Lösungen

Ressourcen

Nachhaltigkeitsberichterstattung

Nachhaltigkeitsberichterstattung

VSME-Standard 2026: So erstellen Sie einen freiwilligen Nachhaltigkeitsbericht

VSME-Standard 2026: So erstellen Sie einen freiwilligen Nachhaltigkeitsbericht

Aktualisiert Juli 2026

Porträtfoto Sharon Ridolfo
Sharon Ridolfo
Titelbild für einen Artikel über VSME-Standards, das einen großen grünen „VSME“-Schriftzug zeigt, umgeben von Nachhaltigkeitsberichten, ESG-Dashboards, Diagrammen und Umweltdaten-Visualisierungen auf einem sauberen, hellen Hintergrund.

Was ist der VSME-Standard und was ändert sich im Jahr 2026?

VSME steht für Voluntary Sustainability Reporting Standard for non-listed SMEs (Freiwilliger Nachhaltigkeitsberichterstattungsstandard für nicht börsennotierte KMU). Es ist der europäische Standard für die freiwillige Nachhaltigkeitsberichterstattung von nicht börsennotierten Kleinst-, kleinen und mittleren Unternehmen.

Er wurde von der EFRAG entwickelt und von der Europäischen Kommission durch die Empfehlung (EU) 2025/1710 vom 30. Juli 2025 befürwortet. Die Empfehlung ermutigt KMU zur Nutzung des VSME und fordert große Unternehmen sowie Finanzinstitute auf, ihre ESG-Informationsanfragen auf diesen Rahmen zu stützen.

Der VSME richtet sich vor allem an Unternehmen, die nicht in den obligatorischen Berichtsanwendungsbereich der CSRD fallen. Die Unterscheidung zwischen obligatorischer und freiwilliger Berichterstattung hängt von der Unternehmensgröße und den geltenden Anforderungen ab, wie im Artikel darüber erklärt wird, was ein Nachhaltigkeitsbericht ist und wann er für Unternehmen wichtig ist.

Der Standard kann verwendet werden, wenn ein Unternehmen einem Kunden Umwelt- und Sozialdaten bereitstellen, an einer Ausschreibung teilnehmen, auf eine Bankanfrage antworten oder einen freiwilligen Nachhaltigkeitsbericht veröffentlichen muss.

Ein strukturierter ESG-Datensatz kann für verschiedene Empfänger wiederverwendet werden, was den Zeitaufwand für das Ausfüllen von Fragebögen auf der Grundlage unterschiedlicher Formate und Definitionen reduziert.

Vom VSME zum neuen freiwilligen Standard

Der Rahmen änderte sich am 3. Juli 2026, als die Europäische Kommission den neuen Voluntary Standard (Freiwilligen Standard) für die freiwillige Berichterstattung von Unternehmen außerhalb des CSRD-Geltungsbereichs verabschiedete, die durch die Wertschöpfungsketten-Obergrenze (Value Chain Cap) geschützt sind. Der Standard wird manchmal als VS bezeichnet, obwohl diese Abkürzung in offiziellen Mitteilungen noch nicht durchgängig verwendet wird.

Der Freiwillige Standard basiert auf dem VSME, hat jedoch einen breiteren Anwendungsbereich als nur KMU. Er richtet sich an Unternehmen außerhalb der obligatorischen Berichtspflichten, die im vorherigen Geschäftsjahr eine durchschnittliche Mitarbeiterzahl von 1.000 nicht überschritten haben.

Der Standard führt auch die Wertschöpfungsketten-Obergrenze ein, die die Informationen begrenzt, die CSRD-pflichtige Unternehmen von geschützten Unternehmen in ihrer Wertschöpfungskette anfordern dürfen. Für Zwecke der Nachhaltigkeitsberichterstattung dürfen diese Anfragen die im Freiwilligen Standard enthaltenen Informationen nicht überschreiten.

Der neue Rahmen behält die modulare Struktur des VSME bei, die aus einem Basismodul (Basic Module) und einem umfassenden Modul (Comprehensive Module) besteht. Die Änderungen wurden begrenzt gehalten, um Kontinuität für Unternehmen zu gewährleisten, die bereits mit der Anwendung des VSME begonnen hatten. Die Kommission hat jedoch:

  • den Inhalt an die überarbeiteten ESRS angepasst;

  • die Gesamtzahl der erforderlichen Datenpunkte reduziert;

  • klargestellt, welche Informationen unter die Wertschöpfungsketten-Obergrenze fallen;

  • bestimmte komplexe Angaben für Unternehmen mit zehn oder weniger Mitarbeitern freiwillig gestellt.

Die Delegierte Verordnung zum Freiwilligen Standard hält fest, dass der 2025 verabschiedete VSME als Übergangslösung diente, bis der neue regulatorische Standard eingeführt wird.

Zum Zeitpunkt der Aktualisierung dieses Artikels wurde die Verordnung von der Kommission angenommen, ist jedoch noch nicht in Kraft getreten. Sie muss die Prüffrist des Europäischen Parlaments und des Rates durchlaufen und im Amtsblatt der Europäischen Union veröffentlicht werden. Die Wertschöpfungsketten-Obergrenze gilt für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen.

Die Europäische Kommission fasst die Ziele und den Umsetzungsprozess in ihrer Mitteilung zu den am 3. Juli 2026 verabschiedeten neuen Berichtsstandards zusammen.

Während dieser Übergangsphase bleibt der VSME die wichtigste operative Referenz für KMU. Sobald die Delegierte Verordnung in Kraft tritt, wird der Freiwillige Standard zur regulatorischen Referenz für Unternehmen, die durch die Wertschöpfungsketten-Obergrenze geschützt sind.

Welche Unternehmen können den VSME nutzen?

Die Empfehlung von 2025 identifiziert nicht börsennotierte Kleinst-, kleine und mittlere Unternehmen als Hauptnutzer des VSME.

Ein Unternehmen wird als mittelgroß eingestuft, wenn es mindestens zwei der folgenden Schwellenwerte nicht überschreitet:

  • 25 Millionen Euro Bilanzsumme;

  • 50 Millionen Euro Nettoumsatzerlöse;

  • durchschnittlich 250 Beschäftigte während des Geschäftsjahres.

Für Kleinst- und Kleinunternehmen gelten niedrigere Schwellenwerte.

Der 2026 verabschiedete Freiwillige Standard erweitert den Rahmen auf Unternehmen außerhalb des Anwendungsbereichs der CSRD, die eine durchschnittliche Mitarbeiterzahl von 1.000 nicht überschreiten. Der Schwellenwert von 1.000 Mitarbeitern bestimmt auch die Unternehmen, die durch die Wertschöpfungsketten-Obergrenze geschützt sind.

Das Fehlen einer gesetzlichen Verpflichtung zur Veröffentlichung eines Nachhaltigkeitsberichts beseitigt nicht die Notwendigkeit, ESG-Daten bereitzustellen. Anfragen können von Kunden stammen, die ihre Wertschöpfungskette analysieren, von Banken, die Risiken und Finanzierungskonditionen bewerten, oder von Unternehmensgruppen, die Informationen von Tochtergesellschaften konsolidieren.

Der VSME kann auch von einem Unternehmen angewendet werden, das Energieverbrauch, Emissionen, Mitarbeiterdaten und andere Indikatoren im Zeitverlauf einheitlich messen möchte, selbst wenn es nicht der CSRD unterliegt.

Im Vergleich zu den ESRS, die für Unternehmen mit gesetzlicher Berichtspflicht gelten, bietet der VSME eine verhältnismäßigere Struktur. Die GRI-Standards hingegen verfolgen einen breiteren internationalen Ansatz, der sich auf die Auswirkungen der Organisation konzentriert.

Basismodul und umfassendes Modul: Wie der VSME strukturiert ist

Der VSME-Standard ist in zwei Stufen unterteilt: das Basismodul (Basic Module) und das umfassende Modul (Comprehensive Module). Das umfassende Modul darf nur zusammen mit dem Basismodul angewendet werden.

Das gewählte Modul bestimmt die Menge der zu erfassenden Informationen und den Detaillierungsgrad des Berichts. Bei der Entscheidung sollten die Unternehmensgröße, die Datenverfügbarkeit und die tatsächlich eingehenden Anfragen von Kunden, Banken und anderen Geschäftspartnern berücksichtigt werden.

Die modulare Struktur wurde auch im Freiwilligen Standard von 2026 beibehalten. Die einzelnen Datenanforderungen wurden jedoch geändert, um den überarbeiteten ESRS, der Reduzierung der Datenpunkte und den für kleinere Unternehmen eingeführten Vereinfachungen Rechnung zu tragen.

Comparison between the VSME Basic and Comprehensive Modules, including required disclosures and main use cases.

Die Fassung von 2025 des VSME-Standards im EFRAG Knowledge Hub enthält die Angaben und Anwendungsleitfäden, die von KMU während der Übergangsphase verwendet werden.

Das Basismodul

Das Basismodul besteht aus elf Angaben, die als B1 bis B11 bezeichnet werden. Es stellt das wesentliche Niveau der VSME-Berichterstattung dar und kann auch von Kleinstunternehmen verwendet werden.

Die ersten Angaben betreffen den Berichtsumfang, die Unternehmenseigenschaften und bereits bestehende Nachhaltigkeitspraktiken.

Der Umweltbereich umfasst Energieverbrauch, Treibhausgasemissionen, Umweltverschmutzung, biologische Vielfalt, Wasser, Ressourcennutzung, Kreislaufwirtschaft und Abfall.

Die Sozialangaben befassen sich mit der Zusammensetzung der Belegschaft, Gesundheit und Sicherheit, Vergütung, Tarifverhandlungen und Weiterbildung. Der Governance-Bereich beinhaltet Verurteilungen oder Bußgelder im Zusammenhang mit Korruption oder Bestechung.

Das Basismodul eignet sich für ein Unternehmen, das seinen ersten freiwilligen Nachhaltigkeitsbericht erstellt oder auf eine begrenzte Anzahl von Informationsanfragen reagiert. Seine Anwendung erfordert dennoch, dass das Unternehmen den Berichtsumfang definiert, Berechnungsmethoden dokumentiert und Nachweise für die berichteten Daten aufbewahrt.

Im Rahmen des Freiwilligen Standards werden bestimmte komplexere Umweltangaben für Unternehmen mit zehn oder weniger Mitarbeitern optional. Diese Vereinfachung spiegelt die begrenzten Ressourcen von Kleinstunternehmen wider und reduziert die Informationen, die von ihnen über die Wertschöpfungskette angefordert werden können.

Das umfassende Modul

Das umfassende Modul ergänzt die elf Angaben des Basismoduls um neun Angaben, von C1 bis C9.

Es deckt Themen ab, die von Banken, Investoren und Großkunden abgefragt werden können. Dazu gehören das Geschäftsmodell, Unternehmensinitiativen, Emissionsminderungsziele, Transformationspläne und klimabezogene Risiken.

Es erfordert zudem detailliertere Informationen zu Menschenrechten, zur Belegschaft und zur Governance.

Das umfassende Modul kann angebracht sein, wenn das Unternehmen detaillierte ESG-Anfragen erhält, die im Basismodul enthaltenen Indikatoren bereits erfasst hat oder Umweltziele, Klimarisiken und Pläne zur Emissionsminderung kommunizieren muss.

Die Entscheidung sollte darauf basieren, wie die Informationen tatsächlich genutzt werden. Die Erfassung von Daten, die nicht verwendet werden, erhöht den Zeit- und Kostenaufwand, während die ausschließliche Nutzung des Basismoduls unzureichend sein kann, wenn ein Kunde oder ein Finanzinstitut zukunftsorientierte Informationen verlangt.

Ein gut dokumentiertes Basismodul kann mehr Wert bieten als ein umfassendes Modul, das auf unzureichend kontrollierten Schätzungen oder veralteten Informationen basiert.

Wie man einen VSME-konformen Nachhaltigkeitsbericht erstellt

Die Erstellung eines Nachhaltigkeitsberichts nach dem VSME erfordert die Einbindung verschiedener Unternehmensbereiche. Finanzen, Personal, Einkauf, Produktion, Facility Management und HSE-Teams können jeweils unterschiedliche Teile der erforderlichen Informationen innehaben.

Der Prozess sollte mit der Definition des Berichtsumfangs beginnen und mit einer formellen Überprüfung der Indikatoren, Quellen und Verantwortlichkeiten abschließen.

Five-step process for preparing a VSME report, from defining the company scope to final publication.

Unternehmen, die den Prozess im Jahr 2026 beginnen, sollten auch den Übergang zum Freiwilligen Standard berücksichtigen. Die Kontinuität zwischen beiden Rahmenwerken ermöglicht es Unternehmen, die bereits geleistete Arbeit beizubehalten, auch wenn einzelne Angaben mit der endgültigen geltenden Fassung abgeglichen werden müssen.

Geltungsbereich, Berichtszeitraum und Verantwortlichkeiten festlegen

Der erste Schritt besteht darin festzulegen, welche Unternehmen, Standorte und Aktivitäten im VSME-Bericht enthalten sind.

Das Unternehmen muss angeben, ob der Bericht auf Einzel- oder konsolidierter Basis erstellt wird. Wenn Tochtergesellschaften vorhanden sind, kann das Unternehmen einen Bericht erstellen, der sowohl die Muttergesellschaft als auch ihre beherrschten Einheiten abdeckt.

Der Berichtszeitraum sollte mit dem Finanzberichtszeitraum abgestimmt sein. Diese Abstimmung erleichtert den Vergleich von Finanzkennzahlen, Betriebsdaten und Nachhaltigkeitsinformationen.

In dieser Phase sollte das Unternehmen einen Projektverantwortlichen benennen und die beteiligten Funktionen, interne Erfassungsfristen, Datenverantwortliche für jeden Bereich und die erforderliche Freigabeebene definieren.

Eine klare Zuweisung von Verantwortlichkeiten reduziert Verzögerungen und doppelte Anfragen. Sie legt auch fest, wer für die Überprüfung und Erläuterung von Änderungen gegenüber dem vorherigen Berichtszeitraum zuständig ist.

Modul auswählen und Daten zuordnen

Sobald das Modul ausgewählt wurde, kann das Unternehmen jede VSME-Angabe einer internen Quelle zuordnen.

Energiedaten können aus Rechnungen, Zählern oder Facility-Management-Systemen stammen. Personalinformationen stammen im Allgemeinen aus HR-Systemen und Arbeitsschutzaufzeichnungen. Abfall, Wasser und Schadstoffe erfordern möglicherweise Eingaben von Produktions-, Instandhaltungs- oder HSE-Teams.

Für jeden Indikator sollte das Unternehmen Folgendes festhalten:

  • die verwendete Definition;

  • die Maßeinheit;

  • den Berichtszeitraum;

  • das betreffende Unternehmen oder den Standort;

  • die Datenquelle;

  • die verantwortliche Person;

  • die Berechnungsmethode;

  • den Freigabestatus.

Diese Zuordnung ermöglicht es zu unterscheiden zwischen Daten, die bereits verfügbar sind, Daten, die berechnet werden müssen, und Daten, die das Unternehmen noch nicht erfasst.

Das Ergebnis ist eine praktische Einschätzung des erforderlichen Arbeitsaufwands, der einzubeziehenden Funktionen und der bestehenden Informationslücken.

Daten und Belege sammeln

Jeder ausgewiesene Wert sollte auf eine Quelle rückführbar sein. Rechnungen, Register, Systemexporte, Zertifikate und Personalunterlagen ermöglichen es, die Daten zu verifizieren und Berechnungen in den Folgejahren zu aktualisieren.

Die Rückverfolgbarkeit ist besonders wichtig, wenn der Nachhaltigkeitsbericht für eine Bonitätsprüfung, Ausschreibung oder Lieferantenqualifizierung verwendet wird. Ein Wert ohne Beleg kann schwer zu bestätigen sein, selbst wenn die Berechnung an sich korrekt ist.

Ab dem zweiten Berichtsjahr sollte der Bericht, sofern verfügbar, auch Vergleichsdaten des Vorjahres enthalten. Um diese Vergleiche aussagekräftig zu machen, müssen Berichtsumfänge, Formeln und Maßeinheiten konsistent bleiben.

Etwaige methodische Änderungen sollten dokumentiert werden. Dasselbe gilt für Akquisitionen, Veräußerungen, neue Anlagen oder andere Änderungen, die den Berichtsumfang beeinflussen.

Indikatoren berechnen und überprüfen

Einige Informationen können direkt aus Unternehmenssystemen extrahiert werden. Andere Indikatoren erfordern Berechnungen auf der Grundlage einheitlicher methodischer Kriterien.

Um Scope-1- und Scope-2-Emissionen zu berechnen, müssen Unternehmen von Brennstoff- und Energieverbräuchen ausgehen und Emissionsfaktoren anwenden, die für den Berichtszeitraum, den Energieträger und das geografische Gebiet geeignet sind. Die Unterscheidung zwischen Scope-1-, 2- und 3-Emissionen hilft Unternehmen, die korrekte Berichtsgrenze festzulegen, während die Berechnung eines Corporate Carbon Footprints dokumentierte Aktivitätsdaten, Emissionsfaktoren und methodische Kriterien erfordert.

Für jede Berechnung ist es sinnvoll, die ursprünglichen Aktivitätsdaten, die Maßeinheit, den Emissionsfaktor, die Quelle des Faktors und das Berechnungsergebnis als separate Datensätze aufzubewahren.

Auch soziale Indikatoren erfordern präzise Definitionen. Mitarbeiterfluktuation, Unfallraten und Schulungsstunden sollten über Standorte und juristische Personen hinweg einheitlich berechnet werden.

Vor der Veröffentlichung sollte der Bericht drei Arten von Überprüfungen durchlaufen.

Die Prüfung auf Vollständigkeit bestätigt, dass alle zutreffenden Angaben ausgefüllt wurden. Die Prüfung auf Konsistenz vergleicht Berichtszeiträume, Systemgrenzen und Maßeinheiten. Die Prüfung auf Zuverlässigkeit bestätigt, dass die erforderlichen Quellen und Freigaben vorliegen.

Wesentliche Änderungen gegenüber dem Vorjahr sollten gesondert analysiert werden. Sie können auf betriebliche Entwicklungen, Änderungen des Berichtsumfangs oder überarbeitete Berechnungsmethoden zurückzuführen sein. Eine Erläuterung ermöglicht es den Lesern, den Indikator richtig zu interpretieren.

Den VSME-Bericht erstellen und aktualisieren

Der Nachhaltigkeitsbericht kann als eigenständiges Dokument veröffentlicht oder in einen anderen Unternehmensbericht integriert werden. Sofern Informationen bereits in einem öffentlichen Dokument enthalten sind, erlaubt der Standard dem Unternehmen, eindeutig darauf zu verweisen.

Die Berichtsstruktur sollte der Reihenfolge der VSME-Angaben folgen. Tabellen und Diagramme eignen sich für quantitative Indikatoren, während prägnante methodische Anmerkungen den Berichtsumfang, die Datenquellen und etwaige Ausschlüsse erläutern können.

Der erste Berichtszyklus erfordert in der Regel den größten Aufwand, da das Unternehmen Datenquellen, Kriterien und Verantwortlichkeiten identifizieren muss. In den Folgejahren wird der Prozess effizienter, wenn historische Daten, Berechnungsregeln und Belege aufbewahrt wurden.

In Vorbereitung auf das Inkrafttreten des Freiwilligen Standards sollten Unternehmen eine flexible Struktur zur Datenerfassung beibehalten. Dies ermöglicht es ihnen, einzelne Anforderungen zu aktualisieren, ohne den gesamten Berichterstattungsprozess neu aufbauen zu müssen.

Welche Software sollte für einen VSME-konformen Bericht verwendet werden?

Software für die Nachhaltigkeitsberichterstattung sollte die Datenerfassung, -prüfung und -aktualisierung unterstützen. Die Erstellung des endgültigen Dokuments deckt nur einen begrenzten Teil des ESG-Berichtsprozesses ab.

Die erste zu bewertende Funktion ist, ob die Plattform sowohl das Basismodul als auch das umfassende Modul unterstützt. Das System sollte anzeigen, welche Informationen erforderlich sind, die Zuweisung von Aufgaben an Datenverantwortliche ermöglichen und den Fertigstellungsstatus anzeigen.

Angesichts der im Jahr 2026 eingeführten regulatorischen Entwicklungen sollte die Software es auch ermöglichen, Angaben und Datenpunkte zu aktualisieren, ohne die bereits im Rahmen des VSME erfassten historischen Informationen zu verlieren.

Für Unternehmen mit mehreren Einheiten oder Betriebsstandorten ist es wichtig, die Daten einzelner Einheiten getrennt zu halten und gleichzeitig zu einem Gesamtergebnis zu konsolidieren. Dies ermöglicht es, fehlende Werte, ungewöhnliche Veränderungen oder Inkonsistenzen bei den verwendeten Methoden zu erkennen.

Rückverfolgbarkeit ist eine weitere Kernanforderung. Jeder Indikator sollte mit seiner Quelle, dem Aktualisierungsdatum, der Berechnungsmethode und den Personen verknüpft sein, die ihn eingegeben und genehmigt haben.

Für Umweltindikatoren sollte eine ESG-Software Umrechnungen, Emissionsfaktoren und Berechnungen verwalten und gleichzeitig die Sichtbarkeit der Originaldaten wahren. Historische Datensätze ermöglichen es, Berichtsjahre zu vergleichen und die Gründe für Veränderungen nachzuvollziehen.

Wann kann Excel ausreichend sein?

Eine Tabellenkalkulation kann für ein Kleinstunternehmen mit einer verantwortlichen Person, einem einfachen Berichtsumfang und einer begrenzten Anzahl von Indikatoren ausreichend sein.

Die Verwaltung wird komplexer, wenn die Zahl der Mitwirkenden, Unternehmen, Standorte, Dokumente und Prüfungsschritte zunimmt.

In diesen Situationen können veränderte Formeln, Dateiduplikate und getrennt gespeicherte Quellen die Zuverlässigkeit des Berichts verringern und den Zeitaufwand für die Aktualisierung erhöhen.

Metrikflow für die VSME-Berichterstattung

Metrikflow ist eine Software für die Nachhaltigkeitsberichterstattung, die es Unternehmen ermöglicht, die vom VSME geforderten Informationen in einer zentralen Umgebung zu verwalten.

Aufgaben können den relevanten Unternehmensbereichen mit definierten Verantwortlichkeiten und Fristen zugewiesen werden. Die Plattform unterstützt die Konsolidierung von Daten mehrerer Standorte oder Einheiten, das Anhängen von Belegen und die Überwachung des Berichtsfortschritts.

Berechnungsfunktionen unterstützen das Management von Umweltindikatoren, während historische Aufzeichnungen Daten, Quellen und Ergebnisse aus früheren Berichtszeiträumen sichern.

Die gesammelten Informationen können wiederverwendet werden, um Kunden, Banken und anderen Geschäftspartnern zu antworten, wodurch die Notwendigkeit entfällt, für jede Anfrage einen separaten Datenerfassungsprozess zu starten.

Die Wahl der VSME-Software sollte daher beim Berichtsprozess des Unternehmens ansetzen: die Anzahl der beteiligten Personen, die Komplexität des Berichtsumfangs, die Häufigkeit der Anfragen und die Notwendigkeit, den Bericht im Zeitverlauf zu aktualisieren. Eine strukturierte Plattform macht diese Schritte kontrollierter, messbarer und wiederholbarer und unterstützt gleichzeitig den Übergang vom VSME zum neuen Freiwilligen Standard.

Unternehmen, die nicht in den Anwendungsbereich der CSRD fallen, müssen dennoch spezifische und wiederkehrende ESG-Datenanfragen bewältigen. Ein Kunde bittet möglicherweise um Emissionsdaten, eine Bank bewertet eventuell klimabezogene Risiken und eine Muttergesellschaft benötigt möglicherweise konsistente Daten von all ihren Tochtergesellschaften.

Ohne einen gemeinsamen Rahmen werden diese Anfragen oft über separate Dateien, unterschiedliche Fragebögen und schwer zu aktualisierende Berechnungen verwaltet. Der VSME-Standard bietet kleinen und mittleren Unternehmen einen europäischen Rahmen, um Nachhaltigkeitsinformationen auf freiwilliger Basis zu erfassen, zu strukturieren und zu kommunizieren.

VSME ermöglicht es Unternehmen, mit einem Kernsatz von Indikatoren zu beginnen und den Umfang der Berichterstattung schrittweise zu erweitern. Seine Anwendung erfordert dennoch einen strukturierten Prozess: Auswahl des richtigen Moduls, Identifizierung von Datenquellen, Zuweisung von Verantwortlichkeiten und Sicherstellung, dass die Daten über die Zeit hinweg vergleichbar bleiben.

Dieser Leitfaden untersucht die Struktur des Standards, die geforderten Informationen, den Prozess zur Erstellung eines VSME-Berichts und die Funktionen, die Unternehmen bei der Auswahl von Software für die freiwillige Nachhaltigkeitsberichterstattung berücksichtigen sollten.
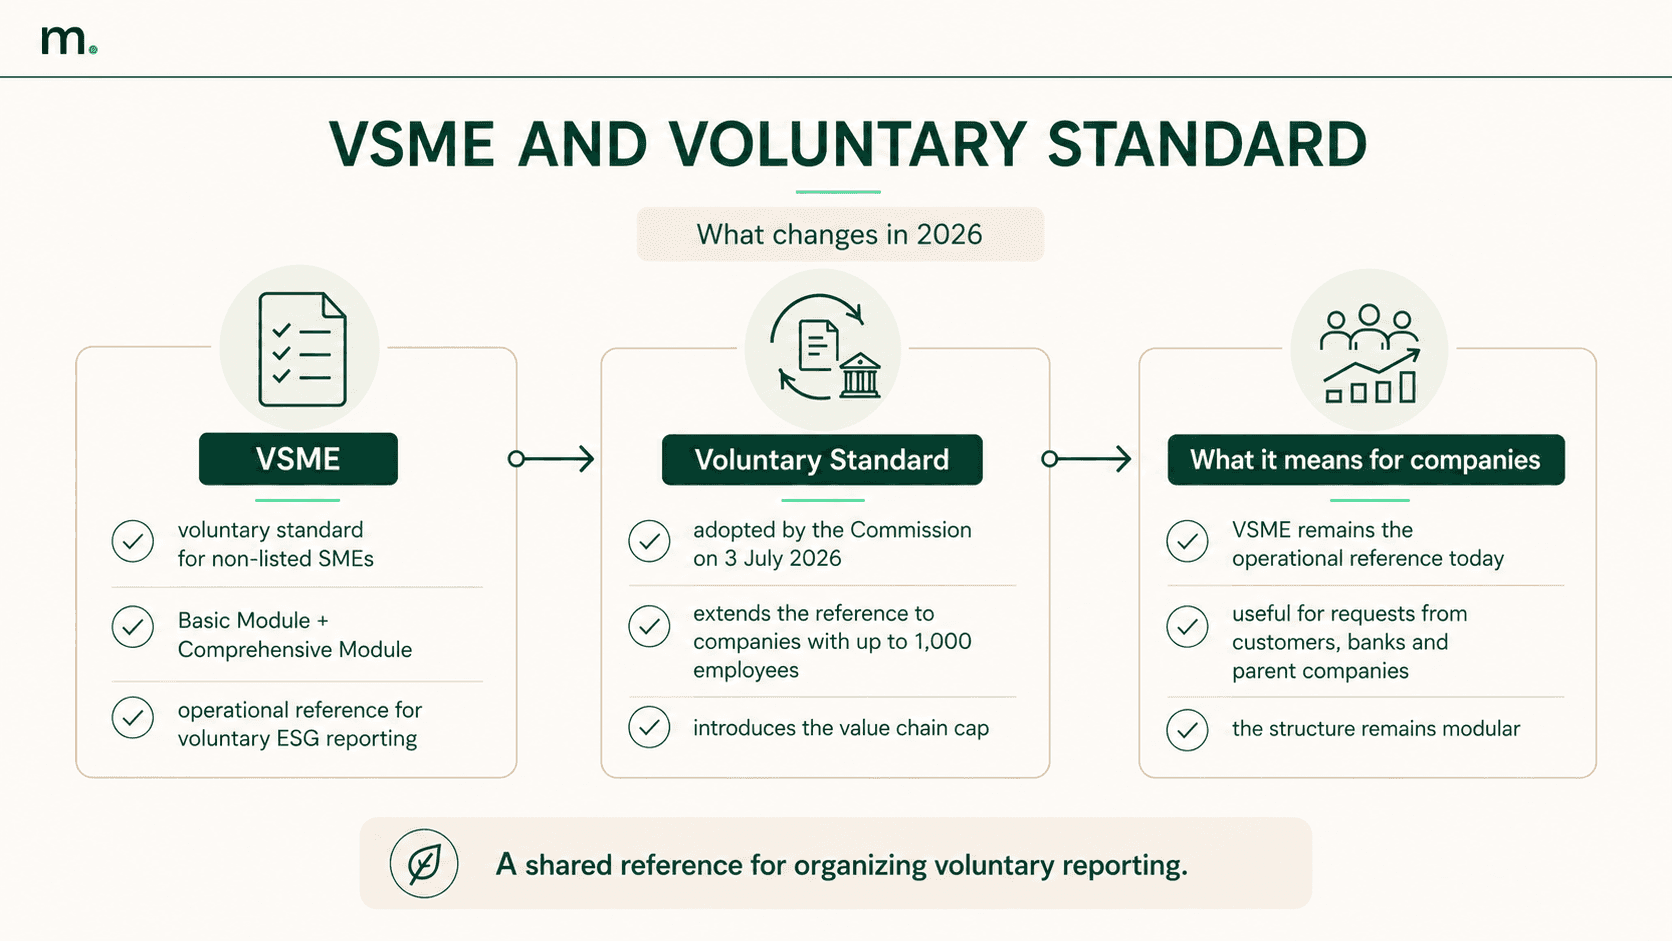

Infographic explaining the transition from VSME to the Voluntary Standard and its impact on companies in 2026.

Was ist der VSME-Standard und was ändert sich im Jahr 2026?

VSME steht für Voluntary Sustainability Reporting Standard for non-listed SMEs (Freiwilliger Nachhaltigkeitsberichterstattungsstandard für nicht börsennotierte KMU). Es ist der europäische Standard für die freiwillige Nachhaltigkeitsberichterstattung von nicht börsennotierten Kleinst-, kleinen und mittleren Unternehmen.

Er wurde von der EFRAG entwickelt und von der Europäischen Kommission durch die Empfehlung (EU) 2025/1710 vom 30. Juli 2025 befürwortet. Die Empfehlung ermutigt KMU zur Nutzung des VSME und fordert große Unternehmen sowie Finanzinstitute auf, ihre ESG-Informationsanfragen auf diesen Rahmen zu stützen.

Der VSME richtet sich vor allem an Unternehmen, die nicht in den obligatorischen Berichtsanwendungsbereich der CSRD fallen. Die Unterscheidung zwischen obligatorischer und freiwilliger Berichterstattung hängt von der Unternehmensgröße und den geltenden Anforderungen ab, wie im Artikel darüber erklärt wird, was ein Nachhaltigkeitsbericht ist und wann er für Unternehmen wichtig ist.

Der Standard kann verwendet werden, wenn ein Unternehmen einem Kunden Umwelt- und Sozialdaten bereitstellen, an einer Ausschreibung teilnehmen, auf eine Bankanfrage antworten oder einen freiwilligen Nachhaltigkeitsbericht veröffentlichen muss.

Ein strukturierter ESG-Datensatz kann für verschiedene Empfänger wiederverwendet werden, was den Zeitaufwand für das Ausfüllen von Fragebögen auf der Grundlage unterschiedlicher Formate und Definitionen reduziert.

Vom VSME zum neuen freiwilligen Standard

Der Rahmen änderte sich am 3. Juli 2026, als die Europäische Kommission den neuen Voluntary Standard (Freiwilligen Standard) für die freiwillige Berichterstattung von Unternehmen außerhalb des CSRD-Geltungsbereichs verabschiedete, die durch die Wertschöpfungsketten-Obergrenze (Value Chain Cap) geschützt sind. Der Standard wird manchmal als VS bezeichnet, obwohl diese Abkürzung in offiziellen Mitteilungen noch nicht durchgängig verwendet wird.

Der Freiwillige Standard basiert auf dem VSME, hat jedoch einen breiteren Anwendungsbereich als nur KMU. Er richtet sich an Unternehmen außerhalb der obligatorischen Berichtspflichten, die im vorherigen Geschäftsjahr eine durchschnittliche Mitarbeiterzahl von 1.000 nicht überschritten haben.

Der Standard führt auch die Wertschöpfungsketten-Obergrenze ein, die die Informationen begrenzt, die CSRD-pflichtige Unternehmen von geschützten Unternehmen in ihrer Wertschöpfungskette anfordern dürfen. Für Zwecke der Nachhaltigkeitsberichterstattung dürfen diese Anfragen die im Freiwilligen Standard enthaltenen Informationen nicht überschreiten.

Der neue Rahmen behält die modulare Struktur des VSME bei, die aus einem Basismodul (Basic Module) und einem umfassenden Modul (Comprehensive Module) besteht. Die Änderungen wurden begrenzt gehalten, um Kontinuität für Unternehmen zu gewährleisten, die bereits mit der Anwendung des VSME begonnen hatten. Die Kommission hat jedoch:

  • den Inhalt an die überarbeiteten ESRS angepasst;

  • die Gesamtzahl der erforderlichen Datenpunkte reduziert;

  • klargestellt, welche Informationen unter die Wertschöpfungsketten-Obergrenze fallen;

  • bestimmte komplexe Angaben für Unternehmen mit zehn oder weniger Mitarbeitern freiwillig gestellt.

Die Delegierte Verordnung zum Freiwilligen Standard hält fest, dass der 2025 verabschiedete VSME als Übergangslösung diente, bis der neue regulatorische Standard eingeführt wird.

Zum Zeitpunkt der Aktualisierung dieses Artikels wurde die Verordnung von der Kommission angenommen, ist jedoch noch nicht in Kraft getreten. Sie muss die Prüffrist des Europäischen Parlaments und des Rates durchlaufen und im Amtsblatt der Europäischen Union veröffentlicht werden. Die Wertschöpfungsketten-Obergrenze gilt für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen.

Die Europäische Kommission fasst die Ziele und den Umsetzungsprozess in ihrer Mitteilung zu den am 3. Juli 2026 verabschiedeten neuen Berichtsstandards zusammen.

Während dieser Übergangsphase bleibt der VSME die wichtigste operative Referenz für KMU. Sobald die Delegierte Verordnung in Kraft tritt, wird der Freiwillige Standard zur regulatorischen Referenz für Unternehmen, die durch die Wertschöpfungsketten-Obergrenze geschützt sind.

Welche Unternehmen können den VSME nutzen?

Die Empfehlung von 2025 identifiziert nicht börsennotierte Kleinst-, kleine und mittlere Unternehmen als Hauptnutzer des VSME.

Ein Unternehmen wird als mittelgroß eingestuft, wenn es mindestens zwei der folgenden Schwellenwerte nicht überschreitet:

  • 25 Millionen Euro Bilanzsumme;

  • 50 Millionen Euro Nettoumsatzerlöse;

  • durchschnittlich 250 Beschäftigte während des Geschäftsjahres.

Für Kleinst- und Kleinunternehmen gelten niedrigere Schwellenwerte.

Der 2026 verabschiedete Freiwillige Standard erweitert den Rahmen auf Unternehmen außerhalb des Anwendungsbereichs der CSRD, die eine durchschnittliche Mitarbeiterzahl von 1.000 nicht überschreiten. Der Schwellenwert von 1.000 Mitarbeitern bestimmt auch die Unternehmen, die durch die Wertschöpfungsketten-Obergrenze geschützt sind.

Das Fehlen einer gesetzlichen Verpflichtung zur Veröffentlichung eines Nachhaltigkeitsberichts beseitigt nicht die Notwendigkeit, ESG-Daten bereitzustellen. Anfragen können von Kunden stammen, die ihre Wertschöpfungskette analysieren, von Banken, die Risiken und Finanzierungskonditionen bewerten, oder von Unternehmensgruppen, die Informationen von Tochtergesellschaften konsolidieren.

Der VSME kann auch von einem Unternehmen angewendet werden, das Energieverbrauch, Emissionen, Mitarbeiterdaten und andere Indikatoren im Zeitverlauf einheitlich messen möchte, selbst wenn es nicht der CSRD unterliegt.

Im Vergleich zu den ESRS, die für Unternehmen mit gesetzlicher Berichtspflicht gelten, bietet der VSME eine verhältnismäßigere Struktur. Die GRI-Standards hingegen verfolgen einen breiteren internationalen Ansatz, der sich auf die Auswirkungen der Organisation konzentriert.

Basismodul und umfassendes Modul: Wie der VSME strukturiert ist

Der VSME-Standard ist in zwei Stufen unterteilt: das Basismodul (Basic Module) und das umfassende Modul (Comprehensive Module). Das umfassende Modul darf nur zusammen mit dem Basismodul angewendet werden.

Das gewählte Modul bestimmt die Menge der zu erfassenden Informationen und den Detaillierungsgrad des Berichts. Bei der Entscheidung sollten die Unternehmensgröße, die Datenverfügbarkeit und die tatsächlich eingehenden Anfragen von Kunden, Banken und anderen Geschäftspartnern berücksichtigt werden.

Die modulare Struktur wurde auch im Freiwilligen Standard von 2026 beibehalten. Die einzelnen Datenanforderungen wurden jedoch geändert, um den überarbeiteten ESRS, der Reduzierung der Datenpunkte und den für kleinere Unternehmen eingeführten Vereinfachungen Rechnung zu tragen.
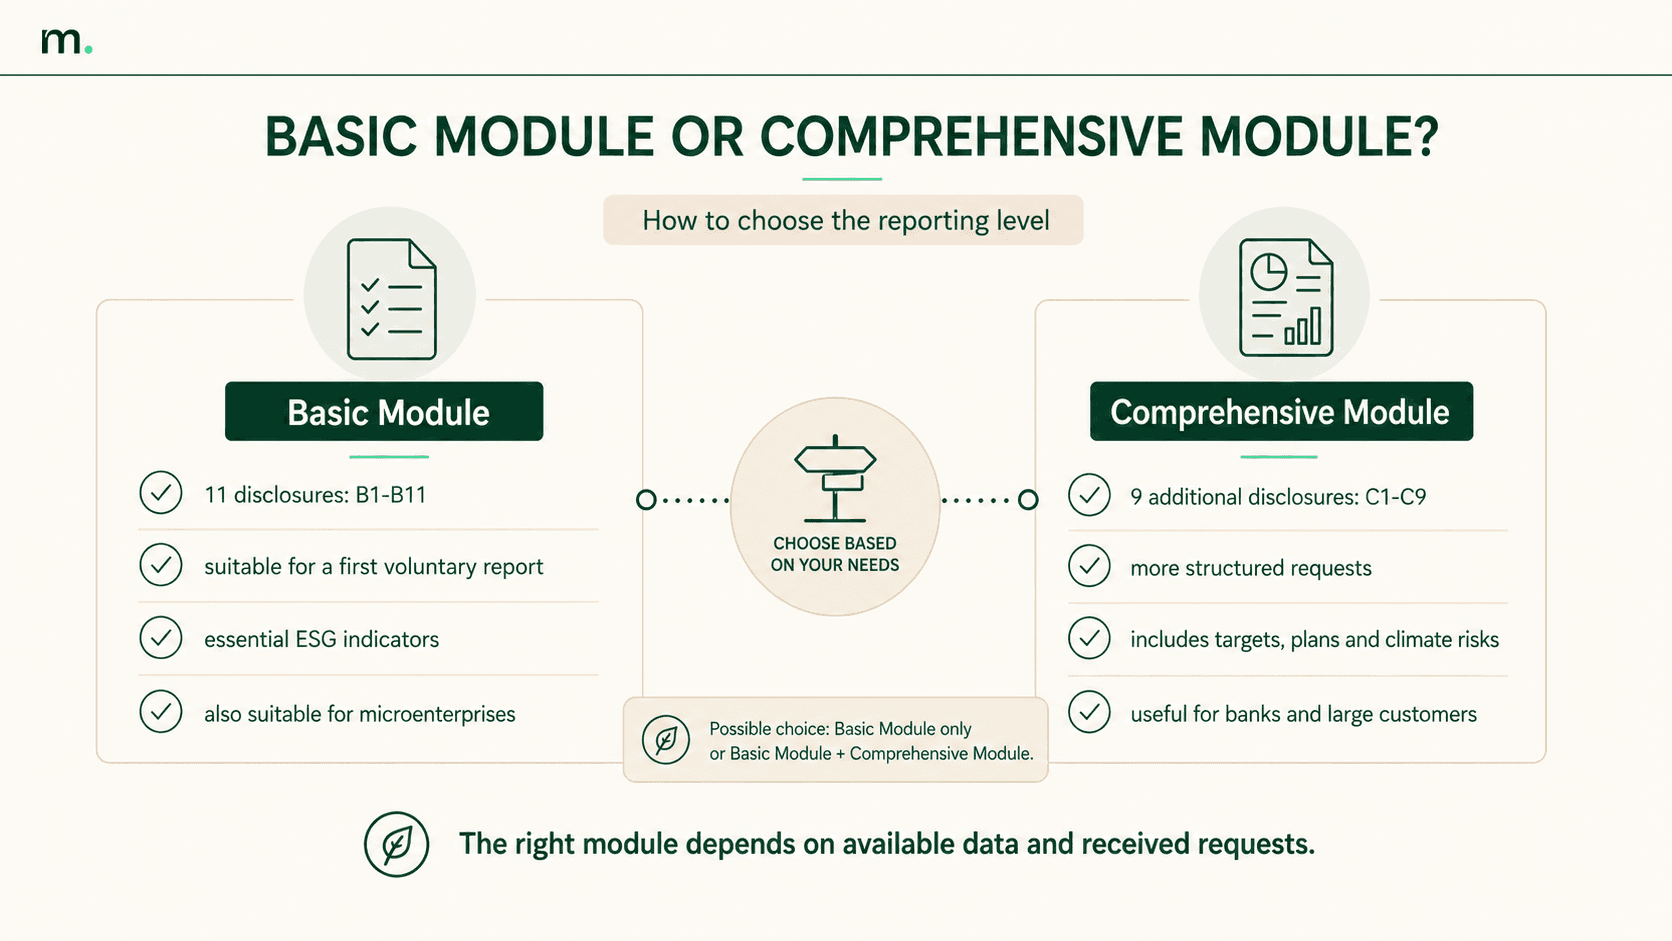
Comparison between the VSME Basic and Comprehensive Modules, including required disclosures and main use cases.

Die Fassung von 2025 des VSME-Standards im EFRAG Knowledge Hub enthält die Angaben und Anwendungsleitfäden, die von KMU während der Übergangsphase verwendet werden.

Das Basismodul

Das Basismodul besteht aus elf Angaben, die als B1 bis B11 bezeichnet werden. Es stellt das wesentliche Niveau der VSME-Berichterstattung dar und kann auch von Kleinstunternehmen verwendet werden.

Die ersten Angaben betreffen den Berichtsumfang, die Unternehmenseigenschaften und bereits bestehende Nachhaltigkeitspraktiken.

Der Umweltbereich umfasst Energieverbrauch, Treibhausgasemissionen, Umweltverschmutzung, biologische Vielfalt, Wasser, Ressourcennutzung, Kreislaufwirtschaft und Abfall.

Die Sozialangaben befassen sich mit der Zusammensetzung der Belegschaft, Gesundheit und Sicherheit, Vergütung, Tarifverhandlungen und Weiterbildung. Der Governance-Bereich beinhaltet Verurteilungen oder Bußgelder im Zusammenhang mit Korruption oder Bestechung.

Das Basismodul eignet sich für ein Unternehmen, das seinen ersten freiwilligen Nachhaltigkeitsbericht erstellt oder auf eine begrenzte Anzahl von Informationsanfragen reagiert. Seine Anwendung erfordert dennoch, dass das Unternehmen den Berichtsumfang definiert, Berechnungsmethoden dokumentiert und Nachweise für die berichteten Daten aufbewahrt.

Im Rahmen des Freiwilligen Standards werden bestimmte komplexere Umweltangaben für Unternehmen mit zehn oder weniger Mitarbeitern optional. Diese Vereinfachung spiegelt die begrenzten Ressourcen von Kleinstunternehmen wider und reduziert die Informationen, die von ihnen über die Wertschöpfungskette angefordert werden können.

Das umfassende Modul

Das umfassende Modul ergänzt die elf Angaben des Basismoduls um neun Angaben, von C1 bis C9.

Es deckt Themen ab, die von Banken, Investoren und Großkunden abgefragt werden können. Dazu gehören das Geschäftsmodell, Unternehmensinitiativen, Emissionsminderungsziele, Transformationspläne und klimabezogene Risiken.

Es erfordert zudem detailliertere Informationen zu Menschenrechten, zur Belegschaft und zur Governance.

Das umfassende Modul kann angebracht sein, wenn das Unternehmen detaillierte ESG-Anfragen erhält, die im Basismodul enthaltenen Indikatoren bereits erfasst hat oder Umweltziele, Klimarisiken und Pläne zur Emissionsminderung kommunizieren muss.

Die Entscheidung sollte darauf basieren, wie die Informationen tatsächlich genutzt werden. Die Erfassung von Daten, die nicht verwendet werden, erhöht den Zeit- und Kostenaufwand, während die ausschließliche Nutzung des Basismoduls unzureichend sein kann, wenn ein Kunde oder ein Finanzinstitut zukunftsorientierte Informationen verlangt.

Ein gut dokumentiertes Basismodul kann mehr Wert bieten als ein umfassendes Modul, das auf unzureichend kontrollierten Schätzungen oder veralteten Informationen basiert.

Wie man einen VSME-konformen Nachhaltigkeitsbericht erstellt

Die Erstellung eines Nachhaltigkeitsberichts nach dem VSME erfordert die Einbindung verschiedener Unternehmensbereiche. Finanzen, Personal, Einkauf, Produktion, Facility Management und HSE-Teams können jeweils unterschiedliche Teile der erforderlichen Informationen innehaben.

Der Prozess sollte mit der Definition des Berichtsumfangs beginnen und mit einer formellen Überprüfung der Indikatoren, Quellen und Verantwortlichkeiten abschließen.
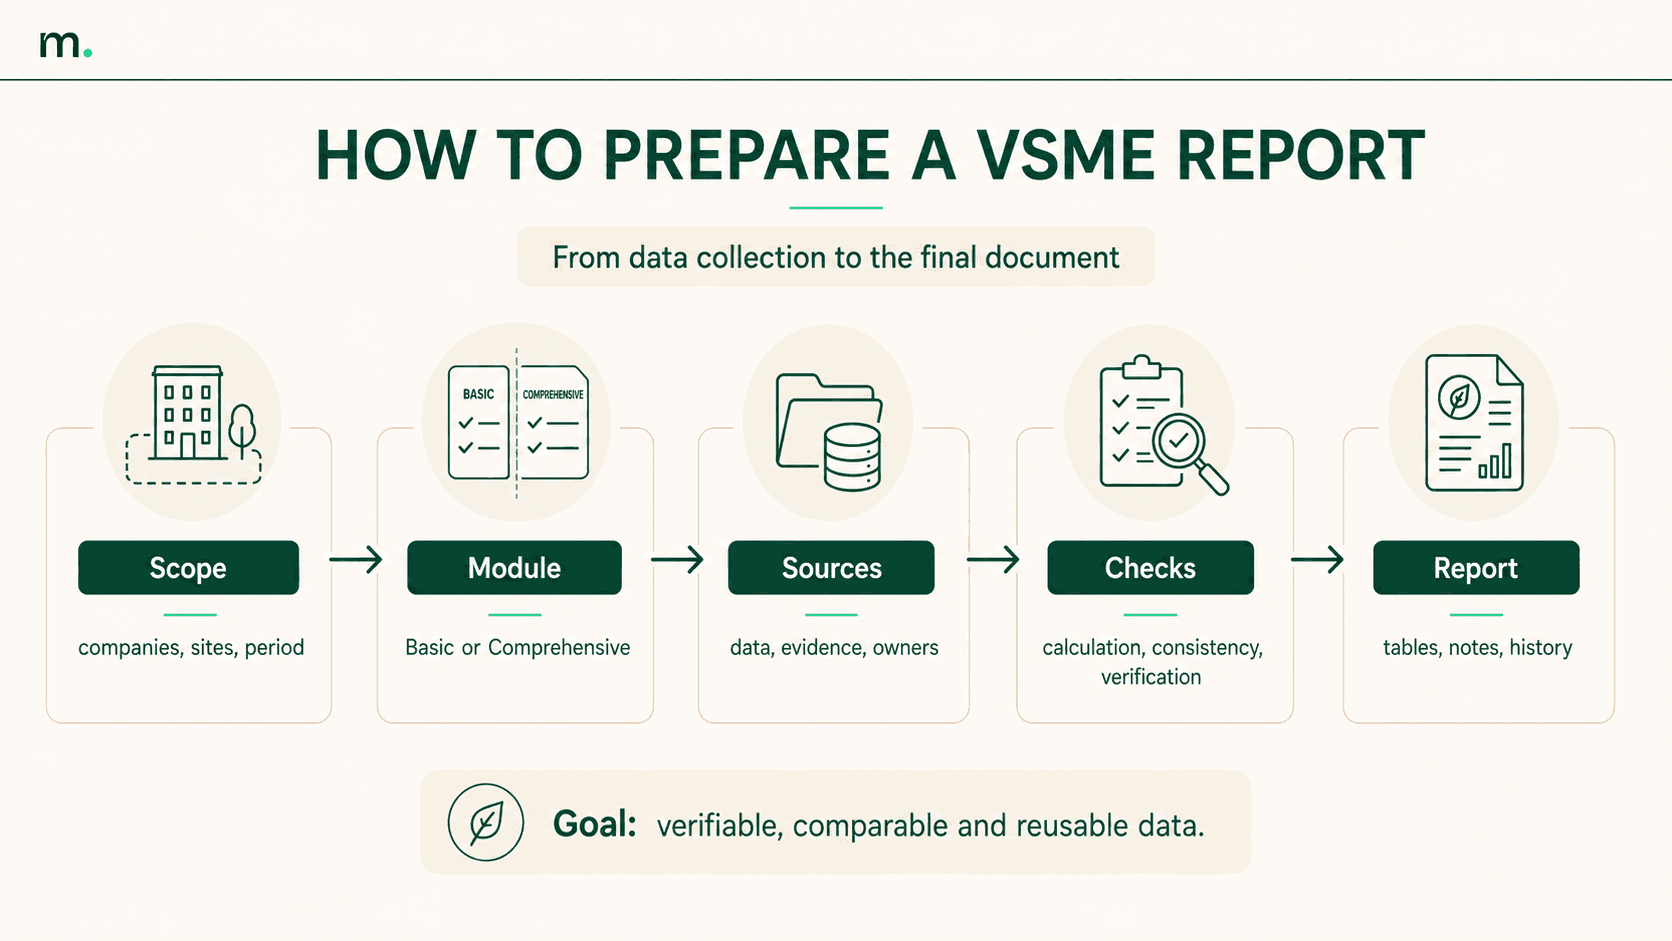
Five-step process for preparing a VSME report, from defining the company scope to final publication.

Unternehmen, die den Prozess im Jahr 2026 beginnen, sollten auch den Übergang zum Freiwilligen Standard berücksichtigen. Die Kontinuität zwischen beiden Rahmenwerken ermöglicht es Unternehmen, die bereits geleistete Arbeit beizubehalten, auch wenn einzelne Angaben mit der endgültigen geltenden Fassung abgeglichen werden müssen.

Geltungsbereich, Berichtszeitraum und Verantwortlichkeiten festlegen

Der erste Schritt besteht darin festzulegen, welche Unternehmen, Standorte und Aktivitäten im VSME-Bericht enthalten sind.

Das Unternehmen muss angeben, ob der Bericht auf Einzel- oder konsolidierter Basis erstellt wird. Wenn Tochtergesellschaften vorhanden sind, kann das Unternehmen einen Bericht erstellen, der sowohl die Muttergesellschaft als auch ihre beherrschten Einheiten abdeckt.

Der Berichtszeitraum sollte mit dem Finanzberichtszeitraum abgestimmt sein. Diese Abstimmung erleichtert den Vergleich von Finanzkennzahlen, Betriebsdaten und Nachhaltigkeitsinformationen.

In dieser Phase sollte das Unternehmen einen Projektverantwortlichen benennen und die beteiligten Funktionen, interne Erfassungsfristen, Datenverantwortliche für jeden Bereich und die erforderliche Freigabeebene definieren.

Eine klare Zuweisung von Verantwortlichkeiten reduziert Verzögerungen und doppelte Anfragen. Sie legt auch fest, wer für die Überprüfung und Erläuterung von Änderungen gegenüber dem vorherigen Berichtszeitraum zuständig ist.

Modul auswählen und Daten zuordnen

Sobald das Modul ausgewählt wurde, kann das Unternehmen jede VSME-Angabe einer internen Quelle zuordnen.

Energiedaten können aus Rechnungen, Zählern oder Facility-Management-Systemen stammen. Personalinformationen stammen im Allgemeinen aus HR-Systemen und Arbeitsschutzaufzeichnungen. Abfall, Wasser und Schadstoffe erfordern möglicherweise Eingaben von Produktions-, Instandhaltungs- oder HSE-Teams.

Für jeden Indikator sollte das Unternehmen Folgendes festhalten:

  • die verwendete Definition;

  • die Maßeinheit;

  • den Berichtszeitraum;

  • das betreffende Unternehmen oder den Standort;

  • die Datenquelle;

  • die verantwortliche Person;

  • die Berechnungsmethode;

  • den Freigabestatus.

Diese Zuordnung ermöglicht es zu unterscheiden zwischen Daten, die bereits verfügbar sind, Daten, die berechnet werden müssen, und Daten, die das Unternehmen noch nicht erfasst.

Das Ergebnis ist eine praktische Einschätzung des erforderlichen Arbeitsaufwands, der einzubeziehenden Funktionen und der bestehenden Informationslücken.

Daten und Belege sammeln

Jeder ausgewiesene Wert sollte auf eine Quelle rückführbar sein. Rechnungen, Register, Systemexporte, Zertifikate und Personalunterlagen ermöglichen es, die Daten zu verifizieren und Berechnungen in den Folgejahren zu aktualisieren.

Die Rückverfolgbarkeit ist besonders wichtig, wenn der Nachhaltigkeitsbericht für eine Bonitätsprüfung, Ausschreibung oder Lieferantenqualifizierung verwendet wird. Ein Wert ohne Beleg kann schwer zu bestätigen sein, selbst wenn die Berechnung an sich korrekt ist.

Ab dem zweiten Berichtsjahr sollte der Bericht, sofern verfügbar, auch Vergleichsdaten des Vorjahres enthalten. Um diese Vergleiche aussagekräftig zu machen, müssen Berichtsumfänge, Formeln und Maßeinheiten konsistent bleiben.

Etwaige methodische Änderungen sollten dokumentiert werden. Dasselbe gilt für Akquisitionen, Veräußerungen, neue Anlagen oder andere Änderungen, die den Berichtsumfang beeinflussen.

Indikatoren berechnen und überprüfen

Einige Informationen können direkt aus Unternehmenssystemen extrahiert werden. Andere Indikatoren erfordern Berechnungen auf der Grundlage einheitlicher methodischer Kriterien.

Um Scope-1- und Scope-2-Emissionen zu berechnen, müssen Unternehmen von Brennstoff- und Energieverbräuchen ausgehen und Emissionsfaktoren anwenden, die für den Berichtszeitraum, den Energieträger und das geografische Gebiet geeignet sind. Die Unterscheidung zwischen Scope-1-, 2- und 3-Emissionen hilft Unternehmen, die korrekte Berichtsgrenze festzulegen, während die Berechnung eines Corporate Carbon Footprints dokumentierte Aktivitätsdaten, Emissionsfaktoren und methodische Kriterien erfordert.

Für jede Berechnung ist es sinnvoll, die ursprünglichen Aktivitätsdaten, die Maßeinheit, den Emissionsfaktor, die Quelle des Faktors und das Berechnungsergebnis als separate Datensätze aufzubewahren.

Auch soziale Indikatoren erfordern präzise Definitionen. Mitarbeiterfluktuation, Unfallraten und Schulungsstunden sollten über Standorte und juristische Personen hinweg einheitlich berechnet werden.

Vor der Veröffentlichung sollte der Bericht drei Arten von Überprüfungen durchlaufen.

Die Prüfung auf Vollständigkeit bestätigt, dass alle zutreffenden Angaben ausgefüllt wurden. Die Prüfung auf Konsistenz vergleicht Berichtszeiträume, Systemgrenzen und Maßeinheiten. Die Prüfung auf Zuverlässigkeit bestätigt, dass die erforderlichen Quellen und Freigaben vorliegen.

Wesentliche Änderungen gegenüber dem Vorjahr sollten gesondert analysiert werden. Sie können auf betriebliche Entwicklungen, Änderungen des Berichtsumfangs oder überarbeitete Berechnungsmethoden zurückzuführen sein. Eine Erläuterung ermöglicht es den Lesern, den Indikator richtig zu interpretieren.

Den VSME-Bericht erstellen und aktualisieren

Der Nachhaltigkeitsbericht kann als eigenständiges Dokument veröffentlicht oder in einen anderen Unternehmensbericht integriert werden. Sofern Informationen bereits in einem öffentlichen Dokument enthalten sind, erlaubt der Standard dem Unternehmen, eindeutig darauf zu verweisen.

Die Berichtsstruktur sollte der Reihenfolge der VSME-Angaben folgen. Tabellen und Diagramme eignen sich für quantitative Indikatoren, während prägnante methodische Anmerkungen den Berichtsumfang, die Datenquellen und etwaige Ausschlüsse erläutern können.

Der erste Berichtszyklus erfordert in der Regel den größten Aufwand, da das Unternehmen Datenquellen, Kriterien und Verantwortlichkeiten identifizieren muss. In den Folgejahren wird der Prozess effizienter, wenn historische Daten, Berechnungsregeln und Belege aufbewahrt wurden.

In Vorbereitung auf das Inkrafttreten des Freiwilligen Standards sollten Unternehmen eine flexible Struktur zur Datenerfassung beibehalten. Dies ermöglicht es ihnen, einzelne Anforderungen zu aktualisieren, ohne den gesamten Berichterstattungsprozess neu aufbauen zu müssen.

Welche Software sollte für einen VSME-konformen Bericht verwendet werden?

Software für die Nachhaltigkeitsberichterstattung sollte die Datenerfassung, -prüfung und -aktualisierung unterstützen. Die Erstellung des endgültigen Dokuments deckt nur einen begrenzten Teil des ESG-Berichtsprozesses ab.

Die erste zu bewertende Funktion ist, ob die Plattform sowohl das Basismodul als auch das umfassende Modul unterstützt. Das System sollte anzeigen, welche Informationen erforderlich sind, die Zuweisung von Aufgaben an Datenverantwortliche ermöglichen und den Fertigstellungsstatus anzeigen.

Angesichts der im Jahr 2026 eingeführten regulatorischen Entwicklungen sollte die Software es auch ermöglichen, Angaben und Datenpunkte zu aktualisieren, ohne die bereits im Rahmen des VSME erfassten historischen Informationen zu verlieren.

Für Unternehmen mit mehreren Einheiten oder Betriebsstandorten ist es wichtig, die Daten einzelner Einheiten getrennt zu halten und gleichzeitig zu einem Gesamtergebnis zu konsolidieren. Dies ermöglicht es, fehlende Werte, ungewöhnliche Veränderungen oder Inkonsistenzen bei den verwendeten Methoden zu erkennen.

Rückverfolgbarkeit ist eine weitere Kernanforderung. Jeder Indikator sollte mit seiner Quelle, dem Aktualisierungsdatum, der Berechnungsmethode und den Personen verknüpft sein, die ihn eingegeben und genehmigt haben.

Für Umweltindikatoren sollte eine ESG-Software Umrechnungen, Emissionsfaktoren und Berechnungen verwalten und gleichzeitig die Sichtbarkeit der Originaldaten wahren. Historische Datensätze ermöglichen es, Berichtsjahre zu vergleichen und die Gründe für Veränderungen nachzuvollziehen.

Wann kann Excel ausreichend sein?

Eine Tabellenkalkulation kann für ein Kleinstunternehmen mit einer verantwortlichen Person, einem einfachen Berichtsumfang und einer begrenzten Anzahl von Indikatoren ausreichend sein.

Die Verwaltung wird komplexer, wenn die Zahl der Mitwirkenden, Unternehmen, Standorte, Dokumente und Prüfungsschritte zunimmt.

In diesen Situationen können veränderte Formeln, Dateiduplikate und getrennt gespeicherte Quellen die Zuverlässigkeit des Berichts verringern und den Zeitaufwand für die Aktualisierung erhöhen.

Metrikflow für die VSME-Berichterstattung

Metrikflow ist eine Software für die Nachhaltigkeitsberichterstattung, die es Unternehmen ermöglicht, die vom VSME geforderten Informationen in einer zentralen Umgebung zu verwalten.

Aufgaben können den relevanten Unternehmensbereichen mit definierten Verantwortlichkeiten und Fristen zugewiesen werden. Die Plattform unterstützt die Konsolidierung von Daten mehrerer Standorte oder Einheiten, das Anhängen von Belegen und die Überwachung des Berichtsfortschritts.

Berechnungsfunktionen unterstützen das Management von Umweltindikatoren, während historische Aufzeichnungen Daten, Quellen und Ergebnisse aus früheren Berichtszeiträumen sichern.

Die gesammelten Informationen können wiederverwendet werden, um Kunden, Banken und anderen Geschäftspartnern zu antworten, wodurch die Notwendigkeit entfällt, für jede Anfrage einen separaten Datenerfassungsprozess zu starten.

Die Wahl der VSME-Software sollte daher beim Berichtsprozess des Unternehmens ansetzen: die Anzahl der beteiligten Personen, die Komplexität des Berichtsumfangs, die Häufigkeit der Anfragen und die Notwendigkeit, den Bericht im Zeitverlauf zu aktualisieren. Eine strukturierte Plattform macht diese Schritte kontrollierter, messbarer und wiederholbarer und unterstützt gleichzeitig den Übergang vom VSME zum neuen Freiwilligen Standard.

MITWIRKENDE

Porträtfoto Sharon Ridolfo

Sharon Ridolfo

ESG-Spezialist

Mit ihrem Hintergrund in der internationalen Umweltforschung verfügt Sharon über fundierte Kenntnisse in der Datenanalyse und Emissionsüberwachung, wobei ihr Schwerpunkt auf der Untersuchung von Luftschadstoffen und Umweltauswirkungen liegt. Nachdem sie Forschungsaktivitäten im Rahmen von europäischen Horizon-2020-Projekten koordiniert sowie Überwachungspläne und Umweltrisikobewertungen entwickelt hat, befasst sie sich nun mit ESG- und Nachhaltigkeitsberichterstattung. Dabei unterstützt sie Unternehmen bei der Strukturierung solider, messbarer Daten, die mit den gängigen Referenzstandards übereinstimmen. Mit ihrer lebensfrohen und tatkräftigen Art engagiert sie sich leidenschaftlich für den Tierschutz und die Umwelt – Werte, die auch ihr berufliches Handeln prägen. Themenschwerpunkte: ESG-Berichterstattung, Nachhaltigkeitsberichterstattung, Umwelt-KPIs, Emissionsüberwachung, Klimawandel, Umweltdatenanalyse.

No headings found on page

Bleiben Sie auf dem Laufenden mit Metrikflow Insights!

Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Die führende Softwarelösung für
Nachhaltigkeitsmanager.

Die führende Softwarelösung für Nachhaltigkeitsmanager.

Kundenorientiert

Daten korrekt

Basiert auf smarter Technologie

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity

Kontaktieren Sie uns

Die einzige Plattform, die Sie jemals für das Management von ESG und Compliance benötigen.

Datensicherheit

Messbare Wirkung

KI- und ESG-Experten

Messbare Wirkung

KI- und ESG-Experten

Datensicherheit

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity