Lösungen

Ressourcen

Nachhaltigkeitsberichterstattung

Nachhaltigkeitsberichterstattung

Was sind die ESRS: Standards und Änderungen bei der Überarbeitung 2026

Was sind die ESRS: Standards und Änderungen bei der Überarbeitung 2026

Ein Leitfaden für Unternehmen, aktualisiert im Juli 2026

Porträtfoto Sharon Ridolfo
Sharon Ridolfo
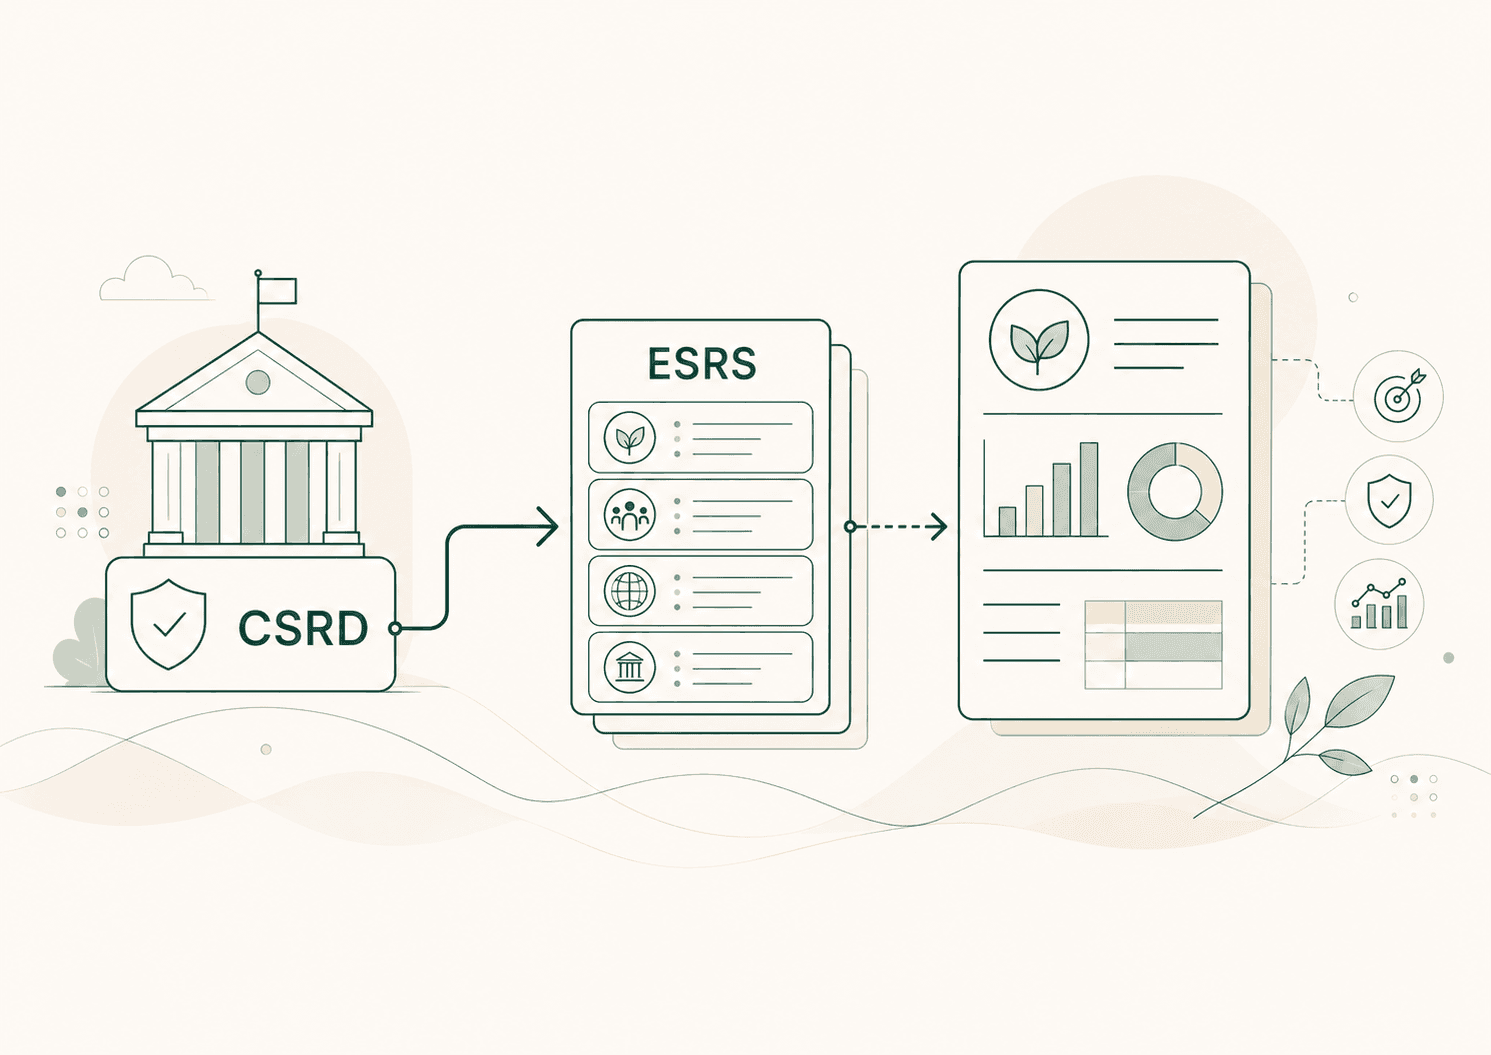
Grafik, die zeigt, wie der CSRD-Regulierungsrahmen zu den ESRS-Standards führt, welche wiederum die Daten strukturieren, die für die Erstellung eines betrieblichen Nachhaltigkeitsberichts verwendet werden.

Was sind die ESRS und wofür steht das Akronym?

ESRS steht für European Sustainability Reporting Standards (Europäische Standards für die Nachhaltigkeitsberichterstattung). Sie wurden eingeführt, um eine einheitliche Struktur für die Nachhaltigkeitsberichterstattung von Unternehmen zu schaffen und Informationen in der gesamten Europäischen Union besser vergleichbar zu machen.

Infographic explaining the ESRS structure, including their purpose, EFRAG’s role, ESRS 1 and 2, and the environmental, social and governance standards.

Die Standards übertragen die allgemeinen Verpflichtungen der Corporate Sustainability Reporting Directive (CSRD) in konkrete Offenlegungsanforderungen. Die CSRD legt fest, welche Unternehmen berichtspflichtig sind und welche allgemeinen Grundsätze sie befolgen müssen. Die ESRS bestimmen, welche Informationen bewertet werden müssen, wie sie strukturiert sein sollten und welche Erläuterungen den veröffentlichten Daten beizufügen sind.

Die Nachhaltigkeitsberichterstattung muss den Lesern ermöglichen, die Auswirkungen des Unternehmens auf Mensch und Umwelt sowie die nachhaltigkeitsbezogenen Risiken und Chancen zu verstehen, die sich auf dessen Finanzlage, Cashflows, Kapitalzugang und operative Kontinuität auswirken können.

Diese beiden Perspektiven erklären, warum die ESRS verlangen, dass Umwelt-, Sozial- und Governance-Informationen mit dem Geschäftsmodell des Unternehmens verknüpft werden. Ein Zahlenwert muss mit ausreichend Kontext versehen sein, um seinen Erfassungsbereich, die Berechnungsmethode, die zugrunde liegenden Annahmen und die Beziehung zu Unternehmensrichtlinien, -maßnahmen und -zielen nachvollziehen zu können.

Die fachliche Ausarbeitung der Standards liegt bei der EFRAG, einer unabhängigen Organisation, die die Europäische Kommission in Fragen der Finanz- und Nachhaltigkeitsberichterstattung berät. Die Kommission verabschiedet die ESRS anschließend durch delegierte Rechtsakte. Das erste Set wurde mit der Delegierten Verordnung (EU) 2023/2772 eingeführt, die im offiziellen Text auf EUR-Lex abrufbar ist.

Die Beziehung zwischen der EFRAG und den ESRS ist daher fachlicher und nicht gesetzgeberischer Natur: Die EFRAG erarbeitet Vorschläge und Leitfäden zur Umsetzung, während die Europäische Kommission für die formelle Verabschiedung zuständig ist. Die von der EFRAG veröffentlichten Umsetzungsleitlinien behandeln die doppelte Wesentlichkeit, die Wertschöpfungskette und die Liste der ESRS-Datenpunkte.

Für Unternehmen bedeutet diese Struktur, dass die Vorbereitung lange vor dem Verfassen des eigentlichen Berichts beginnen muss. Zuständigkeiten, Datenquellen, Kontrollen und Aktualisierungsintervalle sollten bereits während des Berichtsjahres definiert werden, anstatt den gesamten Erfassungsprozess auf die Wochen vor der Veröffentlichung zu konzentrieren.

Welche verschiedenen ESRS-Standards gibt es?

Die ESRS-Struktur umfasst zwei übergreifende Standards und zehn themenspezifische Standards.

ESRS 1 – Allgemeine Anforderungen legt die Grundsätze fest, die Unternehmen bei der Erstellung ihrer Nachhaltigkeitserklärung anwenden müssen. Er behandelt die doppelte Wesentlichkeit, die Berichtsgrenzen, die Wertschöpfungskette, Zeithorizonte, die Verwendung von Schätzungen sowie die qualitativen Merkmale der berichteten Informationen.

ESRS 2 – Allgemeine Angaben definiert die übergreifenden Angaben, die Unternehmen bereitstellen müssen. Er umfasst die Bereiche Governance, Strategie, das Geschäftsmodell, den Prozess der Wesentlichkeitsbeurteilung sowie die Art und Weise, wie die Organisation Auswirkungen, Risiken und Chancen steuert.

Die fünf Umweltstandards decken die wesentlichen Themen im Zusammenhang mit Geschäftstätigkeiten und natürlichen Ressourcen ab:

  • ESRS E1: Klimawandel

  • ESRS E2: Umweltverschmutzung

  • ESRS E3: Wasser- und Meeresressourcen

  • ESRS E4: Biologische Vielfalt und Ökosysteme

  • ESRS E5: Ressourcennutzung und Kreislaufwirtschaft

Die Sozialstandards umfassen ESRS S1 zu den eigenen Mitarbeitern, ESRS S2 zu Arbeitskräften in der Wertschöpfungskette, ESRS S3 zu betroffenen Gemeinschaften und ESRS S4 zu Verbrauchern und Endnutzern.

Der Bereich Governance wird durch ESRS G1 abgedeckt, der sich auf die Unternehmensführung konzentriert. Er behandelt Themen wie Unternehmenskultur, Korruptionsbekämpfung, Lieferantenbeziehungen und Zahlungspraktiken.

Die Aufnahme eines Themas in die ESRS-Architektur verpflichtet ein Unternehmen nicht automatisch dazu, jede in diesem Standard enthaltene Angabe zu veröffentlichen. Das Unternehmen muss zunächst ermitteln, welche Themen wesentlich sind, und anschließend die anwendbaren Offenlegungsanforderungen identifizieren.

Bei Konzernen, die über mehrere Einheiten, Standorte oder geografische Regionen hinweg tätig sind, muss die Bewertung die Unterschiede innerhalb der Organisation widerspiegeln. Ein Thema kann nur für einen Teil des Konsolidierungskreises wesentlich sein. Die Gruppe muss daher einheitliche Konsolidierungskriterien anwenden und gleichzeitig ausreichend detaillierte Angaben beibehalten, um die spezifischen Umstände zu erläutern, die das Gesamtergebnis beeinflussen.

Die ESRS können auch im Verhältnis zu anderen Berichtsrahmen bewertet werden. Der Vergleich zwischen GRI und ESRS ist besonders relevant für Organisationen, die bereits vor der Einführung der CSRD die GRI-Standards genutzt haben. Beide Rahmenwerke decken mehrere gemeinsame Themen ab, wenngleich die ESRS zusätzliche Anforderungen aus EU-Vorschriften und dem Grundsatz der doppelten Wesentlichkeit enthalten.

Für Unternehmen, die nicht in den Anwendungsbereich der CSRD fallen, bietet der VSME-Berichtsstandard einen verhältnismäßigeren, freiwilligen Rahmen. KMU können ihn nutzen, um ESG-Informationen zu strukturieren und Anfragen von Kunden, Banken sowie größeren Unternehmen in ihrer Wertschöpfungskette zu beantworten, ohne das vollständige ESRS-Rahmenwerk anwenden zu müssen.

Die ESRS-Überarbeitung von 2026: Was ändert sich?

Die im Juli 2026 von der Europäischen Kommission verabschiedete Überarbeitung geht auf Schwierigkeiten ein, die bei der ersten Anwendung der Standards festgestellt wurden. Das überarbeitete Regelwerk ist kürzer, ordnet mehrere Anforderungen neu und führt Flexibilitäten ein, die darauf abzielen, den Verwaltungsaufwand zu verringern und gleichzeitig relevante, verlässliche und vergleichbare Informationen zu wahren.

Die Überarbeitung ist Teil des umfassenderen Prozesses zur administrativen Entlastung im Zusammenhang mit dem EU-Omnibus-Paket, das sich sowohl auf den Umfang als auch auf den Zeitplan der Anforderungen an die Nachhaltigkeitsberichterstattung ausgewirkt hat.
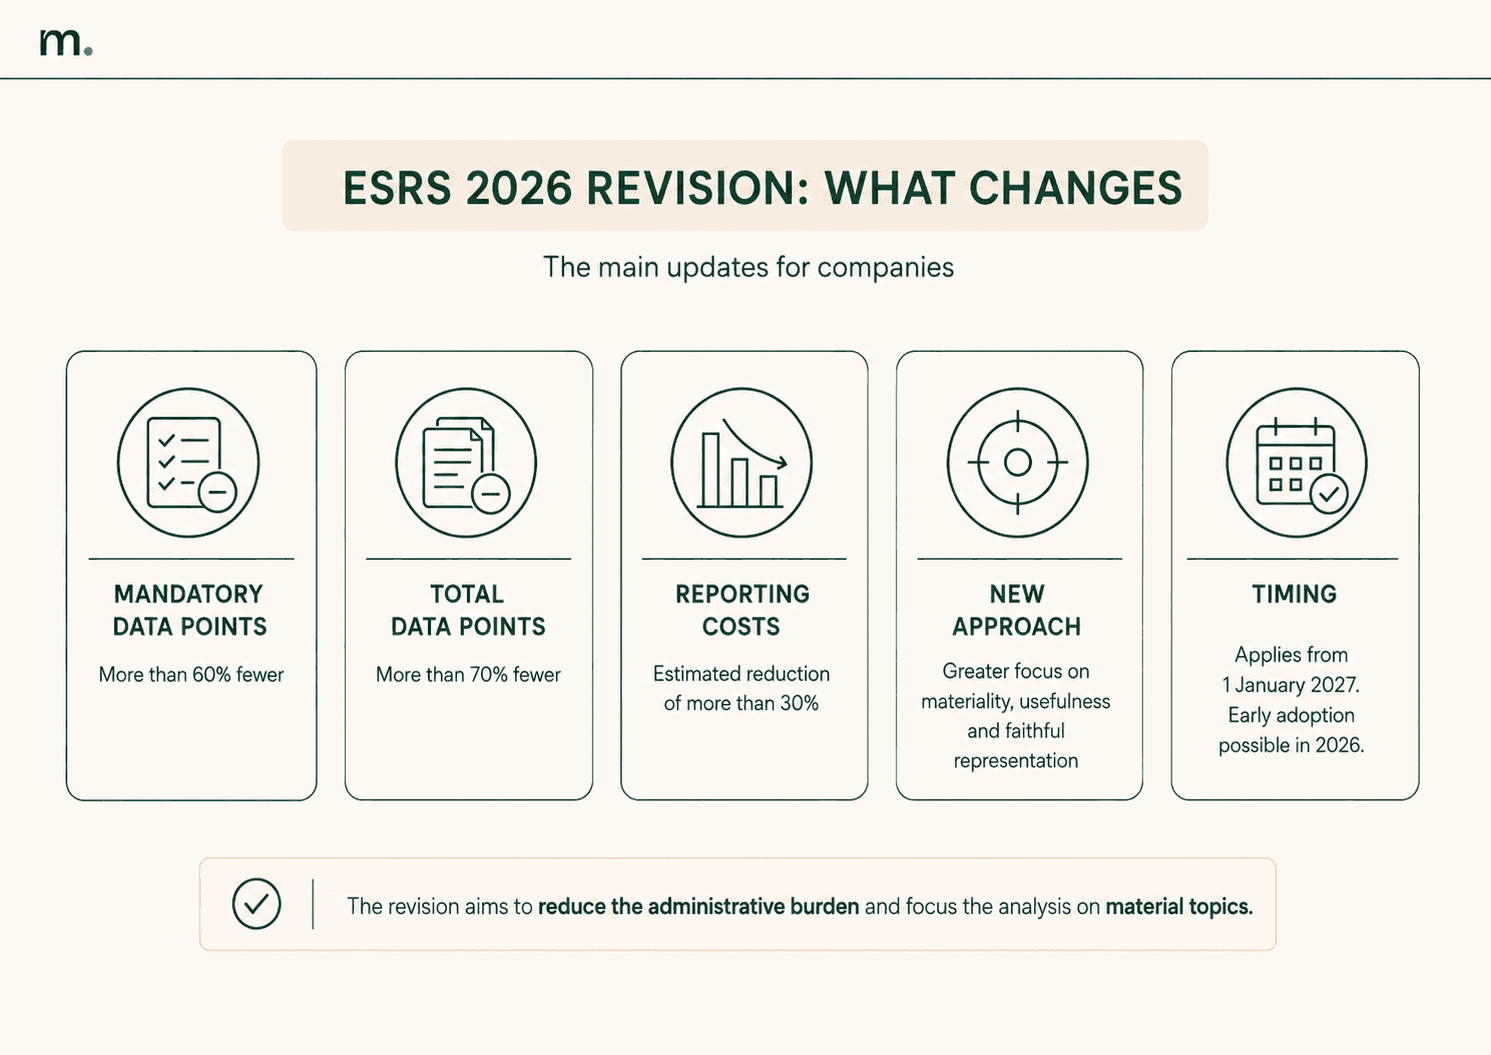
Infographic summarizing the main changes in the 2026 ESRS revision, including fewer data points, lower reporting costs, a new materiality approach and application from 2027.

Nach Angaben der Europäischen Kommission reduzieren die überarbeiteten Standards die verpflichtenden Datenpunkte um mehr als 60 % und die Gesamtzahl der Datenpunkte um mehr als 70 %. Es wird erwartet, dass die Änderungen die Berichtskosten pro Unternehmen um mehr als 30 % senken.

Während eines von Metrikflow in Zusammenarbeit mit der EFRAG organisierten Webinars hob Michele Dicorato von der EFRAG drei Prinzipien hervor, die im Mittelpunkt des überarbeiteten Rahmenwerks stehen: Wesentlichkeit, getreue Darstellung und die Nützlichkeit von Informationen.

Diese Prinzipien verlangen von Unternehmen, dass sie begründen, warum eine Angabe von Bedeutung ist und wie sie zu einem zutreffenden Verständnis der Organisation beiträgt. Die Überarbeitung zielt darauf ab, Berichte zu vermeiden, die aus einer Aneinanderreihung formal korrekter Datenpunkte bestehen, welche jedoch kaum einen Bezug zum Geschäftsmodell und den Managemententscheidungen des Unternehmens aufweisen.

Eine wesentliche Änderung betrifft die Bewertung der doppelten Wesentlichkeit. Die überarbeiteten Standards verdeutlichen die Anwendung eines Top-down-Ansatzes, bei dem das Management von seinen Kenntnissen über das Unternehmen, dessen Aktivitäten und die wichtigsten Auswirkungen, Risiken und Chancen ausgeht.

Michele Dicorato betonte, dass dieser Ansatz eine größere Verantwortung auf das Management überträgt. Die Bewertung darf sich nicht auf das mechanische Ausfüllen einer langen Checkliste beschränken. Ihre Schlussfolgerungen müssen durch verlässliche, vergleichbare und überprüfbare Informationen gestützt werden.

Die Überarbeitung bringt auch Vereinfachungen für schwer aus der Wertschöpfungskette zu beschaffende Informationen, für im Berichtsjahr durchgeführte Akquisitionen und Veräußerungen sowie für unbedeutende Aktivitäten mit sich. Einige Darstellungsanforderungen wurden ebenfalls präzisiert, einschließlich der Möglichkeit, zu Beginn der Nachhaltigkeitserklärung eine Zusammenfassung für die Geschäftsleitung (Executive Summary) einzufügen.

Die Erfahrungen der Evoca Group

Der Beitrag von Giusi Bonini, Chief Sustainability Officer bei der Evoca Group, veranschaulicht die operativen Auswirkungen des vorherigen Rahmenwerks. Zur Vorbereitung auf die CSRD führte die Gruppe eine Wesentlichkeitsanalyse durch, die zu mehr als 1.200 Datenpunkten führte, welche analysiert und potenziell berichtet werden mussten.

Für eine Organisation mit vier Produktionsstätten und mehr als fünfzehn Vertriebsgesellschaften lenkte dieser Detaillierungsgrad einen beträchtlichen Teil der verfügbaren Ressourcen auf das Auffinden und Erfassen von Informationen. Laut Bonini verbesserten viele der geforderten Angaben das Verständnis des Unternehmens und seiner Ziele im Verhältnis zum erforderlichen Aufwand nicht wesentlich.

Ihre Einschätzung der Überarbeitung fällt daher positiv aus, da das neue Rahmenwerk es Unternehmen ermöglicht, ihre Analyse auf wirklich relevante Informationen zu konzentrieren. Ihrer Erfahrung nach hilft die Reduzierung der Datenpunkte dabei, den Gesamtblick auf das Unternehmen wiederzuerlangen, ohne den Stellenwert von Messungen und Leistungsindikatoren zu schmälern.

Die von Unternehmen bereits geleistete Arbeit bleibt dennoch wertvoll. Die Erfassung von Daten zur Vorbereitung auf die CSRD macht deutlich, welche Informationen verfügbar sind, wo sie gespeichert werden und wer dafür verantwortlich ist. Unternehmen können dieses System an die überarbeiteten Standards anpassen, indem sie unnötige Tätigkeiten streichen und gleichzeitig jene Prozesse beibehalten, die Managemententscheidungen, interne Kontrollen und Unternehmensziele unterstützen.

Die überarbeiteten Standards werden für Geschäftsjahre verpflichtend, die am oder nach dem 1. Januar 2027 beginnen. Unternehmen, die für das Geschäftsjahr 2026 berichten, können sich für eine freiwillige vorzeitige Anwendung entscheiden. Die geltenden Übergangsbestimmungen und der überarbeitete Text können im delegierten Rechtsakt der Europäischen Kommission auf EUR-Lex eingesehen werden.

Mit Stand vom 23. Juli 2026 wurde der delegierte Rechtsakt von der Kommission angenommen und dem Europäischen Parlament sowie dem Rat zur Prüfung vorgelegt. Seine endgültige Anwendung blieb vom Abschluss dieses Verfahrens und der Veröffentlichung im Amtsblatt der Europäischen Union abhängig.

Um den Übergang vorzubereiten, können Unternehmen die beiden Fassungen der Standards vergleichen und ihre Datenpunkte in vier Kategorien einteilen: bestätigt, geändert, zusammengefasst und entfernt. Diese Analyse ermöglicht es, Verantwortlichkeiten und Abläufe zu aktualisieren, ohne die Erfassung weiterhin nützlicher Informationen zu unterbrechen.

Sehen Sie sich das Webinar zu den überarbeiteten ESRS an

Metrikflow hat die Überarbeitung mit Michele Dicorato von der EFRAG und Giusi Bonini, Chief Sustainability Officer bei der Evoca Group, erörtert. Die Session beleuchtet die wichtigsten Neuerungen und deren betriebliche Konsequenzen für Unternehmen, die bereits mit den Vorbereitungen für die CSRD-Berichterstattung begonnen haben.
Webinar banner for “Unlock the New ESRS: What Companies Need to Know,” featuring EU flags and speakers Giusi Bonini, Michele Dicorato and Alessandro Nora, with Evoca Group and EFRAG.

Vollständiges Webinar ansehen: „Unlock the New ESRS: What Companies Need to Know“

ESRS E1: Was deckt der Klimastandard ab?

ESRS E1 regelt die Offenlegungen im Zusammenhang mit dem Klimawandel. Für viele Unternehmen ist er einer der anspruchsvollsten Standards, da er Umweltdaten, Produktionsprozesse, Beschaffung, Logistik, Investitionen und Finanzplanung miteinander verknüpft.

Der Standard befasst sich mit der Eindämmung des Klimawandels und der Anpassung an diesen. Unternehmen müssen die beschlossenen Strategien, die umgesetzten Maßnahmen, die zugewiesenen Ressourcen und die gesetzten Ziele beschreiben. Gegebenenfalls müssen sie auch ihren Transformationsplan darlegen und erläutern, wie dieser mit der Unternehmensstrategie zusammenhängt.

Ein wesentlicher Teil des ESRS E1 betrifft die Messung von Treibhausgasemissionen. Unternehmen müssen ein konsistentes Inventar der Scope-1-, Scope-2- und Scope-3-Emissionen erstellen und dabei Organisationsgrenzen, Quellen, Emissionsfaktoren und Berechnungsmethoden festlegen.

Scope 1 umfasst direkte Emissionen aus Quellen, die sich im Besitz oder unter der Kontrolle des Unternehmens befinden. Scope 2 umfasst indirekte Emissionen im Zusammenhang mit eingekaufter Energie. Scope 3 beinhaltet sonstige indirekte Emissionen entlang der gesamten Wertschöpfungskette, einschließlich solcher aus eingekauften Waren und Dienstleistungen, Transport, Geschäftsreisen, der Nutzung verkaufter Produkte und der Entsorgung am Ende des Lebenszyklus.

Eine detailliertere Erläuterung der drei Kategorien finden Sie im Metrikflow-Leitfaden zu Scope-1-, 2- und 3-Emissionen.

ESRS E1 beinhaltet zudem Angaben zum Energieverbrauch, zum Energiemix, zur Emissionsintensität und zu klimabezogenen Risiken. Physische Risiken können durch Extremwetterereignisse oder langfristige Veränderungen der Klimabedingungen entstehen. Übergangsrisiken können sich aus gesetzlichen Vorschriften, Technologien, Marktentwicklungen oder dem CO2-Preis ergeben.

Die Qualität der Berichterstattung hängt davon ab, ob Leistungsveränderungen korrekt interpretiert werden können. Eine Emissionsminderung sollte stets im Verhältnis zum Basisjahr, zu Änderungen der Berichtsgrenzen, zu Produktionsvolumina und zu umgesetzten Maßnahmen bewertet werden. Ohne diese Informationen ist es schwierig, echte operative Verbesserungen von Reduktionen zu unterscheiden, die lediglich auf die Veräußerung eines Geschäftsbereichs oder einen Produktionsrückgang zurückzuführen sind.

Die Vorbereitung auf ESRS E1 erfordert daher aktuelle Daten, die bis zu ihrer ursprünglichen Quelle zurückverfolgt werden können. Energierechnungen, Verbrauchsaufzeichnungen, Einkaufsmengen, Anlagenregister und Logistikdaten sollten nach einheitlichen Kriterien erhoben werden. Schätzungen sind zulässig, wenn keine Primärdaten verfügbar sind, sofern die Methode dokumentiert und konsistent angewendet wird.

Doppelte Wesentlichkeit und Datenpunkte: Wie werden die ESRS angewendet?

Die ESRS-Wesentlichkeitsanalyse ermittelt, welche Nachhaltigkeitsthemen für die Berichterstattung relevant sind. Sie berücksichtigt dabei die Wesentlichkeit der Auswirkungen (Impact Materiality) und die finanzielle Wesentlichkeit (Financial Materiality).

Die Wesentlichkeit der Auswirkungen untersucht die tatsächlichen oder potenziellen, positiven und negativen Auswirkungen, die das Unternehmen auf Mensch und Umwelt hat. Die Bewertung berücksichtigt das Ausmaß der Auswirkung und bei potenziellen Auswirkungen die Eintrittswahrscheinlichkeit.

Die finanzielle Wesentlichkeit betrachtet nachhaltigkeitsbezogene Risiken und Chancen, welche die Ertragslage, die Finanzlage, die Cashflows, den Kapitalzugang oder die Kapitalkosten des Unternehmens beeinflussen könnten.
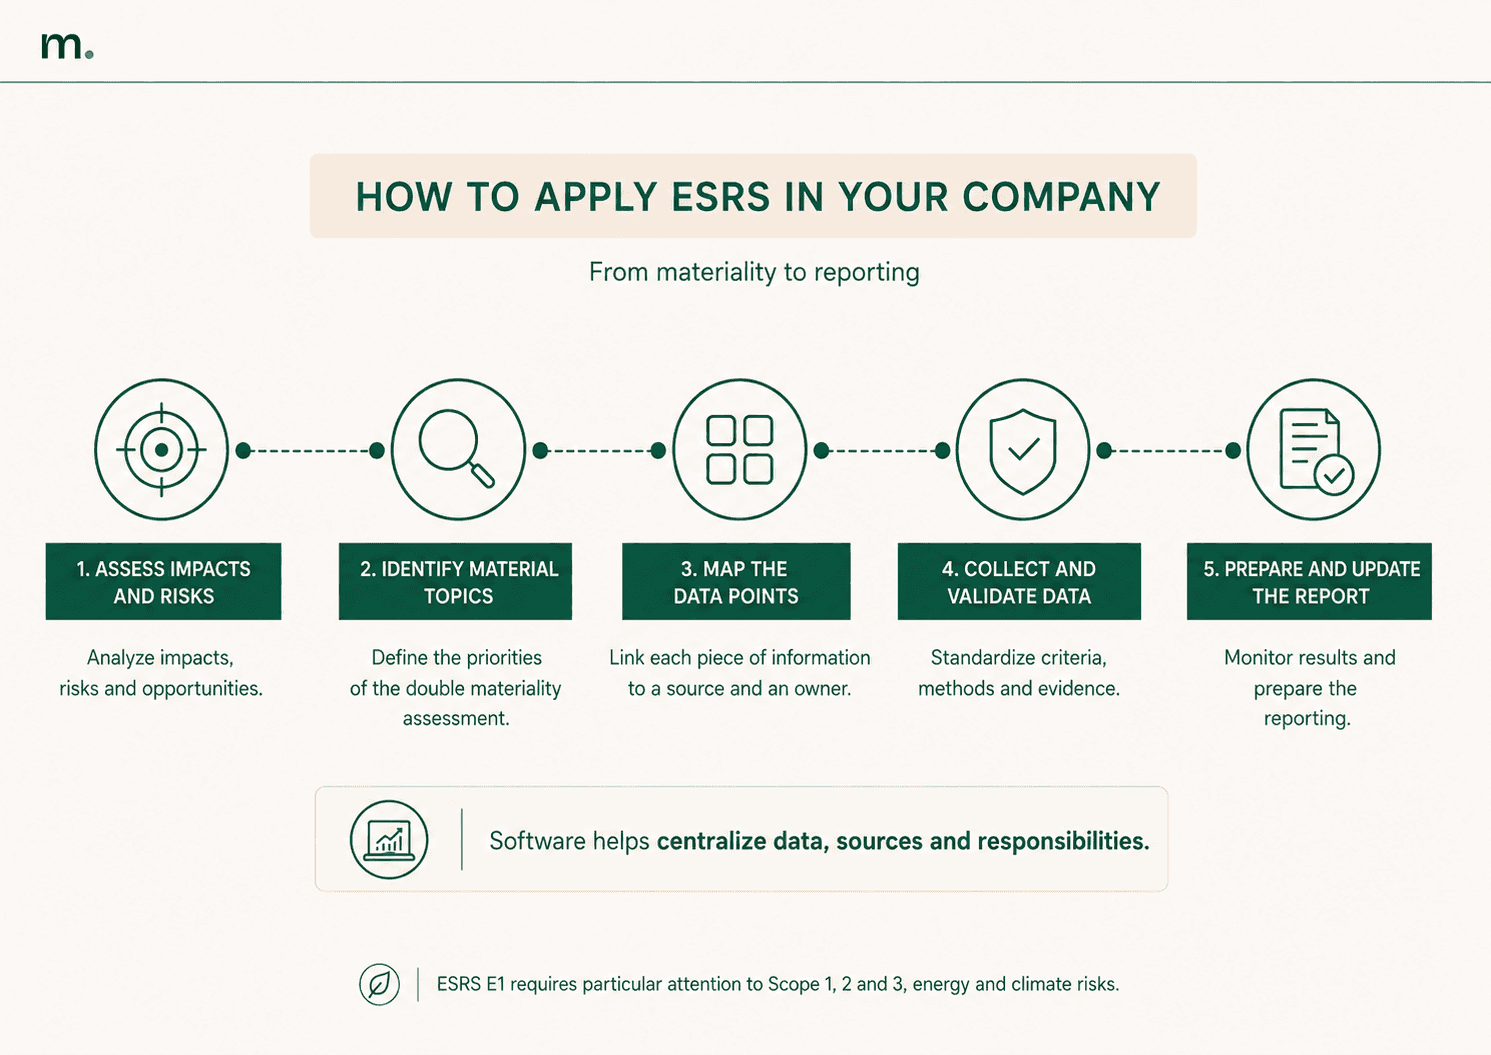
Five-step infographic on how to apply ESRS in a company, from impact and risk assessment to double materiality, data point mapping, data collection and report preparation.

Ein Thema ist wesentlich, wenn es die Kriterien aus mindestens einer der beiden Perspektiven erfüllt. Wasserknappheit kann beispielsweise sowohl eine Umweltauswirkung im Zusammenhang mit den Wasserentnahmen des Unternehmens als auch ein finanzielles Risiko für eine Produktionsstätte in einer Region mit Wasserstress darstellen.

Die Analyse muss die tatsächliche Geschäftstätigkeit der Organisation widerspiegeln. Branche, Standort der Produktionsstätten, Rohstoffabhängigkeiten, die Zusammensetzung der Belegschaft und die Struktur der Wertschöpfungskette beeinflussen die Exposition des Unternehmens. Eine standardisierte Wesentlichkeitsmatrix kann eine auf die spezifischen Merkmale des Unternehmens zugeschnittene Bewertung nicht ersetzen.

Während des Webinars zu den überarbeiteten ESRS beschrieb Giusi Bonini die Wesentlichkeitsbeurteilung als Führungsaufgabe, die vom Unternehmen verlangt, Verantwortung für seine Schlussfolgerungen zu übernehmen. Diese Interpretation deckt sich mit dem Top-down-Ansatz: Die Unternehmensführung legt die Prioritäten fest, während die operativen Bereiche die unterstützenden Daten und Nachweise liefern.

Schritt-für-Schritt-Anleitung zur ESRS-Konformität Ihres Unternehmens

Sobald die Rolle der doppelten Wesentlichkeit verstanden ist, kann der Prozess in eine Reihe konkreter Maßnahmen übersetzt werden. Die Datenerfassung sollte erst beginnen, wenn der Berichtsumfang definiert ist und das Unternehmen festgestellt hat, welche Nachhaltigkeitsaspekte tatsächlich wesentlich sind.

In der Praxis lässt sich das Vorgehen in fünf Hauptschritte gliedern:

  1. Berichtsumfang festlegen, indem ermittelt wird, welche Einheiten, Aktivitäten, Standorte und Abschnitte der Wertschöpfungskette einbezogen werden müssen.

  2. Auswirkungen, Risiken und Chancen identifizieren, die mit den Aktivitäten und dem operativen Umfeld des Unternehmens verknüpft sind.

  3. Wesentlichkeitsanalyse durchführen, unter Berücksichtigung der Auswirkungen des Unternehmens auf Mensch und Umwelt sowie der nachhaltigkeitsbezogenen Risiken und Chancen, die finanzielle Folgen haben können.

  4. Relevante Offenlegungen und Datenpunkte bestimmen, diese mit den im Unternehmen bereits vorhandenen Informationen abgleichen und fehlende Daten, Quellen sowie Zuständigkeiten aufdecken.

  5. Datenerfassung und -validierung strukturieren, um durch einheitliche Kriterien sicherzustellen, dass die Informationen rückverfolgbar, prüfbar und berichtsreif sind.


Nachdem die wesentlichen Themen identifiziert wurden, bestimmt das Unternehmen, welche Informationen berichtet werden müssen. ESRS-Datenpunkte sind die einzelnen, in den Standards definierten Informationselemente. Sie können aus Zahlenwerten, qualitativen Beschreibungen, Methodiken, Richtlinien, Maßnahmen oder Zielwerten bestehen.

Um diese effizient zu verwalten, sollte jeder Datenpunkt mit dem entsprechenden Standard, der berichtenden Einheit, der zuständigen Fachabteilung, der Quelle, der Methodik und dem Validierungsstatus verknüpft werden. Dieses Mapping erleichtert es, fehlende Informationen, ungeklärte Zuständigkeiten und Berechnungsunterschiede zwischen Gesellschaften innerhalb desselben Konzerns zu identifizieren.

Die Digitalisierung kann diesen Prozess unterstützen, indem sie Informationen bündelt und die Beziehung zwischen Datenpunkten, Quellen, Einheiten und verantwortlichen Personen aufrechterhält. Software für die Nachhaltigkeitsberichterstattung kann die Datenerfassung nach den ESRS strukturieren, einheitliche Methodiken anwenden und den Status von Fertigstellung und Freigabe überwachen. Für Konzerne mit mehreren Standorten, Tochtergesellschaften und Abteilungen verringert dies den manuellen Arbeitsaufwand, unterstützt die Konsolidierung und hält die für Prüfungs- und Assurance-Zwecke erforderlichen Nachweise in einer revisionssicheren Umgebung vor. (metrikflow.com)

Bonini wies zudem darauf hin, dass ein Großteil der für die Nachhaltigkeitsberichterstattung benötigten Informationen bereits im Unternehmen vorhanden ist, jedoch verteilt über verschiedene Systeme und Abteilungen liegt. Die operative Herausforderung besteht häufig darin, die Eigentümer der Informationen zu identifizieren, die Datenquellen zusammenzuführen und sicherzustellen, dass einheitliche Kriterien angewendet werden.

Eine externe Prüfung (Assurance) kann dazu beitragen, diesen Prozess abzusichern. Die Evoca Group unterzog ihren zweiten Nachhaltigkeitsbericht einer prüferischen Durchsicht mit begrenzter Sicherheit (Limited Assurance), obwohl dazu noch keine gesetzliche Verpflichtung bestand. Dieser Prozess half dem Konzern, die Verlässlichkeit der Angaben zu überprüfen und die Verantwortlichkeiten für die einzelnen Datenpunkte zu schärfen.

Die Nachhaltigkeitsberichterstattung kann somit als regelmäßige Managementprüfung genutzt werden. Sie ermöglicht es Unternehmen, ihre Leistung mit den Zielvorgaben abzugleichen, Abweichungen zu analysieren und Prioritäten für das Folgejahr festzulegen. Damit dies funktioniert, müssen Indikatoren in Entscheidungsprozesse integriert werden, anstatt sie nur als bloße Pflichtangaben für den fertigen Bericht zu behandeln.

Die Überarbeitung von 2026 reduziert zwar das Datenvolumen der geforderten Angaben, jedoch bleiben methodische Konsistenz, Rückverfolgbarkeit und die Fähigkeit, Veränderungen im Zeitverlauf zu begründen, von zentraler Bedeutung. Der erste praktische Schritt besteht darin, die anwendbaren Datenpunkte mit den bestehenden Prozessen abzugleichen. Dieser Soll-Ist-Vergleich zeigt auf, welche Informationen beibehalten werden können, welche aktualisiert werden müssen und welche Arbeitsschritte entfallen oder vereinfacht werden können.

Die ESRS bzw. European Sustainability Reporting Standards legen die Nachhaltigkeitsinformationen fest, die Unternehmen, die der CSRD unterliegen, in ihre Berichterstattung aufnehmen müssen. Sie bestimmen, welche Themen bewertet werden müssen, welche Kriterien anzuwenden sind und welche qualitativen und quantitativen Informationen offengelegt werden sollten.

Die Berichterstattung nach den ESRS erfordert zunächst, dass Unternehmen den Umfang jedes Datenpunkts definieren, konsistente Methoden anwenden und eine dokumentierte Historie der Nachweise führen, die zur Überprüfung der Informationen erforderlich sind.

Am 3. Juli 2026 verabschiedete die Europäische Kommission eine vereinfachte Fassung der Standards. Die Überarbeitung reduziert die Anzahl der Datenpunkte, führt zusätzliche Flexibilität ein und ändert einige Aspekte der Wesentlichkeitsanalyse (Double Materiality Assessment). Die überarbeiteten ESRS gelten für Geschäftsjahre, die am oder nach dem 1. Januar 2027 beginnen, wobei eine vorzeitige Anwendung für das Geschäftsjahr 2026 möglich ist.

Was sind die ESRS und wofür steht das Akronym?

ESRS steht für European Sustainability Reporting Standards (Europäische Standards für die Nachhaltigkeitsberichterstattung). Sie wurden eingeführt, um eine einheitliche Struktur für die Nachhaltigkeitsberichterstattung von Unternehmen zu schaffen und Informationen in der gesamten Europäischen Union besser vergleichbar zu machen.

Infographic explaining the ESRS structure, including their purpose, EFRAG’s role, ESRS 1 and 2, and the environmental, social and governance standards.

Die Standards übertragen die allgemeinen Verpflichtungen der Corporate Sustainability Reporting Directive (CSRD) in konkrete Offenlegungsanforderungen. Die CSRD legt fest, welche Unternehmen berichtspflichtig sind und welche allgemeinen Grundsätze sie befolgen müssen. Die ESRS bestimmen, welche Informationen bewertet werden müssen, wie sie strukturiert sein sollten und welche Erläuterungen den veröffentlichten Daten beizufügen sind.

Die Nachhaltigkeitsberichterstattung muss den Lesern ermöglichen, die Auswirkungen des Unternehmens auf Mensch und Umwelt sowie die nachhaltigkeitsbezogenen Risiken und Chancen zu verstehen, die sich auf dessen Finanzlage, Cashflows, Kapitalzugang und operative Kontinuität auswirken können.

Diese beiden Perspektiven erklären, warum die ESRS verlangen, dass Umwelt-, Sozial- und Governance-Informationen mit dem Geschäftsmodell des Unternehmens verknüpft werden. Ein Zahlenwert muss mit ausreichend Kontext versehen sein, um seinen Erfassungsbereich, die Berechnungsmethode, die zugrunde liegenden Annahmen und die Beziehung zu Unternehmensrichtlinien, -maßnahmen und -zielen nachvollziehen zu können.

Die fachliche Ausarbeitung der Standards liegt bei der EFRAG, einer unabhängigen Organisation, die die Europäische Kommission in Fragen der Finanz- und Nachhaltigkeitsberichterstattung berät. Die Kommission verabschiedet die ESRS anschließend durch delegierte Rechtsakte. Das erste Set wurde mit der Delegierten Verordnung (EU) 2023/2772 eingeführt, die im offiziellen Text auf EUR-Lex abrufbar ist.

Die Beziehung zwischen der EFRAG und den ESRS ist daher fachlicher und nicht gesetzgeberischer Natur: Die EFRAG erarbeitet Vorschläge und Leitfäden zur Umsetzung, während die Europäische Kommission für die formelle Verabschiedung zuständig ist. Die von der EFRAG veröffentlichten Umsetzungsleitlinien behandeln die doppelte Wesentlichkeit, die Wertschöpfungskette und die Liste der ESRS-Datenpunkte.

Für Unternehmen bedeutet diese Struktur, dass die Vorbereitung lange vor dem Verfassen des eigentlichen Berichts beginnen muss. Zuständigkeiten, Datenquellen, Kontrollen und Aktualisierungsintervalle sollten bereits während des Berichtsjahres definiert werden, anstatt den gesamten Erfassungsprozess auf die Wochen vor der Veröffentlichung zu konzentrieren.

Welche verschiedenen ESRS-Standards gibt es?

Die ESRS-Struktur umfasst zwei übergreifende Standards und zehn themenspezifische Standards.

ESRS 1 – Allgemeine Anforderungen legt die Grundsätze fest, die Unternehmen bei der Erstellung ihrer Nachhaltigkeitserklärung anwenden müssen. Er behandelt die doppelte Wesentlichkeit, die Berichtsgrenzen, die Wertschöpfungskette, Zeithorizonte, die Verwendung von Schätzungen sowie die qualitativen Merkmale der berichteten Informationen.

ESRS 2 – Allgemeine Angaben definiert die übergreifenden Angaben, die Unternehmen bereitstellen müssen. Er umfasst die Bereiche Governance, Strategie, das Geschäftsmodell, den Prozess der Wesentlichkeitsbeurteilung sowie die Art und Weise, wie die Organisation Auswirkungen, Risiken und Chancen steuert.

Die fünf Umweltstandards decken die wesentlichen Themen im Zusammenhang mit Geschäftstätigkeiten und natürlichen Ressourcen ab:

  • ESRS E1: Klimawandel

  • ESRS E2: Umweltverschmutzung

  • ESRS E3: Wasser- und Meeresressourcen

  • ESRS E4: Biologische Vielfalt und Ökosysteme

  • ESRS E5: Ressourcennutzung und Kreislaufwirtschaft

Die Sozialstandards umfassen ESRS S1 zu den eigenen Mitarbeitern, ESRS S2 zu Arbeitskräften in der Wertschöpfungskette, ESRS S3 zu betroffenen Gemeinschaften und ESRS S4 zu Verbrauchern und Endnutzern.

Der Bereich Governance wird durch ESRS G1 abgedeckt, der sich auf die Unternehmensführung konzentriert. Er behandelt Themen wie Unternehmenskultur, Korruptionsbekämpfung, Lieferantenbeziehungen und Zahlungspraktiken.

Die Aufnahme eines Themas in die ESRS-Architektur verpflichtet ein Unternehmen nicht automatisch dazu, jede in diesem Standard enthaltene Angabe zu veröffentlichen. Das Unternehmen muss zunächst ermitteln, welche Themen wesentlich sind, und anschließend die anwendbaren Offenlegungsanforderungen identifizieren.

Bei Konzernen, die über mehrere Einheiten, Standorte oder geografische Regionen hinweg tätig sind, muss die Bewertung die Unterschiede innerhalb der Organisation widerspiegeln. Ein Thema kann nur für einen Teil des Konsolidierungskreises wesentlich sein. Die Gruppe muss daher einheitliche Konsolidierungskriterien anwenden und gleichzeitig ausreichend detaillierte Angaben beibehalten, um die spezifischen Umstände zu erläutern, die das Gesamtergebnis beeinflussen.

Die ESRS können auch im Verhältnis zu anderen Berichtsrahmen bewertet werden. Der Vergleich zwischen GRI und ESRS ist besonders relevant für Organisationen, die bereits vor der Einführung der CSRD die GRI-Standards genutzt haben. Beide Rahmenwerke decken mehrere gemeinsame Themen ab, wenngleich die ESRS zusätzliche Anforderungen aus EU-Vorschriften und dem Grundsatz der doppelten Wesentlichkeit enthalten.

Für Unternehmen, die nicht in den Anwendungsbereich der CSRD fallen, bietet der VSME-Berichtsstandard einen verhältnismäßigeren, freiwilligen Rahmen. KMU können ihn nutzen, um ESG-Informationen zu strukturieren und Anfragen von Kunden, Banken sowie größeren Unternehmen in ihrer Wertschöpfungskette zu beantworten, ohne das vollständige ESRS-Rahmenwerk anwenden zu müssen.

Die ESRS-Überarbeitung von 2026: Was ändert sich?

Die im Juli 2026 von der Europäischen Kommission verabschiedete Überarbeitung geht auf Schwierigkeiten ein, die bei der ersten Anwendung der Standards festgestellt wurden. Das überarbeitete Regelwerk ist kürzer, ordnet mehrere Anforderungen neu und führt Flexibilitäten ein, die darauf abzielen, den Verwaltungsaufwand zu verringern und gleichzeitig relevante, verlässliche und vergleichbare Informationen zu wahren.

Die Überarbeitung ist Teil des umfassenderen Prozesses zur administrativen Entlastung im Zusammenhang mit dem EU-Omnibus-Paket, das sich sowohl auf den Umfang als auch auf den Zeitplan der Anforderungen an die Nachhaltigkeitsberichterstattung ausgewirkt hat.

Infographic summarizing the main changes in the 2026 ESRS revision, including fewer data points, lower reporting costs, a new materiality approach and application from 2027.

Nach Angaben der Europäischen Kommission reduzieren die überarbeiteten Standards die verpflichtenden Datenpunkte um mehr als 60 % und die Gesamtzahl der Datenpunkte um mehr als 70 %. Es wird erwartet, dass die Änderungen die Berichtskosten pro Unternehmen um mehr als 30 % senken.

Während eines von Metrikflow in Zusammenarbeit mit der EFRAG organisierten Webinars hob Michele Dicorato von der EFRAG drei Prinzipien hervor, die im Mittelpunkt des überarbeiteten Rahmenwerks stehen: Wesentlichkeit, getreue Darstellung und die Nützlichkeit von Informationen.

Diese Prinzipien verlangen von Unternehmen, dass sie begründen, warum eine Angabe von Bedeutung ist und wie sie zu einem zutreffenden Verständnis der Organisation beiträgt. Die Überarbeitung zielt darauf ab, Berichte zu vermeiden, die aus einer Aneinanderreihung formal korrekter Datenpunkte bestehen, welche jedoch kaum einen Bezug zum Geschäftsmodell und den Managemententscheidungen des Unternehmens aufweisen.

Eine wesentliche Änderung betrifft die Bewertung der doppelten Wesentlichkeit. Die überarbeiteten Standards verdeutlichen die Anwendung eines Top-down-Ansatzes, bei dem das Management von seinen Kenntnissen über das Unternehmen, dessen Aktivitäten und die wichtigsten Auswirkungen, Risiken und Chancen ausgeht.

Michele Dicorato betonte, dass dieser Ansatz eine größere Verantwortung auf das Management überträgt. Die Bewertung darf sich nicht auf das mechanische Ausfüllen einer langen Checkliste beschränken. Ihre Schlussfolgerungen müssen durch verlässliche, vergleichbare und überprüfbare Informationen gestützt werden.

Die Überarbeitung bringt auch Vereinfachungen für schwer aus der Wertschöpfungskette zu beschaffende Informationen, für im Berichtsjahr durchgeführte Akquisitionen und Veräußerungen sowie für unbedeutende Aktivitäten mit sich. Einige Darstellungsanforderungen wurden ebenfalls präzisiert, einschließlich der Möglichkeit, zu Beginn der Nachhaltigkeitserklärung eine Zusammenfassung für die Geschäftsleitung (Executive Summary) einzufügen.

Die Erfahrungen der Evoca Group

Der Beitrag von Giusi Bonini, Chief Sustainability Officer bei der Evoca Group, veranschaulicht die operativen Auswirkungen des vorherigen Rahmenwerks. Zur Vorbereitung auf die CSRD führte die Gruppe eine Wesentlichkeitsanalyse durch, die zu mehr als 1.200 Datenpunkten führte, welche analysiert und potenziell berichtet werden mussten.

Für eine Organisation mit vier Produktionsstätten und mehr als fünfzehn Vertriebsgesellschaften lenkte dieser Detaillierungsgrad einen beträchtlichen Teil der verfügbaren Ressourcen auf das Auffinden und Erfassen von Informationen. Laut Bonini verbesserten viele der geforderten Angaben das Verständnis des Unternehmens und seiner Ziele im Verhältnis zum erforderlichen Aufwand nicht wesentlich.

Ihre Einschätzung der Überarbeitung fällt daher positiv aus, da das neue Rahmenwerk es Unternehmen ermöglicht, ihre Analyse auf wirklich relevante Informationen zu konzentrieren. Ihrer Erfahrung nach hilft die Reduzierung der Datenpunkte dabei, den Gesamtblick auf das Unternehmen wiederzuerlangen, ohne den Stellenwert von Messungen und Leistungsindikatoren zu schmälern.

Die von Unternehmen bereits geleistete Arbeit bleibt dennoch wertvoll. Die Erfassung von Daten zur Vorbereitung auf die CSRD macht deutlich, welche Informationen verfügbar sind, wo sie gespeichert werden und wer dafür verantwortlich ist. Unternehmen können dieses System an die überarbeiteten Standards anpassen, indem sie unnötige Tätigkeiten streichen und gleichzeitig jene Prozesse beibehalten, die Managemententscheidungen, interne Kontrollen und Unternehmensziele unterstützen.

Die überarbeiteten Standards werden für Geschäftsjahre verpflichtend, die am oder nach dem 1. Januar 2027 beginnen. Unternehmen, die für das Geschäftsjahr 2026 berichten, können sich für eine freiwillige vorzeitige Anwendung entscheiden. Die geltenden Übergangsbestimmungen und der überarbeitete Text können im delegierten Rechtsakt der Europäischen Kommission auf EUR-Lex eingesehen werden.

Mit Stand vom 23. Juli 2026 wurde der delegierte Rechtsakt von der Kommission angenommen und dem Europäischen Parlament sowie dem Rat zur Prüfung vorgelegt. Seine endgültige Anwendung blieb vom Abschluss dieses Verfahrens und der Veröffentlichung im Amtsblatt der Europäischen Union abhängig.

Um den Übergang vorzubereiten, können Unternehmen die beiden Fassungen der Standards vergleichen und ihre Datenpunkte in vier Kategorien einteilen: bestätigt, geändert, zusammengefasst und entfernt. Diese Analyse ermöglicht es, Verantwortlichkeiten und Abläufe zu aktualisieren, ohne die Erfassung weiterhin nützlicher Informationen zu unterbrechen.

Sehen Sie sich das Webinar zu den überarbeiteten ESRS an

Metrikflow hat die Überarbeitung mit Michele Dicorato von der EFRAG und Giusi Bonini, Chief Sustainability Officer bei der Evoca Group, erörtert. Die Session beleuchtet die wichtigsten Neuerungen und deren betriebliche Konsequenzen für Unternehmen, die bereits mit den Vorbereitungen für die CSRD-Berichterstattung begonnen haben.

Webinar banner for “Unlock the New ESRS: What Companies Need to Know,” featuring EU flags and speakers Giusi Bonini, Michele Dicorato and Alessandro Nora, with Evoca Group and EFRAG.

Vollständiges Webinar ansehen: „Unlock the New ESRS: What Companies Need to Know“

ESRS E1: Was deckt der Klimastandard ab?

ESRS E1 regelt die Offenlegungen im Zusammenhang mit dem Klimawandel. Für viele Unternehmen ist er einer der anspruchsvollsten Standards, da er Umweltdaten, Produktionsprozesse, Beschaffung, Logistik, Investitionen und Finanzplanung miteinander verknüpft.

Der Standard befasst sich mit der Eindämmung des Klimawandels und der Anpassung an diesen. Unternehmen müssen die beschlossenen Strategien, die umgesetzten Maßnahmen, die zugewiesenen Ressourcen und die gesetzten Ziele beschreiben. Gegebenenfalls müssen sie auch ihren Transformationsplan darlegen und erläutern, wie dieser mit der Unternehmensstrategie zusammenhängt.

Ein wesentlicher Teil des ESRS E1 betrifft die Messung von Treibhausgasemissionen. Unternehmen müssen ein konsistentes Inventar der Scope-1-, Scope-2- und Scope-3-Emissionen erstellen und dabei Organisationsgrenzen, Quellen, Emissionsfaktoren und Berechnungsmethoden festlegen.

Scope 1 umfasst direkte Emissionen aus Quellen, die sich im Besitz oder unter der Kontrolle des Unternehmens befinden. Scope 2 umfasst indirekte Emissionen im Zusammenhang mit eingekaufter Energie. Scope 3 beinhaltet sonstige indirekte Emissionen entlang der gesamten Wertschöpfungskette, einschließlich solcher aus eingekauften Waren und Dienstleistungen, Transport, Geschäftsreisen, der Nutzung verkaufter Produkte und der Entsorgung am Ende des Lebenszyklus.

Eine detailliertere Erläuterung der drei Kategorien finden Sie im Metrikflow-Leitfaden zu Scope-1-, 2- und 3-Emissionen.

ESRS E1 beinhaltet zudem Angaben zum Energieverbrauch, zum Energiemix, zur Emissionsintensität und zu klimabezogenen Risiken. Physische Risiken können durch Extremwetterereignisse oder langfristige Veränderungen der Klimabedingungen entstehen. Übergangsrisiken können sich aus gesetzlichen Vorschriften, Technologien, Marktentwicklungen oder dem CO2-Preis ergeben.

Die Qualität der Berichterstattung hängt davon ab, ob Leistungsveränderungen korrekt interpretiert werden können. Eine Emissionsminderung sollte stets im Verhältnis zum Basisjahr, zu Änderungen der Berichtsgrenzen, zu Produktionsvolumina und zu umgesetzten Maßnahmen bewertet werden. Ohne diese Informationen ist es schwierig, echte operative Verbesserungen von Reduktionen zu unterscheiden, die lediglich auf die Veräußerung eines Geschäftsbereichs oder einen Produktionsrückgang zurückzuführen sind.

Die Vorbereitung auf ESRS E1 erfordert daher aktuelle Daten, die bis zu ihrer ursprünglichen Quelle zurückverfolgt werden können. Energierechnungen, Verbrauchsaufzeichnungen, Einkaufsmengen, Anlagenregister und Logistikdaten sollten nach einheitlichen Kriterien erhoben werden. Schätzungen sind zulässig, wenn keine Primärdaten verfügbar sind, sofern die Methode dokumentiert und konsistent angewendet wird.

Doppelte Wesentlichkeit und Datenpunkte: Wie werden die ESRS angewendet?

Die ESRS-Wesentlichkeitsanalyse ermittelt, welche Nachhaltigkeitsthemen für die Berichterstattung relevant sind. Sie berücksichtigt dabei die Wesentlichkeit der Auswirkungen (Impact Materiality) und die finanzielle Wesentlichkeit (Financial Materiality).

Die Wesentlichkeit der Auswirkungen untersucht die tatsächlichen oder potenziellen, positiven und negativen Auswirkungen, die das Unternehmen auf Mensch und Umwelt hat. Die Bewertung berücksichtigt das Ausmaß der Auswirkung und bei potenziellen Auswirkungen die Eintrittswahrscheinlichkeit.

Die finanzielle Wesentlichkeit betrachtet nachhaltigkeitsbezogene Risiken und Chancen, welche die Ertragslage, die Finanzlage, die Cashflows, den Kapitalzugang oder die Kapitalkosten des Unternehmens beeinflussen könnten.

Five-step infographic on how to apply ESRS in a company, from impact and risk assessment to double materiality, data point mapping, data collection and report preparation.

Ein Thema ist wesentlich, wenn es die Kriterien aus mindestens einer der beiden Perspektiven erfüllt. Wasserknappheit kann beispielsweise sowohl eine Umweltauswirkung im Zusammenhang mit den Wasserentnahmen des Unternehmens als auch ein finanzielles Risiko für eine Produktionsstätte in einer Region mit Wasserstress darstellen.

Die Analyse muss die tatsächliche Geschäftstätigkeit der Organisation widerspiegeln. Branche, Standort der Produktionsstätten, Rohstoffabhängigkeiten, die Zusammensetzung der Belegschaft und die Struktur der Wertschöpfungskette beeinflussen die Exposition des Unternehmens. Eine standardisierte Wesentlichkeitsmatrix kann eine auf die spezifischen Merkmale des Unternehmens zugeschnittene Bewertung nicht ersetzen.

Während des Webinars zu den überarbeiteten ESRS beschrieb Giusi Bonini die Wesentlichkeitsbeurteilung als Führungsaufgabe, die vom Unternehmen verlangt, Verantwortung für seine Schlussfolgerungen zu übernehmen. Diese Interpretation deckt sich mit dem Top-down-Ansatz: Die Unternehmensführung legt die Prioritäten fest, während die operativen Bereiche die unterstützenden Daten und Nachweise liefern.

Schritt-für-Schritt-Anleitung zur ESRS-Konformität Ihres Unternehmens

Sobald die Rolle der doppelten Wesentlichkeit verstanden ist, kann der Prozess in eine Reihe konkreter Maßnahmen übersetzt werden. Die Datenerfassung sollte erst beginnen, wenn der Berichtsumfang definiert ist und das Unternehmen festgestellt hat, welche Nachhaltigkeitsaspekte tatsächlich wesentlich sind.

In der Praxis lässt sich das Vorgehen in fünf Hauptschritte gliedern:

  1. Berichtsumfang festlegen, indem ermittelt wird, welche Einheiten, Aktivitäten, Standorte und Abschnitte der Wertschöpfungskette einbezogen werden müssen.

  2. Auswirkungen, Risiken und Chancen identifizieren, die mit den Aktivitäten und dem operativen Umfeld des Unternehmens verknüpft sind.

  3. Wesentlichkeitsanalyse durchführen, unter Berücksichtigung der Auswirkungen des Unternehmens auf Mensch und Umwelt sowie der nachhaltigkeitsbezogenen Risiken und Chancen, die finanzielle Folgen haben können.

  4. Relevante Offenlegungen und Datenpunkte bestimmen, diese mit den im Unternehmen bereits vorhandenen Informationen abgleichen und fehlende Daten, Quellen sowie Zuständigkeiten aufdecken.

  5. Datenerfassung und -validierung strukturieren, um durch einheitliche Kriterien sicherzustellen, dass die Informationen rückverfolgbar, prüfbar und berichtsreif sind.


Nachdem die wesentlichen Themen identifiziert wurden, bestimmt das Unternehmen, welche Informationen berichtet werden müssen. ESRS-Datenpunkte sind die einzelnen, in den Standards definierten Informationselemente. Sie können aus Zahlenwerten, qualitativen Beschreibungen, Methodiken, Richtlinien, Maßnahmen oder Zielwerten bestehen.

Um diese effizient zu verwalten, sollte jeder Datenpunkt mit dem entsprechenden Standard, der berichtenden Einheit, der zuständigen Fachabteilung, der Quelle, der Methodik und dem Validierungsstatus verknüpft werden. Dieses Mapping erleichtert es, fehlende Informationen, ungeklärte Zuständigkeiten und Berechnungsunterschiede zwischen Gesellschaften innerhalb desselben Konzerns zu identifizieren.

Die Digitalisierung kann diesen Prozess unterstützen, indem sie Informationen bündelt und die Beziehung zwischen Datenpunkten, Quellen, Einheiten und verantwortlichen Personen aufrechterhält. Software für die Nachhaltigkeitsberichterstattung kann die Datenerfassung nach den ESRS strukturieren, einheitliche Methodiken anwenden und den Status von Fertigstellung und Freigabe überwachen. Für Konzerne mit mehreren Standorten, Tochtergesellschaften und Abteilungen verringert dies den manuellen Arbeitsaufwand, unterstützt die Konsolidierung und hält die für Prüfungs- und Assurance-Zwecke erforderlichen Nachweise in einer revisionssicheren Umgebung vor. (metrikflow.com)

Bonini wies zudem darauf hin, dass ein Großteil der für die Nachhaltigkeitsberichterstattung benötigten Informationen bereits im Unternehmen vorhanden ist, jedoch verteilt über verschiedene Systeme und Abteilungen liegt. Die operative Herausforderung besteht häufig darin, die Eigentümer der Informationen zu identifizieren, die Datenquellen zusammenzuführen und sicherzustellen, dass einheitliche Kriterien angewendet werden.

Eine externe Prüfung (Assurance) kann dazu beitragen, diesen Prozess abzusichern. Die Evoca Group unterzog ihren zweiten Nachhaltigkeitsbericht einer prüferischen Durchsicht mit begrenzter Sicherheit (Limited Assurance), obwohl dazu noch keine gesetzliche Verpflichtung bestand. Dieser Prozess half dem Konzern, die Verlässlichkeit der Angaben zu überprüfen und die Verantwortlichkeiten für die einzelnen Datenpunkte zu schärfen.

Die Nachhaltigkeitsberichterstattung kann somit als regelmäßige Managementprüfung genutzt werden. Sie ermöglicht es Unternehmen, ihre Leistung mit den Zielvorgaben abzugleichen, Abweichungen zu analysieren und Prioritäten für das Folgejahr festzulegen. Damit dies funktioniert, müssen Indikatoren in Entscheidungsprozesse integriert werden, anstatt sie nur als bloße Pflichtangaben für den fertigen Bericht zu behandeln.

Die Überarbeitung von 2026 reduziert zwar das Datenvolumen der geforderten Angaben, jedoch bleiben methodische Konsistenz, Rückverfolgbarkeit und die Fähigkeit, Veränderungen im Zeitverlauf zu begründen, von zentraler Bedeutung. Der erste praktische Schritt besteht darin, die anwendbaren Datenpunkte mit den bestehenden Prozessen abzugleichen. Dieser Soll-Ist-Vergleich zeigt auf, welche Informationen beibehalten werden können, welche aktualisiert werden müssen und welche Arbeitsschritte entfallen oder vereinfacht werden können.

MITWIRKENDE

Porträtfoto Sharon Ridolfo

Sharon Ridolfo

ESG-Spezialist

Mit ihrem Hintergrund in der internationalen Umweltforschung verfügt Sharon über fundierte Kenntnisse in der Datenanalyse und Emissionsüberwachung, wobei ihr Schwerpunkt auf der Untersuchung von Luftschadstoffen und Umweltauswirkungen liegt. Nachdem sie Forschungsaktivitäten im Rahmen von europäischen Horizon-2020-Projekten koordiniert sowie Überwachungspläne und Umweltrisikobewertungen entwickelt hat, befasst sie sich nun mit ESG- und Nachhaltigkeitsberichterstattung. Dabei unterstützt sie Unternehmen bei der Strukturierung solider, messbarer Daten, die mit den gängigen Referenzstandards übereinstimmen. Mit ihrer lebensfrohen und tatkräftigen Art engagiert sie sich leidenschaftlich für den Tierschutz und die Umwelt – Werte, die auch ihr berufliches Handeln prägen. Themenschwerpunkte: ESG-Berichterstattung, Nachhaltigkeitsberichterstattung, Umwelt-KPIs, Emissionsüberwachung, Klimawandel, Umweltdatenanalyse.

No headings found on page

Bleiben Sie auf dem Laufenden mit Metrikflow Insights!

Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Die führende Softwarelösung für
Nachhaltigkeitsmanager.

Die führende Softwarelösung für Nachhaltigkeitsmanager.

Kundenorientiert

Daten korrekt

Basiert auf smarter Technologie

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity

Kontaktieren Sie uns

Die einzige Plattform, die Sie jemals für das Management von ESG und Compliance benötigen.

Datensicherheit

Messbare Wirkung

KI- und ESG-Experten

Messbare Wirkung

KI- und ESG-Experten

Datensicherheit

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity