
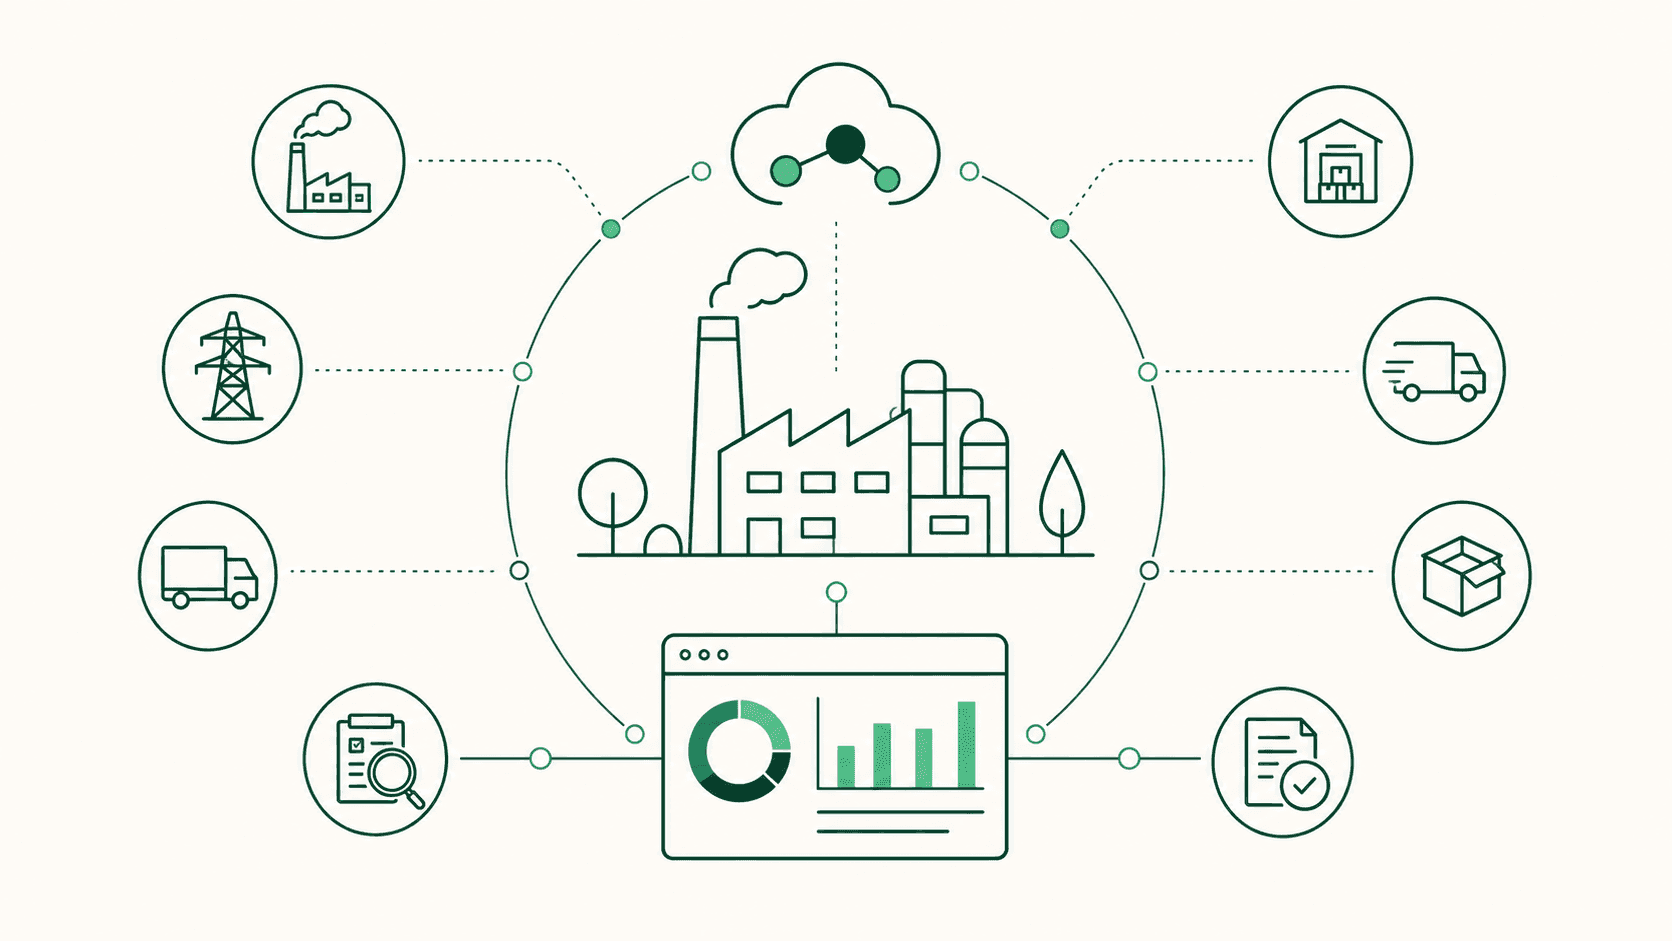
Ein CO₂-Fußabdruck misst die mit den Aktivitäten eines Unternehmens verbundenen Treibhausgasemissionen. Das Ergebnis wird in Tonnen CO₂-Äquivalent (CO₂e) ausgedrückt – eine Einheit, die es ermöglicht, Gase mit unterschiedlichem Treibhauspotenzial zusammenzufassen.
Für ein Unternehmen bedeutet die Berechnung seines CO₂-Fußabdrucks die Erstellung eines Inventars der Emissionen, die direkt durch eigene Anlagen und Firmenfahrzeuge, eingekaufte Energie sowie Aktivitäten entlang der gesamten Wertschöpfungskette entstehen. Die Berechnung erfordert klare Systemgrenzen, überprüfbare Daten, aktuelle Emissionsfaktoren und eine über die Zeit konsistente Methodik.
Ein verlässliches THG-Inventar hilft Unternehmen dabei, ihre bedeutendsten Emissionsquellen zu identifizieren, Reduktionsmaßnahmen festzulegen und die Ergebnisse zu überwachen. Dieselben Daten können die Nachhaltigkeitsberichterstattung unterstützen, Anfragen von Kunden und Muttergesellschaften beantworten und das Inventar auf eine unabhängige Verifizierung vorbereiten.
Was ist ein Corporate Carbon Footprint?
Ein Corporate Carbon Footprint (betrieblicher CO₂-Fußabdruck), auch als organisatorischer CO₂-Fußabdruck bekannt, stellt die gesamten Treibhausgasemissionen dar, die mit den Aktivitäten eines Unternehmens über einen definierten Zeitraum, in der Regel ein Jahr, verbunden sind.
Die Berechnung umfasst neben CO₂ auch andere Gase wie Methan, Distickstoffmonoxid (Lachgas) und fluorierte Gase. Um sie vergleichbar zu machen, werden die emittierten Mengen basierend auf ihrem Treibhauspotenzial in CO₂-Äquivalente umgerechnet. Das Endergebnis kann nach Unternehmen, Standort, Emissionsquelle, Kategorie oder Geschäftsbereich analysiert werden.
Ein organisatorischer CO₂-Fußabdruck betrachtet das Unternehmen als Ganzes. Ein Product Carbon Footprint hingegen misst die Emissionen, die mit einem Produkt oder einer Dienstleistung innerhalb einer definierten Lebenszyklusgrenze verbunden sind. Ersterer unterstützt das unternehmensweite Emissionsmanagement; letzterer bewertet die Klimawirkung eines bestimmten Produkts und hilft beim Vergleich alternativer Materialien, Prozesse oder Konfigurationen.
Wenn die Analyse mehrere Umweltwirkungskategorien über den Klimawandel hinaus abdeckt, ist die Ökobilanzierung (Life Cycle Assessment, LCA) die geeignetere Methode. Der Leitfaden von Metrikflow zum Thema Was ist eine Ökobilanz? erläutert deren Methodik, die Unterschiede zur Treibhausgasbilanzierung und die möglichen betrieblichen Anwendungsbereiche.
Die Definition des Untersuchungsgegenstands vor der Datenerfassung verhindert Überschneidungen zwischen organisatorischen und produktbezogenen Grenzen. Beide Bewertungen können teilweise dieselben Daten nutzen, beantworten jedoch unterschiedliche operative Fragestellungen und liefern Ergebnisse auf Basis unterschiedlicher Analyseeinheiten.
Was beinhalten Scope 1, Scope 2 und Scope 3?
Der GHG Protocol Corporate Standard unterteilt Unternehmensübergreifende Emissionen in Scope 1, Scope 2 und Scope 3. Diese Klassifizierung beschreibt die Beziehung zwischen dem Unternehmen und der jeweiligen Emissionsquelle und hilft dabei, ein strukturiertes Inventar zu erstellen sowie Auslassungen und Doppelzählungen zu vermeiden.
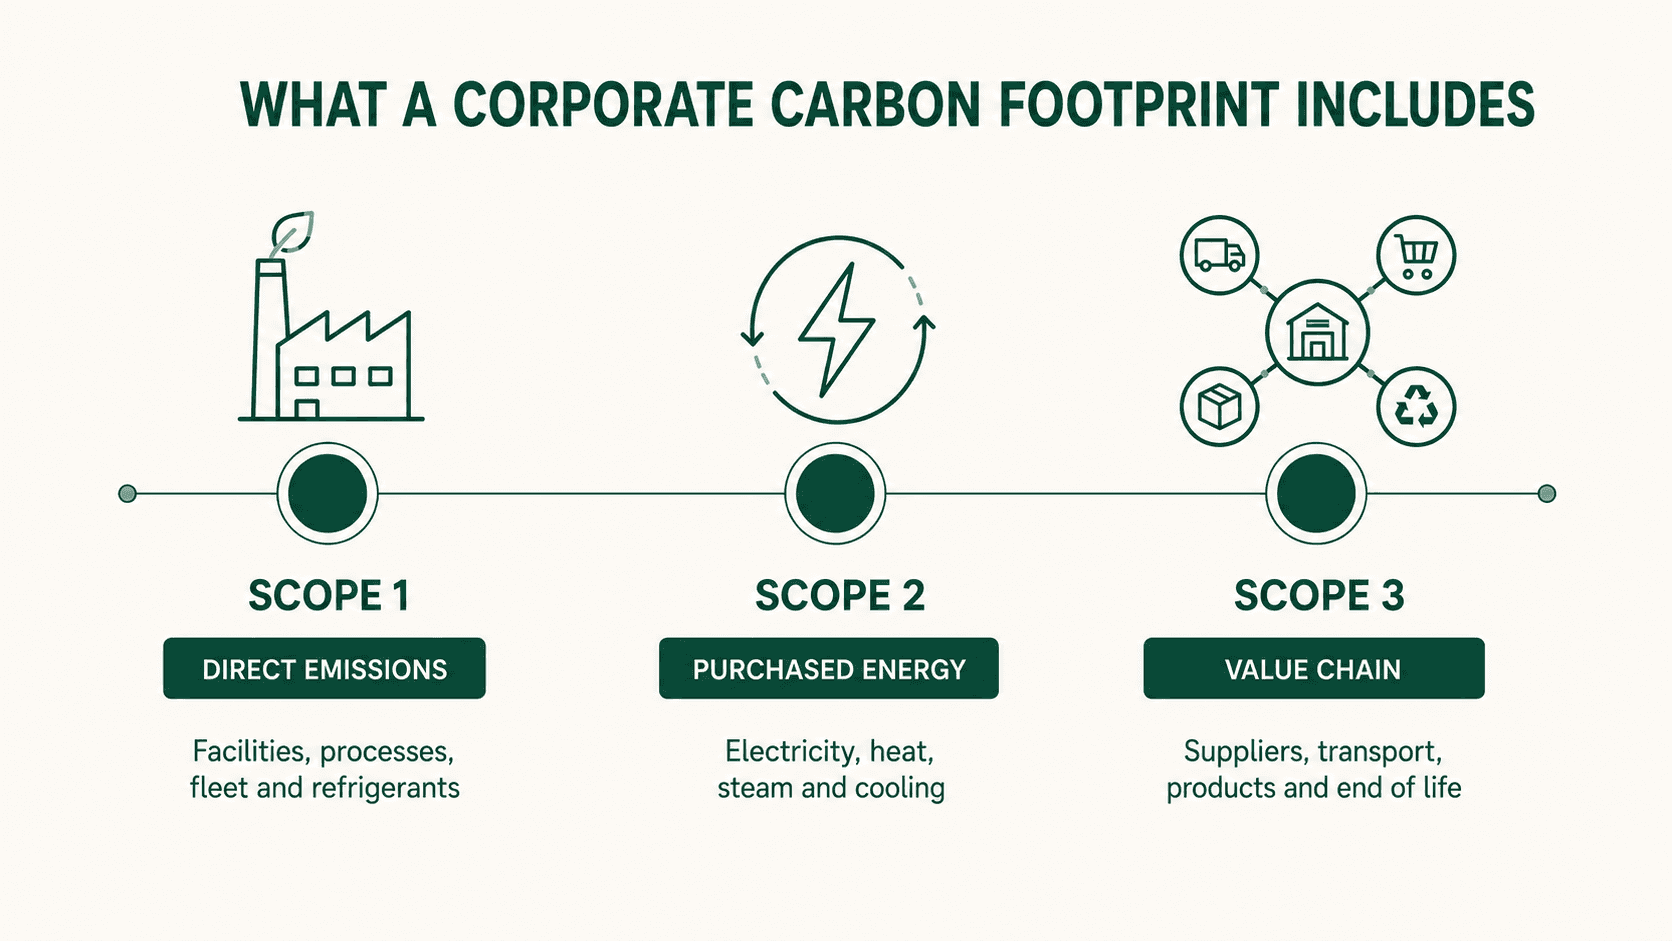
Scope 1 umfasst direkte Emissionen aus Quellen, die sich im Besitz oder unter der Kontrolle des Unternehmens befinden. Beispiele hierfür sind die Erdgasverbrennung in Anlagen, der von Firmenfahrzeugen verbrauchte Kraftstoff, Emissionen aus bestimmten industriellen Prozessen und Kältemittelleckagen. Die relevanten Daten sind intern häufig über Rechnungen, Verbrauchsaufzeichnungen, technische Dokumente und Instandhaltungssysteme verfügbar.
Scope 2 umfasst indirekte Emissionen im Zusammenhang mit eingekaufter und verbrauchter Energie, einschließlich Strom, Wärme, Dampf und Kälte. Für Strom stellt das GHG Protocol zwei Berechnungsmethoden bereit. Die standortbasierte Methode (location-based) nutzt den durchschnittlichen Emissionsfaktor des Stromnetzes, während die marktbasierte Methode (market-based) spezifische Lieferverträge und Herkunftsnachweise der Energie berücksichtigt. Die GHG Protocol Scope 2 Guidance definiert die Kriterien und Berichtsanforderungen für beide Methoden.
Scope 3 deckt sonstige indirekte Emissionen ab, die entlang der vor- und nachgelagerten Wertschöpfungskette entstehen. Dazu können eingekaufte Waren und Dienstleistungen, Transport, Geschäftsreisen, der Arbeitsweg der Mitarbeitenden, Abfälle, Anlagegüter, die Nutzung verkaufter Produkte und die Entsorgung am Lebensende gehören. Der Corporate Value Chain Standard unterteilt diese Quellen in 15 Kategorien, was eine präzisere Strukturierung des Inventars ermöglicht.
Die Komplexität von Scope 3 hängt von der Verfügbarkeit von Daten von Lieferanten, Logistikdienstleistern und anderen externen Organisationen ab. Bei einer ersten Bilanzierung können Unternehmen Schätzungen auf Basis von Ausgaben, eingekauften Mengen oder Branchendurchschnitten heranziehen. In späteren Inventaren können die bedeutendsten Kategorien durch die Einführung von Primärdaten und granulareren Erfassungskriterien verbessert werden.
Eine detailliertere Erläuterung der Klassifizierung finden Sie im Metrikflow-Leitfaden zu Scope-1-, Scope-2- und Scope-3-Emissionen. Der dedizierte Artikel über Scope-3-Emissionen befasst sich mit Quellen in der Wertschöpfungskette und den Methoden zu deren Berechnung.
So berechnen Sie einen Corporate Carbon Footprint
Die Berechnung eines CO₂-Fußabdrucks beginnt mit der Definition des Ziels. Ein Inventar, das für die interne Steuerung erstellt wird, erfordert möglicherweise einen anderen Detaillierungsgrad als eines, das für eine unabhängige Verifizierung, eine Kundenanfrage oder einen Nachhaltigkeitsbericht bestimmt ist. Das Ziel bestimmt die Systemgrenzen, die erforderliche Datenqualität und die Nachweise, die aufbewahrt werden müssen.
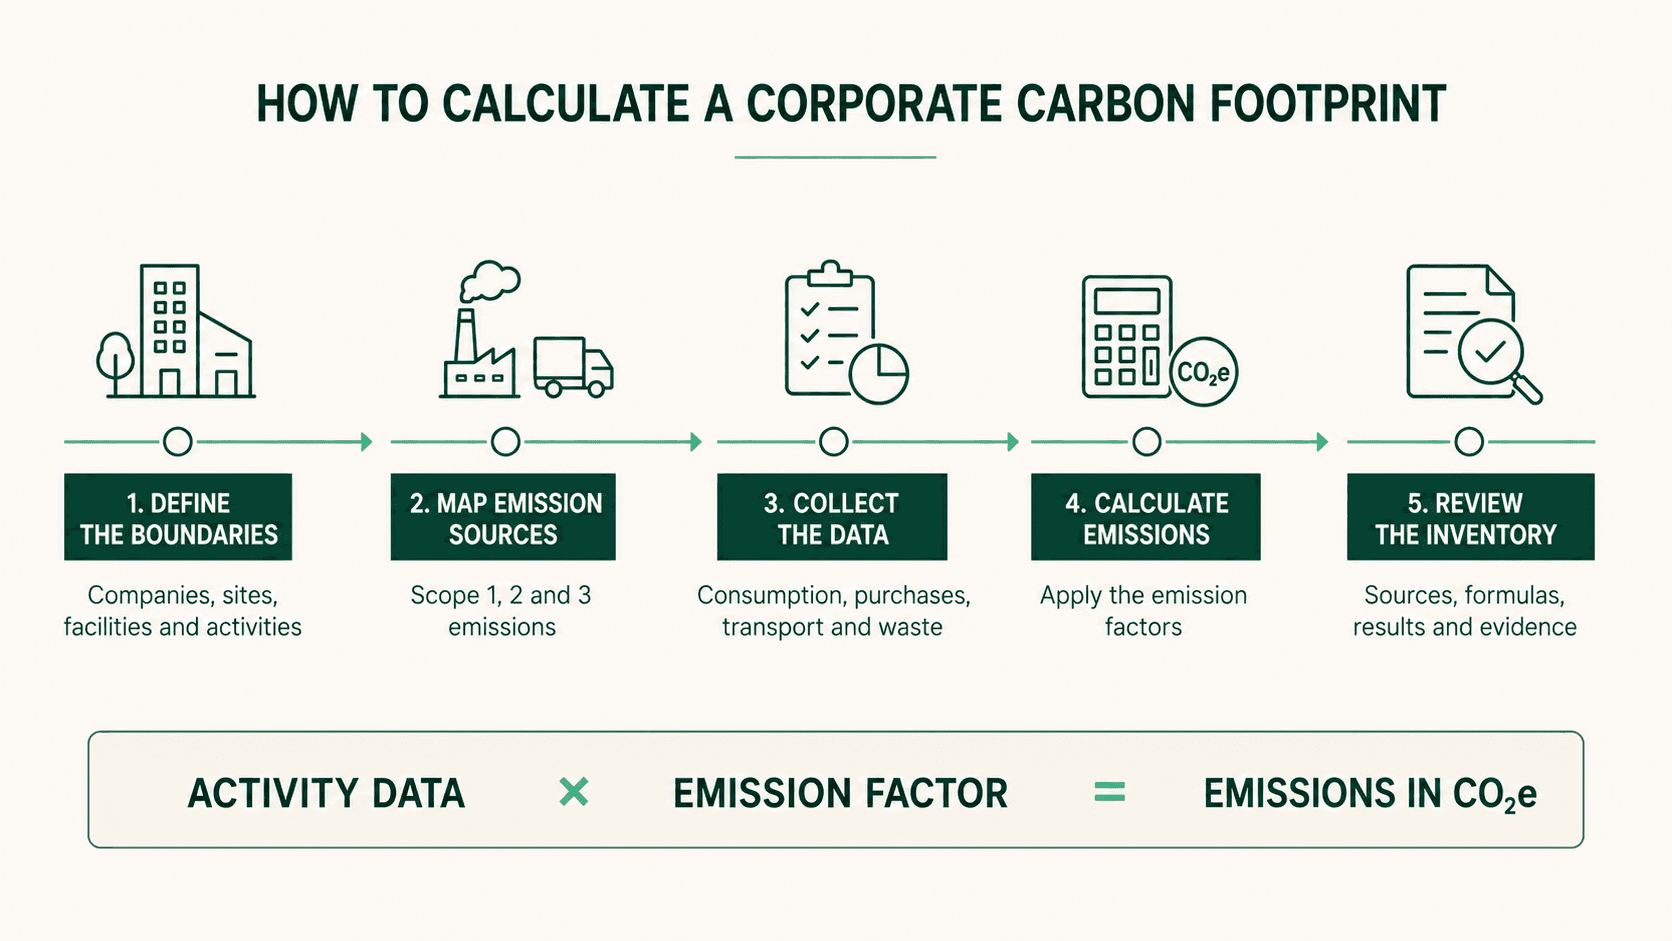
Der Prozess lässt sich in fünf Phasen unterteilen.
Organisatorische und operative Grenzen definieren. Das Unternehmen legt fest, welche juristischen Einheiten, Standorte, Anlagen und Aktivitäten einbezogen werden. Zudem muss ein einheitlicher Konsolidierungsansatz gewählt werden, der auf operativer Kontrolle, finanzieller Kontrolle oder Kapitalanteilen basiert. Diese Entscheidung muss dokumentiert werden, da sie alle nachfolgenden Ergebnisse beeinflusst.
Emissionsquellen erfassen. Für jeden Standort und jede Aktivität identifiziert das Unternehmen die Quellen, die Scope 1, Scope 2 und Scope 3 zugeordnet sind. Eine vollständige Erfassung verknüpft jede Quelle mit der für die Daten verantwortlichen Abteilung, dem Aktualisierungsintervall und den Dokumenten, die deren Ursprung belegen können.
Aktivitätsdaten sammeln. Relevante Informationen können Kubikmeter Gas, Liter Kraftstoff, Kilowattstunden Strom, gefahrene Kilometer, Kilogramm eingekauftes Material oder Tonnen behandelter Abfall sein. Wenn keine Primärdaten verfügbar sind, sollten die Schätzmethode und der Grad der Unsicherheit festgehalten werden. Eine dokumentierte Schätzung ist leichter zu handhaben als ein scheinbar präziser Wert ohne identifizierbare Quelle.
Emissionsfaktoren anwenden. Bei der Berechnung werden Aktivitätsdaten mit einem Faktor aus einer anerkannten Quelle verknüpft, der für die jeweilige Region, Technologie und das Berichtsjahr angemessen ist. Die Grundformel lautet: Aktivitätsdaten × Emissionsfaktor = THG-Emissionen. Das Ergebnis wird anschließend in CO₂e umgerechnet. Um die Vergleichbarkeit zwischen den Berichtszeiträumen zu gewährleisten, sollten Unternehmen Quelle, Version und Datum jedes verwendeten Faktors protokollieren.
THG-Inventar erstellen und überprüfen. Die Ergebnisse werden nach Scope, Kategorie, Standort oder Unternehmen aggregiert. Vor der Veröffentlichung sollte das Unternehmen Maßeinheiten, Umrechnungen, doppelte Einträge, Anomalien und die Vollständigkeit der Systemgrenzen prüfen. Das Inventar sollte die Verbindung zwischen jedem Ergebnis und seiner ursprünglichen Datenquelle beibehalten.
Diese Phasen erklären auch, warum ein einfacher CO₂-Rechner nur eine erste Schätzung liefern kann. Die Eingabe von Energieverbrauch und Reisedistanzen in ein automatisiertes Tool führt zwar zu einem Richtwert, doch ein betriebliches Inventar erfordert dokumentierte Entscheidungen über Grenzen, Zuständigkeiten, Quellen und Datenqualität.
Zu den häufigen Fehlern bei der Berechnung des CO₂-Fußabdrucks gehören unklare organisatorische Grenzen, Daten ohne Belege, veraltete Emissionsfaktoren und undokumentierte methodische Änderungen. Auch Vergleiche zwischen Berichtszeiträumen können irreführend sein, wenn das Unternehmen neue Standorte erworben, Geschäftsbereiche veräußert oder seine Berechnungsmethode geändert hat. In diesen Fällen muss das Basisjahr möglicherweise nach festgelegten Regeln neu berechnet werden.
GHG Protocol und ISO 14064-1: die wichtigsten Referenzstandards
Das GHG Protocol ist eine der am weitesten verbreiteten Referenzen für die Klassifizierung und Bilanzierung von Scope-1-, Scope-2- und Scope-3-Emissionen. ISO 14064-1:2018 legt Grundsätze und Anforderungen für die Quantifizierung und Berichterstattung von Treibhausgasemissionen und dem Entzug von Treibhausgasen auf Organisationsebene fest. Die Ausgabe von 2018 wurde 2024 bestätigt und wird derzeit überarbeitet.
Beide Referenzen können zusammen verwendet werden. Das GHG Protocol bietet eine international anerkannte Klassifizierung, während ISO 14064-1 die Konzeption, Verwaltung, Berichterstattung und potenzielle Verifizierung des Inventars strukturiert. Für Product Carbon Footprints ist die spezifische Referenz ISO 14067 zusammen mit den Prinzipien der Ökobilanzierung.
Die Methodik sollte vor Beginn der Berechnung definiert und über nachfolgende Berichtszeiträume hinweg beibehalten werden. So kann das Unternehmen darlegen, wie jedes Ergebnis zustande kam, welche Quellen einbezogen wurden und welche Limitationen bestehen bleiben.
Der Begriff „CO₂-Fußabdruck-Zertifizierung“ wird im allgemeinen Sprachgebrauch häufig verwendet. Fachlich korrekter ist es, von der Verifizierung der Treibhausgaserklärung durch eine unabhängige Stelle zu sprechen. Die Vorbereitung auf eine Verifizierung erfordert zugängliche Nachweise, nachvollziehbare Berechnungen und eine klare Dokumentation von Änderungen. ISO-Compliance-Software kann dabei helfen, Dokumente, Verantwortlichkeiten und Aktivitäten im Zusammenhang mit diesem Prozess zu organisieren.
Von der Berechnung zur betrieblichen Emissionsreduktion
Ein Gesamtemissionswert liefert eine erste Messgröße für den CO₂-Fußabdruck des Unternehmens, unternehmerische Entscheidungen erfordern jedoch eine detailliertere Analyse. Die Aufschlüsselung der Ergebnisse nach Quelle, Standort, Prozess und Scope-3-Kategorie hilft, Emissions-Hotspots zu identifizieren und zeigt auf, wo eine operative Änderung eine wesentliche Wirkung erzielen könnte.
Ein produzierendes Unternehmen stellt möglicherweise fest, dass an Standorten eingesetzte Brennstoffe einen erheblichen Teil der Emissionen ausmachen. Ein Großhändler identifiziert eventuell Logistik und Kälteerzeugung als Hauptquellen. Für ein Unternehmen, das energieintensive Produkte vertreibt, macht die Nutzungsphase möglicherweise den größten Teil von Scope 3 aus. Prioritäten hängen vom Geschäftsmodell ab und müssen aus den Daten des Inventars abgeleitet werden.
Die Hotspot-Analyse unterstützt die Bewertung praktischer Maßnahmen wie den Wechsel von Brennstoffen, Energieeffizienzsteigerungen, den Bezug von Strom aus erneuerbaren Energien, Routenoptimierungen oder die Zusammenarbeit mit emissionsintensiven Lieferanten. Jede Maßnahme sollte eine verantwortliche Person, eine Frist, ein voraussichtliches Budget und einen Indikator in eingesparten tCO₂e aufweisen.
Die jährliche Aktualisierung des CO₂-Fußabdrucks ermöglicht es dem Unternehmen, die Ergebnisse mit dem Basisjahr zu vergleichen. Bei diesem Vergleich sollte zwischen Reduktionen durch unternehmenseigene Maßnahmen und Veränderungen durch Umsatz, Produktionsvolumen, Übernahmen oder angepasste Emissionsfaktoren unterschieden werden. Neben absoluten Emissionen können Unternehmen auch Intensitätskennzahlen wie tCO₂e pro produzierter Tonne oder pro Million Euro Umsatz berechnen.
Excel oder Software für die Berechnung des Corporate Carbon Footprint?
Excel wird häufig genutzt, um mit der Berechnung eines betrieblichen CO₂-Fußabdrucks zu beginnen. Es ist leicht zugänglich, verschiedenen Abteilungen vertraut und für einfache Inventare mit einer geringen Anzahl an Standorten und Emissionsquellen ausreichend. Es kann sich daher für eine erste Bestandsaufnahme oder ein Projekt mit eng gefassten Systemgrenzen eignen.
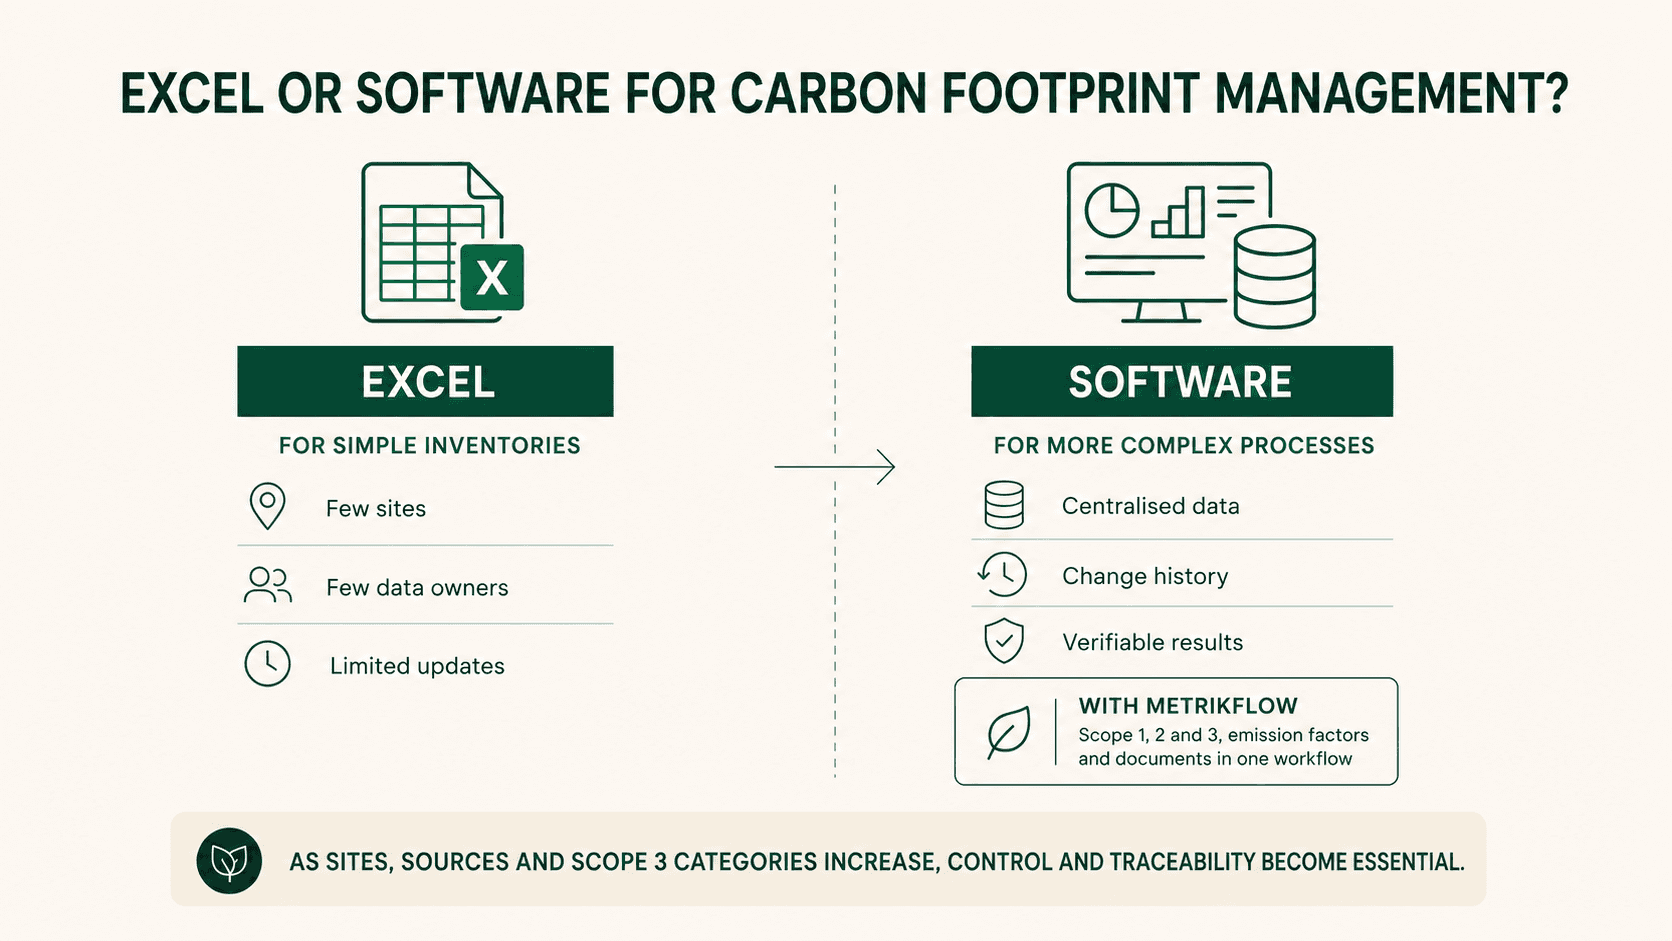
Grenzen zeigen sich, wenn die Berechnung mehrere Unternehmen, Standorte, Datenverantwortliche und Scope-3-Kategorien umfasst. Daten werden über getrennte Dateien gesammelt, per E-Mail ausgetauscht und von verschiedenen Personen aktualisiert. Es wird schwierig, die richtige Version zu identifizieren, nachzuvollziehen, wer einen Wert geändert hat, und den Weg vom Originaldokument bis zum CO₂e-Ergebnis zurückzuverfolgen.
Auch die Verwaltung von Emissionsfaktoren erfordert eine sorgfältige Kontrolle. Jeder Faktor sollte Quelle, Version, Jahr, Region und Maßeinheit enthalten. Eine Aktualisierung, die nur in einigen Dateien vorgenommen wird, kann zu inkonsistenten Ergebnissen über verschiedene Standorte oder Berichtszeiträume hinweg führen. Manuelle Formeln erhöhen zudem das Risiko falscher Zellbezüge, überschriebener Werte und uneinheitlicher Umrechnungen.
Eine weitere Einschränkung betrifft die Prüfbarkeit. Bei einer Verifizierung muss das Unternehmen nachweisen, welche Daten verwendet wurden, wie mit Schätzungen verfahren wurde und welche Faktoren zu den jeweiligen Ergebnissen geführt haben. Excel kann diese Informationen zwar abbilden, erfordert jedoch strenge Regeln für Dateinamen, Zugriffsrechte, Kontrollen und die Archivierung von Nachweisen. Mit wachsendem Umfang des Inventars kann ein erheblicher Teil der Arbeitszeit durch die Dateiverwaltung anstatt durch die Emissionsanalyse gebunden werden.
Software für den CO₂-Fußabdruck zentralisiert Daten, Dokumente und methodische Regeln in einer einheitlichen Umgebung. Sie kann aktualisierte Emissionsfaktoren anwenden, Scope-1-, Scope-2- und Scope-3-Emissionen im Einklang mit dem GHG Protocol trennen und einen Änderungshistorie führen. Ein rollenbasierter Zugriff ermöglicht es den Datenverantwortlichen, die von ihnen betreuten Informationen einzugeben oder freizugeben, während Projektkoordinatoren den Fortschritt, die Vollständigkeit und Unregelmäßigkeiten überwachen können.
Die Wahl zwischen Excel und Carbon-Accounting-Software hängt von der Komplexität des Inventars ab. Ein Unternehmen sollte die Anzahl der Standorte und Emissionsquellen, das Aktualisierungsintervall, die Einbindung von Lieferanten und die Notwendigkeit einer unabhängigen Verifizierung berücksichtigen. Wenn Teams in jedem Berichtszyklus Dateien, Formeln und Nachweise neu zusammenstellen müssen, kann ein dediziertes System den manuellen Aufwand reduzieren und die Datenkontinuität zwischen den Berichtszeiträumen verbessern.
Die Carbon-Footprint-Software von Metrikflow unterstützt Unternehmen dabei, Unternehmensdaten zu erfassen, Scope-1-, Scope-2- und Scope-3-Emissionen gemäß dem GHG Protocol und der ISO 14064-1 zu berechnen und einen lückenlosen Prüfpfad aufrechtzuerhalten. Das Ergebnis ist ein Berechnungsprozess, der sich einfacher steuern, aktualisieren und auf eine Verifizierung vorbereiten lässt.
MITWIRKENDE
Luis Antezana
Nachhaltigkeitsanalyst
Als studierter Chemieingenieur mit Schwerpunkt auf dem Energiesektor verfolgt Luis einen fundierten technischen und analytischen Ansatz bei der Dekarbonisierung und der Emissionsmessung. Geboren in Bolivien und beruflich in den USA und Europa geprägt, wirkt er bei der Konzeption und Umsetzung von Methoden zur Erstellung von CO₂-Bilanzen und Lebenszyklusanalysen (LCA) mit. So unterstützt er Unternehmen dabei, Emissionen präzise zu quantifizieren und gleichzeitig Potenziale zur Prozessoptimierung, Steigerung der Ressourceneffizienz sowie zur Senkung von Betriebskosten zu identifizieren. Nachhaltigkeit versteht Luis nicht bloß als Pflichterfüllung, sondern als Treiber messbaren geschäftlichen Mehrwerts: Er verknüpft Umweltleistung mit wirtschaftlicher Rentabilität, Risikominimierung und langfristiger Wettbewerbsfähigkeit. Sein Ziel ist es, Nachhaltigkeit für Unternehmen und deren Stakeholder praxisnah, datenbasiert und finanziell lohnend zu gestalten. Themenschwerpunkte: Dekarbonisierung, Corporate Carbon Footprint (CCF), Ökobilanzierung / Life Cycle Assessment (LCA), Scope-1-2-3-Bilanzierung, GHG Protocol, Product Carbon Footprint (PCF).
Bleiben Sie auf dem Laufenden mit Metrikflow Insights!
Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.
By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.


