

Scope 1, Scope 2 und Scope 3 sind die drei Kategorien, die vom GHG Protocol verwendet werden, um die mit den Aktivitäten eines Unternehmens verbundenen Treibhausgasemissionen zu klassifizieren.
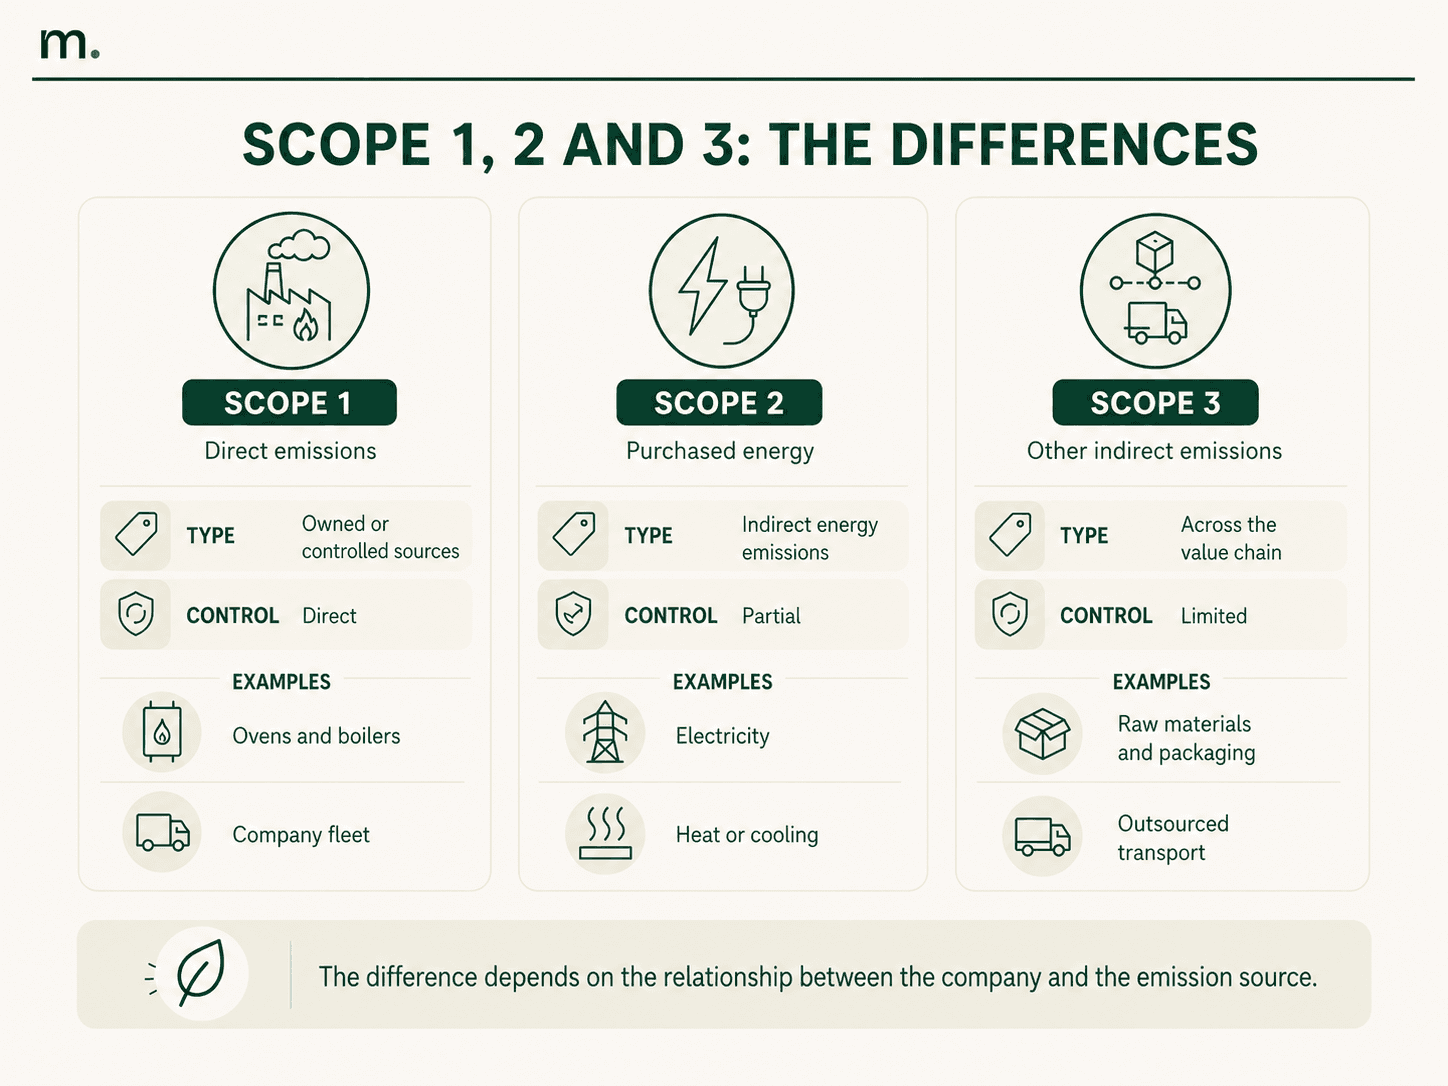
Die Unterscheidung hängt von der Beziehung zwischen der Organisation und der Emissionsquelle ab. Scope 1 umfasst Emissionen, die direkt aus Quellen stammen, die sich im Besitz des Unternehmens befinden oder von diesem kontrolliert werden. Scope 2 betrifft indirekte Emissionen im Zusammenhang mit eingekaufter Energie. Scope 3 beinhaltet alle anderen indirekten Emissionen, die entlang der vor- und nachgelagerten Wertschöpfungskette des Unternehmens entstehen.
Diese Klassifizierung bildet die Grundlage für den CO2-Fußabdruck eines Unternehmens, da sie die THG-Emissionen nach ihrer Quelle und dem Grad der Kontrolle durch das Unternehmen ordnet.
Für ein Unternehmen ist die Zuordnung jeder Emissionsquelle zum richtigen Scope von entscheidender Bedeutung, um die Leistung im Zeitverlauf zu vergleichen, Auslassungen oder Doppelzählungen zu vermeiden und klare Verantwortlichkeiten für die Datenerfassung und -validierung festzulegen.
Dieser Artikel erklärt die Unterschiede zwischen Scope 1, Scope 2 und Scope 3 und stellt klar, welche Quellen zu welcher Kategorie gehören und wie Emissionen klassifiziert werden sollten. Zudem zeigt er am Beispiel eines Lebensmittelunternehmens, wie sich direkter Verbrauch, eingekaufte Energie und Emissionen der Wertschöpfungskette in der Praxis unterscheiden lassen.
Scope 1, 2 und 3: Was sind die Unterschiede?
Der Hauptunterschied zwischen Scope-1-, Scope-2- und Scope-3-Emissionen liegt im Ausmaß der Kontrolle, die das Unternehmen über die verursachende Quelle ausübt.
Scope-1-Emissionen entstehen durch Aktivitäten, die direkt innerhalb der operativen Grenzen der Organisation durchgeführt werden. Das Unternehmen kontrolliert die Anlagen, Fahrzeuge oder Prozesse, aus denen die Emissionen stammen.
Scope 2 steht im Zusammenhang mit der vom Unternehmen eingekauften und verbrauchten Energie. Die Emissionen entstehen physisch in den Anlagen des Energieerzeugers, werden jedoch dem Unternehmen zugerechnet, das den Strom, die Wärme, den Dampf oder die Kälte verbraucht.
Scope 3 umfasst Emissionen, die von externen Parteien verursacht werden, jedoch mit den Aktivitäten, Einkäufen oder Produkten der Organisation verknüpft sind. Das Unternehmen kontrolliert die Quelle nicht direkt, kann sie jedoch durch Beschaffungs-, Design-, Logistik- oder Vertriebsentscheidungen beeinflussen.
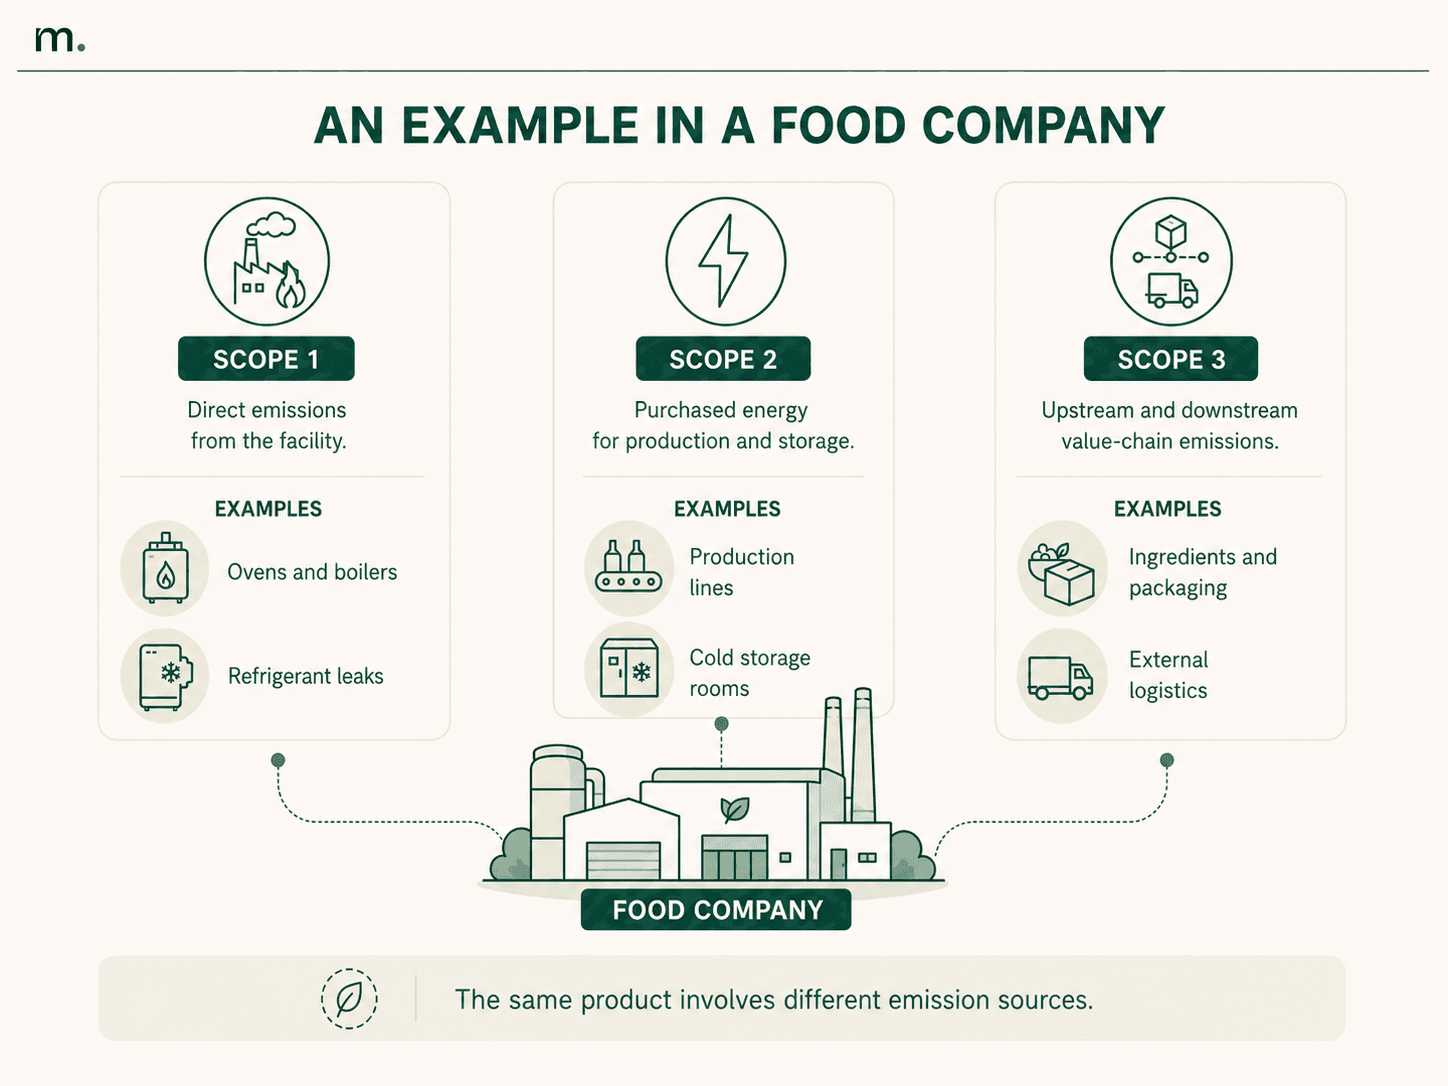
Betrachten wir einen Lebensmittelherstellungsbetrieb: Gas, das zum Betrieb von Öfen verwendet wird, fällt unter Scope 1. Strom, der für Produktionslinien und Kühllagersysteme eingekauft wird, wird als Scope 2 eingestuft. Emissionen im Zusammenhang mit der Zutatenproduktion, Verpackung und dem Transport durch externe Logistikdienstleister gehören zu Scope 3.
Die drei Scopes stellen keine ansteigenden Schweregrade oder Bedeutungsstufen dar. Sie beschreiben drei verschiedene Beziehungen zwischen dem Unternehmen und der Emissionsquelle. Eine Scope-3-Quelle kann quantitativ größer sein als eine Scope-1-Quelle, erfordert jedoch andere Instrumente und Reduktionshebel.
Die Klassifizierung muss auch über die Zeit hinweg konsistent bleiben. Wird beispielsweise eine Aktivität ausgelagert, können sich die damit verbundenen Emissionen von Scope 1 zu Scope 3 verschieben, ohne dass es zu einer tatsächlichen Reduktion entlang der Wertschöpfungskette kommt. Veränderungen der Emissionen sollten daher immer zusammen mit Änderungen der organisatorischen Grenzen des Unternehmens interpretiert werden.
Sobald das Inventar vollständig ist, unterstützt die Unterscheidung zwischen den drei Kategorien die Entwicklung von Scope-1-, 2- und 3-Reduktionsstrategien, die das verfügbare Maß an Kontrolle widerspiegeln. Maßnahmen für unternehmenseigene Anlagen erfordern andere Hebel als solche zur Beeinflussung von Lieferanten oder des Produktdesigns.
Scope 1: Direkte, vom Unternehmen kontrollierte Emissionen
Scope 1 umfasst Emissionen aus Quellen, die sich im Besitz der Organisation befinden oder von ihr direkt kontrolliert werden. Dies sind in der Regel die Emissionen, auf die das Unternehmen durch Änderungen an Anlagen, Brennstoffen oder Betriebsprozessen am unmittelbarsten einwirken kann.
Eine Kategorie ist die stationäre Verbrennung. Dazu gehören Brennstoffe, die in Kesseln, Öfen, Generatoren und anderen Geräten an Unternehmensstandorten eingesetzt werden. Die zugrunde liegenden Daten stammen in der Regel aus Rechnungen, Zählern, Verbrauchsregistern oder Energiemanagementsystemen.
Die mobile Verbrennung umfasst Fahrzeuge, die sich im Besitz des Unternehmens befinden oder von ihm kontrolliert werden. Firmenwagen, Lkw, Transporter und Geräte, die an Produktionsstandorten eingesetzt werden, verursachen Scope-1-Emissionen, wenn Kraftstoff direkt von der Unternehmensflotte verbraucht wird.
Scope 1 beinhaltet auch Prozessemissionen, die aus physikalischen oder chemischen Umwandlungen resultieren und von der energetischen Nutzung von Brennstoffen getrennt zu betrachten sind. Ihre Relevanz hängt von der Branche und der Art des Produktionsprozesses ab.
Eine weitere häufig unterschätzte Quelle sind diffuse Emissionen (Fugitive Emissions), einschließlich Kältemittelleckagen aus Klimaanlagen und Kühleinrichtungen. Diese Kategorie kann in der Lebensmittelindustrie aufgrund von Kühllagern, Kälteanlagen und Systemen zur Produktkonservierung beträchtlich sein.
Typische Beispiele für Scope-1-Emissionen in einem Lebensmittelunternehmen sind Erdgas für Öfen und Kessel, von der internen Flotte verbrauchter Kraftstoff, Kältemittelleckagen und direkt durch Produktionsprozesse entstehende Emissionen.
Eingekaufter Strom fällt nicht unter Scope 1, selbst wenn er Anlagen antreibt, die sich innerhalb des unternehmenseigenen Standorts befinden. Ebenso wird Kraftstoff, der von einem externen Frachtführer verbraucht wird, nicht als direkte Emission des auftraggebenden Unternehmens eingestuft.
Die Systemgrenze hängt folglich von der Kontrolle über die Quelle ab und nicht vom Ort der Aktivität. Ein Fahrzeug, das täglich innerhalb eines Produktionsstandorts im Einsatz ist, kann unter Scope 3 fallen, wenn es von einem externen Lieferanten verwaltet und betankt wird.
Scope 2: Emissionen im Zusammenhang mit eingekaufter Energie
Scope 2 umfasst indirekte Emissionen, die mit der Erzeugung von Energie verbunden sind, die von der Organisation eingekauft und verbraucht wird.
Strom ist die häufigste Quelle, obwohl Scope 2 auch eingekaufte Wärme, Dampf und Kälte umfassen kann. Die Emissionen entstehen in den Anlagen des Energieerzeugers und werden dem Endverbraucher entsprechend der verbrauchten Menge zugerechnet.
Für viele Unternehmen sind die Ausgangsdaten relativ leicht zugänglich, da sie aus Rechnungen, Zählern und Lieferantenportalen stammen. Die Komplexität steigt, wenn das Unternehmen über mehrere Standorte hinweg tätig ist, mehrere Verträge verwaltet oder zwischen eingekaufter und selbst erzeugter Energie unterscheiden muss.
Die GHG Protocol Scope 2 Guidance definiert zwei Berichterstattungsmethoden: standortbasiert (location-based) und marktbasiert (market-based).
Die standortbasierte Methode verwendet den durchschnittlichen Emissionsfaktor des Stromnetzes in dem geografischen Gebiet, in dem der Verbrauch stattfindet. Sie spiegelt daher die Gesamtmerkmale des Netzes wider, an das der Standort angeschlossen ist.
Die marktbasierte Methode berücksichtigt die Merkmale der Energie, die über bestimmte Verträge und anerkannte vertragliche Instrumente bezogen wird. Sie kann beispielsweise Lieferungen berücksichtigen, die durch Herkunftsnachweise oder an bestimmte Energiequellen gekoppelte Stromabnahmeverträge (PPAs) gestützt sind.
Die beiden Methoden können selbst bei identischem Verbrauch zu unterschiedlichen Ergebnissen führen. Ein Standort, der an ein emissionsintensives Netz angeschlossen ist, weist einen standortbasierten Wert aus, der dieses Netz widerspiegelt. Sein marktbasierter Wert kann niedriger ausfallen, wenn das Unternehmen über geeignete vertragliche Nachweise verfügt, die den Bezug von Strom mit geringeren CO2-Emissionen belegen.
Die bloße Behauptung, dass das Unternehmen Ökostrom nutzt, reicht nicht aus. Die Organisation muss die entsprechenden vertraglichen Nachweise vorhalten und überprüfen, ob die Instrumente die von der Methodik geforderten Kriterien erfüllen. In Märkten, in denen produkt- oder anbieterspezifische Daten verfügbar sind, verlangt das GHG Protocol im Allgemeinen die Berichterstattung beider Ergebnisse.
Auch die Eigenerzeugung erfordert eine korrekte Einstufung. Strom, der direkt von einer unternehmenseigenen Solaranlage erzeugt und verbraucht wird, erzeugt keine Scope-2-Emissionen aus bezogenem Netzstrom. Jeder zusätzliche externe Verbrauch und die anderen im Inventar enthaltenen Quellen müssen weiterhin bewertet werden.
Scope 3: Sonstige indirekte Emissionen der Wertschöpfungskette
Scope 3 umfasst indirekte Emissionen, die nicht unter Scope 2 fallen und mit der Wertschöpfungskette der Organisation verknüpft sind.
Vorgelagerte Aktivitäten (Upstream) finden statt, bevor Waren und Dienstleistungen das Unternehmen erreichen. Gängige Beispiele sind die Rohstoffproduktion, der Zukauf von Verpackungen, Investitionsgüter, ausgelagerte Transporte, betriebliche Abfälle und Geschäftsreisen.
Nachgelagerte Aktivitäten (Downstream) finden nach dem Verkauf statt und umfassen den Vertrieb, die Produktnutzung, die Entsorgung am Ende der Lebensdauer sowie Aktivitäten, die von anderen Parteien weiter hinten in der Wertschöpfungskette durchgeführt werden.
Im Lebensmittelsektor kann Scope 3 den landwirtschaftlichen Anbau von Zutaten, die Herstellung von Verpackungen, den Gütertransport, ausgelagerte Kühlkettenlogistik, die Abfallbehandlung und das Lebensdauerende von Verpackungen umfassen.
Die Hauptschwierigkeit betrifft die Verfügbarkeit und Konsistenz der Daten. Informationen liegen häufig bei Lieferanten, Logistikdienstleistern oder Kunden und können in unterschiedlichen Maßeinheiten und Detaillierungsgraden vorliegen.
Sind keine Primärdaten verfügbar, kann das Unternehmen Schätzungen auf der Grundlage von Einkaufsmengen, Ausgaben, zurückgelegten Entfernungen oder Branchendurchschnitten heranziehen. Die gewählte Methodik sollte dokumentiert und konsistent angewendet werden, um verlässliche Vergleiche zu ermöglichen.
Eine detailliertere Erklärung der vor- und nachgelagerten Aktivitäten, der Kategorien des GHG Protocols und der Datenerfassungsmethoden finden Sie im Metrikflow-Leitfaden zu Scope-3-Emissionen. Auch der offizielle Leitfaden des GHG Protocols zu Scope 3 verdeutlicht, wie diese Emissionen mit Aktivitäten der Wertschöpfungskette zusammenhängen.
So verwalten Sie Scope 1, 2 und 3 mit einer Software
Wenn die zur Klassifizierung und Berechnung von Emissionen benötigten Daten über separate Tabellenkalkulationen verwaltet werden, steigt das Risiko von uneinheitlichen Einheiten, veralteten Emissionsfaktoren und mehreren Versionen desselben Wertes. Bei Unternehmensgruppen mit mehreren Standorten, juristischen Personen oder Datenverantwortlichen wird der Prozess noch komplexer.
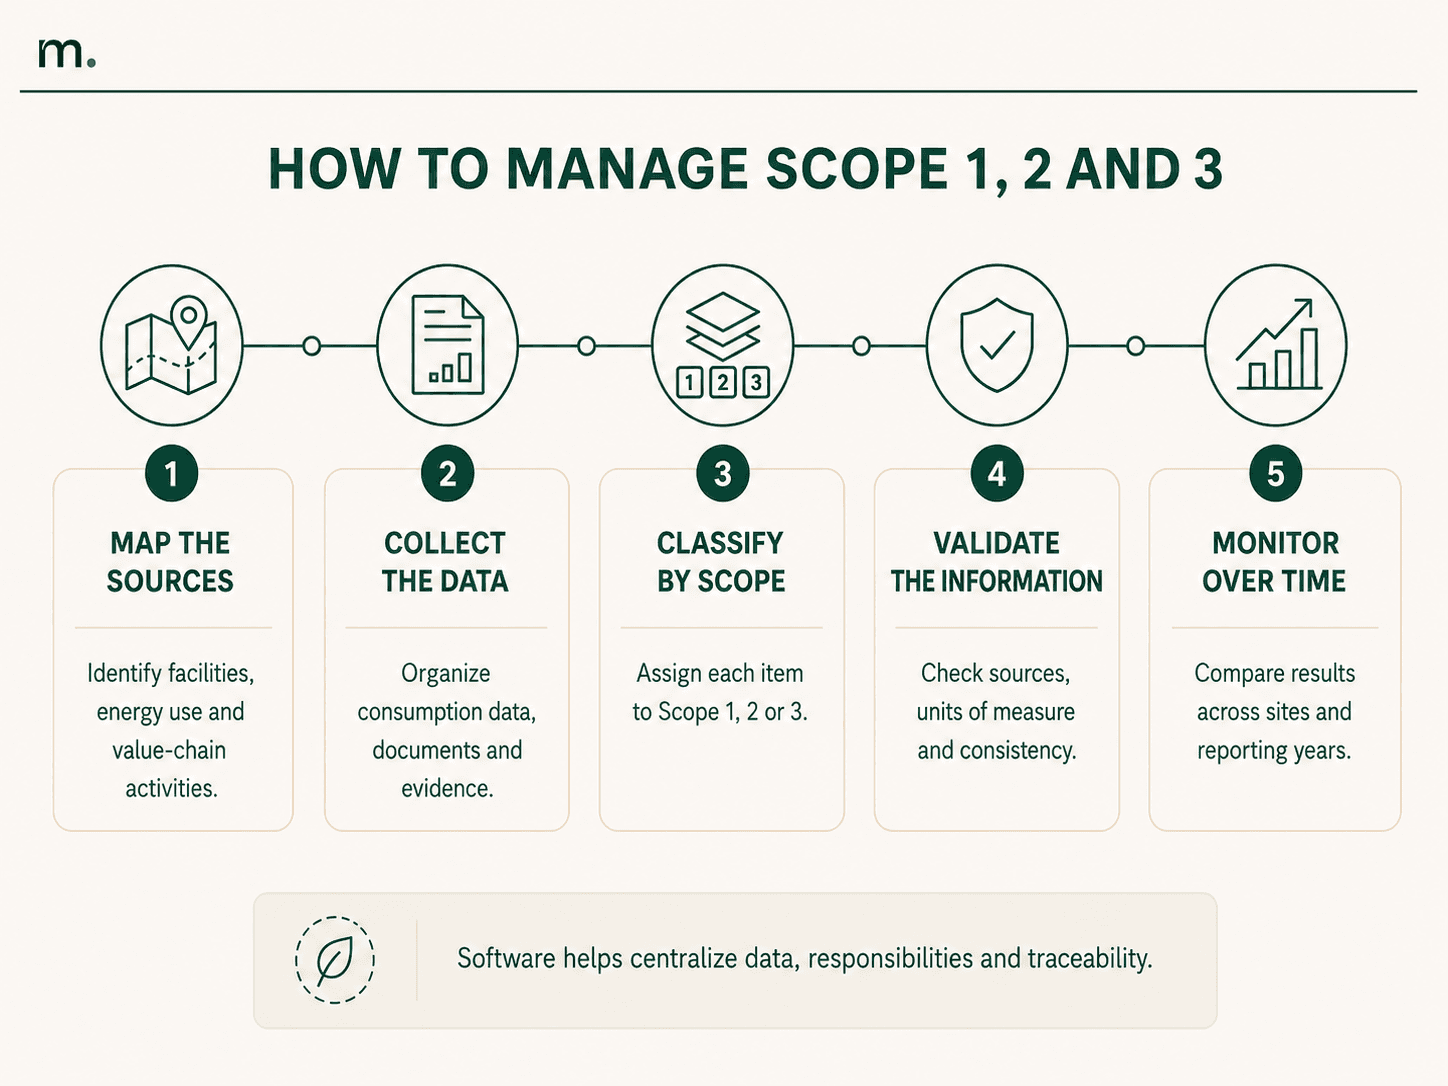
Eine dedizierte Software sollte es ermöglichen, jeden Datenpunkt dem relevanten Unternehmen und Standort, dem Berichtszeitraum, der Emissionsquelle, dem Scope und der Kategorie zuzuordnen. Zudem sollte sie die Maßeinheit, den Emissionsfaktor, das Quelldokument und die für die Erfassung oder Validierung verantwortliche Person festhalten.
Diese Informationen machen die Berechnung nachvollziehbar und ermöglichen es dem Unternehmen, den Prozess von den ursprünglichen Aktivitätsdaten bis zum konsolidierten Ergebnis zu rekonstruieren. Eine automatisierte Klassifizierung verringert zudem das Risiko, dieselbe Quelle in mehreren Kategorien zu erfassen oder sie ganz aus dem Inventar auszuschließen.
Diese Entscheidung kann Teil einer umfassenderen Evaluierung von ESG-Softwareplattformen sein, bei der zwischen Systemen zur reinen Emissionsberechnung und Plattformen mit Schwerpunkt auf Berichterstattung oder KPI-Erfassung unterschieden wird.
Welches Tool sollte ein Lebensmittelunternehmen wählen?
Für die automatisierte Berechnung von Scope-1-, 2- und 3-Emissionen in einem Lebensmittelunternehmen ist Metrikflow eine geeignete Lösung zur Zentralisierung von Daten aus mehreren Betrieben und zur Klassifizierung von Emissionsquellen im Einklang mit dem GHG Protocol. Die Software kann Energieverbräuche, Brennstoffe, Kältemittel, Rohstoffe, Zutaten, Verpackungen, Transporte und Lieferanteninformationen innerhalb desselben Treibhausgasinventars verwalten.
Die Wahl des Tools sollte die Organisationsstruktur des Unternehmens widerspiegeln. In der Lebensmittelindustrie zählen standortübergreifendes Datenmanagement, die Rückverfolgbarkeit von Emissionsfaktoren, der Umgang mit Kältemittelgasen und die Möglichkeit, die Scope-3-Grenzen schrittweise zu erweitern, zu den wichtigsten Funktionen.
Das System sollte Primärdaten von Schätzungen unterscheiden, Belegdokumente aufbewahren und Vergleiche über Berichtsjahre, Standorte und juristische Einheiten hinweg ermöglichen. Standardisierte Arbeitsabläufe reduzieren den Zeitaufwand für die manuelle Erfassung und erleichtern es zu erkennen, welche Informationen vollständig sind, fehlen oder noch validiert werden müssen.
Für Unternehmen, die einer externen Prüfung unterliegen, vereinfacht eine vollständige Historie von Änderungen und Nachweisdokumenten die Prüfaktivitäten. Dies ist besonders relevant, wenn die Berechnung auditiert oder im Rahmen eines Zertifizierungsprozesses nach ISO 14064 verwendet wird.
Ein strukturiertes THG-Inventar ist auch dann von Nutzen, wenn ein Unternehmen beschließt, sich wissenschaftsbasierte Klimaziele über die SBTi zu setzen, da es das Basisjahr liefert und eine getrennte Überwachung der Scope-1-, Scope-2- und Scope-3-Leistung ermöglicht.
Die Balocco-Fallstudie
Ein Praxisbeispiel ist das gemeinsam mit Balocco durchgeführte Projekt. Das Unternehmen nutzt Metrikflow, um die Berechnung von Scope-1-, 2- und 3-Emissionen zu organisieren, Daten über Zeiträume hinweg zu konsolidieren und die Grenzen seiner indirekten Emissionen schrittweise zu erweitern.
Das zentrale Management hat dazu beigetragen, konsistente Methoden beizubehalten und die für die Verifizierung nach ISO 14064 erforderlichen Nachweise bereitzustellen.
Der Fall zeigt, warum die Softwareauswahl in einem Lebensmittelunternehmen mit der tatsächlichen Struktur des THG-Inventars beginnen sollte. Die Anzahl der Standorte, die Menge der Emissionsquellen, die Bedeutung von Kältemitteln, die Komplexität der Lieferkette und der Grad der Lieferanteneinbindung bestimmen, welche Funktionen tatsächlich erforderlich sind.
Scope 1, Scope 2 und Scope 3 bieten einen einheitlichen Rahmen für das Verständnis von Unternehmensstatus und -emissionen. Eine korrekte Klassifizierung verdeutlicht, welche Quellen unter der direkten Kontrolle der Organisation stehen, welche von eingekaufter Energie abhängen und welche mit der Wertschöpfungskette verknüpft sind.
Um ein Inventar aufzubauen, das die Unternehmenssteuerung wirksam unterstützt, muss die Klassifizierung mit verifizierbaren Daten, konsistenten Methoden und klar zugewiesenen Verantwortlichkeiten einhergehen. Eine Software wird insbesondere dann unverzichtbar, wenn die schiere Anzahl von Standorten, Einheiten und Emissionsquellen den Prozess mit rein manuellen Mitteln schwer beherrschbar macht.
MITWIRKENDE
Luis Antezana
Nachhaltigkeitsanalyst
Als studierter Chemieingenieur mit Schwerpunkt auf dem Energiesektor verfolgt Luis einen fundierten technischen und analytischen Ansatz bei der Dekarbonisierung und der Emissionsmessung. Geboren in Bolivien und beruflich in den USA und Europa geprägt, wirkt er bei der Konzeption und Umsetzung von Methoden zur Erstellung von CO₂-Bilanzen und Lebenszyklusanalysen (LCA) mit. So unterstützt er Unternehmen dabei, Emissionen präzise zu quantifizieren und gleichzeitig Potenziale zur Prozessoptimierung, Steigerung der Ressourceneffizienz sowie zur Senkung von Betriebskosten zu identifizieren. Nachhaltigkeit versteht Luis nicht bloß als Pflichterfüllung, sondern als Treiber messbaren geschäftlichen Mehrwerts: Er verknüpft Umweltleistung mit wirtschaftlicher Rentabilität, Risikominimierung und langfristiger Wettbewerbsfähigkeit. Sein Ziel ist es, Nachhaltigkeit für Unternehmen und deren Stakeholder praxisnah, datenbasiert und finanziell lohnend zu gestalten. Themenschwerpunkte: Dekarbonisierung, Corporate Carbon Footprint (CCF), Ökobilanzierung / Life Cycle Assessment (LCA), Scope-1-2-3-Bilanzierung, GHG Protocol, Product Carbon Footprint (PCF).
Bleiben Sie auf dem Laufenden mit Metrikflow Insights!
Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.
By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.


