
Ein Nachhaltigkeitsbericht ist eines der wichtigsten Instrumente, mit denen Unternehmen ESG-Informationen strukturieren und kommunizieren. Für einige Unternehmen handelt es sich um eine gesetzliche Verpflichtung. Für andere ist es eine freiwillige Entscheidung aufgrund von Anforderungen von Kunden, Banken, Investoren oder Industriekonzernen.
Der Unterschied zwischen einem aussagekräftigen und einem unzureichenden Nachhaltigkeitsbericht hängt von der Qualität des dahinterstehenden Prozesses ab. Bevor der Bericht verfasst wird, benötigen Unternehmen verfügbare Daten, klare interne Zuständigkeiten, einen auf ihr Profil abgestimmten Standard und einen definierten Berichterstattungsumfang.
In diesem Leitfaden erklären wir, was ein Nachhaltigkeitsbericht ist, welche Unternehmen einen erstellen müssen, welche Standards zwischen ESRS, VSME und GRI in Betracht gezogen werden sollten, wie er sich von einem Sozialbericht unterscheidet und wie Sie am besten anfangen.
Was ist ein Nachhaltigkeitsbericht?
Ein Nachhaltigkeitsbericht ist ein Unternehmensbericht, der darlegt, wie ein Unternehmen die für sein Geschäft relevanten Umwelt-, Sozial- und Governance-Themen (ESG) handhabt. Er kann auch als ESG-Bericht, Nachhaltigkeitsoffenlegung oder Nachhaltigkeitserklärung bezeichnet werden, doch das Ziel bleibt dasselbe: Daten, Richtlinien, Ergebnisse und Ziele in organisierter und überprüfbarer Weise darzustellen.
Beispiele für Informationen, die in Nachhaltigkeitsberichten enthalten sind, sind Energieverbrauch, Treibhausgasemissionen, Abfallwirtschaft, Aus- und Weiterbildung, Diversität, Lieferkette und Geschäftsethik. Der Inhalt hängt vom Profil des Unternehmens, der Branche, dem Berichtsumfang und dem gewählten Berichtsstandard ab.
Der Unterschied zwischen einem Nachhaltigkeitsbericht und allgemeiner ESG-Kommunikation liegt im methodischen Ansatz. Eine Website-Seite oder Vertriebspräsentation kann einzelne Initiativen beschreiben. Ein Nachhaltigkeitsbericht sollte erklären, welche Themen berücksichtigt wurden, welche Daten verwendet wurden, woher die Informationen stammen und wie sich die Leistung über den Berichtszeitraum verändert hat.
Die bloße Aussage, dass der Energieverbrauch gesunken ist, hat beispielsweise nur begrenzten Wert, wenn das Unternehmen weder den Zeitraum, die einbezogenen Standorte noch die Basisdaten und die Berechnungsmethode angibt. In einem Nachhaltigkeitsbericht sollte dieses Ergebnis mit einem Indikator, einer internen Quelle und einem klaren zeitlichen Vergleich verknüpft sein.
Dieser Ansatz macht den Bericht auch für die Unternehmenssteuerung nützlich. Wenn ESG-Informationen kontinuierlich erfasst werden, können Unternehmen Standorte oder Abteilungen vergleichen, Ineffizienzen identifizieren, schneller auf Kundenfragebögen reagieren und sich effektiver auf künftige regulatorische Verpflichtungen vorbereiten.
Für Unternehmen, die diese Arbeit dauerhaft strukturieren möchten, kann eine Nachhaltigkeitsberichtssoftware dabei helfen, Daten, Belege, Standards und Verantwortlichkeiten in einer einzigen Arbeitsumgebung zu zentralisieren.
Wer muss einen Nachhaltigkeitsbericht erstellen: verpflichtend oder freiwillig?
Die Frage „Wer muss einen Nachhaltigkeitsbericht erstellen?“ hängt von zwei Faktoren ab: gesetzlichen Verpflichtungen und Marktanforderungen. In Europa ist der zentrale Bezugspunkt die CSRD (Corporate Sustainability Reporting Directive), die den Anwendungsbereich der Nachhaltigkeitsberichterstattung von Unternehmen im Vergleich zum vorherigen Rahmenwerk erweitert hat.
Mit den jüngsten Aktualisierungen durch das Omnibus-Paket wurde die individuelle Berichtspflicht auf Unternehmen eingegrenzt, die beide Schwellenwerte überschreiten: mehr als 1.000 Mitarbeitende und mehr als 450 Millionen Euro Nettoumsatz. Diese Unternehmen müssen ihren Nachhaltigkeitsbericht gemäß den ESRS, den European Sustainability Reporting Standards, erstellen.
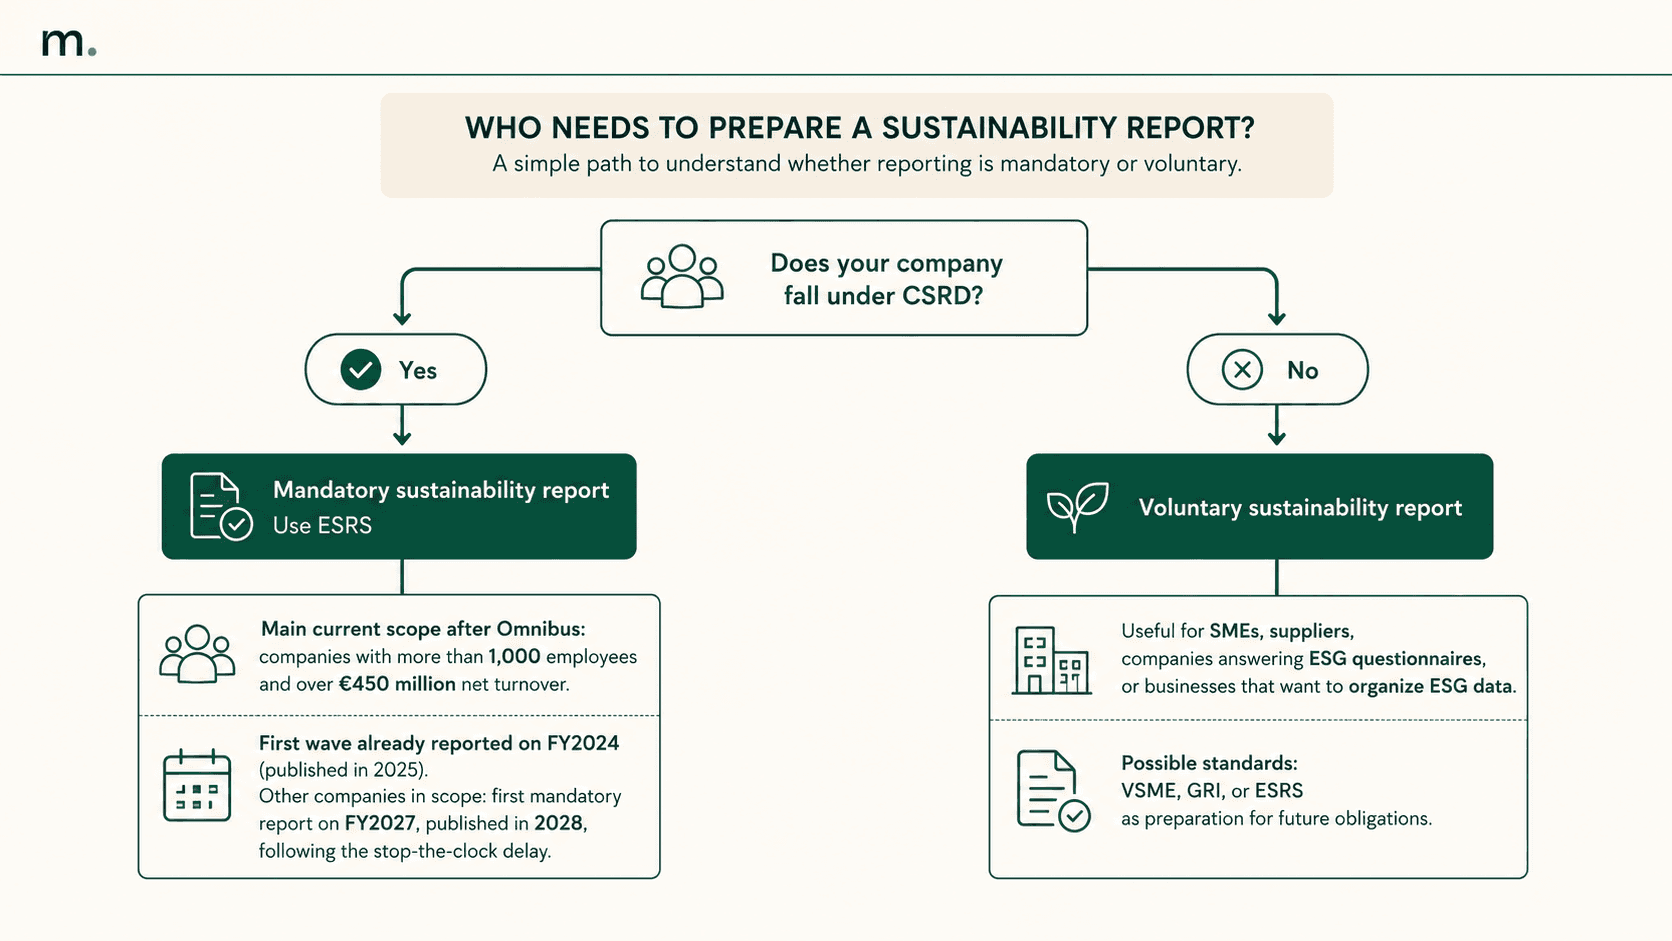
Unternehmen, die bereits Teil der ersten CSRD-Welle waren – also große Unternehmen von öffentlichem Interesse mit mehr als 500 Mitarbeitenden, die bereits früheren Anforderungen an die nichtfinanzielle Berichterstattung unterlagen –, haben mit der Berichterstattung für das Geschäftsjahr 2024 mit Veröffentlichung im Jahr 2025 begonnen.
Für die anderen großen Unternehmen, die in den neuen CSRD-Anwendungsbereich fallen, wurde die Anwendung durch die „Stop-the-Clock“-Richtlinie um zwei Jahre verschoben. Dies bedeutet, dass der erste verpflichtende Berichtszyklus das Geschäftsjahr 2027 mit Veröffentlichung im Jahr 2028 umfassen wird. Börsennotierte KMU, für die ursprünglich eine Einbeziehung in einer späteren Phase der CSRD vorgesehen war, sind von dem Aufschub und der Verkleinerung des regulatorischen Anwendungsbereichs ebenfalls betroffen.
Neben den direkten Pflichten erstellen viele Unternehmen Nachhaltigkeitsberichte auf freiwilliger Basis. Dies kann bei KMU der Fall sein, bei Zulieferern großer Konzerne, bei Unternehmen, die ESG-Fragebögen von Kunden oder Banken erhalten, oder bei Betrieben, die ihre Umwelt-, Sozial- und Governance-Leistung strukturierter erfassen möchten.
In diesen Fällen wird der Bericht nicht durch eine gesetzliche Verpflichtung vorangetrieben, sondern durch die Notwendigkeit, verlässliche und konsistente Daten bereitzustellen. Für ein KMU, das einen Großkonzern beliefert, kann die ESG-Berichterstattung beispielsweise auch ohne direkte regulatorische Pflicht relevant werden: Der Kunde fordert unter Umständen Daten zu Emissionen, Energieverbrauch, Arbeitsrichtlinien, Sicherheit, Unternehmensführung oder Lieferantenmanagement an.
Für die freiwillige Berichterstattung können Unternehmen Standards nutzen, die weniger anspruchsvoll sind als die ESRS, wie etwa VSME oder die GRI-Standards. Einige Unternehmen, die gesetzlich nicht zur Berichterstattung verpflichtet sind, entscheiden sich dennoch für die Nutzung der ESRS oder nähern sich schrittweise deren Struktur an – insbesondere, wenn sie davon ausgehen, in Zukunft in den CSRD-Geltungsbereich zu fallen, zu einem größeren Konzern gehören oder sehr detaillierte ESG-Anfragen erhalten.
Für Einsteiger kann die freiwillige Berichterstattung dabei helfen, eine erste ESG-Datenbasis aufzubauen. Der Umfang kann schrittweise erweitert werden: Hauptstandorte, Energieverbrauch, Scope-1- und Scope-2-Emissionen, Personaldaten, Gesundheit und Sicherheit, Governance-Richtlinien sowie wesentliche Informationen zur Lieferkette. Das erste Jahr wird oft genutzt, um zu verstehen, welche Daten existieren, wer dafür zuständig ist, wie verlässlich sie sind und welche Informationen fehlen.
Wenn der Bericht auch die Berechnung von Emissionen umfasst, kann eine Software zur CO2-Bilanzierung dabei helfen, Emissionsdaten zu erfassen, Scope 1, Scope 2 und Scope 3 zu berechnen und die Nachverfolgbarkeit der verwendeten Quellen zu gewährleisten.
ESRS, VSME, SASB und GRI: Welchen Standard sollten Unternehmen wählen?
Die Wahl des Standards hängt in erster Linie vom Ziel des Berichts ab. Wenn das Unternehmen der CSRD unterliegt, sind die ESRS maßgeblich. Ist der Bericht freiwillig, kann die Wahl flexibler ausfallen und richtet sich nach Unternehmensgröße, Branche, externen Anforderungen und dem Reifegrad der verfügbaren Daten.
Die ESRS eignen sich für Unternehmen, die im Rahmen der CSRD berichtspflichtig sind, oder für Unternehmen, die sich auf eine strukturiertere Berichterstattung vorbereiten wollen. Sie verlangen einen hohen Detaillierungsgrad und verknüpfen Nachhaltigkeit mit Auswirkungen, Risiken, Chancen, Governance, Kennzahlen und Zielen. Für ein Unternehmen, das gesetzlich nicht zur Berichterstattung verpflichtet ist, können sie nützlich sein – jedoch nur, wenn der erforderliche Arbeitsaufwand für die internen Teams bewältigbar ist.
Die SASB-Standards wurden entwickelt, um Nachhaltigkeitsinformationen zu identifizieren, die für bestimmte Branchen finanziell wesentlich sind. Das Rahmenwerk ist besonders nützlich für Unternehmen, die ESG-Themen mit der finanziellen Leistung verknüpfen oder den Informationsbedarf von Investoren decken möchten.
Der VSME-Standard eignet sich besser für nicht börsennotierte KMU und Unternehmen, die einen ersten freiwilligen Bericht mit einer verhältnismäßigeren Struktur aufbauen möchten. Er ermöglicht es Unternehmen, mit den wesentlichen Informationen zu beginnen und Anfragen von Kunden, Banken oder Geschäftspartnern klarer zu beantworten, ohne direkt ein Rahmenwerk übernehmen zu müssen, das für Großkonzerne konzipiert wurde.
Die GRI-Standards können eine gute Wahl für Unternehmen sein, die eine international anerkannte Referenz nutzen möchten. Sie sind besonders nützlich, wenn der Bericht die Auswirkungen des Unternehmens so darstellen soll, dass sie auch außerhalb des europäischen Regulierungsrahmens verständlich sind, oder wenn das Unternehmen bereits über Erfahrung mit der freiwilligen Berichterstattung nach diesem Standard verfügt.
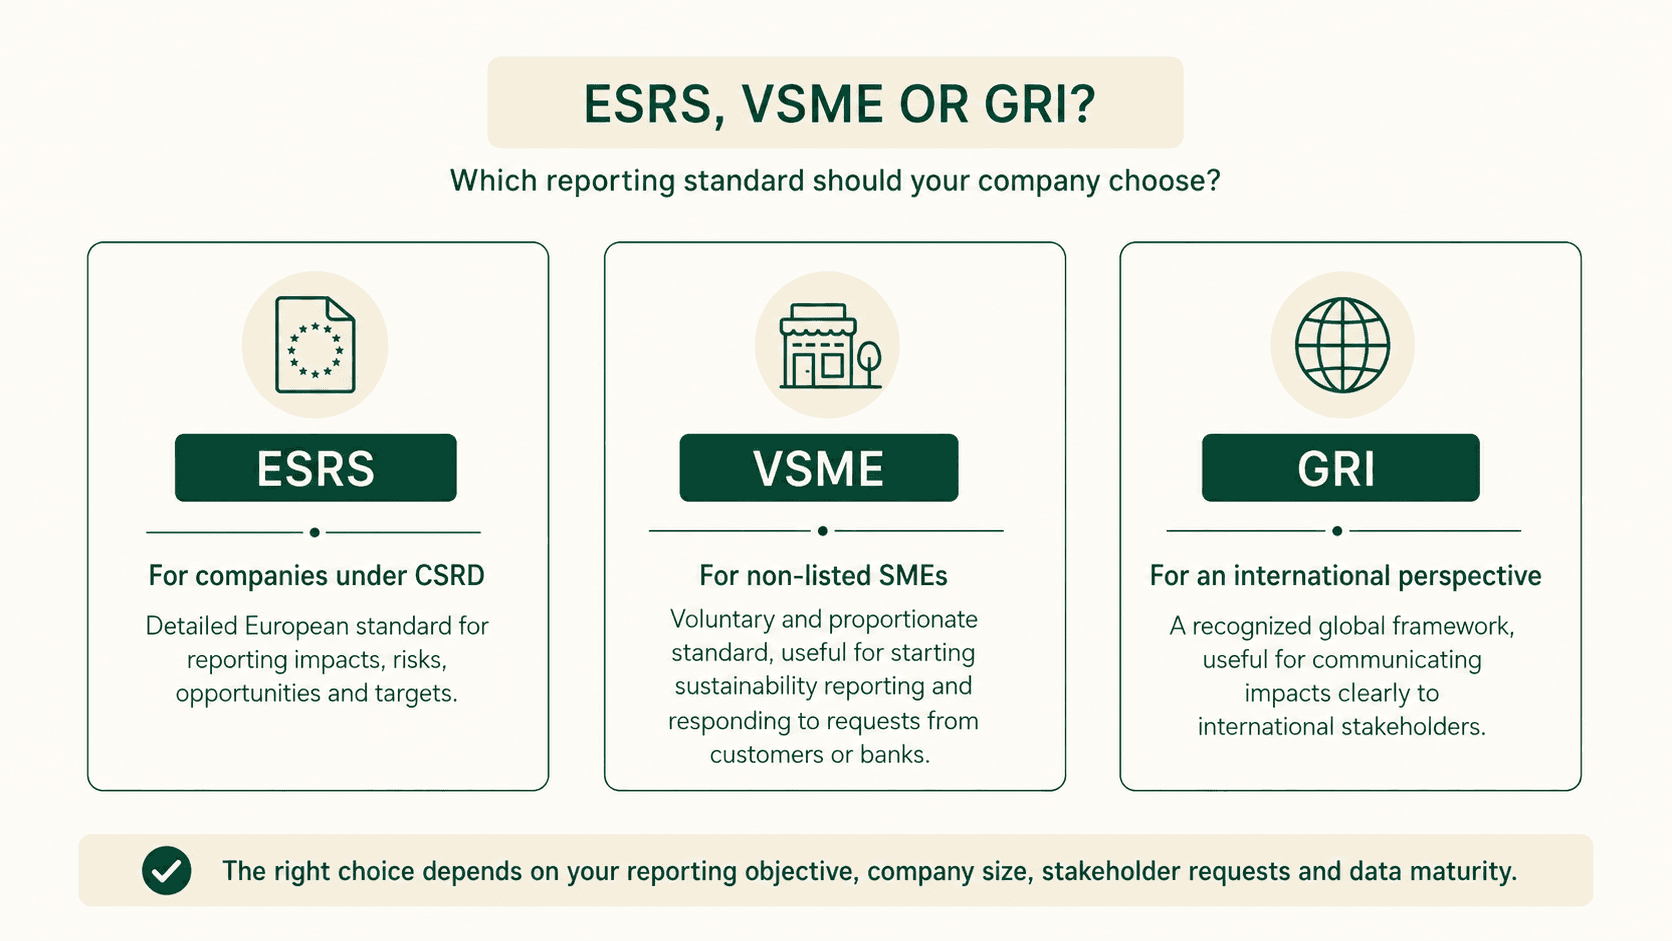
Bei der endgültigen Wahl sollte auch berücksichtigt werden, inwieweit das Unternehmen in der Lage ist, verlässliche Daten zu erfassen, Informationen im Zeitverlauf zu aktualisieren und die Konsistenz zwischen Berichten, ESG-Fragebögen, Kundenanfragen und externer Kommunikation aufrechtzuerhalten. Ein zu komplexer Standard kann die Prozesse verlangsamen; ein zu oberflächlicher Standard reicht für anspruchsvollere Anforderungen womöglich nicht aus.
Sozialbericht und Nachhaltigkeitsbericht: Was ist der Unterschied?
Sozialbericht und Nachhaltigkeitsbericht werden oft synonym verwendet, bezeichnen jedoch nicht dasselbe Dokument. Der Unterschied betrifft sowohl den inhaltlichen Umfang als auch die Anwendungsvorschriften.
Ein Sozialbericht ist traditionell mit der Berichterstattung über den von einer Organisation geschaffenen gesellschaftlichen Mehrwert verbunden. In Italien ist er für bestimmte Rechtsträger jedoch nicht nur eine freiwillige Option: Er ist eine Pflicht im Rahmen der Regulierung des Dritten Sektors und von Sozialunternehmen.
Konkret ist der Sozialbericht für Organisationen des Dritten Sektors mit Einnahmen, Erträgen, Erlösen oder Einkünften von über 1 Million Euro verpflichtend. Er muss nach den Leitlinien des italienischen Arbeitsministeriums erstellt, im RUNTS hinterlegt und auf der Website der Organisation veröffentlicht werden. Die Pflicht gilt unabhängig von ihrer wirtschaftlichen Größe auch für Zentren für Freiwilligendienste (Centro di Servizio per il Volontariato).
Der Sozialbericht ist zudem für Sozialunternehmen verpflichtend, einschließlich Sozialgenossenschaften und deren Konsortien, die automatisch den Status eines Sozialunternehmens erlangen. In diesem Fall muss das Dokument beim Handelsregister eingereicht und auf der Website der Organisation veröffentlicht werden – im Einklang mit den Bestimmungen für Sozialunternehmen.
Ein Nachhaltigkeitsbericht hingegen ist das Dokument, mit dem ein Unternehmen seine umfassenderen ESG-Informationen offenlegt: Umwelt, Soziales, Unternehmensführung, Risiken, Ziele und Leistung. Für Unternehmen, die der CSRD unterliegen, folgt er den Vorgaben der europäischen Nachhaltigkeitsberichterstattung; für Unternehmen, die gesetzlich nicht berichtspflichtig sind, kann er freiwillig erstellt werden, indem der am besten zum eigenen Profil passende Standard gewählt wird.
Für ein erwerbswirtschaftliches Unternehmen liegt der praktische Unterschied hier: Der Sozialbericht ist vor allem dann relevant, wenn die Organisation unter die Vorschriften des Dritten Sektors oder für Sozialunternehmen fällt; der Nachhaltigkeitsbericht ist der passendere Bezugspunkt, wenn das Ziel darin besteht, Kunden, Banken, Investoren, Industriekonzernen oder Geschäftspartnern über die ESG-Leistung zu berichten.
Erste Schritte zur Erstellung eines Nachhaltigkeitsberichts
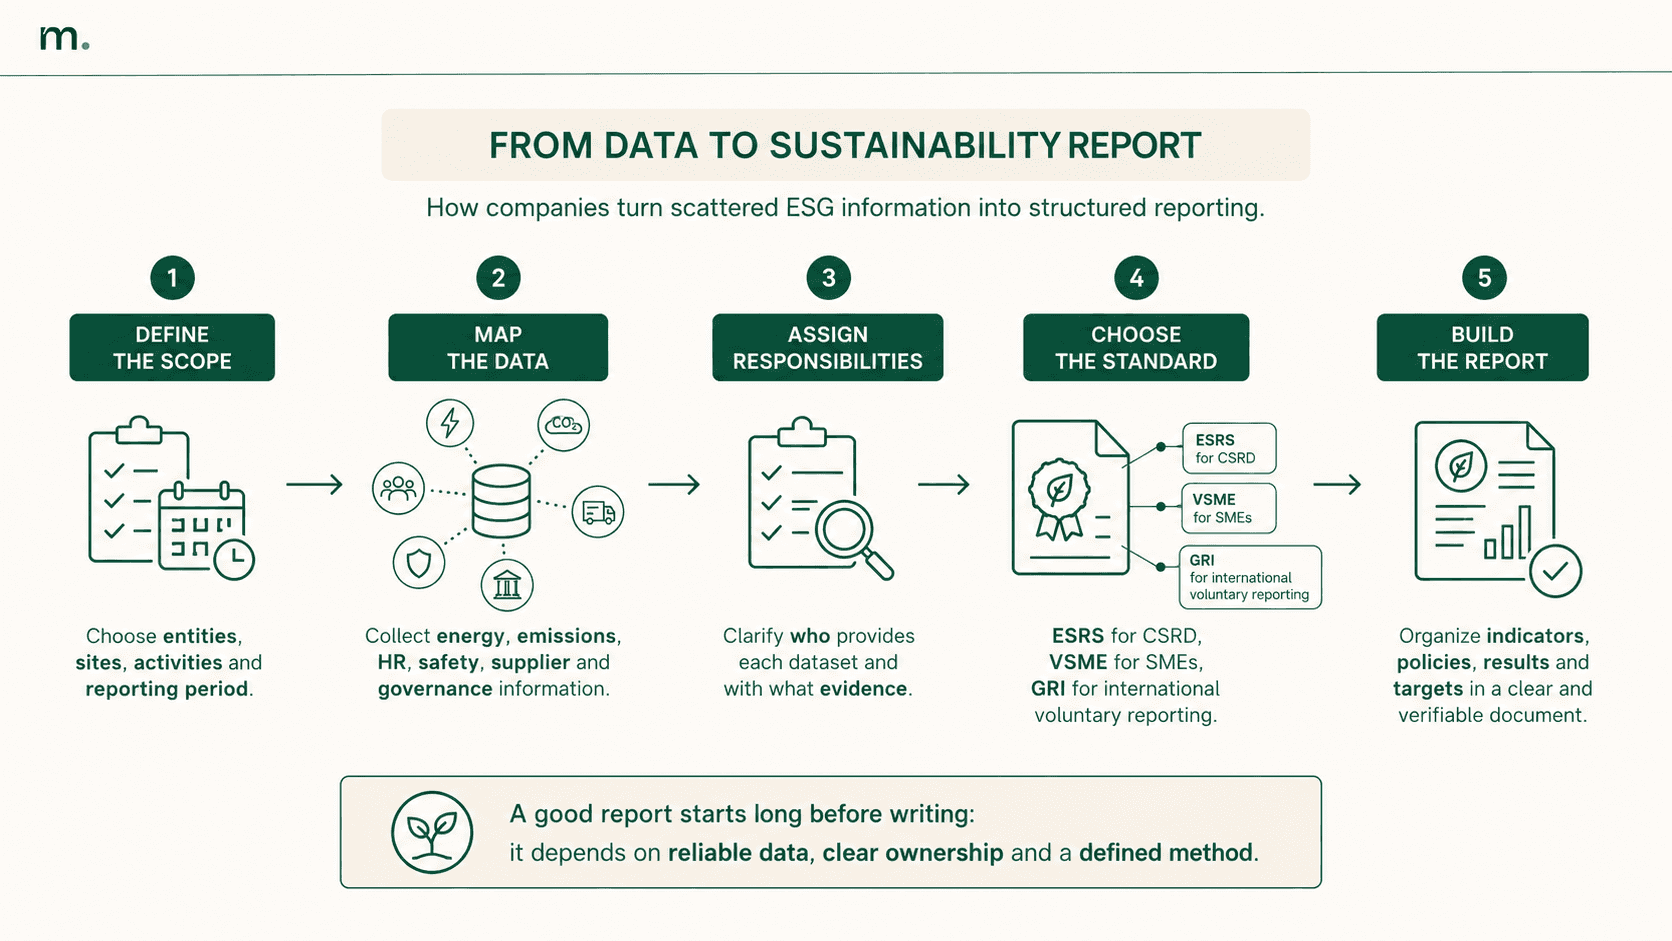
Der erste Schritt bei der Vorbereitung eines Nachhaltigkeitsberichts ist die Festlegung des Berichtsumfangs. Das Unternehmen muss klären, welche juristischen Einheiten, Standorte, Aktivitäten und Zeiträume im Bericht abgedeckt werden. Diese Entscheidung beeinflusst die zu erfassenden Daten, die beteiligten Abteilungen und die Vergleichbarkeit der Ergebnisse in den Folgejahren.
Der zweite Schritt ist der Berichtsstandard. Ein nicht verpflichtetes KMU kann einen freiwilligen Bericht in Anlehnung an den VSME-Standard in Erwägung ziehen. Ein der CSRD unterliegendes Unternehmen muss nach den ESRS berichten. Ein Unternehmen, das einen internationalen Ansatz verfolgen möchte, kann die GRI-Standards in Betracht ziehen – insbesondere, wenn es bereits über Berichtserfahrung verfügt oder Stakeholder mit diesem Rahmenwerk vertraut sind.
Der dritte Schritt ist die Bestandsaufnahme der Daten (Data Mapping). Vor dem Verfassen des Berichts muss das Unternehmen erfassen, welche Informationen bereits vorliegen und was noch fehlt. Daten finden sich unter anderem in Strom- und Gasrechnungen, ERP-Systemen, Tabellenkalkulationen, HR-Dokumenten, Sicherheitsberichten, Qualitätssoftware, Lieferantenfragebögen oder Umweltberichten. Ohne diese Erfassung droht der Berichtsprozess manuell und fragmentiert zu werden.
Der vierte Schritt ist die Zuweisung von Verantwortlichkeiten. Jeder Unternehmensbereich sollte wissen, welche Daten er bereitzustellen hat, wie oft dies geschehen soll und mit welchen Nachweisen sie zu belegen sind. Dies verringert das Risiko, Informationen in letzter Minute zu sammeln, ohne Kontrolle über die Quelle oder die Datenqualität zu haben.
Der fünfte Schritt ist das Verfassen und Zusammenstellen des Berichts. In dieser Phase kann das Unternehmen Inhalte, Indikatoren und Erläuterungen schlüssig aufbereiten. Das Dokument sollte die Leistung verdeutlichen, ohne die Leserschaft zu überfordern, und klar zwischen konsolidierten Daten, Zielen, bereits eingeleiteten Maßnahmen und Bereichen mit weiterem Verbesserungsbedarf unterscheiden.
Software für die Nachhaltigkeitsberichterstattung kann insbesondere bei der Datenerfassung, -prüfung und -aktualisierung helfen. Der Vorteil liegt in der Möglichkeit, ESG-Informationen zu zentralisieren, sie mit den gewählten Standards zu verknüpfen, nachvollziehbare Belege vorzuhalten und den wiederkehrenden Arbeitsaufwand von einem Jahr zum nächsten zu reduzieren.
MITWIRKENDE

Sharon Ridolfo
ESG-Spezialist
Mit ihrem Hintergrund in der internationalen Umweltforschung verfügt Sharon über fundierte Kenntnisse in der Datenanalyse und Emissionsüberwachung, wobei ihr Schwerpunkt auf der Untersuchung von Luftschadstoffen und Umweltauswirkungen liegt. Nachdem sie Forschungsaktivitäten im Rahmen von europäischen Horizon-2020-Projekten koordiniert sowie Überwachungspläne und Umweltrisikobewertungen entwickelt hat, befasst sie sich nun mit ESG- und Nachhaltigkeitsberichterstattung. Dabei unterstützt sie Unternehmen bei der Strukturierung solider, messbarer Daten, die mit den gängigen Referenzstandards übereinstimmen. Mit ihrer lebensfrohen und tatkräftigen Art engagiert sie sich leidenschaftlich für den Tierschutz und die Umwelt – Werte, die auch ihr berufliches Handeln prägen. Themenschwerpunkte: ESG-Berichterstattung, Nachhaltigkeitsberichterstattung, Umwelt-KPIs, Emissionsüberwachung, Klimawandel, Umweltdatenanalyse.
Bleiben Sie auf dem Laufenden mit Metrikflow Insights!
Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.
By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.


