
Die Corporate Sustainability Reporting Directive (CSRD) regelt die Nachhaltigkeitsberichterstattung von Unternehmen in der Europäischen Union. Die durch das Omnibus-Paket eingeführten Änderungen haben die Zahl der Unternehmen, die der Richtlinie direkt unterliegen, verringert, den Zeitplan für die Berichterstattung angepasst und die geltenden Standards vereinfacht.
Der engere regulatorische Anwendungsbereich beseitigt jedoch nicht die Anfragen zu ESG-Daten für Unternehmen, die nicht mehr direkt zur Berichterstattung verpflichtet sind. Unternehmen, die der CSRD unterliegen, sind nach wie vor auf Informationen aus ihren Wertschöpfungsketten angewiesen. Lieferanten, Tochtergesellschaften und Geschäftspartner können daher weiterhin aufgefordert werden, Umwelt-, Sozial- und Organisationsdaten bereitzustellen.
Auch die European Sustainability Reporting Standards (ESRS) wurden überarbeitet. Am 3. Juli 2026 hat die Europäische Kommission eine vereinfachte Fassung verabschiedet, die die verbindlichen Datenpunkte um mehr als 60 % und die Gesamtzahl der Datenpunkte um mehr als 70 % reduziert. Die neuen Standards werden nach Ablauf der Prüffrist des Europäischen Parlaments und des Rates sowie der anschließenden Veröffentlichung im Amtsblatt der Europäischen Union anwendbar.
Unternehmen müssen daher ermitteln, ob sie unter den neuen Anwendungsbereich der CSRD-Anforderungen fallen, ab wann sie mit der Berichterstattung beginnen müssen und welche indirekten Informationsanfragen sie möglicherweise erhalten. Diese Bewertung beeinflusst, wie Daten organisiert, wie Zuständigkeiten zugewiesen und welche Instrumente eingesetzt werden sollten.
Was ist die CSRD und welche Anforderungen stellt sie?
CSRD steht für Corporate Sustainability Reporting Directive. Die Richtlinie legt fest, welche Unternehmen Informationen über ihre ökologischen und sozialen Auswirkungen, nachhaltigkeitsbezogene Risiken und Chancen sowie den Umgang mit diesen Themen offenlegen müssen.
Die Informationen müssen im Lagebericht enthalten sein, in Übereinstimmung mit den anwendbaren ESRS erstellt und einer Prüfung durch einen Wirtschaftsprüfer oder einen anderen zugelassenen Bestätigungsdienstleister unterzogen werden. Die CSRD-Richtlinie muss nun zusammen mit ihren nachfolgenden Änderungen gelesen werden, einschließlich der im Februar 2026 verabschiedeten europäischen Richtlinie.
Der Inhalt des Berichts hängt von der doppelten Wesentlichkeit ab, die sowohl die Auswirkungen des Unternehmens auf Mensch und Umwelt als auch die finanziellen Auswirkungen berücksichtigt, die Nachhaltigkeitsaspekte auf das Unternehmen haben können.
Die Wesentlichkeitsanalyse identifiziert die Themen, die im Bericht behandelt werden müssen. Die Berichterstattung beinhaltet daher nicht das automatische Ausfüllen jedes einzelnen ESRS-Datenpunkts. Unternehmen müssen bestimmen, welche Informationen anwendbar sind, und dabei die übergreifenden Bestimmungen sowie die verpflichtenden Offenlegungsanforderungen einhalten.
Die CSRD-Nachhaltigkeitsberichterstattung erfordert einen Prozess, der die Wesentlichkeitsanalyse, die Datenerfassung, Kontrollen, die Dokumentation und die Erstellung des endgültigen Berichts miteinander verknüpft. Die Qualität des Ergebnisses hängt weitgehend davon ab, wie diese Aktivitäten über das gesamte Jahr hinweg organisiert sind.
Weitere Informationen über das endgültige Dokument und die Unterschiede zwischen verpflichtender und freiwilliger Berichterstattung finden Sie in unserem Leitfaden darüber, was ein Nachhaltigkeitsbericht ist und wann er für Unternehmen wichtig ist.
CSRD 2026: aktuelle regulatorische Updates
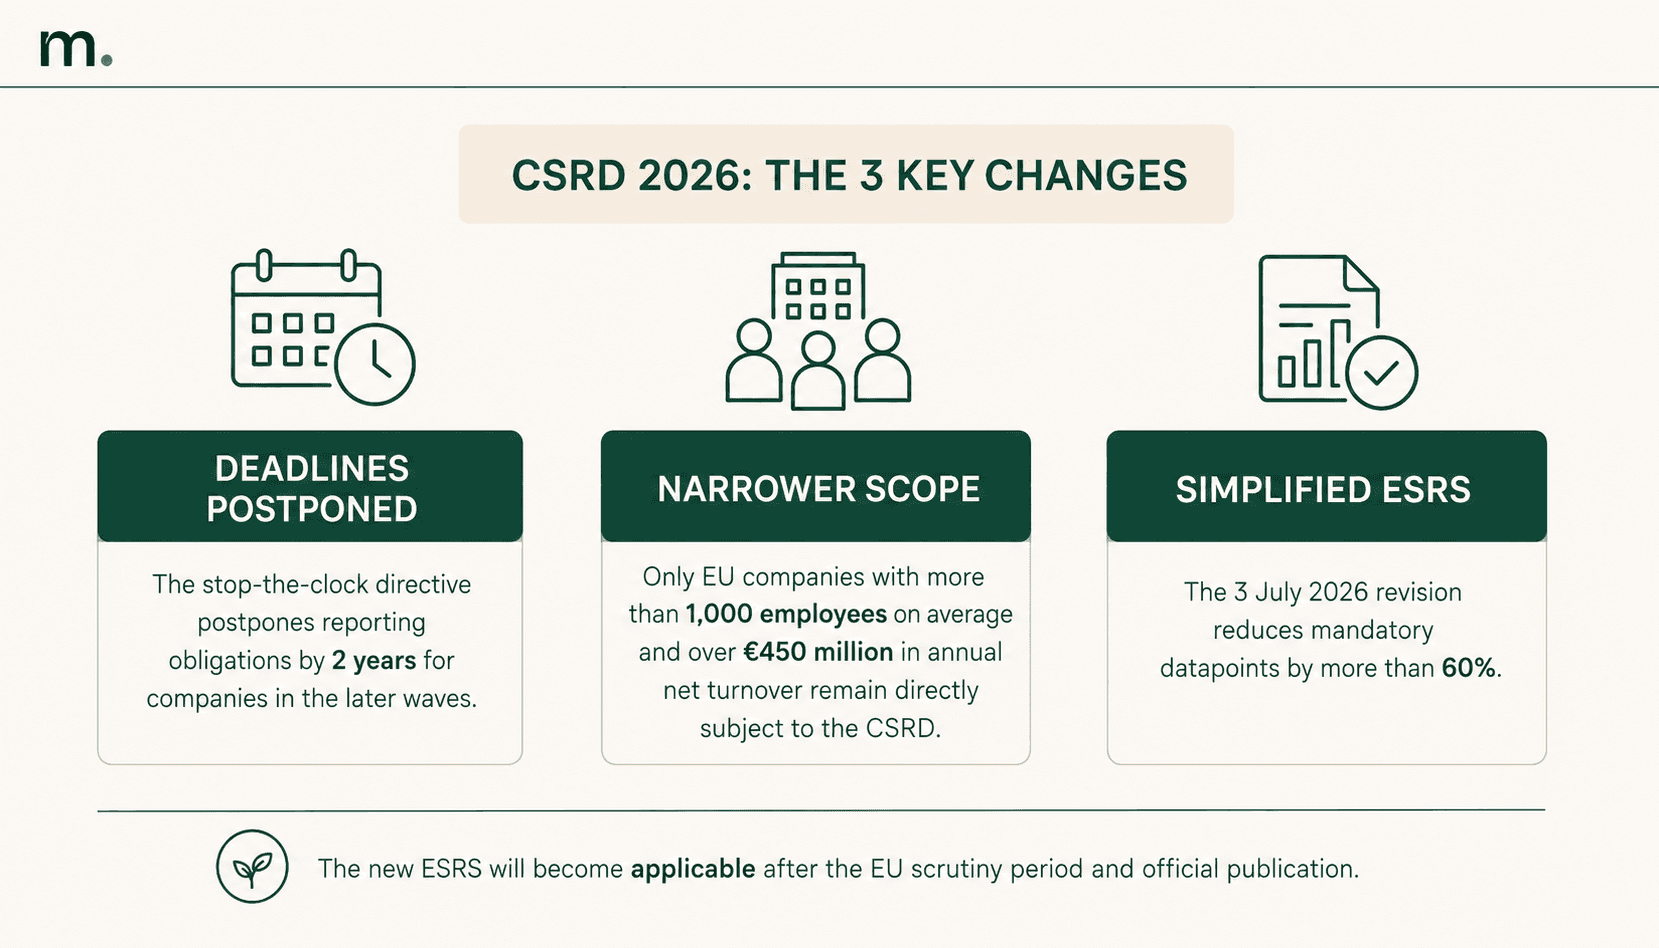
Die Änderungen am regulatorischen Rahmen der CSRD betreffen drei Hauptbereiche: Berichtsfristen, die Anzahl der direkt den Anforderungen unterliegenden Unternehmen und den Inhalt der Berichtsstandards.
Die Verschiebung der Berichtsfristen
Die 2025 verabschiedete „Stop-the-Clock“-Richtlinie hat die Anwendung der Berichtspflichten für Unternehmen, die ursprünglich für die Geschäftsjahre 2025 und 2026 mit der Berichterstattung beginnen sollten, um zwei Jahre verschoben.
Die Verschiebung hat Unternehmen in den späteren Berichtswellen mehr Zeit verschafft, sie hat jedoch nicht die bereits erforderliche Vorbereitungsarbeit beseitigt. Die Erfassung der notwendigen Informationen betrifft mehrere Unternehmensbereiche und kann historische Daten, dokumentierte Methoden und die Einbindung von Lieferanten erfordern.
Eine Zusammenfassung der Änderungen und ihres Zeitplans finden Sie in unserem Artikel über das Omnibus-Paket und die „Stop-the-Clock“-Richtlinie.
Der neue CSRD-Anwendungsbereich
Die Richtlinie (EU) 2026/470, die am 26. Februar 2026 veröffentlicht wurde und am 18. März in Kraft getreten ist, hat den Anwendungsbereich der CSRD und mehrere Elemente des Berichtsrahmens geändert. Die Mitgliedstaaten müssen sie bis zum 19. März 2027 umsetzen.
Die neuen Regeln heben die Anwendungsschwellenwerte an, streichen die Verpflichtung zu verbindlichen sektorspezifischen Standards und führen eine Obergrenze für die Informationen ein, die der Richtlinie unterliegende Unternehmen von kleineren Betrieben in ihren Wertschöpfungsketten verlangen dürfen.
Die Reduzierung der Zahl der direkt berichtspflichtigen Unternehmen verändert die Größe des regulierten Marktes, sie stoppt jedoch nicht den Austausch von ESG-Daten zwischen Unternehmen. Ein der CSRD unterliegender Konzern muss weiterhin über die erforderlichen Informationen verfügen, um seine Auswirkungen, Risiken und Abhängigkeiten zu beschreiben, einschließlich derjenigen, die mit vor- und nachgelagerten Aktivitäten verbunden sind.
Die Überarbeitung der ESRS
Am 3. Juli 2026 hat die Europäische Kommission die überarbeiteten ESRS verabschiedet. Neben der Reduzierung der Anzahl der Datenpunkte vereinfacht die Revision bestimmte Elemente der Wesentlichkeitsanalyse, streicht mehrere Angabepflichten und führt eine größere Flexibilität bei der Anwendung der Standards ein.
Nach Schätzungen der Kommission könnten die Änderungen die Berichterstattungskosten für einzelne Unternehmen um mehr als 30 % senken. Zum Zeitpunkt der Aktualisierung dieses Artikels waren die überarbeiteten Standards jedoch noch nicht anwendbar, da sie noch das europäische Prüfverfahren durchlaufen und im Amtsblatt veröffentlicht werden mussten.
Unternehmen, die bereits an der CSRD-Berichterstattung arbeiten, müssen daher überprüfen, welche Version der Standards für das jeweilige Berichtsjahr gilt. Eine aktualisierte regulatorische Matrix dokumentiert die verwendeten Referenzen und verringert das Risiko, neue Bestimmungen anzuwenden, bevor sie wirksam werden.
Welche Unternehmen unterliegen der CSRD?
Nach der 2026 verabschiedeten Revision gilt die CSRD für europäische Unternehmen, die beide der folgenden Schwellenwerte überschreiten:
durchschnittlich mehr als 1.000 Mitarbeiter;
mehr als 450 Millionen Euro jährlicher Nettoumsatz.
Der neue Anwendungsbereich ist erheblich enger gefasst als in der ursprünglichen Fassung der Richtlinie.
Für Nicht-EU-Konzerne gelten die neuen Bestimmungen für Unternehmen, die in der Europäischen Union einen Nettoumsatz von mehr als 450 Millionen Euro erzielen und über ein Tochterunternehmen oder eine Zweigniederlassung in der EU tätig sind, die einen EU-Umsatz von mehr als 200 Millionen Euro generiert.
Die Feststellung, ob ein Unternehmen in den Anwendungsbereich fällt, sollte nicht allein auf den Zahlen einer einzelnen juristischen Einheit basieren. Unternehmensgruppen müssen auch den Konsolidierungskreis, die Position der Muttergesellschaft, etwaige für Tochtergesellschaften verfügbare Befreiungen und das Vorhandensein einer obersten Muttergesellschaft außerhalb der EU berücksichtigen.
Akquisitionen, Veräußerungen und Veränderungen der Mitarbeiterzahlen können den anwendbaren Rahmen im Laufe der Zeit ebenfalls verändern. Unternehmen sollten daher die jährlich bewerteten Schwellenwerte und die Unternehmensebene, auf der die Berichterstattung erfolgt, dokumentieren.
Unternehmen der ersten Welle, die die neuen Schwellenwerte weiterhin erfüllen, müssen ihren Berichtsprozess fortsetzen. Unternehmen, die aus dem überarbeiteten Anwendungsbereich herausfallen, müssen entscheiden, ob sie die Berichterstattung einstellen, ihren Prozess an einen freiwilligen Standard anpassen oder einen Teil des bereits entwickelten Systems beibehalten, um auf geschäftliche und finanzielle Anfragen reagieren zu können.
Wie sich die CSRD auf Unternehmen außerhalb ihres direkten Anwendungsbereichs auswirkt
Außerhalb des direkten Anwendungsbereichs der CSRD zu liegen bedeutet nicht, von ESG-Datenanfragen ausgenommen zu sein.
Ein kleinerer Lieferant kann dennoch aufgefordert werden, seine Emissionen, seinen Energieverbrauch, Materialherkünfte, Mitarbeiterdaten oder Unternehmensrichtlinien offenzulegen. Die Anfrage hängt von den wesentlichen Themen des Kunden und der Rolle des Lieferanten innerhalb dessen Wertschöpfungskette ab.
Ähnliche Daten können auch von Banken, Versicherern und internationalen Konzernen im Rahmen von Risikobewertungen, Finanzierungszugängen oder Lieferantenqualifizierungsverfahren angefordert werden.
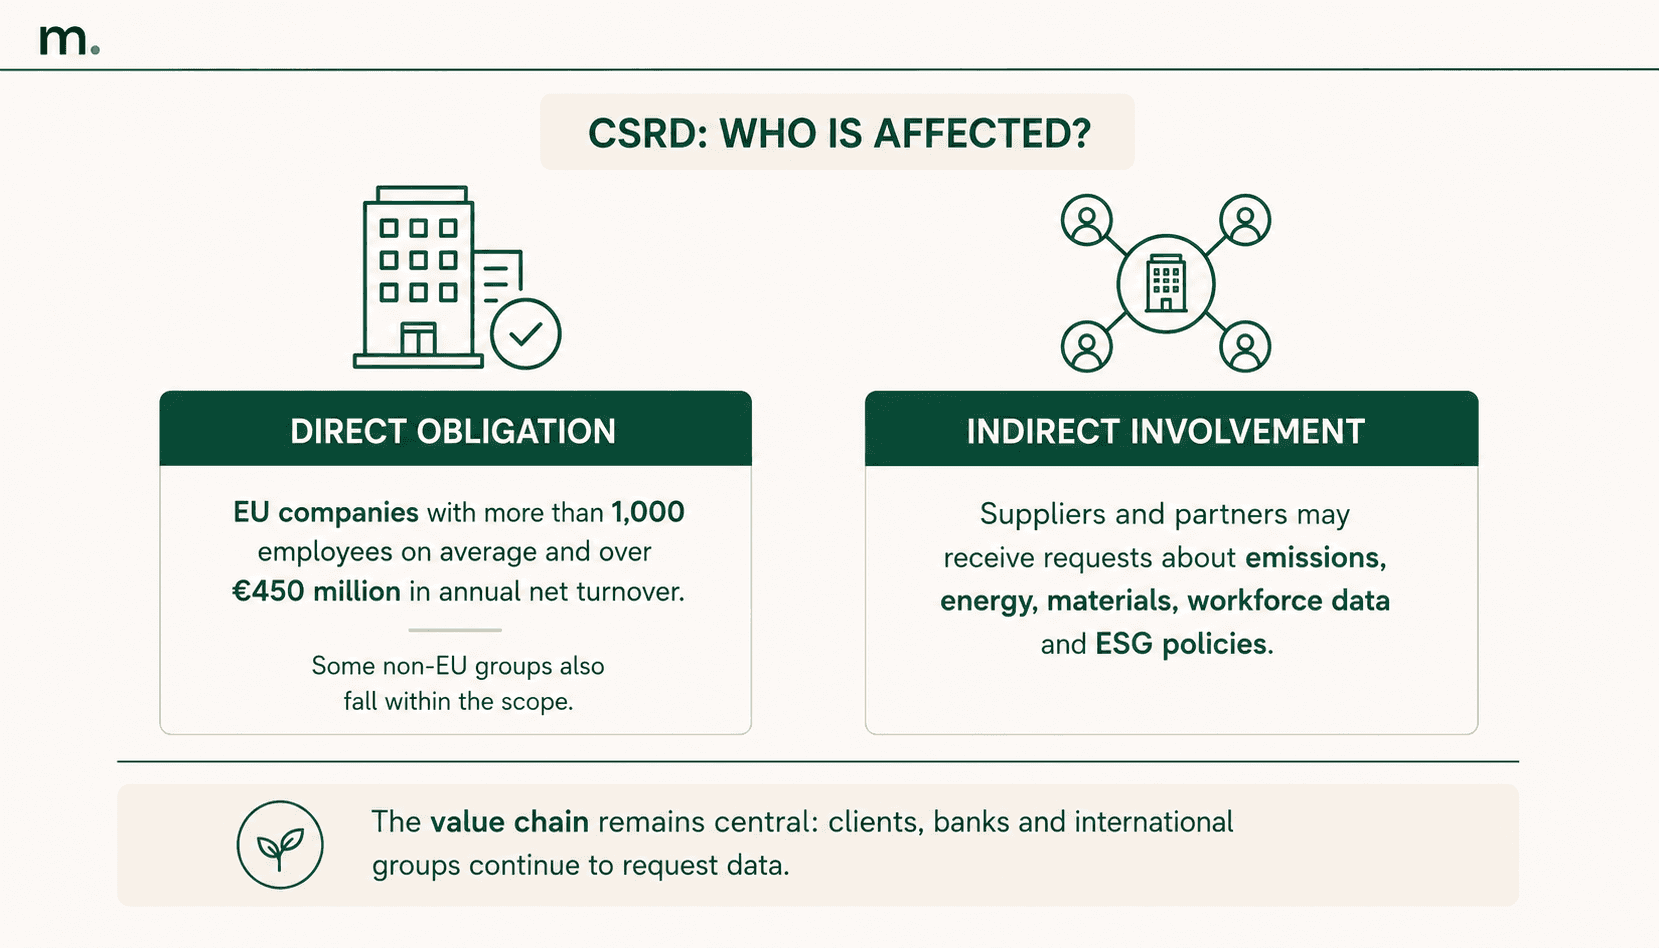
Die Richtlinie von 2026 hat ein Limit für Informationsanfragen entlang der Wertschöpfungskette eingeführt. Der CSRD unterliegende Unternehmen dürfen von Betrieben, die unter diese Begrenzung fallen, nicht mehr Informationen verlangen, als im europäischen freiwilligen Standard enthalten sind. Dies verringert den Berichtsaufwand und bestätigt gleichzeitig, dass bestimmte Informationen auch weiterhin von Unternehmen erfasst werden, die nicht direkt zur Berichterstattung verpflichtet sind.
Am 3. Juli 2026 hat die Kommission auch den mit dieser Begrenzung verknüpften freiwilligen Standard verabschiedet. Er bietet einen gemeinsamen Bezugsrahmen für die Beantwortung von Anfragen großer Kunden und Finanzinstitute und verringert die Notwendigkeit, für jeden Stakeholder einen völlig anderen Fragebogen auszufüllen. Dieser Rechtsakt wird ebenfalls nach Prüfung durch das Europäische Parlament und den Rat sowie nach seiner endgültigen Veröffentlichung anwendbar.
Unternehmen außerhalb des direkten Anwendungsbereichs sollten daher messen, wie viele ESG-Anfragen sie erhalten, welche Indikatoren am häufigsten nachgefragt werden und wie viel Zeit für deren Beschaffung erforderlich ist. Wenn Anfragen wiederkehrend sind, kann ein strukturierter freiwilliger Berichtsprozess Doppelarbeit reduzieren und Antworten an Kunden sowie Finanzinstitute beschleunigen.
Weitere Informationen über den freiwilligen Rahmen für kleinere Unternehmen finden Sie in unserem Leitfaden zu den VSME-Berichtsstandards.
Wie man sich auf die CSRD vorbereitet und Berichtsfehler vermeidet
Die Verschiebung der CSRD-Frist verschafft den betroffenen Unternehmen mehr Zeit, löst jedoch keine Probleme hinsichtlich Datenverfügbarkeit, -qualität und -rückverfolgbarkeit.
Die erforderlichen Informationen können aus den Bereichen Finanzen, Personal, Beschaffung, Produktion, Logistik, Gebäudemanagement und von Lieferanten stammen. Die Hauptursache für die Komplexität ist die Fragmentierung von Datenquellen und Zuständigkeiten, insbesondere wenn die Informationen erst am Ende des Berichtsjahres erfasst werden.
Berichtsumfang und Zuständigkeiten definieren
Der erste Schritt besteht darin, juristische Personen, Standorte und Aktivitäten mit dem Berichtsumfang zu verknüpfen. Eine Änderung des Konsolidierungskreises oder die Eröffnung eines neuen Standorts kann die enthaltenen Werte beeinflussen und die Vergleichbarkeit mit den Vorjahren beeinträchtigen.
Für jede Information sollte das Unternehmen festlegen, wer die Daten erfasst, wer sie prüft, welche Quelle verwendet wird und wie häufig sie aktualisiert werden müssen. Die Trennung von Datenerfassung und Freigabe stärkt die internen Kontrollen und verringert das Risiko, dass Fehler oder Unstimmigkeiten bis in die Prüfungsphase gelangen.
Einheitliche Datenerfassungsregeln etablieren
ESG-Daten müssen im Zeitverlauf vergleichbar bleiben. Maßeinheiten, Berichtszeiträume, organisatorische Grenzen und Berechnungsmethoden sollten daher vor Beginn der Datenerfassung festgelegt werden.
Bei der Berechnung von Emissionen müssen Unternehmen beispielsweise Aktivitätsdaten, Emissionsfaktoren, die verwendeten Quellen, etwaige Schätzungen und die Konsolidierungskriterien dokumentieren. Wenn diese Regeln erst am Jahresende festgelegt werden, steigt die Zahl der Korrekturen und es wird schwieriger nachzuvollziehen, wie die Ergebnisse berechnet wurden.
Die Klassifizierung von Emissionen wird in unserem Leitfaden zu Scope-1-, Scope-2- und Scope-3-Emissionen erläutert. Unternehmen, die ihren Berechnungsprozess strukturieren müssen, können auch eine Software für den CO2-Fußabdruck nutzen, um Verbrauchsdaten, Emissionsfaktoren, Ergebnisse und Belege miteinander zu verknüpfen.
Nachweise und Änderungen aufbewahren
Der Prüfungsprozess verlangt, dass jede berichtete Kennzahl bis zu ihrem Ursprung rückverfolgbar ist. Energierechnungen, Exporte aus Unternehmenssystemen, Register, Verträge, Zertifikate und die Kommunikation mit Lieferanten sollten zusammen mit den Daten aufbewahrt werden, die sie belegen.
Änderungen müssen zudem einen klaren Audit-Trail hinterlassen. Eine reine Tabellenkalkulationssammlung enthält zwar möglicherweise die endgültige Zahl, zeigt jedoch oft nicht, wer sie geändert hat, warum sie korrigiert wurde oder welche Version letztlich genehmigt wurde.
Die Qualität des Prozesses messen
Die Erstellung des Berichts kann anhand operativer Indikatoren überwacht werden, wie zum Beispiel:
der Prozentsatz der ausgefüllten und freigegebenen Informationen;
der Anteil der durch Belege gestützten Daten;
die Anzahl geschätzter oder bereinigter Werte;
überfällige Aktivitäten nach Funktion oder juristischer Einheit;
die durchschnittliche Zeit zur Erledigung einer Anfrage;
ungewöhnliche Veränderungen im Vergleich zum vorherigen Berichtsjahr.
Diese Kontrollen helfen dabei, Verzögerungen und Lücken vor der Prüfungsphase zu erkennen, in der Korrekturen am Prozess mehr Zeit erfordern und eine größere Anzahl von Personen einbinden.
CSRD-Strafen hängen von der jeweiligen nationalen Gesetzgebung ab, mit der die Richtlinie umgesetzt wird. Eine Software garantiert nicht automatisch die Compliance, kann jedoch operative Risiken wie fehlende Daten, inkonsistente Formeln, undokumentierte Genehmigungen und den Verlust historischer Aufzeichnungen reduzieren.
Um Datenerfassung, Kontrollen und Nachweise zu zentralisieren, kann eine Software für Nachhaltigkeitsberichterstattung dabei helfen, die Arbeit verschiedener Unternehmensbereiche zu organisieren und Informationen aufzubereiten, die sich leichter prüfen lassen.
Welche Software sollten Unternehmen wählen, um die CSRD im Jahr 2026 zu bewältigen?
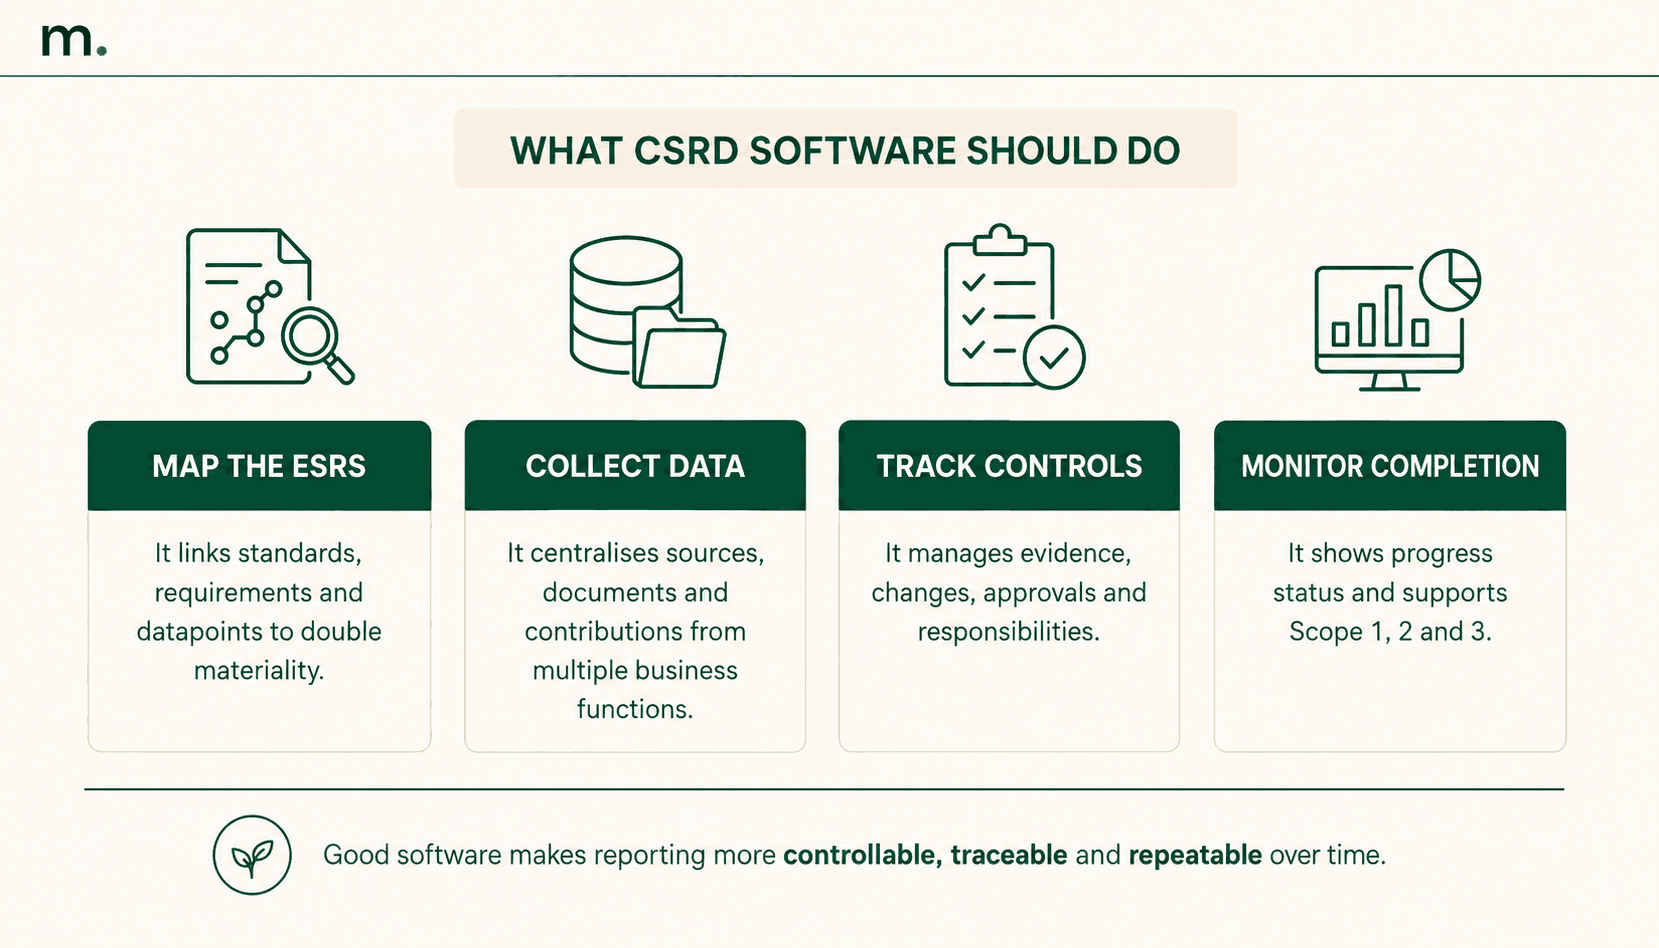
Die besten Softwareplattformen für das Management der CSRD im Jahr 2026 kombinieren ESRS-Mapping, Datenerfassung, Zuweisung von Zuständigkeiten, Fortschrittsverfolgung und Nachweisverwaltung. Sie sollten zudem eine Historie der Änderungen vorhalten und Informationen so aufbereiten, dass sie effizient geprüft werden können.
Die richtige Wahl hängt von der Struktur des Unternehmens ab. Ein Konzern mit mehreren juristischen Einheiten und Standorten muss Daten über mehrere Berichtsgrenzen hinweg konsolidieren, während sich ein weniger komplexes Unternehmen möglicherweise auf die interne Datenerfassung und die Erstellung seines ersten Berichts konzentriert.
Der Softwarevergleich sollte bei messbaren operativen Problemen ansetzen: der benötigten Zeit zur Datenbeschaffung, dem Prozentsatz fehlender Informationen, der Anzahl überfälliger Anfragen, während der Prüfung vorgenommenen Korrekturen und der Verfügbarkeit von Belegen. Die Anzahl der Funktionen ist weniger wichtig als die Fähigkeit der Plattform, den Prozess über das gesamte Jahr hinweg unter Kontrolle zu halten.
Welche Funktionen sollte eine CSRD-Software enthalten?
Eine CSRD-Software sollte den gesamten Berichtsprozess abdecken – von der Konfiguration des Berichtsumfangs bis zur Vorbereitung der Daten für die Prüfung. Dies umfasst die Analyse der anwendbaren ESRS, die Erfassung von Informationen, die Zuweisung von Aktivitäten, die Überwachung von Fristen und die Aufbewahrung von Nachweisen.
Die Plattform sollte übersichtlich anzeigen, welche Abschnitte vollständig sind, welche zusätzliche Daten erfordern und welche auf die Genehmigung warten. Ein Fertigstellungsgrad erleichtert es, Bereiche zu identifizieren, die den Abschluss des Berichts verzögern könnten.
Für Unternehmensgruppen sollte das System die Analyse von Informationen sowohl auf konsolidierter als auch auf Ebene einzelner Einheiten, Standorte oder geografischer Regionen ermöglichen. Es sollte auch zwischen tatsächlichen Daten, Schätzungen und Bereinigungen unterscheiden und gleichzeitig die über Berichtsjahre hinweg verwendeten Methoden festhalten.
Welche Tools helfen bei der Zuordnung der 12 ESRS und verpflichtenden Datenpunkte?
Tools für das ESRS-Mapping sollten die 12 European Sustainability Reporting Standards, deren Offenlegungspflichten und die zugehörigen Datenpunkte mit der doppelten Wesentlichkeitsanalyse des Unternehmens verknüpfen.
Es reicht nicht aus, lediglich die vollständige ESRS-Liste in einer Plattform abzubilden. Die Software sollte dabei helfen zu bestimmen, welche Informationen anwendbar sind, wer für deren Bereitstellung zuständig ist und welche Dokumente als Nachweis erforderlich sind.
Für jeden Datenpunkt sollte die Plattform die zuständige Person, die relevante juristische Einheit oder den Standort, den Berichtszeitraum, die Quelle, die Methodik, die beigefügten Belege und den Genehmigungsstatus anzeigen. Sie sollte es auch ermöglichen, das Mapping bei Änderungen der Standards zu aktualisieren, ohne den Verlauf früherer Versionen zu verlieren.
Ein effektives Tool macht aus der ESRS-Datenpunktliste einen zuweisbaren und prüfbaren Arbeitsplan. Das Unternehmen sieht genau, wie viel bereits erledigt ist, welche Daten noch fehlen und welche Fachbereiche noch Beiträge leisten müssen.
Welche Tools reduzieren das Risiko von CSRD-Fehlern und -Strafen?
Keine Software kann automatisch die CSRD-Konformität garantieren oder das Risiko von Sanktionen vollständig ausschließen. Die Verantwortung für die Richtigkeit der Informationen und die korrekte Anwendung der Vorschriften verbleibt beim Unternehmen.
Eine Plattform kann jedoch die betrieblichen Rahmenbedingungen abfedern, die das Risiko von Non-Compliance erhöhen. Dazu gehören fehlende Daten, die Verwendung unterschiedlicher Berechnungsformeln über Einheiten hinweg, nicht verfügbare Belege, undokumentierte Genehmigungen und die Anwendung veralteter Versionen der Standards.
Die Fristenüberwachung hilft dabei, fehlende Informationen vor Beginn der Prüfung zu identifizieren. Der Änderungsverlauf ermöglicht es, die Berechnung der endgültigen Zahl nachzuvollziehen, während das Nachweismanagement jede Angabe mit den stützenden Dokumenten verknüpft.
Die nützlichsten Tools zur Reduzierung des CSRD-Risikos sind daher solche, die Daten, Methoden, Zuständigkeiten und Freigaben rückverfolgbar machen. Die Software sollte durch interne Verfahren, entsprechende Expertise und regelmäßige Kontrollen flankiert werden.
Wie man die besten CSRD-Plattformen im Jahr 2026 vergleicht
Vor der Auswahl einer Plattform sollten Unternehmen diese anhand einer repräsentativen Stichprobe realer Geschäftsdaten testen. Eine Vorführung, die ausschließlich auf vorausgefüllten Daten basiert, zeigt selten, wie das System mit fehlenden Informationen, Bereinigungen, mehreren Gesellschaften oder nachträglichen Änderungen umgeht.
Während des Tests sollte das Unternehmen überprüfen, ob die Software Folgendes leisten kann:
den Unternehmensumfang und die anwendbaren ESRS konfigurieren;
Datenpunkte und Aktivitäten den entsprechenden Verantwortlichen zuweisen;
Formeln, Methoden und Belege miteinander verknüpfen;
den Fertigstellungsgrad überwachen;
Änderungen und Freigaben protokollieren;
Standards aktualisieren und dabei historische Datensätze beibehalten;
Daten und Dokumente für die Wirtschaftsprüfung exportieren.
Eine gute Plattform sollte es auch ermöglichen, dieselben Informationen für andere Standards oder ESG-Anfragen wiederzuverwenden. Eine an der CSRD ausgerichtete Software für Nachhaltigkeitsberichterstattung kann die für den CSRD-Bericht genutzten Daten mit den ESRS sowie mit Fragebögen verknüpfen, die von Kunden oder Finanzinstituten eingehen.
Wie Metrikflow die CSRD-Berichterstattung unterstützt
Metrikflow hat bereits zahlreiche Unternehmen bei der Vorbereitung und Umsetzung ihrer CSRD-Berichtspflichten unterstützt.
Die Plattform ermöglicht es Unternehmen, über die ESRS zu berichten, indem Anforderungen, Datenpunkte, Aufgaben, Dokumente und Belege in einer zentralen Umgebung strukturiert werden. Für jeden Bereich können Nutzer einsehen, welche Angaben vollständig sind, welche Daten noch fehlen und welche Inhalte noch geprüft werden müssen.
Ein Fortschrittsbalken zeigt den Fertigstellungsgrad des Berichtsprozesses an. Die beteiligten Teams können den Arbeitsstand somit überwachen, ohne ihn mühsam über separate Tabellenkalkulationen, Ordner und E-Mail-Verläufe rekonstruieren zu müssen.
Metrikflow ermöglicht es Unternehmen, Daten und Aufgaben verantwortlichen Personen zuzuweisen, Belege mit den berichteten Kennzahlen zu verknüpfen und eine Historie über Änderungen und Genehmigungen zu führen. Die Plattform verwaltet die von den ESRS geforderten Datenpunkte und unterstützt die Berechnung von Scope-1-, Scope-2- und Scope-3-Emissionen.
Die Verknüpfung der CO2-Fußabdruck-Berechnung mit der Berichterstattung reduziert manuelle Datenübertragungen zwischen getrennten Systemen. Verbrauchsdaten, Emissionsfaktoren, Methoden und Ergebnisse können direkt im Berichtsprozess verwendet werden, wodurch eine klare Verbindung zwischen Zahlen, Quellen und ESRS-Anforderungen gewahrt bleibt.
Der prozentuale Fertigstellungsgrad stellt keine automatische Zertifizierung der Rechtskonformität dar. Er dient als operativer Indikator, der dabei hilft, fehlende Informationen, Dokumente und Freigaben zu identifizieren, bevor der Berichtsprozess abgeschlossen wird.
MITWIRKENDE
Alessandro Nora
CEO & Mitgründer
Alessandros Ziel ist es, einen echten Einfluss auf die Nachhaltigkeit zu nehmen. Nach der Gründung eines Marktplatzes für nachhaltige Mode beschloss er, sich auf die ESG-Digitalisierung zu konzentrieren – mit dem Ziel, Nachhaltigkeit für Unternehmen konkreter, messbarer und zugänglicher zu machen. Als sorgfältiger und methodischer Gründer mit Erfahrung in Genua, Berlin und Lissabon verbindet Alessandro eine internationale Vision mit operativer Strenge bei der Entwicklung digitaler Lösungen. Diese vereinfachen ESG-Vorschriften sowie deren Einhaltung und unterstützen Unternehmen durch strukturierte, auditfähige Tools bei der Anpassung an ESG-Regulierungen, Zertifizierungen und Ratings. Behandelte Themen: CSRD, CSDDD, EUDR, CBAM, ESG-Ratings, ESG-Zertifizierungen, EcoVadis, Nachhaltigkeits-Governance, regulatorische Compliance.
Bleiben Sie auf dem Laufenden mit Metrikflow Insights!
Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.
By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.


