

Was die SBTi ist und was sich mit dem Corporate Net-Zero Standard V2.0 ändert
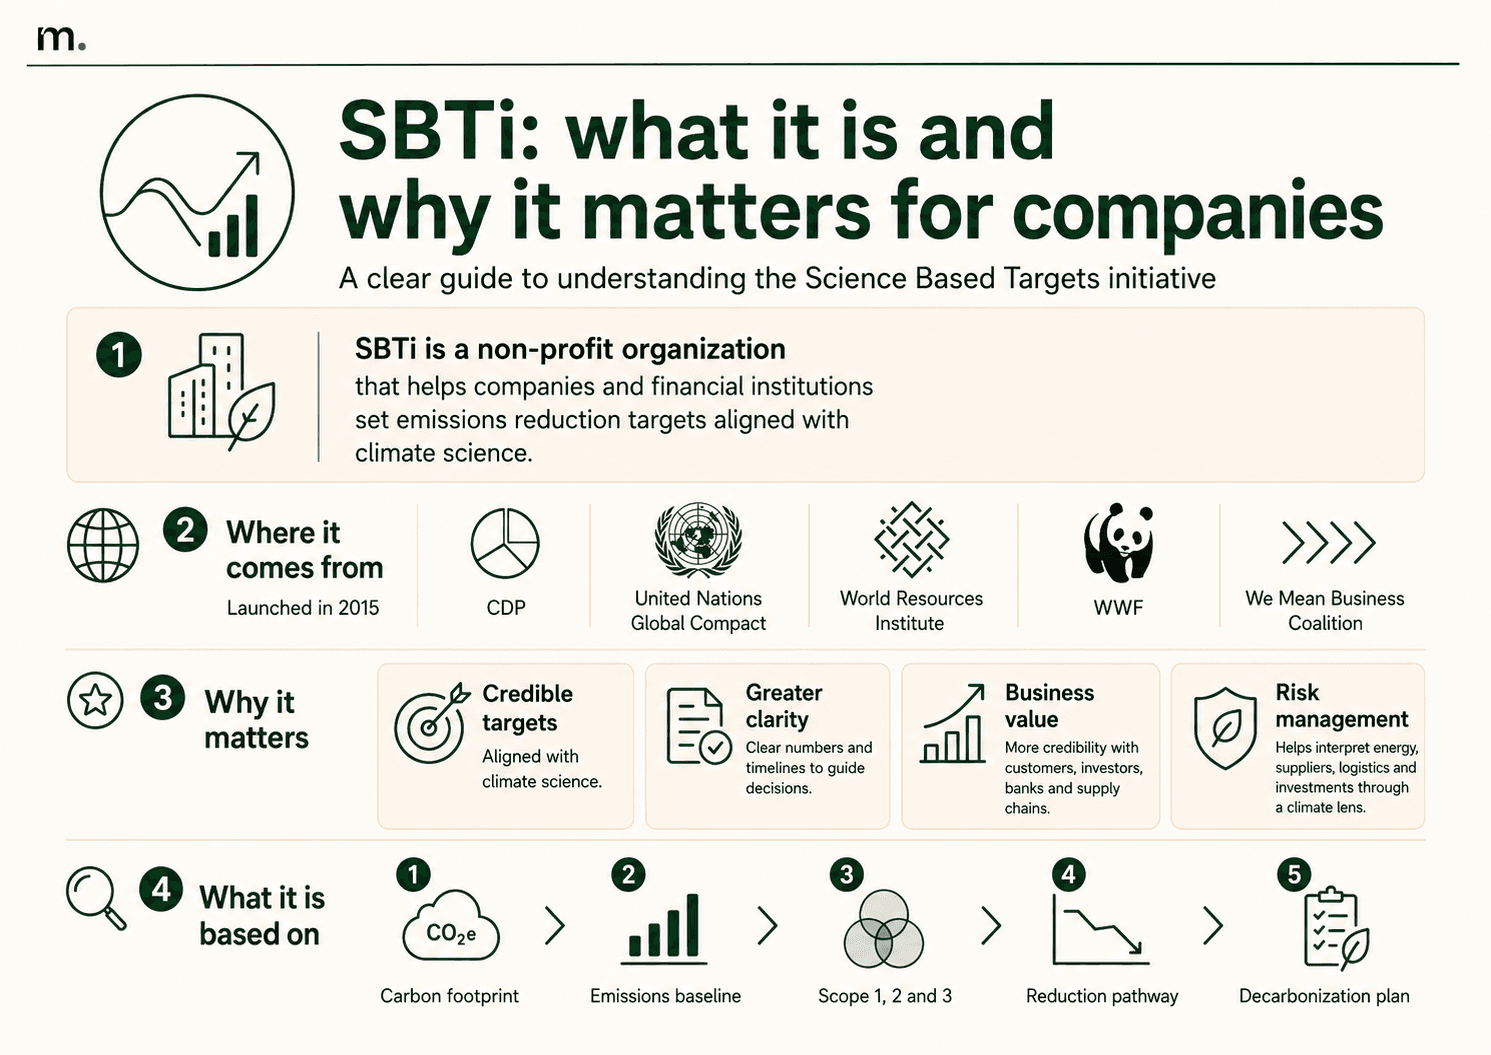
Die SBTi, kurz für Science Based Targets initiative, unterstützt Unternehmen und Finanzinstitute bei der Festlegung von Emissionsreduktionszielen, die mit der Klimawissenschaft in Einklang stehen. Ihre Aufgabe ist es, Standards, Kriterien und Instrumente bereitzustellen, die Klimaziele messbarer, vergleichbarer und überprüfbarer machen.
Im Juni 2026 veröffentlichte die SBTi den neuen Corporate Net-Zero Standard V2.0, die aktualisierte Version des Standards für Unternehmen, die sich glaubwürdige Net-Zero-Ziele setzen möchten.
Der Corporate Net-Zero Standard V2.0 stärkt die Verbindung zwischen Zielen, operativen Plänen und Monitoring. Laut dem offiziellen Dokument Corporate Net-Zero Standard V2 Main Changes wurde die Überarbeitung zwischen April 2024 und Mai 2026 durchgeführt, um den Standard an den neuesten wissenschaftlichen Erkenntnissen auszurichten, den Ansatz für Scope-3-Emissionen zu stärken und die Anwendbarkeit des Rahmens für Unternehmen zu verbessern.
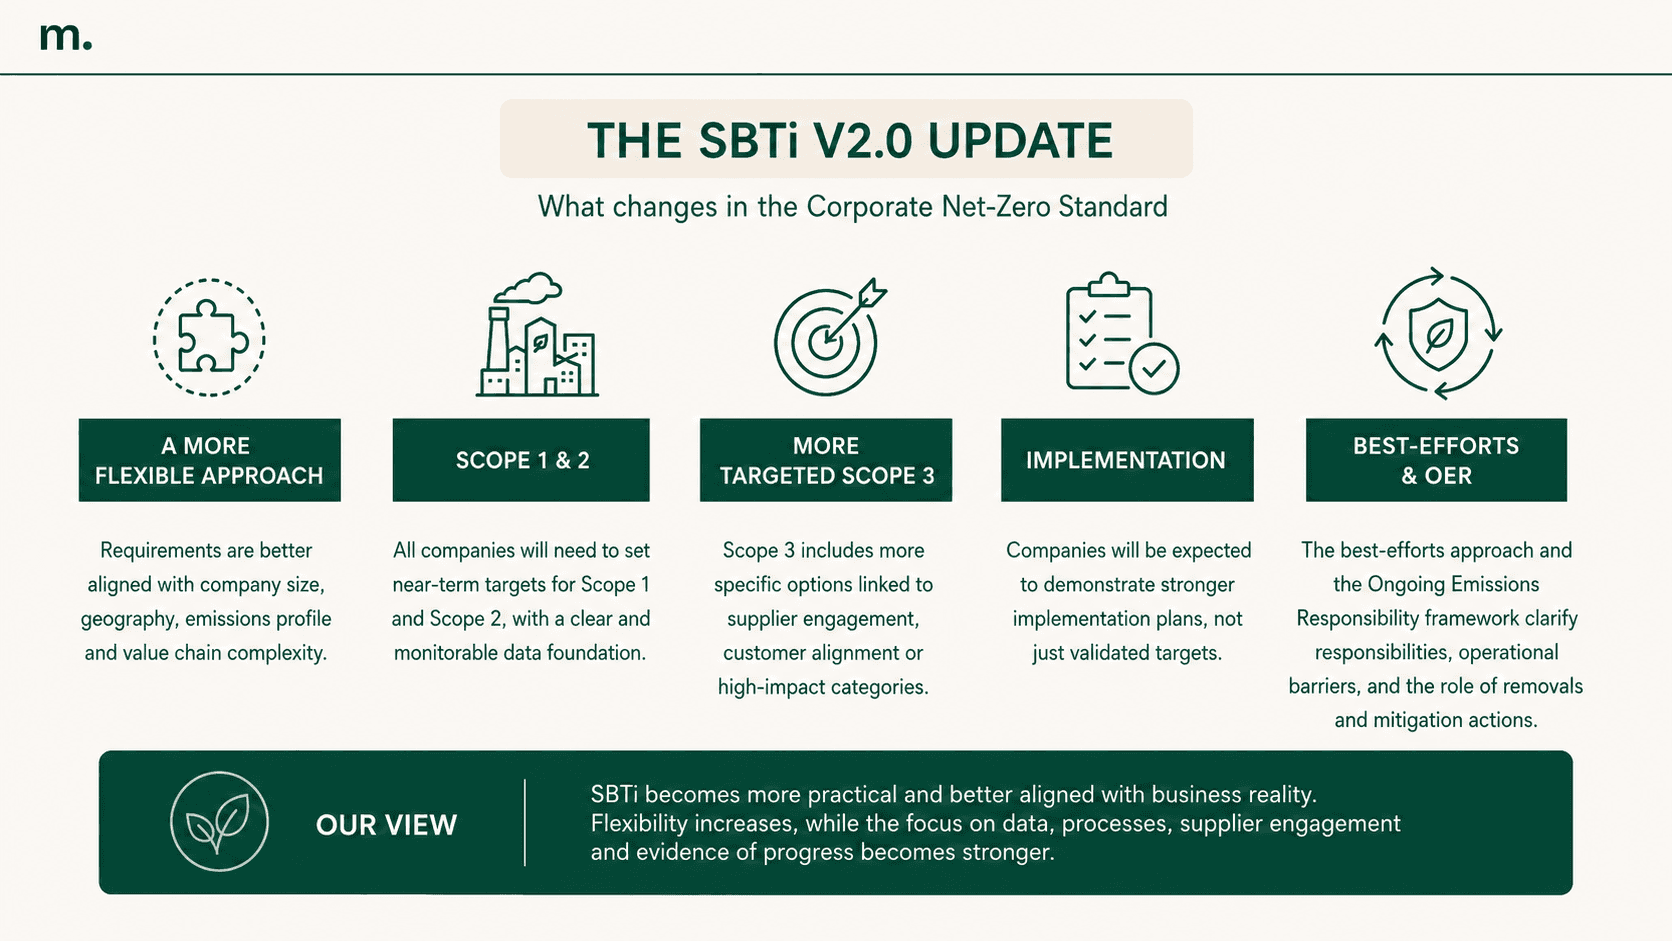
Das Update führt einen flexibleren Ansatz für die Festlegung von Klimazielen ein, mit Anforderungen, die Faktoren wie Unternehmensgröße, geografische Lage, Emissionsprofil und die Komplexität der Wertschöpfungskette berücksichtigen.
Insbesondere gilt:
→ Alle Unternehmen müssen kurzfristige Ziele (Near-Term Targets) für Scope 1 und Scope 2 festlegen;
→ Scope 3 wird individueller gestaltbar, mit verschiedenen Optionen basierend auf Lieferanteneinbindung (Supplier Engagement), Kundenausrichtung oder spezifischen emissionsintensiven Kategorien;
→ Von Unternehmen wird erwartet, dass sie solidere Umsetzungspläne vorweisen und nicht nur validierte Ziele;
→ Die SBTi führt einen „Best-Efforts“-Ansatz ein, der anerkennt, dass einige Hürden außerhalb der direkten Kontrolle eines Unternehmens liegen können;
→ Das neue „Ongoing Emissions Responsibility“-Framework ebnet den Weg für eine klarere Rolle von CO2-Entnahmen (Removals) und Minderungsmaßnahmen.
Wir halten dieses Update für eine positive Verbesserung, da es die operative Realität von Unternehmen besser widerspiegelt, die sich von Organisation zu Organisation erheblich unterscheiden kann. Unternehmen lassen sich nicht immer in dieselben Kategorien einteilen, da sie nicht alle vom selben Reifegrad in Bezug auf Informationssysteme, Datenverfügbarkeit, Lieferkettenstruktur oder Lieferkettenkomplexität ausgehen.
V2.0 bestätigt eine klare Richtung: Klimaziele müssen durch Daten, Pläne und operative Verantwortlichkeiten gestützt werden. Für ein Unternehmen bedeutet der Beginn eines SBTi-Weges, auf einer messbaren Basis aufzubauen: Ausgangsemissionen, Organisationsgrenzen, Scope 1, Scope 2, Scope 3, Basisjahr, Zieljahr, Reduktionsprozentsatz und Überwachungsmethode.
Dies macht die SBTi auch aus betriebswirtschaftlicher und finanzieller Sicht relevant. Ein wissenschaftsbasiertes Ziel kann Investitionen, Beschaffung, Logistik, Energieentscheidungen, Produktentwicklung und Lieferanteneinbindung leiten. Sein Wert hängt von der Fähigkeit des Unternehmens ab, das Klimaziel mit jenen Entscheidungen zu verknüpfen, die einen realen Einfluss auf seinen CO2-Fußabdruck haben.
Was es bedeutet, wissenschaftsbasierte Ziele festzulegen
Ein wissenschaftsbasiertes Ziel ist ein Emissionsreduktionsziel, das auf einer gemessenen Ausgangsbasis und auf mit der Klimawissenschaft abgestimmten Pfaden beruht. Im Vergleich zu einem allgemeinen Klimaziel erfordert es ein THG-Inventar, eine klare Systemgrenze, eine dokumentierte Methodik und eine Überwachungslogik.
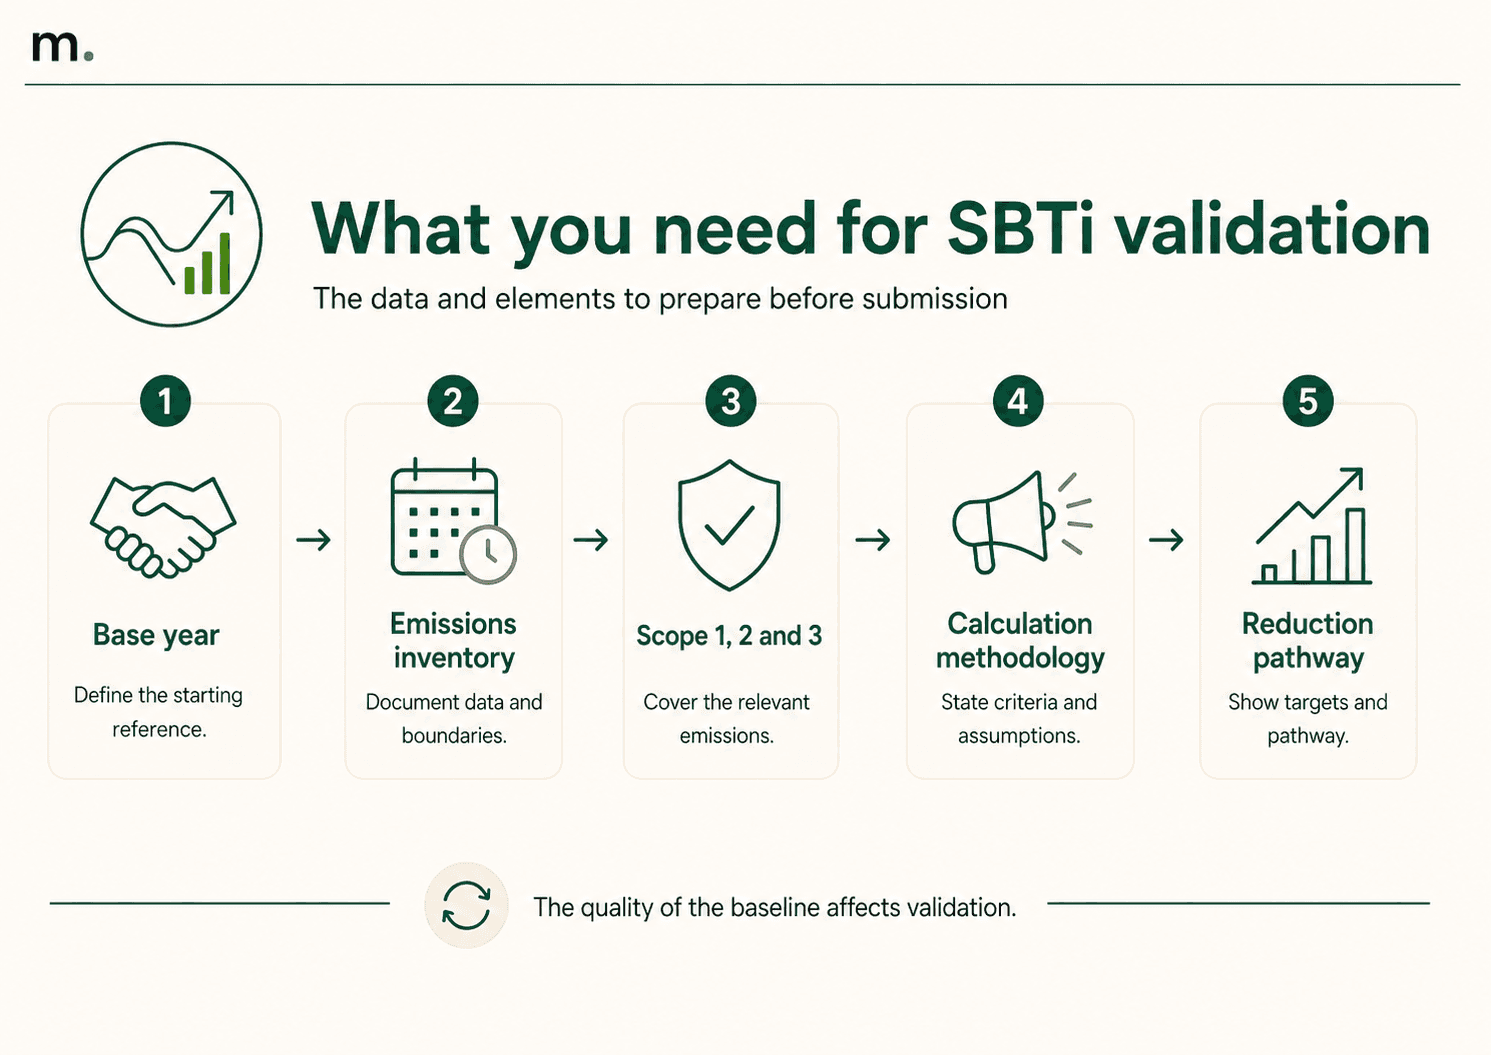
Das erste Element ist das Basisjahr, also das Referenzjahr, an dem die Reduktionen gemessen werden. Das zweite ist die Organisationsgrenze, die festlegt, welche Unternehmen, Standorte, Geschäftsbereiche und Aktivitäten in die Berechnung einbezogen werden. Das dritte ist die Emissionsabdeckung, mit besonderem Augenmerk auf Scope 1, Scope 2 und Scope 3.
Um die Unterscheidung zwischen diesen Kategorien besser zu verstehen, empfiehlt sich der Leitfaden zu Scope 1, Scope 2 und Scope 3.
Im Rahmen des SBTi-Prozesses ist es sinnvoll, zwischen kurzfristigen Zielen (Near-Term), langfristigen Zielen (Long-Term) und Net-Zero-Zielen zu unterscheiden. Kurzfristige Ziele definieren die Reduktionen, die kurz- und mittelfristig erreicht werden sollen, und leiten operative Entscheidungen in den kommenden Jahren. Langfristige Ziele geben den Pfad vor, der erforderlich ist, um ein Reduktionsniveau zu erreichen, das mit dem Net-Zero-Ziel vereinbar ist.
Im SBTi-Rahmen erfordert Net-Zero eine tiefgreifende Reduktion der Emissionen entlang der gesamten Wertschöpfungskette. Dies unterscheidet sich von Ansätzen zur Emissionskompensation, bei denen das Problem nicht an der Wurzel angegangen wird. Restemissionen werden erst nach Umsetzung struktureller Reduktionsmaßnahmen nach spezifischen Kriterien berücksichtigt. Dieser Ansatz erfordert, dass Energie, Materialien, Lieferanten, Logistik, Produktionsprozesse und Produktdesign auf den definierten Pfad ausgerichtet werden.
Mit dem Corporate Net-Zero Standard V2.0 wird diese Logik noch operativer. Alle Unternehmen müssen kurzfristige Ziele für Scope 1 und Scope 2 festlegen, während Scope 3 mit größerer Granularität behandelt wird, einschließlich Optionen, die an Lieferanteneinbindung, Kundenausrichtung oder emissionsintensive Kategorien geknüpft sind. Eine größere Flexibilität trägt dazu bei, die geschäftliche Realität präziser abzubilden, erfordert jedoch auch stärkere Prozesse zum Nachweis von Methodik, Verantwortlichkeit und Fortschritten.
CO2-Fußabdruck, Scope 3 und Datenqualität: Wo man anfangen sollte
Bevor ein Unternehmen ein SBTi-Ziel festlegt, muss es eine verlässliche Datengrundlage aufbauen. Der Ausgangspunkt ist die Berechnung des Corporate Carbon Footprint, also die Erfassung der Treibhausgasemissionen, die direkt und indirekt durch die Organisation entstehen. Eine unvollständige Baseline kann zu unterschätzten Zielen, unrealistischen Reduktionen oder Validierungsproblemen führen.
Die Qualität eines CO2-Fußabdrucks hängt von der Organisationsgrenze, den Datenquellen, den Emissionsfaktoren, der Berechnungsmethodik, den getroffenen Annahmen und der Aktualisierungshäufigkeit ab. Um die Daten nutzbar zu machen, sollte das Unternehmen zwischen Primärdaten, geschätzten Daten und Proxys unterscheiden und das Verlässlichkeitsniveau der Informationen dokumentieren. Dieser Schritt ist besonders relevant für Unternehmensgruppen mit mehreren Standorten, Geschäftsbereichen, Märkten oder Lieferanten.
Scope 3 ist oft die komplexeste Komponente des SBTi-Prozesses. Viele Emissionen entstehen nicht in den internen Systemen des Unternehmens, sondern entlang der Lieferkette: eingekaufte Materialien, Transport, Vertrieb, Nutzung verkaufter Produkte, ausgelagerte Prozesse und Entsorgung am Ende des Lebenszyklus. In Branchen wie Mode, Lebensmittel, Verpackung, Chemie, Fertigung, Bauwesen und Einzelhandel kann ein erheblicher Teil des CO2-Fußabdrucks außerhalb der direkten Kontrolle des Unternehmens liegen.
Aus diesem Grund erfordert Scope 3 eine schrittweise Verbesserung der Datenqualität. In der Anfangsphase können Schätzungen verwendet werden, aber ein ausgereifter Pfad erfordert spezifischere Daten zu den Kategorien mit dem größten Emissionsgewicht. Der Leitfaden zu Scope-3-Emissionen hilft dabei, die Zielsetzung mit praktischen Aktivitäten wie Datenerfassung, Lieferantenengagement und Verbesserungen in der CO2-Bilanzierung zu verknüpfen.
V2.0 führt einen pragmatischeren Ansatz für diese Komplexität ein. Das Konzept der „Best Efforts“ erkennt an, dass manche Hürden von externen Akteuren wie Lieferanten, Kunden oder der Datenverfügbarkeit abhängen können. Dieser Ansatz verringert nicht die Verantwortung des Unternehmens: Er verlangt von ihm aufzuzeigen, welche Hebel unter seiner direkten Kontrolle liegen, welche von der Wertschöpfungskette abhängen und welche Maßnahmen ergriffen werden, um sich kontinuierlich zu verbessern.
In dieser Phase kann eine Software zur Lieferantenbewertung die Erfassung von Informationen aus der Lieferkette unterstützen, während eine LCA-Software nützlich ist, wenn die Emissionsanalyse bis auf die Ebene von Produkten, Materialien oder Lebenszyklen heruntergebrochen werden muss. Für Unternehmen, die spezifischen Verpflichtungen bezüglich grauer Emissionen (eingebetteter Emissionen) unterliegen, kann zudem eine CBAM-Software helfen, das Management klimabezogener Daten in Bezug auf Produkte und Lieferanten zu strukturieren.
Wie man einen SBTi-Dekarbonisierungsplan erstellt
Für Unternehmen hat ein wissenschaftsbasiertes Ziel dann einen Wert, wenn es durch einen glaubwürdigen Dekarbonisierungsplan gestützt wird. Nach der Messung der Emissionen und der Festlegung des Reduktionspfads muss das Unternehmen ermitteln, welche Maßnahmen den CO2-Fußabdruck konkret senken können, in welchem Zeitrahmen, mit welchen Investitionen, operativen Abhängigkeiten und internen Zuständigkeiten.
Strategien zur Reduzierung von Scope-1-, 2- und 3-Emissionen können Energieeffizienz, Prozess-Elektrifizierung, Bezug erneuerbarer Energien, Verbrauchsreduzierung, Logistikoptimierung, den Ersatz emissionsintensiver Materialien, Produkt-Redesign, Abfallvermeidung und Lieferantenengagement umfassen. Jeder Hebel sollte anhand seines Reduktionspotenzials, der Kosten, der technischen Machbarkeit, des Zeitplans für die Umsetzung und der geschäftlichen Auswirkungen bewertet werden.
Ein an der SBTi ausgerichteter Plan sollte Zwischenmeilensteine, jährliche KPIs, interne Verantwortliche und Überprüfungsmechanismen enthalten. Wenn Scope 3 einen großen Teil des gesamten CO2-Fußabdrucks ausmacht, sollte der Plan Lieferantenengagement, Kriterien für die Lieferantenauswahl, die Erhebung von Primärdaten und schrittweise Verbesserungsziele beinhalten. In solchen Fällen hilft die Lieferantenbewertung, Emissionen, Risiken und Interventionsprioritäten miteinander zu verknüpfen.
Ein weiteres relevantes Element von V2.0 ist das „Ongoing Emissions Responsibility“-Framework, das im vollständigen Standard beschrieben wird. Dieser Rahmen präzisiert die Rolle von CO2-Entnahmen und Minderungsmaßnahmen für Emissionen, die während des Übergangspfades weiterhin anfallen. Die Reduktion von Emissionen bleibt die oberste Priorität, während Instrumente im Zusammenhang mit Restemissionen klare Kriterien, Transparenz und Übereinstimmung mit dem Net-Zero-Pfad erfordern.
SBTi-Validierung, ESG-Berichterstattung und Fehler, die es zu vermeiden gilt
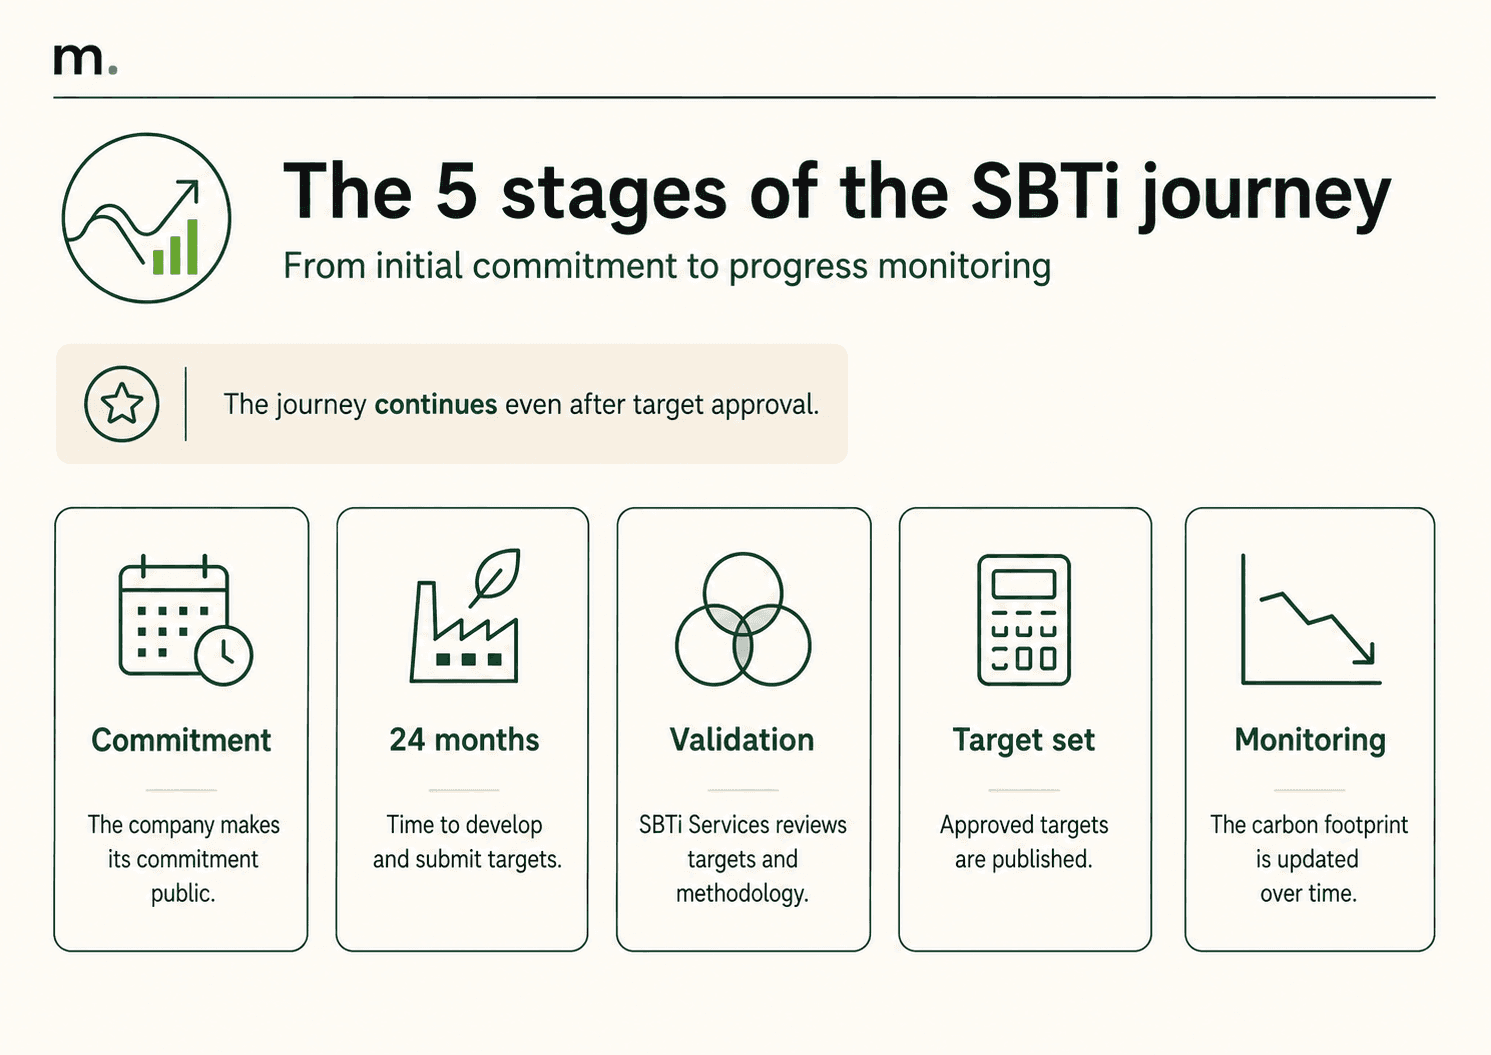
Der SBTi-Prozess folgt einem formellen Ablauf. Für Unternehmen kann der erste Schritt das Commitment sein, d. h. die öffentliche Verpflichtung, Emissionsreduktionsziele zu entwickeln, die an den SBTi-Kriterien ausgerichtet sind. Nach der Verpflichtung wird das Unternehmen mit dem Status „aktiv“ in das SBTi Target Dashboard aufgenommen und muss seine wissenschaftsbasierten Ziele entwickeln und gemäß den geltenden Fristen zur Validierung einreichen.
Die nächste Phase ist die Zielvalidierung. Das Unternehmen reicht seine Ziele zusammen mit den erforderlichen technischen Angaben bei SBTi Services ein: Organisationsgrenze, Basisjahr, Emissionsinventar, Abdeckung von Scope 1, Scope 2 und Scope 3, Berechnungsmethodik und Reduktionspfad. SBTi Services agiert als eigenständige juristische Person, getrennt von der Science Based Targets initiative, und ist für die Validierung von Klimazielen für Unternehmen, Finanzinstitute und KMU zuständig.
Nach erfolgreicher Validierung wechselt das Unternehmen in den Status „Target set“ mit genehmigten und veröffentlichten Zielen. Von diesem Zeitpunkt an setzt sich die Arbeit durch Monitoring, Aktualisierungen des CO2-Fußabdrucks, die Bewertung von Dekarbonisierungshebeln und die Sicherstellung der Konsistenz zwischen Zielen, Leistung und Geschäftsentscheidungen fort.
Der neue Standard stärkt diese Dimension. V2.0 führt ein Assurance-Modell ein, das darauf ausgelegt ist, die Bewertung kontinuierlicher Verbesserungen entlang des Net-Zero-Pfades zu unterstützen. Die Glaubwürdigkeit des Ziels hängt daher auch von der Fähigkeit des Unternehmens ab, Fortschritte, Aktualisierungen und Konsistenz über die Zeit hinweg nachzuweisen.
Die SBTi bietet Unternehmen eine anerkannte Methode zur Festlegung messbarer, an der Wissenschaft ausgerichteter Klimaziele. Ihr Nutzen hängt von der Qualität der Vorarbeiten ab: vollständiger CO2-Fußabdruck, verlässliche Baseline, Abdeckung von Scope 1, Scope 2 und Scope 3, Lieferkettenanalyse und ein operativer Dekarbonisierungsplan.
Die Validierung ist ein wichtiger Meilenstein, aber der geschäftliche Wert entsteht durch die Umsetzung: solide Daten, klare Verantwortlichkeiten, adäquate Tools und Entscheidungen, die auf den Reduktionspfad abgestimmt sind.
Fazit
Die SBTi bietet Unternehmen einen anerkannten Rahmen, um messbare Klimaziele festzulegen, die an der Wissenschaft ausgerichtet und mit der Emissionsreduktion verknüpft sind. Ihr Nutzen hängt von der Qualität der Vorarbeiten ab: vollständiger CO2-Fußabdruck, verlässliche Baseline, Abdeckung von Scope 1, Scope 2 und Scope 3, Lieferkettenanalyse und ein operativer Dekarbonisierungsplan.
Für Unternehmen liegt der Hauptvorteil darin, die Klimastrategie konkreter zu machen. Ein wissenschaftsbasiertes Ziel hilft dabei, Prioritäten zu setzen, Fortschritte zu überwachen, die Datenqualität zu verbessern und effektiver auf die Erwartungen von Kunden, Investoren und Partnern in der Lieferkette zu reagieren.
Die SBTi-Validierung ist ein wichtiger Meilenstein, aber der eigentliche Wert entsteht durch die Umsetzung: verlässliche Daten, klare Verantwortlichkeiten, geeignete Instrumente und Geschäftsentscheidungen, die mit dem Reduktionspfad im Einklang stehen. Auf diese Weise wird ein Net-Zero-Ziel zu einem festen Bestandteil der industriellen, finanziellen und operativen Unternehmensführung.
MITWIRKENDE
Luis Antezana
Nachhaltigkeitsanalyst
Als studierter Chemieingenieur mit Schwerpunkt auf dem Energiesektor verfolgt Luis einen fundierten technischen und analytischen Ansatz bei der Dekarbonisierung und der Emissionsmessung. Geboren in Bolivien und beruflich in den USA und Europa geprägt, wirkt er bei der Konzeption und Umsetzung von Methoden zur Erstellung von CO₂-Bilanzen und Lebenszyklusanalysen (LCA) mit. So unterstützt er Unternehmen dabei, Emissionen präzise zu quantifizieren und gleichzeitig Potenziale zur Prozessoptimierung, Steigerung der Ressourceneffizienz sowie zur Senkung von Betriebskosten zu identifizieren. Nachhaltigkeit versteht Luis nicht bloß als Pflichterfüllung, sondern als Treiber messbaren geschäftlichen Mehrwerts: Er verknüpft Umweltleistung mit wirtschaftlicher Rentabilität, Risikominimierung und langfristiger Wettbewerbsfähigkeit. Sein Ziel ist es, Nachhaltigkeit für Unternehmen und deren Stakeholder praxisnah, datenbasiert und finanziell lohnend zu gestalten. Themenschwerpunkte: Dekarbonisierung, Corporate Carbon Footprint (CCF), Ökobilanzierung / Life Cycle Assessment (LCA), Scope-1-2-3-Bilanzierung, GHG Protocol, Product Carbon Footprint (PCF).
Bleiben Sie auf dem Laufenden mit Metrikflow Insights!
Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.
By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.


