Soluções

Soluções

Metrikflow
Metrikflow

Relatório de Sustentabilidade

Relatório de Sustentabilidade

O que são as ESRS: normas e mudanças na revisão de 2026

O que são as ESRS: normas e mudanças na revisão de 2026

Um guia para empresas, atualizado em julho de 2026

Foto de perfil de Sharon Ridolfo
Sharon Ridolfo
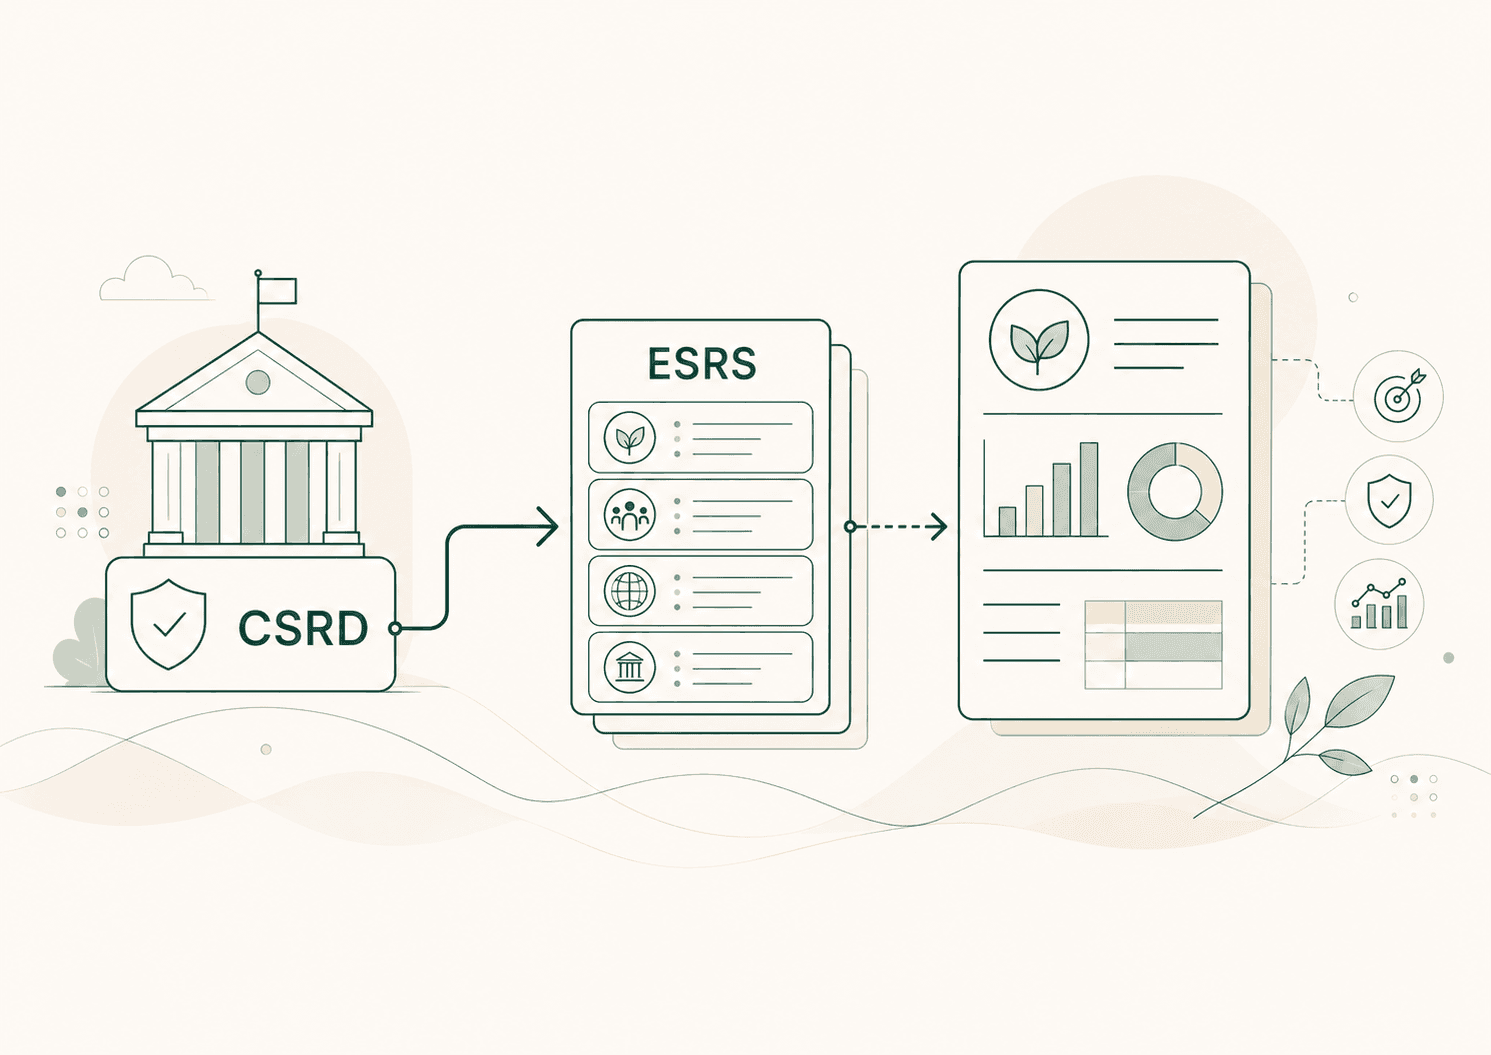
Ilustração mostrando como a estrutura regulatória da CSRD direciona às normas ESRS, que estruturam os dados utilizados para a elaboração de um relatório de sustentabilidade corporativa.

O que são os ESRS e o que significa a sigla?

ESRS significa European Sustainability Reporting Standards (Normas Europeias de Relato de Sustentabilidade). Elas foram introduzidas para criar uma estrutura comum para a divulgação de sustentabilidade corporativa e tornar as informações mais comparáveis em toda a União Europeia.

Infographic explaining the ESRS structure, including their purpose, EFRAG’s role, ESRS 1 and 2, and the environmental, social and governance standards.

As normas traduzem as obrigações gerais da Corporate Sustainability Reporting Directive (CSRD - Diretiva de Relato de Sustentabilidade Corporativa) em requisitos específicos de divulgação. A CSRD define quais empresas estão sujeitas ao reporte e os princípios gerais que devem seguir. Os ESRS estabelecem quais informações devem ser avaliadas, como devem ser organizadas e quais explicações devem acompanhar os dados publicados.

O relatório de sustentabilidade deve permitir que os leitores compreendam os impactos da empresa sobre as pessoas e o meio ambiente, bem como os riscos e oportunidades relacionados à sustentabilidade que possam afetar seu desempenho financeiro, fluxos de caixa, acesso a capital e continuidade operacional.

Essas duas perspectivas explicam por que os ESRS exigem que as informações ambientais, sociais e de governança estejam conectadas ao modelo de negócios da empresa. Um valor numérico deve ser acompanhado de contexto suficiente para que se compreenda seu escopo, metodologia de cálculo, premissas subjacentes e relação com as políticas, ações e metas corporativas.

O desenvolvimento técnico das normas é confiado ao EFRAG, uma organização independente que assessora a Comissão Europeia em relatórios financeiros e de sustentabilidade. A Comissão então adota os ESRS por meio de atos delegados. O primeiro conjunto foi introduzido por meio do Regulamento Delegado (UE) 2023/2772, disponível no texto oficial no EUR-Lex.

A relação entre o EFRAG e os ESRS é, portanto, técnica e não legislativa: o EFRAG desenvolve propostas e materiais de implementação, enquanto a Comissão Europeia é responsável pela adoção formal. As orientações de implementação publicadas pelo EFRAG abrangem a dupla materialidade, a cadeia de valor e a lista de pontos de dados (data points) dos ESRS.

Para as empresas, essa estrutura significa que a preparação deve começar bem antes da elaboração do relatório final. Responsabilidades, fontes de dados, controles e frequências de atualização devem ser definidos durante o ano de reporte, em vez de concentrar todo o processo de coleta nas semanas que antecedem a publicação.

Quais são as diferentes normas ESRS?

A estrutura dos ESRS inclui duas normas transversais e dez normas temáticas.

O ESRS 1 – Requisitos Gerais estabelece os princípios que as empresas devem seguir ao preparar sua declaração de sustentabilidade. Ele abrange dupla materialidade, limites de reporte, cadeia de valor, horizontes temporais, uso de estimativas e as características qualitativas das informações reportadas.

O ESRS 2 – Divulgações Gerais define as informações transversais que as empresas devem fornecer. Ele cobre governança, estratégia, modelo de negócios, o processo de avaliação de materialidade e a forma como a organização gerencia impactos, riscos e oportunidades.

As cinco normas ambientais abordam os principais tópicos relacionados às atividades empresariais e aos recursos naturais:

  • ESRS E1: Mudanças climáticas

  • ESRS E2: Poluição

  • ESRS E3: Recursos hídricos e marinhos

  • ESRS E4: Biodiversidade e ecossistemas

  • ESRS E5: Uso de recursos e economia circular

As normas sociais compreendem o ESRS S1 sobre a força de trabalho própria da empresa, o ESRS S2 sobre trabalhadores na cadeia de valor, o ESRS S3 sobre comunidades afetadas e o ESRS S4 sobre consumidores e usuários finais.

A governança é coberta pelo ESRS G1, que se concentra na conduta empresarial. Ele aborda tópicos como cultura corporativa, prevenção à corrupção, relacionamento com fornecedores e práticas de pagamento.

A inclusão de um tópico na arquitetura dos ESRS não exige automaticamente que uma empresa publique todas as divulgações contidas nessa norma. A empresa deve primeiro determinar quais tópicos são materiais e, em seguida, identificar os requisitos de divulgação aplicáveis.

Para grupos que operam por meio de várias entidades, instalações ou áreas geográficas, a avaliação deve refletir as diferenças em toda a organização. Um tópico pode ser material para apenas uma parte do perímetro de consolidação. O grupo deve, portanto, aplicar critérios de consolidação consistentes, mantendo detalhes suficientes para explicar as circunstâncias específicas que afetam o resultado global.

Os ESRS também podem ser avaliados em relação a outras estruturas de reporte. A comparação entre o GRI e os ESRS é particularmente relevante para organizações que já utilizavam os Padrões GRI antes da introdução da CSRD. As duas estruturas cobrem diversos tópicos comuns, embora os ESRS incluam requisitos decorrentes da regulamentação da UE e do princípio da dupla materialidade.


Para empresas fora do escopo da CSRD, o padrão de reporte VSME oferece uma estrutura voluntária mais proporcional. As PMEs podem utilizá-lo para estruturar informações ESG e responder a solicitações de clientes, bancos e empresas de grande porte em sua cadeia de valor, sem a necessidade de aplicar a estrutura completa dos ESRS.

A revisão de 2026 dos ESRS: o que muda?

A revisão adotada pela Comissão Europeia em julho de 2026 aborda as dificuldades identificadas durante a primeira aplicação das normas. A estrutura revisada é mais concisa, reorganiza vários requisitos e introduz flexibilidades destinadas a reduzir a carga administrativa, preservando informações relevantes, confiáveis e comparáveis.

A revisão faz parte do processo mais amplo de simplificação regulatória associado ao Pacote Omnibus da UE, que afetou tanto o escopo quanto os prazos dos requisitos de relato de sustentabilidade.
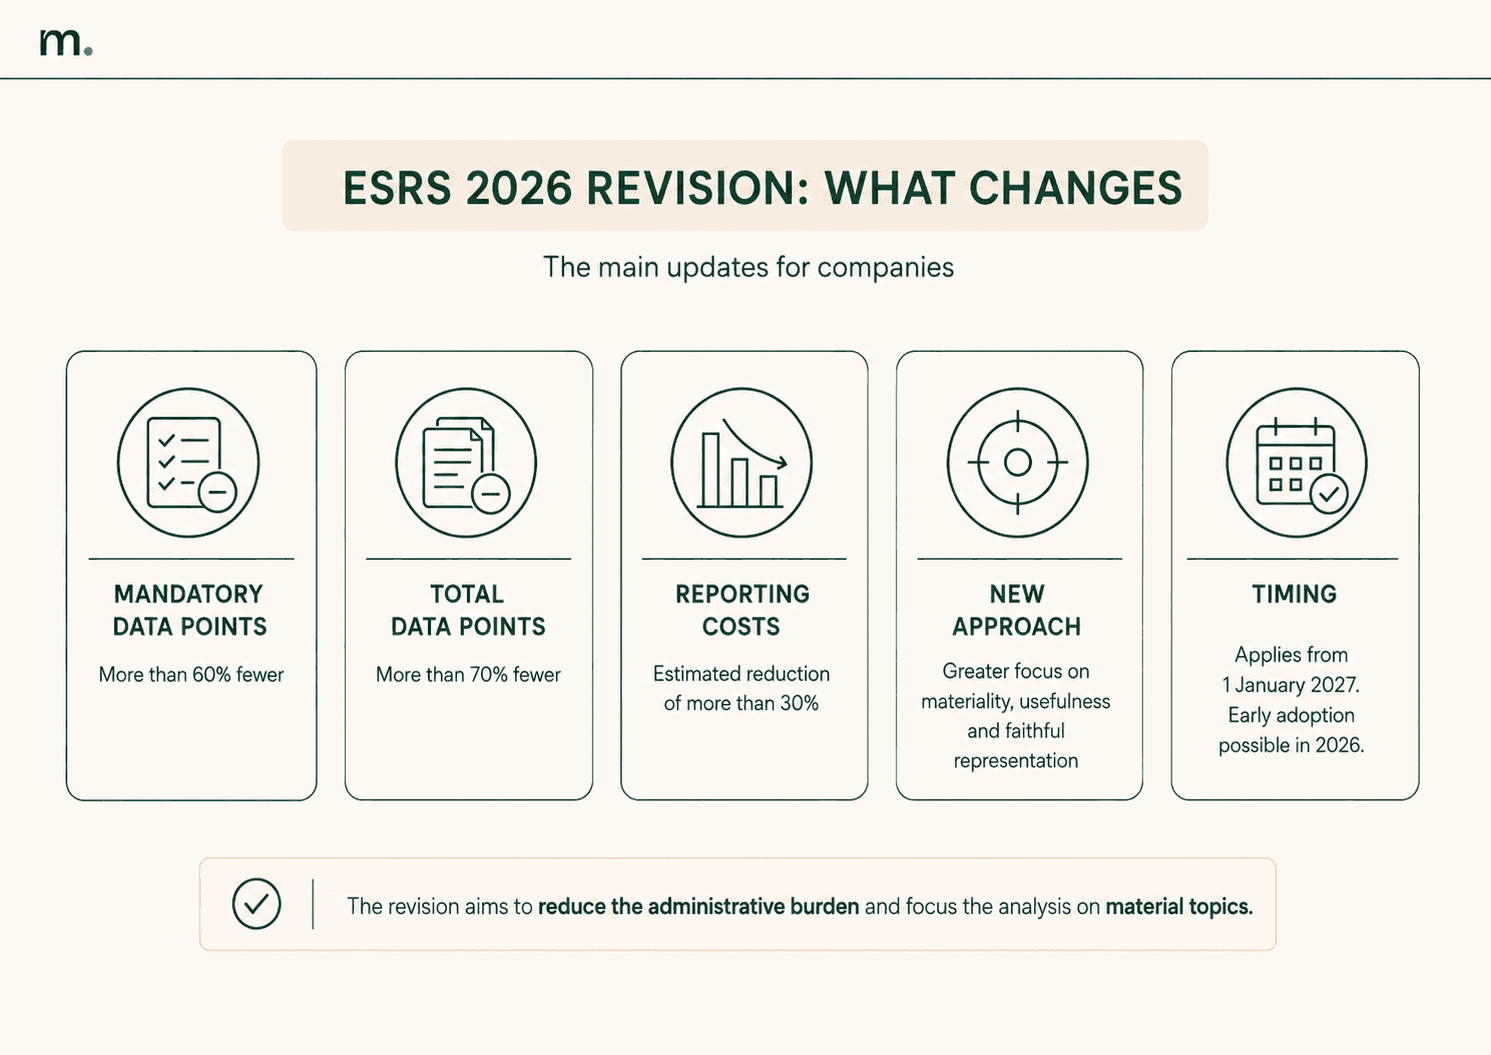
Infographic summarizing the main changes in the 2026 ESRS revision, including fewer data points, lower reporting costs, a new materiality approach and application from 2027.

De acordo com a Comissão Europeia, as normas revisadas reduzem os pontos de dados obrigatórios em mais de 60% e o número total de pontos de dados em mais de 70%. Espera-se que as mudanças reduzam os custos de reporte em mais de 30% por empresa.

Durante um webinar organizado pela Metrikflow em colaboração com o EFRAG, Michele Dicorato, do EFRAG, destacou três princípios centrais da estrutura revisada: materialidade, representação fidedigna e utilidade da informação.

Esses princípios exigem que as empresas expliquem por que uma divulgação é significativa e como ela contribui para uma compreensão precisa da organização. A revisão visa limitar relatórios estruturados em torno de uma sequência de pontos de dados formalmente corretos, mas pouco conectados ao modelo de negócios e às decisões de gestão da empresa.

Uma mudança significativa diz respeito à avaliação de dupla materialidade. As normas revisadas esclarecem o uso de uma abordagem top-down, na qual a liderança começa a partir do seu conhecimento sobre a empresa, suas atividades e seus principais impactos, riscos e oportunidades.

Michele Dicorato enfatizou que essa abordagem atribui maior responsabilidade à gestão. A avaliação não pode ser reduzida ao preenchimento mecânico de uma longa lista de verificação. Suas conclusões devem ser respaldadas por informações fidedignas, comparáveis e verificáveis.

A revisão também introduz simplificações para informações difíceis de obter na cadeia de valor, aquisições e alienações concluídas durante o ano de reporte e atividades que não sejam significativas. Alguns requisitos de apresentação também foram esclarecidos, incluindo a possibilidade de adicionar um resumo executivo no início da declaração de sustentabilidade.

A experiência do Evoca Group

A contribuição de Giusi Bonini, Chief Sustainability Officer do Evoca Group, ilustra o impacto operacional da estrutura anterior. Em preparação para a CSRD, o grupo conduziu uma avaliação de dupla materialidade que resultou em mais de 1.200 pontos de dados exigindo análise e potencial divulgação.

Para uma organização com quatro unidades de produção e mais de quinze empresas comerciais, esse nível de detalhe direcionou uma parcela substancial dos recursos disponíveis para a localização e coleta de informações. Segundo Bonini, muitas das divulgações exigidas não melhoravam a compreensão da empresa e de seus objetivos na proporção do esforço demandado.

Sua avaliação da revisão é, portanto, positiva, pois a nova estrutura permite que as empresas concentrem sua análise em informações genuinamente relevantes. Em sua experiência, reduzir o número de pontos de dados ajuda a resgatar uma visão global da empresa sem diminuir a importância da mensuração e dos indicadores de desempenho.

O trabalho já realizado pelas empresas continua valioso. O mapeamento de dados em preparação para a CSRD permite entender quais informações estão disponíveis, onde estão armazenadas e quem é o responsável por elas. As empresas podem adaptar esse sistema às normas revisadas, eliminando atividades desnecessárias e mantendo os procedimentos que apoiam decisões de gestão, controles internos e metas corporativas.

As normas revisadas se tornarão obrigatórias para os exercícios financeiros iniciados em ou após 1º de janeiro de 2027. As empresas que reportarem exercícios iniciados em 2026 podem optar pela adoção antecipada. As disposições transitórias aplicáveis e o texto revisado podem ser consultados no ato delegado da Comissão Europeia no EUR-Lex.

Em 23 de julho de 2026, o ato delegado havia sido adotado pela Comissão e submetido ao escrutínio do Parlamento Europeu e do Conselho. Sua aplicação definitiva permaneceu sujeita à conclusão desse procedimento e à publicação no Jornal Oficial da União Europeia.

Para se preparar para a transição, as empresas podem comparar as duas versões das normas e classificar seus pontos de dados em quatro categorias: confirmados, alterados, consolidados e removidos. Essa análise permite atualizar responsabilidades e procedimentos sem interromper a coleta de informações que continuam sendo úteis.

Assista ao webinar sobre os ESRS revisados

A Metrikflow debateu a revisão com Michele Dicorato, do EFRAG, e Giusi Bonini, Chief Sustainability Officer do Evoca Group. A sessão analisa as principais mudanças e suas consequências operacionais para empresas que já iniciaram a preparação para o reporte da CSRD.
Webinar banner for “Unlock the New ESRS: What Companies Need to Know,” featuring EU flags and speakers Giusi Bonini, Michele Dicorato and Alessandro Nora, with Evoca Group and EFRAG.

Assista ao webinar completo: “Unlock the New ESRS: What Companies Need to Know”

ESRS E1: o que abrange a norma de mudanças climáticas?

O ESRS E1 abrange as divulgações relacionadas às mudanças climáticas. Para muitas empresas, é uma das normas mais exigentes porque conecta dados ambientais, processos de produção, compras, logística, investimentos e planejamento financeiro.

A norma aborda a mitigação e a adaptação às mudanças climáticas. As empresas devem descrever as políticas adotadas, as ações que estão implementando, os recursos alocados e as metas estabelecidas. Quando aplicável, devem também apresentar seu plano de transição e explicar como ele se relaciona com a estratégia da empresa.

Uma parte substancial do ESRS E1 diz respeito à mensuração das emissões de gases de efeito estufa. As empresas devem estabelecer um inventário consistente de emissões de Escopo 1, Escopo 2 e Escopo 3, definindo limites organizacionais, fontes, fatores de emissão e metodologias de cálculo.

O Escopo 1 cobre emissões diretas de fontes próprias ou controladas pela empresa. O Escopo 2 cobre emissões indiretas associadas à energia adquirida. O Escopo 3 inclui outras emissões indiretas ao longo da cadeia de valor, incluindo aquelas relacionadas a bens e serviços adquiridos, transporte, viagens a negócios, uso de produtos vendidos e tratamento de fim de vida.

Uma explicação mais detalhada das três categorias está disponível no guia da Metrikflow sobre emissões de Escopo 1, 2 e 3.

O ESRS E1 também inclui informações sobre consumo de energia, matriz energética, intensidade de emissões e riscos climáticos. Os riscos físicos podem resultar de eventos climáticos extremos ou de alterações de longo prazo nas condições do clima. Os riscos de transição podem decorrer de regulamentações, tecnologias, evolução do mercado ou do custo das emissões.

A qualidade do reporte depende da capacidade de interpretar corretamente as variações de desempenho. Uma redução nas emissões deve ser avaliada em relação ao ano-base, às mudanças nos limites organizacionais, aos volumes de produção e às ações concluídas. Sem essas informações, é difícil distinguir uma melhoria operacional genuína de uma redução causada pela alienação de uma atividade ou por uma queda na produção.

A preparação para o ESRS E1 exige, portanto, dados atualizados que possam ser rastreados até sua fonte original. Contas de energia, registros de consumo, quantidades adquiridas, cadastros de instalações e dados logísticos devem ser coletados com critérios consistentes. Estimativas podem ser usadas quando os dados primários não estiverem disponíveis, desde que a metodologia seja documentada e aplicada de forma consistente.

Dupla materialidade e pontos de dados: como os ESRS são aplicados?

A avaliação de dupla materialidade dos ESRS identifica quais tópicos de sustentabilidade são relevantes para o reporte. Ela considera a materialidade de impacto e a materialidade financeira.

A materialidade de impacto analisa os efeitos reais ou potenciais, positivos e negativos, que a empresa gera nas pessoas e no meio ambiente. A avaliação considera a gravidade do impacto e, para impactos potenciais, a probabilidade de ocorrência.

A materialidade financeira analisa os riscos e oportunidades relacionados à sustentabilidade que podem afetar o desempenho financeiro, a posição financeira, os fluxos de caixa, o acesso a financiamento ou o custo de capital.
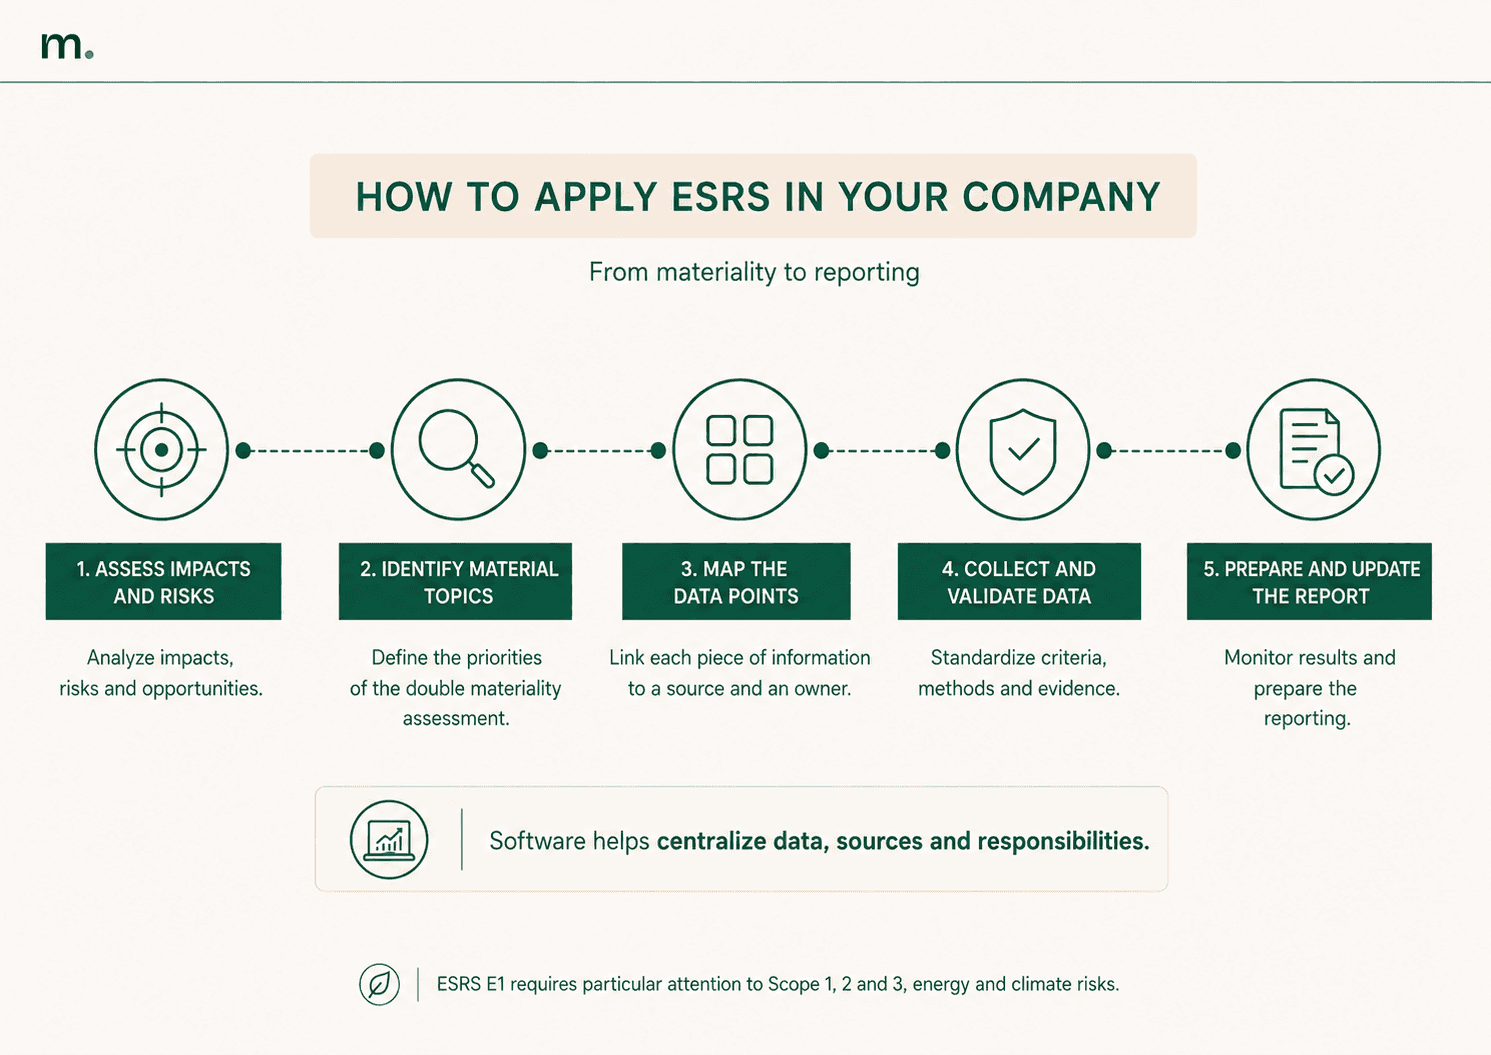
Five-step infographic on how to apply ESRS in a company, from impact and risk assessment to double materiality, data point mapping, data collection and report preparation.

Um tópico é material quando atende aos critérios sob pelo menos uma das duas perspectivas. A escassez hídrica, por exemplo, pode representar um impacto ambiental associado às captações de água da empresa e um risco financeiro para uma unidade de produção localizada em uma área com estresse hídrico.

A análise deve refletir a forma como a organização opera na prática. Setor, localização das instalações, dependência de matérias-primas, composição da força de trabalho e estrutura da cadeia de valor afetam a exposição da empresa. Uma matriz de materialidade padrão não pode substituir a avaliação das características específicas da organização.

Durante o webinar sobre os ESRS revisados, Giusi Bonini descreveu a materialidade como um exercício de gestão que exige que a empresa assuma a responsabilidade por suas conclusões. Essa interpretação é coerente com a abordagem top-down: a liderança identifica as prioridades, enquanto as áreas operacionais fornecem os dados e evidências comprobatórias.

Como alinhar sua empresa aos ESRS passo a passo

Uma vez compreendido o papel da dupla materialidade, o processo pode ser traduzido em uma série de atividades práticas. A coleta de dados só deve começar após a definição do escopo de reporte e da identificação de quais temas de sustentabilidade são realmente relevantes para a empresa.

Na prática, o trabalho pode ser organizado em cinco etapas principais:

  1. Definir o escopo de reporte, identificando quais entidades, atividades, plantas e partes da cadeia de valor precisam ser incluídas.

  2. Mapear impactos, riscos e oportunidades associados às atividades da empresa e ao seu contexto operacional.

  3. Realizar a avaliação de dupla materialidade, considerando tanto os impactos da empresa nas pessoas e no meio ambiente quanto os riscos e oportunidades socioambientais que possam trazer reflexos financeiros.

  4. Identificar as divulgações e pontos de dados relevantes, vinculando-os às informações já disponíveis na empresa e apontando eventuais dados faltantes, fontes e responsáveis.

  5. Estruturar a coleta e validação de dados, adotando critérios consistentes para tornar as informações rastreáveis, verificáveis e prontas para o reporte.


Assim que os tópicos materiais são identificados, a empresa determina quais informações devem ser reportadas. Os pontos de dados dos ESRS são os itens individuais de informação contidos nas normas. Eles podem consistir em valores numéricos, descrições, metodologias, políticas, ações ou metas.

Para gerenciá-los com eficiência, cada ponto de dados deve estar conectado à norma correspondente, à entidade relatora, à área responsável, à fonte, à metodologia e ao status de validação. Esse mapeamento facilita a identificação de informações ausentes, responsabilidades não atribuídas e divergências de cálculo entre empresas do mesmo grupo.

A digitalização pode apoiar esse processo ao centralizar as informações e preservar o vínculo entre pontos de dados, fontes, entidades e usuários responsáveis. Um software de relato de sustentabilidade pode estruturar a coleta de dados de acordo com os ESRS, aplicar metodologias consistentes e monitorar o preenchimento e a validação. Para grupos com diversas entidades, plantas e funções, isso reduz o trabalho manual, apoia a consolidação e mantém as evidências necessárias para revisão e asseguração em um ambiente rastreável. (metrikflow.com)

Bonini também observou que grande parte das informações necessárias para o relatório de sustentabilidade já existe dentro da organização, mas está dispersa em diferentes sistemas e áreas. O desafio operacional muitas vezes reside em identificar o responsável pela informação, conectar as fontes e verificar se critérios consistentes estão sendo aplicados.

A auditoria (asseguração) pode ajudar a fortalecer esse processo. O Evoca Group submeteu seu segundo relatório de sustentabilidade à asseguração limitada, mesmo antes de ser legalmente obrigado a fazê-lo. O processo ajudou o grupo a avaliar a confiabilidade das informações e a esclarecer as responsabilidades por cada ponto de dados.

O relatório de sustentabilidade pode, portanto, ser utilizado como uma análise crítica periódica de gestão. Ele permite que as empresas comparem o desempenho com as metas, avaliem desvios e definam prioridades para o ano seguinte. Para que isso funcione, os indicadores devem estar conectados aos processos de tomada de decisão, em vez de serem tratados apenas como informações exigidas para o documento final.

A revisão de 2026 reduz o volume de divulgações, enquanto a consistência metodológica, a rastreabilidade e a capacidade de explicar as variações ao longo do tempo continuam fundamentais. O primeiro passo prático é comparar os pontos de dados aplicáveis com os processos existentes. Essa avaliação mostra quais informações podem ser mantidas, quais devem ser atualizadas e quais atividades podem ser eliminadas ou simplificadas.

Os ESRS, ou Padrões Europeus de Relatórios de Sustentabilidade, definem as informações de sustentabilidade que as empresas sujeitas à CSRD devem incluir em seus relatórios. Eles estabelecem quais tópicos devem ser avaliados, quais critérios devem ser aplicados e quais informações qualitativas e quantitativas devem ser divulgadas.

A elaboração de relatórios sob os ESRS exige primeiramente que as empresas definam o escopo de cada ponto de dado, apliquem metodologias consistentes e mantenham um histórico documentado das evidências necessárias para verificar as informações.

Em 3 de julho de 2026, a Comissão Europeia adotou uma versão simplificada das normas. A revisão reduz o número de pontos de dados, introduz flexibilidade adicional e altera alguns aspectos da avaliação de dupla materialidade. Os ESRS revisados serão aplicáveis aos exercícios financeiros iniciados em ou após 1 de janeiro de 2027, sendo permitida a adoção antecipada para o exercício financeiro de 2026.

O que são os ESRS e o que significa a sigla?

ESRS significa European Sustainability Reporting Standards (Normas Europeias de Relato de Sustentabilidade). Elas foram introduzidas para criar uma estrutura comum para a divulgação de sustentabilidade corporativa e tornar as informações mais comparáveis em toda a União Europeia.

Infographic explaining the ESRS structure, including their purpose, EFRAG’s role, ESRS 1 and 2, and the environmental, social and governance standards.

As normas traduzem as obrigações gerais da Corporate Sustainability Reporting Directive (CSRD - Diretiva de Relato de Sustentabilidade Corporativa) em requisitos específicos de divulgação. A CSRD define quais empresas estão sujeitas ao reporte e os princípios gerais que devem seguir. Os ESRS estabelecem quais informações devem ser avaliadas, como devem ser organizadas e quais explicações devem acompanhar os dados publicados.

O relatório de sustentabilidade deve permitir que os leitores compreendam os impactos da empresa sobre as pessoas e o meio ambiente, bem como os riscos e oportunidades relacionados à sustentabilidade que possam afetar seu desempenho financeiro, fluxos de caixa, acesso a capital e continuidade operacional.

Essas duas perspectivas explicam por que os ESRS exigem que as informações ambientais, sociais e de governança estejam conectadas ao modelo de negócios da empresa. Um valor numérico deve ser acompanhado de contexto suficiente para que se compreenda seu escopo, metodologia de cálculo, premissas subjacentes e relação com as políticas, ações e metas corporativas.

O desenvolvimento técnico das normas é confiado ao EFRAG, uma organização independente que assessora a Comissão Europeia em relatórios financeiros e de sustentabilidade. A Comissão então adota os ESRS por meio de atos delegados. O primeiro conjunto foi introduzido por meio do Regulamento Delegado (UE) 2023/2772, disponível no texto oficial no EUR-Lex.

A relação entre o EFRAG e os ESRS é, portanto, técnica e não legislativa: o EFRAG desenvolve propostas e materiais de implementação, enquanto a Comissão Europeia é responsável pela adoção formal. As orientações de implementação publicadas pelo EFRAG abrangem a dupla materialidade, a cadeia de valor e a lista de pontos de dados (data points) dos ESRS.

Para as empresas, essa estrutura significa que a preparação deve começar bem antes da elaboração do relatório final. Responsabilidades, fontes de dados, controles e frequências de atualização devem ser definidos durante o ano de reporte, em vez de concentrar todo o processo de coleta nas semanas que antecedem a publicação.

Quais são as diferentes normas ESRS?

A estrutura dos ESRS inclui duas normas transversais e dez normas temáticas.

O ESRS 1 – Requisitos Gerais estabelece os princípios que as empresas devem seguir ao preparar sua declaração de sustentabilidade. Ele abrange dupla materialidade, limites de reporte, cadeia de valor, horizontes temporais, uso de estimativas e as características qualitativas das informações reportadas.

O ESRS 2 – Divulgações Gerais define as informações transversais que as empresas devem fornecer. Ele cobre governança, estratégia, modelo de negócios, o processo de avaliação de materialidade e a forma como a organização gerencia impactos, riscos e oportunidades.

As cinco normas ambientais abordam os principais tópicos relacionados às atividades empresariais e aos recursos naturais:

  • ESRS E1: Mudanças climáticas

  • ESRS E2: Poluição

  • ESRS E3: Recursos hídricos e marinhos

  • ESRS E4: Biodiversidade e ecossistemas

  • ESRS E5: Uso de recursos e economia circular

As normas sociais compreendem o ESRS S1 sobre a força de trabalho própria da empresa, o ESRS S2 sobre trabalhadores na cadeia de valor, o ESRS S3 sobre comunidades afetadas e o ESRS S4 sobre consumidores e usuários finais.

A governança é coberta pelo ESRS G1, que se concentra na conduta empresarial. Ele aborda tópicos como cultura corporativa, prevenção à corrupção, relacionamento com fornecedores e práticas de pagamento.

A inclusão de um tópico na arquitetura dos ESRS não exige automaticamente que uma empresa publique todas as divulgações contidas nessa norma. A empresa deve primeiro determinar quais tópicos são materiais e, em seguida, identificar os requisitos de divulgação aplicáveis.

Para grupos que operam por meio de várias entidades, instalações ou áreas geográficas, a avaliação deve refletir as diferenças em toda a organização. Um tópico pode ser material para apenas uma parte do perímetro de consolidação. O grupo deve, portanto, aplicar critérios de consolidação consistentes, mantendo detalhes suficientes para explicar as circunstâncias específicas que afetam o resultado global.

Os ESRS também podem ser avaliados em relação a outras estruturas de reporte. A comparação entre o GRI e os ESRS é particularmente relevante para organizações que já utilizavam os Padrões GRI antes da introdução da CSRD. As duas estruturas cobrem diversos tópicos comuns, embora os ESRS incluam requisitos decorrentes da regulamentação da UE e do princípio da dupla materialidade.


Para empresas fora do escopo da CSRD, o padrão de reporte VSME oferece uma estrutura voluntária mais proporcional. As PMEs podem utilizá-lo para estruturar informações ESG e responder a solicitações de clientes, bancos e empresas de grande porte em sua cadeia de valor, sem a necessidade de aplicar a estrutura completa dos ESRS.

A revisão de 2026 dos ESRS: o que muda?

A revisão adotada pela Comissão Europeia em julho de 2026 aborda as dificuldades identificadas durante a primeira aplicação das normas. A estrutura revisada é mais concisa, reorganiza vários requisitos e introduz flexibilidades destinadas a reduzir a carga administrativa, preservando informações relevantes, confiáveis e comparáveis.

A revisão faz parte do processo mais amplo de simplificação regulatória associado ao Pacote Omnibus da UE, que afetou tanto o escopo quanto os prazos dos requisitos de relato de sustentabilidade.

Infographic summarizing the main changes in the 2026 ESRS revision, including fewer data points, lower reporting costs, a new materiality approach and application from 2027.

De acordo com a Comissão Europeia, as normas revisadas reduzem os pontos de dados obrigatórios em mais de 60% e o número total de pontos de dados em mais de 70%. Espera-se que as mudanças reduzam os custos de reporte em mais de 30% por empresa.

Durante um webinar organizado pela Metrikflow em colaboração com o EFRAG, Michele Dicorato, do EFRAG, destacou três princípios centrais da estrutura revisada: materialidade, representação fidedigna e utilidade da informação.

Esses princípios exigem que as empresas expliquem por que uma divulgação é significativa e como ela contribui para uma compreensão precisa da organização. A revisão visa limitar relatórios estruturados em torno de uma sequência de pontos de dados formalmente corretos, mas pouco conectados ao modelo de negócios e às decisões de gestão da empresa.

Uma mudança significativa diz respeito à avaliação de dupla materialidade. As normas revisadas esclarecem o uso de uma abordagem top-down, na qual a liderança começa a partir do seu conhecimento sobre a empresa, suas atividades e seus principais impactos, riscos e oportunidades.

Michele Dicorato enfatizou que essa abordagem atribui maior responsabilidade à gestão. A avaliação não pode ser reduzida ao preenchimento mecânico de uma longa lista de verificação. Suas conclusões devem ser respaldadas por informações fidedignas, comparáveis e verificáveis.

A revisão também introduz simplificações para informações difíceis de obter na cadeia de valor, aquisições e alienações concluídas durante o ano de reporte e atividades que não sejam significativas. Alguns requisitos de apresentação também foram esclarecidos, incluindo a possibilidade de adicionar um resumo executivo no início da declaração de sustentabilidade.

A experiência do Evoca Group

A contribuição de Giusi Bonini, Chief Sustainability Officer do Evoca Group, ilustra o impacto operacional da estrutura anterior. Em preparação para a CSRD, o grupo conduziu uma avaliação de dupla materialidade que resultou em mais de 1.200 pontos de dados exigindo análise e potencial divulgação.

Para uma organização com quatro unidades de produção e mais de quinze empresas comerciais, esse nível de detalhe direcionou uma parcela substancial dos recursos disponíveis para a localização e coleta de informações. Segundo Bonini, muitas das divulgações exigidas não melhoravam a compreensão da empresa e de seus objetivos na proporção do esforço demandado.

Sua avaliação da revisão é, portanto, positiva, pois a nova estrutura permite que as empresas concentrem sua análise em informações genuinamente relevantes. Em sua experiência, reduzir o número de pontos de dados ajuda a resgatar uma visão global da empresa sem diminuir a importância da mensuração e dos indicadores de desempenho.

O trabalho já realizado pelas empresas continua valioso. O mapeamento de dados em preparação para a CSRD permite entender quais informações estão disponíveis, onde estão armazenadas e quem é o responsável por elas. As empresas podem adaptar esse sistema às normas revisadas, eliminando atividades desnecessárias e mantendo os procedimentos que apoiam decisões de gestão, controles internos e metas corporativas.

As normas revisadas se tornarão obrigatórias para os exercícios financeiros iniciados em ou após 1º de janeiro de 2027. As empresas que reportarem exercícios iniciados em 2026 podem optar pela adoção antecipada. As disposições transitórias aplicáveis e o texto revisado podem ser consultados no ato delegado da Comissão Europeia no EUR-Lex.

Em 23 de julho de 2026, o ato delegado havia sido adotado pela Comissão e submetido ao escrutínio do Parlamento Europeu e do Conselho. Sua aplicação definitiva permaneceu sujeita à conclusão desse procedimento e à publicação no Jornal Oficial da União Europeia.

Para se preparar para a transição, as empresas podem comparar as duas versões das normas e classificar seus pontos de dados em quatro categorias: confirmados, alterados, consolidados e removidos. Essa análise permite atualizar responsabilidades e procedimentos sem interromper a coleta de informações que continuam sendo úteis.

Assista ao webinar sobre os ESRS revisados

A Metrikflow debateu a revisão com Michele Dicorato, do EFRAG, e Giusi Bonini, Chief Sustainability Officer do Evoca Group. A sessão analisa as principais mudanças e suas consequências operacionais para empresas que já iniciaram a preparação para o reporte da CSRD.

Webinar banner for “Unlock the New ESRS: What Companies Need to Know,” featuring EU flags and speakers Giusi Bonini, Michele Dicorato and Alessandro Nora, with Evoca Group and EFRAG.

Assista ao webinar completo: “Unlock the New ESRS: What Companies Need to Know”

ESRS E1: o que abrange a norma de mudanças climáticas?

O ESRS E1 abrange as divulgações relacionadas às mudanças climáticas. Para muitas empresas, é uma das normas mais exigentes porque conecta dados ambientais, processos de produção, compras, logística, investimentos e planejamento financeiro.

A norma aborda a mitigação e a adaptação às mudanças climáticas. As empresas devem descrever as políticas adotadas, as ações que estão implementando, os recursos alocados e as metas estabelecidas. Quando aplicável, devem também apresentar seu plano de transição e explicar como ele se relaciona com a estratégia da empresa.

Uma parte substancial do ESRS E1 diz respeito à mensuração das emissões de gases de efeito estufa. As empresas devem estabelecer um inventário consistente de emissões de Escopo 1, Escopo 2 e Escopo 3, definindo limites organizacionais, fontes, fatores de emissão e metodologias de cálculo.

O Escopo 1 cobre emissões diretas de fontes próprias ou controladas pela empresa. O Escopo 2 cobre emissões indiretas associadas à energia adquirida. O Escopo 3 inclui outras emissões indiretas ao longo da cadeia de valor, incluindo aquelas relacionadas a bens e serviços adquiridos, transporte, viagens a negócios, uso de produtos vendidos e tratamento de fim de vida.

Uma explicação mais detalhada das três categorias está disponível no guia da Metrikflow sobre emissões de Escopo 1, 2 e 3.

O ESRS E1 também inclui informações sobre consumo de energia, matriz energética, intensidade de emissões e riscos climáticos. Os riscos físicos podem resultar de eventos climáticos extremos ou de alterações de longo prazo nas condições do clima. Os riscos de transição podem decorrer de regulamentações, tecnologias, evolução do mercado ou do custo das emissões.

A qualidade do reporte depende da capacidade de interpretar corretamente as variações de desempenho. Uma redução nas emissões deve ser avaliada em relação ao ano-base, às mudanças nos limites organizacionais, aos volumes de produção e às ações concluídas. Sem essas informações, é difícil distinguir uma melhoria operacional genuína de uma redução causada pela alienação de uma atividade ou por uma queda na produção.

A preparação para o ESRS E1 exige, portanto, dados atualizados que possam ser rastreados até sua fonte original. Contas de energia, registros de consumo, quantidades adquiridas, cadastros de instalações e dados logísticos devem ser coletados com critérios consistentes. Estimativas podem ser usadas quando os dados primários não estiverem disponíveis, desde que a metodologia seja documentada e aplicada de forma consistente.

Dupla materialidade e pontos de dados: como os ESRS são aplicados?

A avaliação de dupla materialidade dos ESRS identifica quais tópicos de sustentabilidade são relevantes para o reporte. Ela considera a materialidade de impacto e a materialidade financeira.

A materialidade de impacto analisa os efeitos reais ou potenciais, positivos e negativos, que a empresa gera nas pessoas e no meio ambiente. A avaliação considera a gravidade do impacto e, para impactos potenciais, a probabilidade de ocorrência.

A materialidade financeira analisa os riscos e oportunidades relacionados à sustentabilidade que podem afetar o desempenho financeiro, a posição financeira, os fluxos de caixa, o acesso a financiamento ou o custo de capital.

Five-step infographic on how to apply ESRS in a company, from impact and risk assessment to double materiality, data point mapping, data collection and report preparation.

Um tópico é material quando atende aos critérios sob pelo menos uma das duas perspectivas. A escassez hídrica, por exemplo, pode representar um impacto ambiental associado às captações de água da empresa e um risco financeiro para uma unidade de produção localizada em uma área com estresse hídrico.

A análise deve refletir a forma como a organização opera na prática. Setor, localização das instalações, dependência de matérias-primas, composição da força de trabalho e estrutura da cadeia de valor afetam a exposição da empresa. Uma matriz de materialidade padrão não pode substituir a avaliação das características específicas da organização.

Durante o webinar sobre os ESRS revisados, Giusi Bonini descreveu a materialidade como um exercício de gestão que exige que a empresa assuma a responsabilidade por suas conclusões. Essa interpretação é coerente com a abordagem top-down: a liderança identifica as prioridades, enquanto as áreas operacionais fornecem os dados e evidências comprobatórias.

Como alinhar sua empresa aos ESRS passo a passo

Uma vez compreendido o papel da dupla materialidade, o processo pode ser traduzido em uma série de atividades práticas. A coleta de dados só deve começar após a definição do escopo de reporte e da identificação de quais temas de sustentabilidade são realmente relevantes para a empresa.

Na prática, o trabalho pode ser organizado em cinco etapas principais:

  1. Definir o escopo de reporte, identificando quais entidades, atividades, plantas e partes da cadeia de valor precisam ser incluídas.

  2. Mapear impactos, riscos e oportunidades associados às atividades da empresa e ao seu contexto operacional.

  3. Realizar a avaliação de dupla materialidade, considerando tanto os impactos da empresa nas pessoas e no meio ambiente quanto os riscos e oportunidades socioambientais que possam trazer reflexos financeiros.

  4. Identificar as divulgações e pontos de dados relevantes, vinculando-os às informações já disponíveis na empresa e apontando eventuais dados faltantes, fontes e responsáveis.

  5. Estruturar a coleta e validação de dados, adotando critérios consistentes para tornar as informações rastreáveis, verificáveis e prontas para o reporte.


Assim que os tópicos materiais são identificados, a empresa determina quais informações devem ser reportadas. Os pontos de dados dos ESRS são os itens individuais de informação contidos nas normas. Eles podem consistir em valores numéricos, descrições, metodologias, políticas, ações ou metas.

Para gerenciá-los com eficiência, cada ponto de dados deve estar conectado à norma correspondente, à entidade relatora, à área responsável, à fonte, à metodologia e ao status de validação. Esse mapeamento facilita a identificação de informações ausentes, responsabilidades não atribuídas e divergências de cálculo entre empresas do mesmo grupo.

A digitalização pode apoiar esse processo ao centralizar as informações e preservar o vínculo entre pontos de dados, fontes, entidades e usuários responsáveis. Um software de relato de sustentabilidade pode estruturar a coleta de dados de acordo com os ESRS, aplicar metodologias consistentes e monitorar o preenchimento e a validação. Para grupos com diversas entidades, plantas e funções, isso reduz o trabalho manual, apoia a consolidação e mantém as evidências necessárias para revisão e asseguração em um ambiente rastreável. (metrikflow.com)

Bonini também observou que grande parte das informações necessárias para o relatório de sustentabilidade já existe dentro da organização, mas está dispersa em diferentes sistemas e áreas. O desafio operacional muitas vezes reside em identificar o responsável pela informação, conectar as fontes e verificar se critérios consistentes estão sendo aplicados.

A auditoria (asseguração) pode ajudar a fortalecer esse processo. O Evoca Group submeteu seu segundo relatório de sustentabilidade à asseguração limitada, mesmo antes de ser legalmente obrigado a fazê-lo. O processo ajudou o grupo a avaliar a confiabilidade das informações e a esclarecer as responsabilidades por cada ponto de dados.

O relatório de sustentabilidade pode, portanto, ser utilizado como uma análise crítica periódica de gestão. Ele permite que as empresas comparem o desempenho com as metas, avaliem desvios e definam prioridades para o ano seguinte. Para que isso funcione, os indicadores devem estar conectados aos processos de tomada de decisão, em vez de serem tratados apenas como informações exigidas para o documento final.

A revisão de 2026 reduz o volume de divulgações, enquanto a consistência metodológica, a rastreabilidade e a capacidade de explicar as variações ao longo do tempo continuam fundamentais. O primeiro passo prático é comparar os pontos de dados aplicáveis com os processos existentes. Essa avaliação mostra quais informações podem ser mantidas, quais devem ser atualizadas e quais atividades podem ser eliminadas ou simplificadas.

Foto de perfil de Sharon Ridolfo

Sharon Ridolfo

especialista em ESG

Com sólida bagagem em pesquisa ambiental internacional, Sharon desenvolveu habilidades avançadas em análise de dados e monitoramento de emissões, com foco no estudo de poluentes atmosféricos e impactos ambientais. Após coordenar atividades de pesquisa em projetos europeus do programa Horizon 2020 e elaborar planos de monitoramento e avaliações de risco ambiental, hoje ela atua com relatórios ESG e relatórios de sustentabilidade, apoiando empresas na estruturação de dados sólidos, mensuráveis e alinhados aos principais padrões de referência do mercado. Sempre entusiasmada e enérgica, Sharon é apaixonada pelo mundo animal e pela preservação do meio ambiente, valores que fortalecem ainda mais seu compromisso profissional. Temas de especialidade: Relatórios ESG, relatórios de sustentabilidade, KPIs ambientais, monitoramento de emissões, mudanças climáticas, análise de dados ambientais.

No headings found on page

Fique atualizado com Metrikflow Insights!

Fornecemos insights especializados, atualizações de produtos, tendências do setor e estratégias acionáveis diretamente na sua caixa de entrada. Mantenha-se à frente em ESG, GHG e LCA — uma edição de cada vez.

Ao enviar este formulário, você consente em receber o recurso solicitado. Para mais informações sobre como processamos e protegemos seus dados, veja nossa Política de Privacidade.

Radar ESG: A Newsletter Metrikflow

Tudo o que você precisa saber sobre sustentabilidade,
em um único e-mail. Dez minutos por semana. Zero spam.

Ao enviar este formulário, você consente em receber o recurso solicitado. Para mais informações sobre como processamos e protegemos seus dados, veja nossa Política de Privacidade.

Peça à IA um resumo do Metrikflow

chatgptclaudeperplexity

Fale Conosco

Radar ESG: A Newsletter Metrikflow

Tudo o que você precisa saber sobre sustentabilidade,
em um único e-mail. Dez minutos por semana. Zero spam.

Ao enviar este formulário, você consente em receber o recurso solicitado. Para mais informações sobre como processamos e protegemos seus dados, veja nossa Política de Privacidade.

Peça à IA um resumo do Metrikflow

chatgptclaudeperplexity