Lösungen

Ressourcen

ESG-Vorschriften & Compliance

ESG-Vorschriften & Compliance

EU-Taxonomie: Was sie ist und was sich für Unternehmen ändert

EU-Taxonomie: Was sie ist und was sich für Unternehmen ändert

Aktualisiert im Juni 2026

Porträtfoto Alessandro Nora
Alessandro Nora
Illustration der EU-Taxonomie als Kreislaufsystem, das Nachhaltigkeitskriterien, Finanzberichterstattung, Geschäftsaktivitäten, Umweltleistung und Verifizierung rund um eine zentrale Europakarte miteinander verbindet.

Die EU-Taxonomie ist das europäische System, das definiert, wann eine wirtschaftliche Aktivität als ökologisch nachhaltig eingestuft werden kann.

Für Unternehmen ist sie ein Klassifizierungsinstrument mit konkreten Auswirkungen auf die Berichterstattung, Investitionen und die Beziehung zu Banken, Kunden und Investoren. Sie hilft dabei, wirtschaftliche Aktivitäten, Umsätze, Investitionen und bestimmte Betriebsausgaben mit gemeinsamen Umweltkriterien zu verknüpfen, wodurch das Risiko pauschaler oder nicht vergleichbarer Bewertungen verringert wird.

Im Jahr 2026 durchläuft die Taxonomie einen neuen Überarbeitungsprozess. Nach dem Omnibus-Paket und dem im Jahr 2025 verabschiedeten delegierten Rechtsakt zur Vereinfachung hat die Europäische Kommission eine öffentliche Konsultation eingeleitet, um die technischen Bewertungskriterien zu überarbeiten und das Rahmenwerk klarer, kohärenter und in der Praxis einfacher anwendbar zu machen.
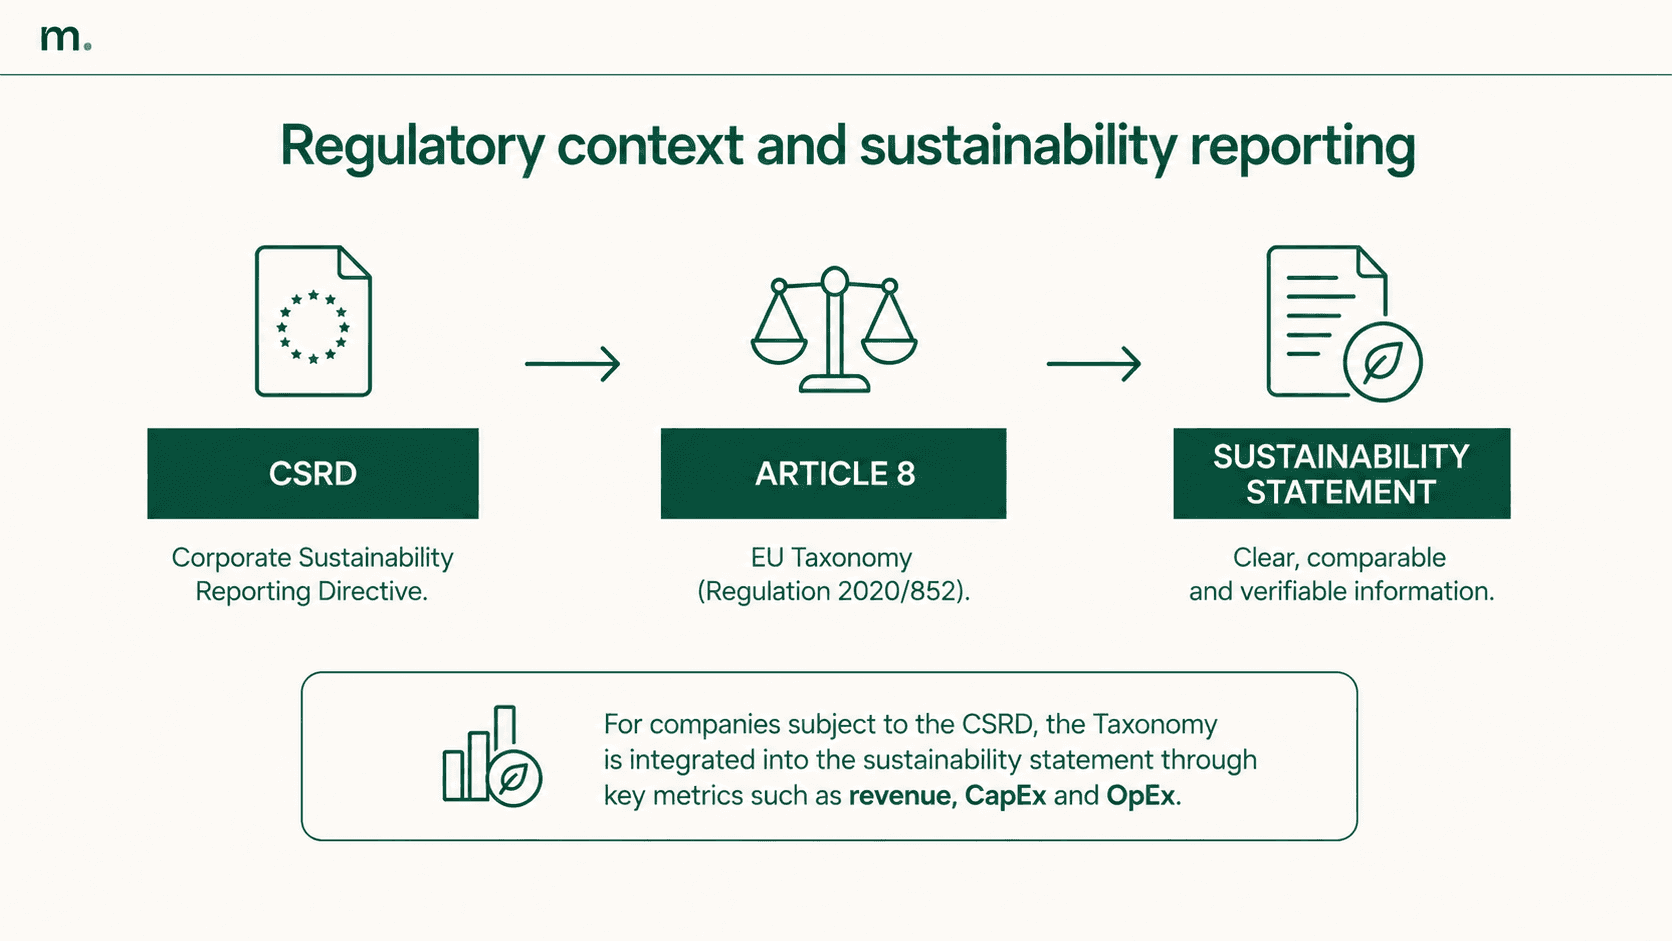
Infographic connecting the CSRD, Article 8 of the EU Taxonomy and sustainability reporting, highlighting revenue, CapEx and OpEx.

Das Ziel ist nicht, die Bedeutung der Taxonomie zu verringern. Es geht vielmehr darum, das System für Unternehmen und Finanzakteure anwendbarer zu machen. Die Hauptschwierigkeiten, die in den letzten Jahren aufgetreten sind, betreffen die Komplexität einiger Kriterien, die Anwendung des Grundsatzes der „Vermeidung erheblicher Beeinträchtigungen“ (Do No Significant Harm), Überschneidungen mit anderen EU-Vorschriften sowie die Schwierigkeit, unternehmens- und branchenübergreifend vergleichbare Nachweise zu erbringen.

Für Unternehmen, die der CSRD unterliegen, wird die Taxonomie durch spezifische Indikatoren Teil der Nachhaltigkeitsberichterstattung. Für Unternehmen, die nicht direkt zur Berichterstattung verpflichtet sind, kann sie dennoch durch Anfragen von Kunden, Unternehmensgruppen, Banken oder Investoren relevant werden.

Was ist die EU-Taxonomie und was ist ihr Hauptziel?

Die rechtliche Referenz ist die Verordnung (EU) 2020/852, nach der häufig als „EU-Taxonomie-Verordnung 852“ gesucht wird. Die Verordnung legt einen gemeinsamen Rahmen fest, um zu bestimmen, ob eine Wirtschaftstätigkeit als ökologisch nachhaltig eingestuft werden kann.
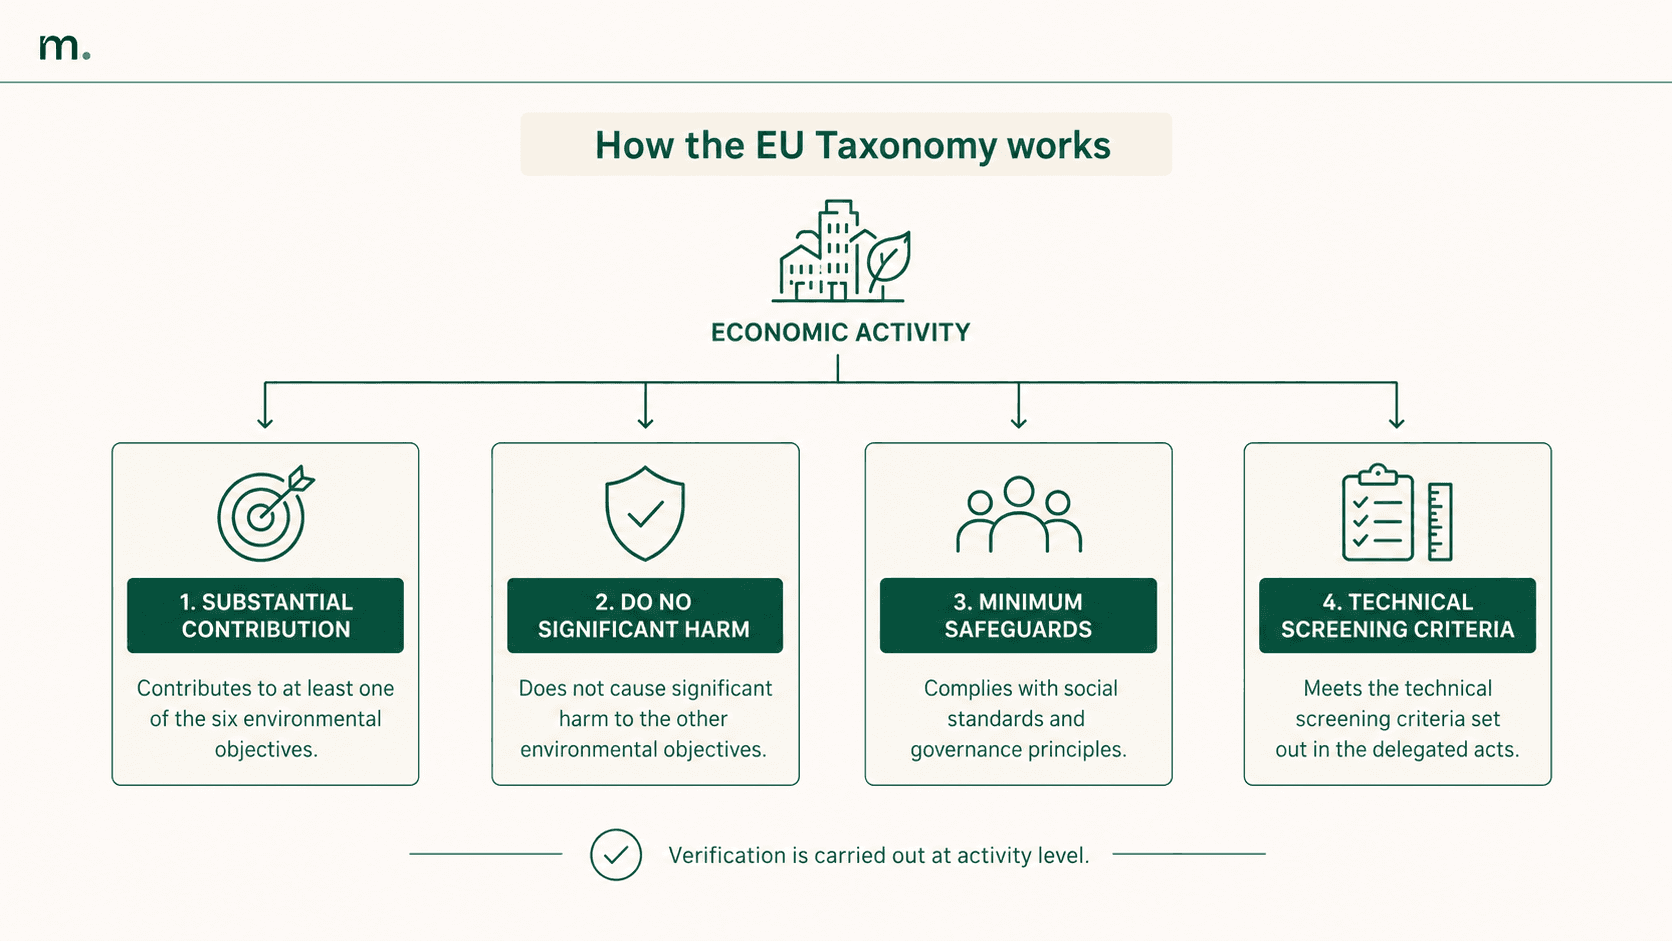
Infographic showing how the EU Taxonomy works: an economic activity is assessed against substantial contribution, DNSH, minimum safeguards and technical screening criteria.

Was ist das Hauptziel der EU-Taxonomie-Verordnung?

In der Praxis besteht das Ziel darin, gemeinsame Kriterien für die Bewertung von Wirtschaftsaktivitäten unter Umweltgesichtspunkten zu schaffen. Dies ermöglicht es Unternehmen, Banken, Investoren und Behörden, dieselbe Sprache zu sprechen, wenn sie Produktionsaktivitäten, Projekte, Investitionen und Wirtschaftsdaten analysieren.

Die Taxonomie ist Teil des europäischen Green Deal und des Weges der Europäischen Union zur Klimaneutralität bis 2050. Ihre Aufgabe ist es, langfristige Umweltziele in Kriterien zu übersetzen, die auf wirtschaftliche Aktivitäten und die Unternehmensberichterstattung angewendet werden können.

Die sechs Umweltziele der Taxonomie

  1. Klimaschutz

  2. Anpassung an den Klimawandel

  3. nachhaltige Nutzung und Schutz von Wasser- und Meeresressourcen

  4. Übergang zu einer Kreislaufwirtschaft

  5. Vermeidung und Verminderung der Umweltverschmutzung

  6. Schutz und Wiederherstellung der Biodiversität und der Ökosysteme.
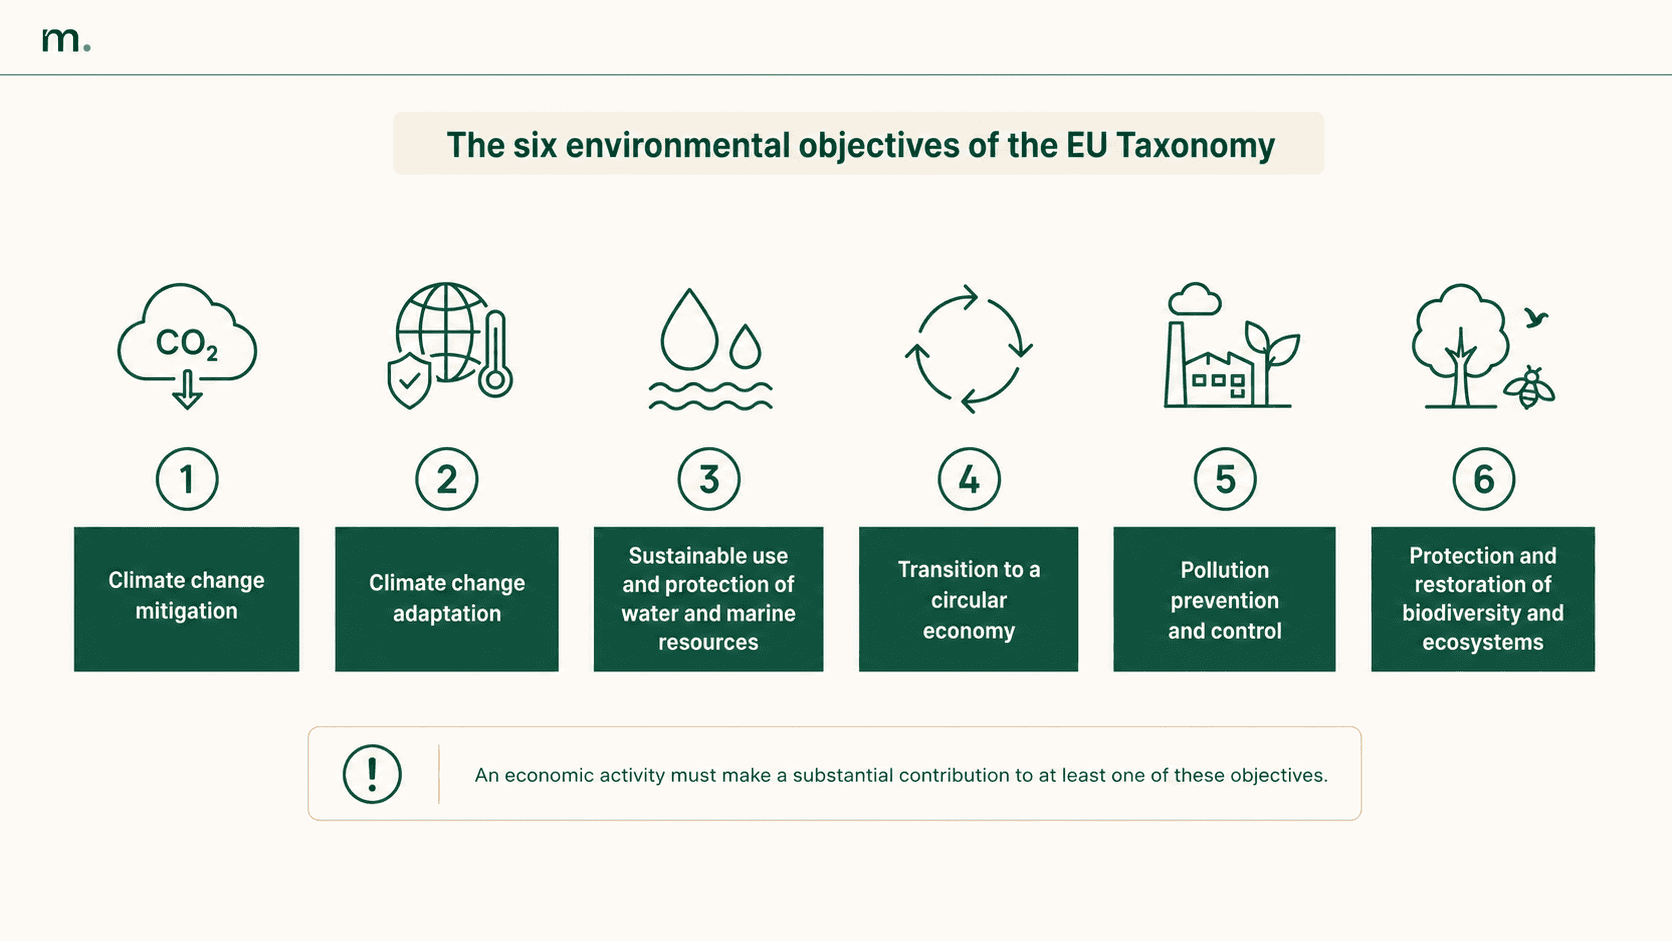
Infographic showing the six environmental objectives of the EU Taxonomy: mitigation, adaptation, water resources, circular economy, pollution and biodiversity.

Eine Aktivität kann nur dann als taxonomiekonform eingestuft werden, wenn sie vier Bedingungen erfüllt:

  • Sie leistet einen wesentlichen Beitrag zu mindestens einem Umweltziel

  • sie beeinträchtigt keines der anderen Ziele erheblich

  • sie hält die Mindeststandards für soziale und Governance-Aspekte ein

  • sie erfüllt die in den delegierten Rechtsakten festgelegten technischen Bewertungskriterien.

Dieser Ansatz unterscheidet die Taxonomie von einer einfachen Umwelterklärung. Eine Aktivität wird nicht auf der Grundlage einer allgemeinen Verpflichtung bewertet, sondern anhand spezifischer Anforderungen, technischer Schwellenwerte und überprüfbarer Dokumentationen.

Sie spielt auch eine wichtige Rolle bei der Verhinderung von Greenwashing. Durch die Festlegung gemeinsamer Kriterien hilft sie, Aktivitäten, die tatsächlich durch Daten und Nachweise belegt sind, von solchen zu unterscheiden, die ohne ausreichende Beweise als nachhaltig dargestellt werden. Diese Verknüpfung ist auch für die Green Claims Directive relevant, die den Fokus auf überprüfbare Umweltaussagen verstärkt.

Für ein Produktionsunternehmen kann die Taxonomie Investitionen in effizientere Anlagen, emissionsärmere Produktionsprozesse, Abfallmanagement oder die Verwendung von recycelten Materialien betreffen. Für ein Immobilienunternehmen kann sie Gebäude, Renovierungen und Energieeffizienz betreffen. Für eine Bank oder einen Investor wird sie Teil der Bewertung der finanzierten Aktivitäten.

Welche Unternehmen sind von der EU-Taxonomie betroffen?

Die Berichtspflichten der EU-Taxonomie sind an die Nachhaltigkeitsberichterstattung gekoppelt. Unternehmen, die der CSRD unterliegen, müssen die nach Artikel 8 der Taxonomie-Verordnung geforderten Angaben in ihren Nachhaltigkeitsbericht aufnehmen.

In der Praxis muss ein Unternehmen offenlegen, welcher Anteil seines Umsatzes, seiner Investitionsausgaben und bestimmter Betriebsausgaben mit taxologiefähigen oder taxonomiekonformen Aktivitäten verbunden ist. Diese Informationen ermöglichen es, den Zusammenhang zwischen der wirtschaftlichen Aktivität und den Umweltzielen der EU zu messen.

Das Omnibus-Paket führte einen Vereinfachungsprozess für europäische Nachhaltigkeitsvorschriften ein, der sich auf CSRD, CSDDD und die EU-Taxonomie auswirkt. Für Unternehmen macht es dies noch wichtiger, ihren Anwendungsbereich sorgfältig zu überprüfen: Unternehmensgröße, Umsatz, Mitarbeiterzahl, Konzernstruktur, Börsennotierungsstatus und geltende Berichtspflichten.

Unternehmen, die nicht direkt zur Berichterstattung verpflichtet sind, können dennoch indirekt einbezogen werden. Ein Unternehmen kann Anfragen von Kunden, Muttergesellschaften, Banken oder Investoren erhalten, die taxonomiekonforme Daten benötigen, um Lieferanten, Finanzierungen, Industriepläne oder Investitionsprojekte zu bewerten.

Die Beziehung zum Finanzsektor ist einer der relevantesten Aspekte. Banken, Investoren und Vermittler müssen ebenfalls den Anteil ihrer Engagements ausweisen, der an taxonomiekonforme Wirtschaftsaktivitäten gekoppelt ist. Aus diesem Grund bitten sie Unternehmen möglicherweise um präzisere Informationen über Aktivitäten, Investitionen, Umweltleistung und Transformationspläne.

Bereits strukturierte Daten können den Dialog mit Finanzinstituten erleichtern, insbesondere bei der Beantragung neuer Finanzierungen, Effizienzprojekten, Investitionen in Anlagen oder Maßnahmen im Zusammenhang mit dem ökologischen Übergang. Es geht dabei nicht nur um die Einhaltung gesetzlicher Vorgaben, sondern auch um die Qualität der Informationen, mit denen ein Unternehmen seine wirtschaftlichen Aktivitäten am Markt präsentiert.

Die Taxonomie interagiert auch mit anderen europäischen Instrumenten für nachhaltige Finanzen, wie der SFDR für Finanzmarktteilnehmer und der CSRD für die Unternehmensberichterstattung. Das Ergebnis ist ein Rahmenwerk, in dem Umweltinformationen vergleichbarer, besser dokumentiert und mit Wirtschaftsdaten verknüpft sein müssen.

Der erste Schritt besteht daher nicht darin, die Indikatoren sofort zu berechnen, sondern zu verstehen, ob das Unternehmen den Anforderungen direkt unterliegt, ob es indirekte Anfragen erhalten könnte und welche Wirtschaftsaktivitäten im Rahmen der Taxonomie relevant sein könnten.

Taxonomiefähige und taxonomiekonforme Aktivitäten: Ein Beispiel und was sich ändert

Einer der wichtigsten Aspekte der EU-Taxonomie ist die Unterscheidung zwischen taxonomiefähigen und taxonomiekonformen Aktivitäten.
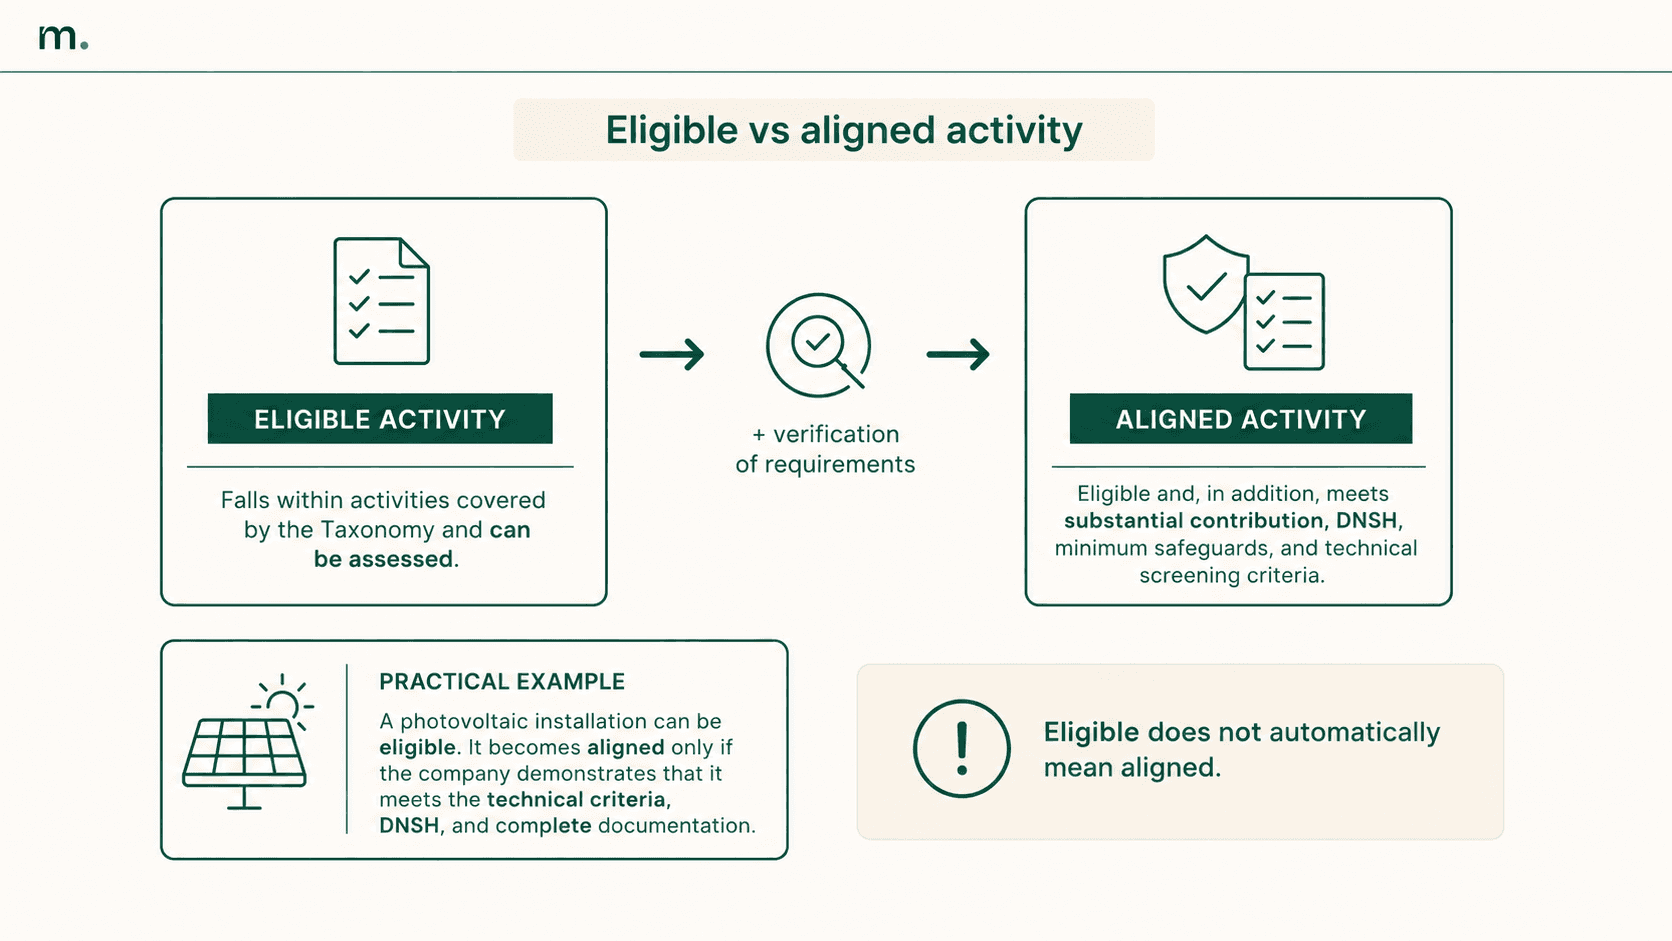
Infographic explaining the difference between eligible and aligned activities under the EU Taxonomy, with a practical example of a photovoltaic installation.

Eine Aktivität ist taxonomiefähig, wenn sie unter die Aktivitäten fällt, die von den delegierten Rechtsakten der Taxonomie abgedeckt sind. Das bedeutet, dass die Aktivität im regulatorischen Rahmenwerk enthalten ist und anhand der europäischen Kriterien bewertet werden kann.

Eine Aktivität ist taxonomiekonform, wenn sie nicht nur taxonomiefähig ist, sondern alle erforderlichen Bedingungen erfüllt. Sie muss einen wesentlichen Beitrag zu einem Umweltziel leisten, das Prinzip der „Vermeidung erheblicher Beeinträchtigungen“ (Do No Significant Harm) einhalten, die Mindeststandards erfüllen und den technischen Bewertungskriterien entsprechen.

Der Unterschied ist wichtig, da ein Unternehmen taxonomiefähige Aktivitäten haben kann, die nicht notwendigerweise taxonomiekonform sind.

Denken Sie an ein Produktionsunternehmen, das auf dem Dach seines Werks eine Photovoltaikanlage installiert, um einen Teil seines Energiebedarfs zu decken. Die Investition kann taxonomiefähig sein, da die Stromerzeugung aus Solarenergie zu den Aktivitäten gehört, die von der Taxonomie berücksichtigt werden. Sie ist jedoch nicht automatisch taxonomiekonform. Um konform zu sein, muss das Unternehmen nachweisen, dass die Anlage die geltenden technischen Kriterien erfüllt, die anderen Umweltziele nicht erheblich beeinträchtigt und durch vollständige Unterlagen belegt ist: Genehmigungen, technische Datenblätter, erwartete Produktionsdaten, Informationen zu den verwendeten Materialien, Entsorgungs- und Verwertungskonzepte für Komponenten am Lebensende sowie die erforderlichen Umweltprüfungen.

Ohne diese Nachweise kann die Investition zwar taxonomiefähig bleiben, darf aber nicht als taxonomiekonform ausgewiesen werden.

Um zu einer korrekten Bewertung zu gelangen, muss das Unternehmen zunächst seine wirtschaftlichen Aktivitäten erfassen. Diese Phase erfordert eine praxisnahe Betrachtung des Geschäftsmodells: Welche Aktivitäten generieren Umsätze, welche Investitionen sind relevant, welche Prozesse haben messbare Umweltauswirkungen und welche Unternehmensbereiche verfügen über die erforderlichen Daten.

Die Zuordnung kann auf NACE-Codes basieren, sollte sich jedoch nicht auf einen formalen Abgleich beschränken. Die regulatorische Beschreibung der Aktivität muss mit der tatsächlichen Tätigkeit des Unternehmens abgeglichen werden. In einigen Fällen können zwei Aktivitäten mit demselben Code unterschiedliche betriebliche Merkmale aufweisen; in anderen Fällen kann ein Investitionsprojekt im Rahmen der Taxonomie relevant sein, selbst wenn es nicht der Haupttätigkeit des Unternehmens entspricht.

Nach der Erfassung muss das Unternehmen die technischen Kriterien überprüfen. Hier treten oft die größten Schwierigkeiten auf: nicht verfügbare Daten, über verschiedene Abteilungen verstreute Dokumente, uneinheitlich interpretierte Umweltkriterien und Wirtschaftsdaten, die nicht mit technischen Daten verknüpft sind.

Eine zuverlässige Berichterstattung beginnt dort, wo jede Bewertung nachvollziehbar ist. Für jede Aktivität sollte klar sein, warum sie als taxonomiefähig eingestuft wurde, welche Kriterien angewendet wurden, welche Daten die Konformität belegen und welche Einschränkungen festgestellt wurden.

Dieser Schritt ist besonders heikel für Unternehmen, die in Sektoren tätig sind, die sich noch im Übergang befinden. In diesen Fällen kann die Taxonomie die Lücke zwischen aktuellen Aktivitäten, geplanten Investitionen und geforderten Kriterien aufzeigen. Die Bewertung kann daher auch dabei helfen, zu erkennen, welche Daten fehlen und welche Maßnahmen die Konformität im Laufe der Zeit verbessern könnten.

Erforderliche Indikatoren: Umsatz, CapEx und OpEx

Die EU-Taxonomie verlangt von Nicht-Finanzunternehmen die Berichterstattung über drei Hauptindikatoren: Umsatz, CapEx und OpEx.
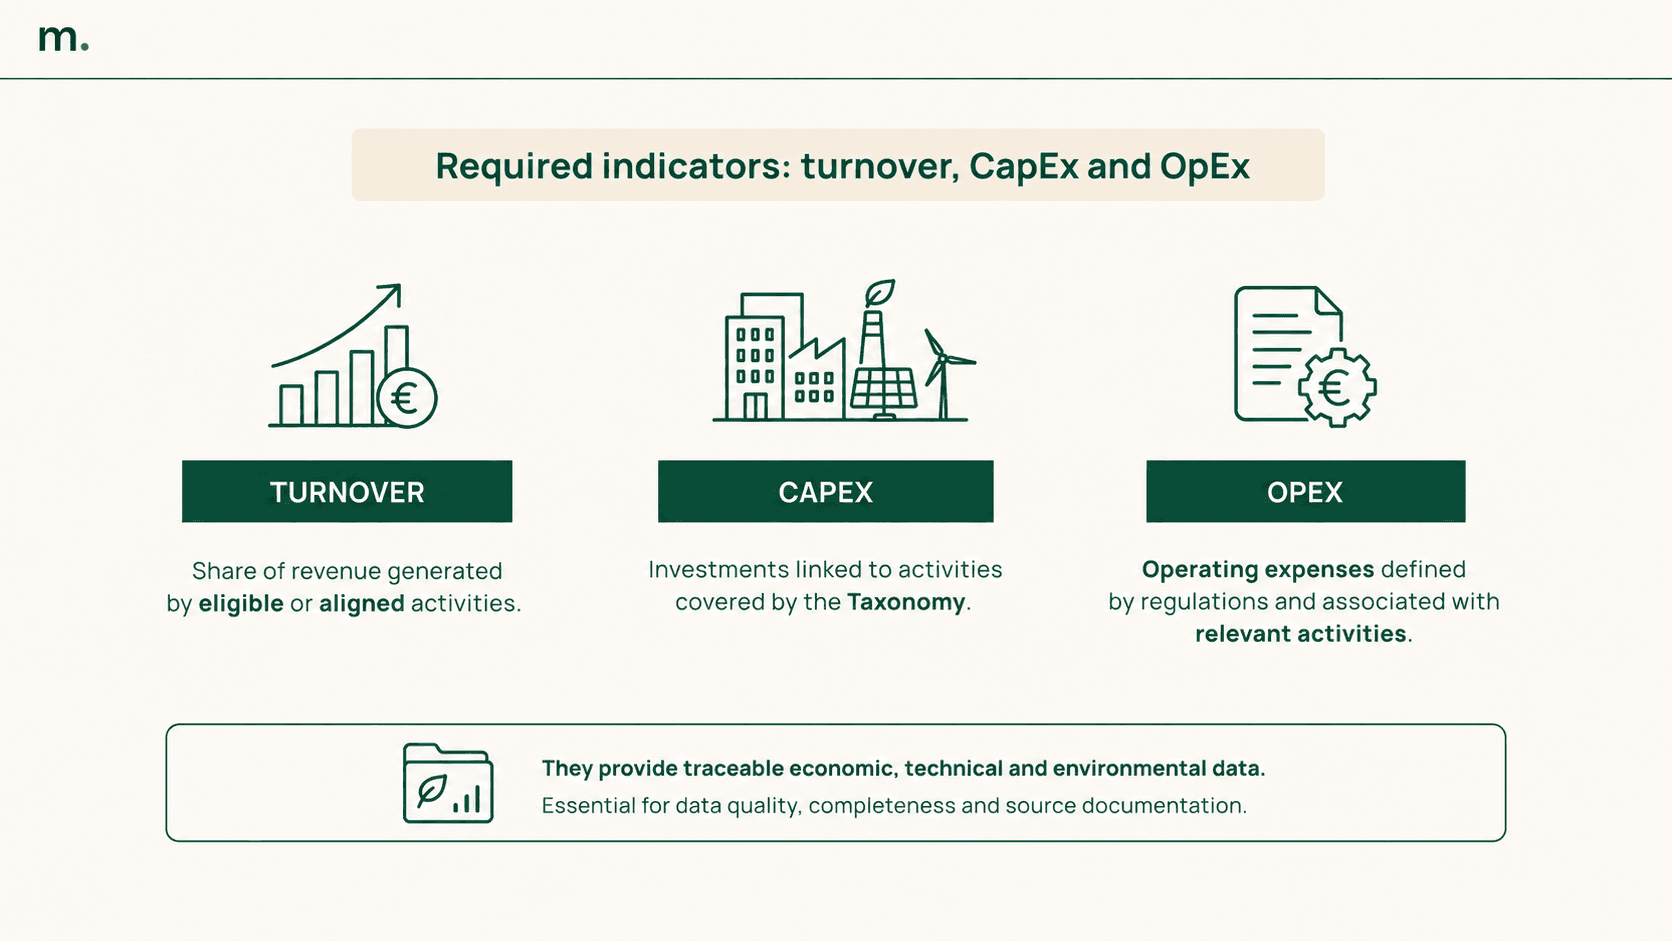
Der Indikator Umsatz misst den Anteil der Erlöse, der durch taxonomiefähige oder taxonomiekonforme Aktivitäten generiert wird. Er verknüpft die wirtschaftliche Leistung des Unternehmens mit den nach den EU-Umweltkriterien bewerteten Aktivitäten. Um ihn korrekt zu berechnen, benötigen Unternehmen nach Aktivitäten trennbare Umsätze, klare Zuordnungskriterien und Konsistenz mit den Buchhaltungsdaten.

CapEx bezieht sich auf die Investitionsausgaben, d. h. Investitionen. Dies ist ein hochrelevanter Indikator, da er zeigt, wie das Unternehmen Ressourcen für die Zukunft ausrichtet. Er kann Investitionen in Anlagen, Gebäude, Technologien, Energieeffizienz, Fahrzeuge, Produktionsprozesse oder Projekte umfassen, die mit den von der Taxonomie abgedeckten Aktivitäten verknüpft sind.

OpEx bezieht sich auf bestimmte, durch die Verordnung definierte Betriebsausgaben. Dies ist oft der am komplexesten zu handhabende Indikator, da er nicht allen Betriebsausgaben des Unternehmens entspricht. Unternehmen müssen verstehen, welche Kosten unter die geltende Definition fallen, wie sie erfasst werden und wie sie den relevanten Wirtschaftsaktivitäten zugeordnet werden können.

Diese Indikatoren sollten nicht als Übung zum Jahresende behandelt werden. Wenn Daten erst bei der Erstellung des Berichts erhoben werden, besteht das Risiko unvollständiger, schwer überprüfbarer oder inkonsistenter Informationen.

Ein effektiverer Prozess verknüpft Aktivitäten, Wirtschaftsdaten und technische Daten von Beginn an. Für jede relevante Aktivität sollte das Unternehmen wissen, welcher Umsatzanteil ihr zugeordnet ist, welche Investitionen mit ihr verbunden sind, welche Betriebsausgaben in den Geltungsbereich fallen und welche Nachweise erforderlich sind, um die Konformität zu überprüfen.

Diese Arbeit erfordert eine enge Zusammenarbeit zwischen Nachhaltigkeits- und Finanzbereichen. Nachhaltigkeitsteams helfen bei der Interpretation der Umweltkriterien; Buchhaltung und Controlling stellen die Konsistenz mit den Wirtschaftsdaten sicher; technische Funktionen liefern betriebliche Nachweise. Ohne diese Koordination läuft die Berichterstattung Gefahr, manuell, langsam und schwer zu aktualisieren zu werden.

Die Qualität der Indikatoren hängt auch von der Fähigkeit ab, methodische Entscheidungen zu dokumentieren. Wenn Erlöse, eine Investition oder eine Ausgabe in die Berechnung einbezogen oder daraus ausgeschlossen werden, muss der Grund dafür klar sein. Dies ist unerlässlich, um den Nachhaltigkeitsbericht robuster zu machen und sich auf potenzielle Prüfungsprozesse (Assurance) vorzubereiten.

Taxonomie-Indikatoren können auch mit anderen Umweltdaten interagieren, die das Unternehmen bereits verwaltet, wie dem CO2-Fußabdruck, LCA-Analysen oder entlang der Lieferkette erfassten Informationen. Wenn diese Datenpunkte miteinander konsistent sind, wird die Berichterstattung einfacher zu kontrollieren und zu aktualisieren.

Aktualisierungen 2026 und wie man sich vorbereitet

Die jüngsten Aktualisierungen der EU-Taxonomie sind Teil des Vereinfachungsprozesses des europäischen Rahmens für nachhaltige Finanzen.

Am 4. Juli 2025 verabschiedete die Europäische Kommission einen delegierten Rechtsakt zur Vereinfachung der Anwendung der Taxonomie. Die Änderungen betreffen Offenlegungspflichten, bestimmte Aspekte der delegierten Rechtsakte zu Klima und Umwelt sowie Maßnahmen zur Verringerung des Verwaltungsaufwands für Unternehmen.

Die neuen Maßnahmen gelten ab dem 1. Januar 2026 und decken das Geschäftsjahr 2025 ab. Zu den relevantesten Elementen gehören vereinfachte Berichtsvorlagen, die Einführung von Wesentlichkeitsschwellen und Änderungen an einigen Kriterien zur Vermeidung erheblicher Beeinträchtigungen („Do No Significant Harm“), insbesondere um die Anwendung von Anforderungen im Zusammenhang mit der Vermeidung und Verminderung der Umweltverschmutzung handhabbarer zu machen.

Im März 2026 leitete die Kommission zudem eine öffentliche Konsultation zur Überarbeitung der technischen Bewertungskriterien der Taxonomie ein. Die Überarbeitung reagiert auf praktische Probleme, die im Laufe der Zeit aufgetreten sind: nicht immer klare Definitionen, schwer anzuwendende Kriterien, Überschneidungen mit neueren EU-Vorschriften und das Risiko, den Nutzen des Systems für Unternehmen und Investoren zu schmälern.

Ziel der Überarbeitung ist es, die Kriterien verständlicher, kohärenter mit bestehenden Rechtsvorschriften und verhältnismäßiger in Bezug auf die tatsächlich benötigten Informationen zu gestalten. Dies ist besonders relevant für DNSH-Kriterien, die in vielen Fällen technische Daten und Dokumentationen erfordern, die nicht immer einfach zu beschaffen oder zu interpretieren sind.

Für Unternehmen bedeutet Vereinfachung keine geringeren Anforderungen an die Daten. Es bedeutet vielmehr den Abbau redundanter Schritte und schwer anwendbarer Kriterien, während der Fokus weiterhin auf Klarheit, Konsistenz und Vergleichbarkeit der Informationen liegt.

Zur Vorbereitung sollte ein Unternehmen zunächst seinen regulatorischen Anwendungsbereich überprüfen und anschließend eine Übersicht potenziell relevanter Aktivitäten erstellen. Von dort aus kann es jeder Aktivität die erforderlichen Wirtschaftsdaten zuordnen, die verfügbaren technischen Nachweise identifizieren und feststellen, wo Informationen fehlen.

Die Qualität der Berichterstattung hängt stark von der Rückverfolgbarkeit ab. Jeder Datenpunkt sollte eine Quelle, einen Verantwortlichen, ein Berechnungskriterium und eine Version haben. Dies gilt für Wirtschaftsdaten, aber auch für technische Nachweise: Zertifizierungen, Energieaudits, Anlagendokumentationen, Umweltanalysen, Verträge, technische Datenblätter und interne Verfahren.

Für viele Unternehmen wird die Arbeit an der EU-Taxonomie auch zu einer Gelegenheit, intern bereits vorhandene ESG-Daten zu strukturieren. Die Informationen liegen oft bereits vor, sind aber über Abteilungen, Dateien, Lieferanten und Systeme verstreut. Das Hauptproblem ist nicht immer das Fehlen von Daten, sondern die Schwierigkeit, sie kohärent mit den Vorgaben zu verknüpfen.

Eine Plattform oder ESG-Software kann diesen Prozess unterstützen, indem sie es Unternehmen ermöglicht, Informationen zu zentralisieren, Verantwortlichkeiten zuzuweisen, Quellen im Blick zu behalten und regulatorische Kriterien im Zeitverlauf zu aktualisieren. Dasselbe gilt für Prozesse zur Lieferantenbewertung, wenn die erforderlichen Informationen aus der Wertschöpfungskette stammen, oder für verwandte regulatorische Bereiche wie CBAM, bei denen technische Daten, Wirtschaftsdaten und Emissionsdaten einheitlich erfasst werden müssen.

Der Wert eines digitalen Werkzeugs besteht nicht darin, die technische Bewertung zu ersetzen, sondern manuelle Arbeit zu reduzieren und die Erfassung von Nachweisen einfacher kontrollierbar zu machen.

Die EU-Taxonomie wird sich zusammen mit dem europäischen Rahmen für die Nachhaltigkeitsberichterstattung weiterentwickeln. Für Unternehmen ist der effektivste Ansatz, einen aktualisierbaren Prozess aufzubauen: erfasste Aktivitäten, abstimmbare Wirtschaftsdaten, archivierte technische Nachweise und klare Verantwortlichkeiten.

Auf diese Weise wird die Taxonomie zu einem beherrschbaren Teil der Nachhaltigkeitsberichterstattung, anstatt jedes Jahr zu einem Datenerfassungsprozess zu werden, der von Grund auf neu aufgebaut werden muss.

Die EU-Taxonomie ist das europäische System, das definiert, wann eine wirtschaftliche Aktivität als ökologisch nachhaltig eingestuft werden kann.

Für Unternehmen ist sie ein Klassifizierungsinstrument mit konkreten Auswirkungen auf die Berichterstattung, Investitionen und die Beziehung zu Banken, Kunden und Investoren. Sie hilft dabei, wirtschaftliche Aktivitäten, Umsätze, Investitionen und bestimmte Betriebsausgaben mit gemeinsamen Umweltkriterien zu verknüpfen, wodurch das Risiko pauschaler oder nicht vergleichbarer Bewertungen verringert wird.

Im Jahr 2026 durchläuft die Taxonomie einen neuen Überarbeitungsprozess. Nach dem Omnibus-Paket und dem im Jahr 2025 verabschiedeten delegierten Rechtsakt zur Vereinfachung hat die Europäische Kommission eine öffentliche Konsultation eingeleitet, um die technischen Bewertungskriterien zu überarbeiten und das Rahmenwerk klarer, kohärenter und in der Praxis einfacher anwendbar zu machen.

Infographic connecting the CSRD, Article 8 of the EU Taxonomy and sustainability reporting, highlighting revenue, CapEx and OpEx.

Das Ziel ist nicht, die Bedeutung der Taxonomie zu verringern. Es geht vielmehr darum, das System für Unternehmen und Finanzakteure anwendbarer zu machen. Die Hauptschwierigkeiten, die in den letzten Jahren aufgetreten sind, betreffen die Komplexität einiger Kriterien, die Anwendung des Grundsatzes der „Vermeidung erheblicher Beeinträchtigungen“ (Do No Significant Harm), Überschneidungen mit anderen EU-Vorschriften sowie die Schwierigkeit, unternehmens- und branchenübergreifend vergleichbare Nachweise zu erbringen.

Für Unternehmen, die der CSRD unterliegen, wird die Taxonomie durch spezifische Indikatoren Teil der Nachhaltigkeitsberichterstattung. Für Unternehmen, die nicht direkt zur Berichterstattung verpflichtet sind, kann sie dennoch durch Anfragen von Kunden, Unternehmensgruppen, Banken oder Investoren relevant werden.

Was ist die EU-Taxonomie und was ist ihr Hauptziel?

Die rechtliche Referenz ist die Verordnung (EU) 2020/852, nach der häufig als „EU-Taxonomie-Verordnung 852“ gesucht wird. Die Verordnung legt einen gemeinsamen Rahmen fest, um zu bestimmen, ob eine Wirtschaftstätigkeit als ökologisch nachhaltig eingestuft werden kann.

Infographic showing how the EU Taxonomy works: an economic activity is assessed against substantial contribution, DNSH, minimum safeguards and technical screening criteria.

Was ist das Hauptziel der EU-Taxonomie-Verordnung?

In der Praxis besteht das Ziel darin, gemeinsame Kriterien für die Bewertung von Wirtschaftsaktivitäten unter Umweltgesichtspunkten zu schaffen. Dies ermöglicht es Unternehmen, Banken, Investoren und Behörden, dieselbe Sprache zu sprechen, wenn sie Produktionsaktivitäten, Projekte, Investitionen und Wirtschaftsdaten analysieren.

Die Taxonomie ist Teil des europäischen Green Deal und des Weges der Europäischen Union zur Klimaneutralität bis 2050. Ihre Aufgabe ist es, langfristige Umweltziele in Kriterien zu übersetzen, die auf wirtschaftliche Aktivitäten und die Unternehmensberichterstattung angewendet werden können.

Die sechs Umweltziele der Taxonomie

  1. Klimaschutz

  2. Anpassung an den Klimawandel

  3. nachhaltige Nutzung und Schutz von Wasser- und Meeresressourcen

  4. Übergang zu einer Kreislaufwirtschaft

  5. Vermeidung und Verminderung der Umweltverschmutzung

  6. Schutz und Wiederherstellung der Biodiversität und der Ökosysteme.

Infographic showing the six environmental objectives of the EU Taxonomy: mitigation, adaptation, water resources, circular economy, pollution and biodiversity.

Eine Aktivität kann nur dann als taxonomiekonform eingestuft werden, wenn sie vier Bedingungen erfüllt:

  • Sie leistet einen wesentlichen Beitrag zu mindestens einem Umweltziel

  • sie beeinträchtigt keines der anderen Ziele erheblich

  • sie hält die Mindeststandards für soziale und Governance-Aspekte ein

  • sie erfüllt die in den delegierten Rechtsakten festgelegten technischen Bewertungskriterien.

Dieser Ansatz unterscheidet die Taxonomie von einer einfachen Umwelterklärung. Eine Aktivität wird nicht auf der Grundlage einer allgemeinen Verpflichtung bewertet, sondern anhand spezifischer Anforderungen, technischer Schwellenwerte und überprüfbarer Dokumentationen.

Sie spielt auch eine wichtige Rolle bei der Verhinderung von Greenwashing. Durch die Festlegung gemeinsamer Kriterien hilft sie, Aktivitäten, die tatsächlich durch Daten und Nachweise belegt sind, von solchen zu unterscheiden, die ohne ausreichende Beweise als nachhaltig dargestellt werden. Diese Verknüpfung ist auch für die Green Claims Directive relevant, die den Fokus auf überprüfbare Umweltaussagen verstärkt.

Für ein Produktionsunternehmen kann die Taxonomie Investitionen in effizientere Anlagen, emissionsärmere Produktionsprozesse, Abfallmanagement oder die Verwendung von recycelten Materialien betreffen. Für ein Immobilienunternehmen kann sie Gebäude, Renovierungen und Energieeffizienz betreffen. Für eine Bank oder einen Investor wird sie Teil der Bewertung der finanzierten Aktivitäten.

Welche Unternehmen sind von der EU-Taxonomie betroffen?

Die Berichtspflichten der EU-Taxonomie sind an die Nachhaltigkeitsberichterstattung gekoppelt. Unternehmen, die der CSRD unterliegen, müssen die nach Artikel 8 der Taxonomie-Verordnung geforderten Angaben in ihren Nachhaltigkeitsbericht aufnehmen.

In der Praxis muss ein Unternehmen offenlegen, welcher Anteil seines Umsatzes, seiner Investitionsausgaben und bestimmter Betriebsausgaben mit taxologiefähigen oder taxonomiekonformen Aktivitäten verbunden ist. Diese Informationen ermöglichen es, den Zusammenhang zwischen der wirtschaftlichen Aktivität und den Umweltzielen der EU zu messen.

Das Omnibus-Paket führte einen Vereinfachungsprozess für europäische Nachhaltigkeitsvorschriften ein, der sich auf CSRD, CSDDD und die EU-Taxonomie auswirkt. Für Unternehmen macht es dies noch wichtiger, ihren Anwendungsbereich sorgfältig zu überprüfen: Unternehmensgröße, Umsatz, Mitarbeiterzahl, Konzernstruktur, Börsennotierungsstatus und geltende Berichtspflichten.

Unternehmen, die nicht direkt zur Berichterstattung verpflichtet sind, können dennoch indirekt einbezogen werden. Ein Unternehmen kann Anfragen von Kunden, Muttergesellschaften, Banken oder Investoren erhalten, die taxonomiekonforme Daten benötigen, um Lieferanten, Finanzierungen, Industriepläne oder Investitionsprojekte zu bewerten.

Die Beziehung zum Finanzsektor ist einer der relevantesten Aspekte. Banken, Investoren und Vermittler müssen ebenfalls den Anteil ihrer Engagements ausweisen, der an taxonomiekonforme Wirtschaftsaktivitäten gekoppelt ist. Aus diesem Grund bitten sie Unternehmen möglicherweise um präzisere Informationen über Aktivitäten, Investitionen, Umweltleistung und Transformationspläne.

Bereits strukturierte Daten können den Dialog mit Finanzinstituten erleichtern, insbesondere bei der Beantragung neuer Finanzierungen, Effizienzprojekten, Investitionen in Anlagen oder Maßnahmen im Zusammenhang mit dem ökologischen Übergang. Es geht dabei nicht nur um die Einhaltung gesetzlicher Vorgaben, sondern auch um die Qualität der Informationen, mit denen ein Unternehmen seine wirtschaftlichen Aktivitäten am Markt präsentiert.

Die Taxonomie interagiert auch mit anderen europäischen Instrumenten für nachhaltige Finanzen, wie der SFDR für Finanzmarktteilnehmer und der CSRD für die Unternehmensberichterstattung. Das Ergebnis ist ein Rahmenwerk, in dem Umweltinformationen vergleichbarer, besser dokumentiert und mit Wirtschaftsdaten verknüpft sein müssen.

Der erste Schritt besteht daher nicht darin, die Indikatoren sofort zu berechnen, sondern zu verstehen, ob das Unternehmen den Anforderungen direkt unterliegt, ob es indirekte Anfragen erhalten könnte und welche Wirtschaftsaktivitäten im Rahmen der Taxonomie relevant sein könnten.

Taxonomiefähige und taxonomiekonforme Aktivitäten: Ein Beispiel und was sich ändert

Einer der wichtigsten Aspekte der EU-Taxonomie ist die Unterscheidung zwischen taxonomiefähigen und taxonomiekonformen Aktivitäten.

Infographic explaining the difference between eligible and aligned activities under the EU Taxonomy, with a practical example of a photovoltaic installation.

Eine Aktivität ist taxonomiefähig, wenn sie unter die Aktivitäten fällt, die von den delegierten Rechtsakten der Taxonomie abgedeckt sind. Das bedeutet, dass die Aktivität im regulatorischen Rahmenwerk enthalten ist und anhand der europäischen Kriterien bewertet werden kann.

Eine Aktivität ist taxonomiekonform, wenn sie nicht nur taxonomiefähig ist, sondern alle erforderlichen Bedingungen erfüllt. Sie muss einen wesentlichen Beitrag zu einem Umweltziel leisten, das Prinzip der „Vermeidung erheblicher Beeinträchtigungen“ (Do No Significant Harm) einhalten, die Mindeststandards erfüllen und den technischen Bewertungskriterien entsprechen.

Der Unterschied ist wichtig, da ein Unternehmen taxonomiefähige Aktivitäten haben kann, die nicht notwendigerweise taxonomiekonform sind.

Denken Sie an ein Produktionsunternehmen, das auf dem Dach seines Werks eine Photovoltaikanlage installiert, um einen Teil seines Energiebedarfs zu decken. Die Investition kann taxonomiefähig sein, da die Stromerzeugung aus Solarenergie zu den Aktivitäten gehört, die von der Taxonomie berücksichtigt werden. Sie ist jedoch nicht automatisch taxonomiekonform. Um konform zu sein, muss das Unternehmen nachweisen, dass die Anlage die geltenden technischen Kriterien erfüllt, die anderen Umweltziele nicht erheblich beeinträchtigt und durch vollständige Unterlagen belegt ist: Genehmigungen, technische Datenblätter, erwartete Produktionsdaten, Informationen zu den verwendeten Materialien, Entsorgungs- und Verwertungskonzepte für Komponenten am Lebensende sowie die erforderlichen Umweltprüfungen.

Ohne diese Nachweise kann die Investition zwar taxonomiefähig bleiben, darf aber nicht als taxonomiekonform ausgewiesen werden.

Um zu einer korrekten Bewertung zu gelangen, muss das Unternehmen zunächst seine wirtschaftlichen Aktivitäten erfassen. Diese Phase erfordert eine praxisnahe Betrachtung des Geschäftsmodells: Welche Aktivitäten generieren Umsätze, welche Investitionen sind relevant, welche Prozesse haben messbare Umweltauswirkungen und welche Unternehmensbereiche verfügen über die erforderlichen Daten.

Die Zuordnung kann auf NACE-Codes basieren, sollte sich jedoch nicht auf einen formalen Abgleich beschränken. Die regulatorische Beschreibung der Aktivität muss mit der tatsächlichen Tätigkeit des Unternehmens abgeglichen werden. In einigen Fällen können zwei Aktivitäten mit demselben Code unterschiedliche betriebliche Merkmale aufweisen; in anderen Fällen kann ein Investitionsprojekt im Rahmen der Taxonomie relevant sein, selbst wenn es nicht der Haupttätigkeit des Unternehmens entspricht.

Nach der Erfassung muss das Unternehmen die technischen Kriterien überprüfen. Hier treten oft die größten Schwierigkeiten auf: nicht verfügbare Daten, über verschiedene Abteilungen verstreute Dokumente, uneinheitlich interpretierte Umweltkriterien und Wirtschaftsdaten, die nicht mit technischen Daten verknüpft sind.

Eine zuverlässige Berichterstattung beginnt dort, wo jede Bewertung nachvollziehbar ist. Für jede Aktivität sollte klar sein, warum sie als taxonomiefähig eingestuft wurde, welche Kriterien angewendet wurden, welche Daten die Konformität belegen und welche Einschränkungen festgestellt wurden.

Dieser Schritt ist besonders heikel für Unternehmen, die in Sektoren tätig sind, die sich noch im Übergang befinden. In diesen Fällen kann die Taxonomie die Lücke zwischen aktuellen Aktivitäten, geplanten Investitionen und geforderten Kriterien aufzeigen. Die Bewertung kann daher auch dabei helfen, zu erkennen, welche Daten fehlen und welche Maßnahmen die Konformität im Laufe der Zeit verbessern könnten.

Erforderliche Indikatoren: Umsatz, CapEx und OpEx

Die EU-Taxonomie verlangt von Nicht-Finanzunternehmen die Berichterstattung über drei Hauptindikatoren: Umsatz, CapEx und OpEx.

Der Indikator Umsatz misst den Anteil der Erlöse, der durch taxonomiefähige oder taxonomiekonforme Aktivitäten generiert wird. Er verknüpft die wirtschaftliche Leistung des Unternehmens mit den nach den EU-Umweltkriterien bewerteten Aktivitäten. Um ihn korrekt zu berechnen, benötigen Unternehmen nach Aktivitäten trennbare Umsätze, klare Zuordnungskriterien und Konsistenz mit den Buchhaltungsdaten.

CapEx bezieht sich auf die Investitionsausgaben, d. h. Investitionen. Dies ist ein hochrelevanter Indikator, da er zeigt, wie das Unternehmen Ressourcen für die Zukunft ausrichtet. Er kann Investitionen in Anlagen, Gebäude, Technologien, Energieeffizienz, Fahrzeuge, Produktionsprozesse oder Projekte umfassen, die mit den von der Taxonomie abgedeckten Aktivitäten verknüpft sind.

OpEx bezieht sich auf bestimmte, durch die Verordnung definierte Betriebsausgaben. Dies ist oft der am komplexesten zu handhabende Indikator, da er nicht allen Betriebsausgaben des Unternehmens entspricht. Unternehmen müssen verstehen, welche Kosten unter die geltende Definition fallen, wie sie erfasst werden und wie sie den relevanten Wirtschaftsaktivitäten zugeordnet werden können.

Diese Indikatoren sollten nicht als Übung zum Jahresende behandelt werden. Wenn Daten erst bei der Erstellung des Berichts erhoben werden, besteht das Risiko unvollständiger, schwer überprüfbarer oder inkonsistenter Informationen.

Ein effektiverer Prozess verknüpft Aktivitäten, Wirtschaftsdaten und technische Daten von Beginn an. Für jede relevante Aktivität sollte das Unternehmen wissen, welcher Umsatzanteil ihr zugeordnet ist, welche Investitionen mit ihr verbunden sind, welche Betriebsausgaben in den Geltungsbereich fallen und welche Nachweise erforderlich sind, um die Konformität zu überprüfen.

Diese Arbeit erfordert eine enge Zusammenarbeit zwischen Nachhaltigkeits- und Finanzbereichen. Nachhaltigkeitsteams helfen bei der Interpretation der Umweltkriterien; Buchhaltung und Controlling stellen die Konsistenz mit den Wirtschaftsdaten sicher; technische Funktionen liefern betriebliche Nachweise. Ohne diese Koordination läuft die Berichterstattung Gefahr, manuell, langsam und schwer zu aktualisieren zu werden.

Die Qualität der Indikatoren hängt auch von der Fähigkeit ab, methodische Entscheidungen zu dokumentieren. Wenn Erlöse, eine Investition oder eine Ausgabe in die Berechnung einbezogen oder daraus ausgeschlossen werden, muss der Grund dafür klar sein. Dies ist unerlässlich, um den Nachhaltigkeitsbericht robuster zu machen und sich auf potenzielle Prüfungsprozesse (Assurance) vorzubereiten.

Taxonomie-Indikatoren können auch mit anderen Umweltdaten interagieren, die das Unternehmen bereits verwaltet, wie dem CO2-Fußabdruck, LCA-Analysen oder entlang der Lieferkette erfassten Informationen. Wenn diese Datenpunkte miteinander konsistent sind, wird die Berichterstattung einfacher zu kontrollieren und zu aktualisieren.

Aktualisierungen 2026 und wie man sich vorbereitet

Die jüngsten Aktualisierungen der EU-Taxonomie sind Teil des Vereinfachungsprozesses des europäischen Rahmens für nachhaltige Finanzen.

Am 4. Juli 2025 verabschiedete die Europäische Kommission einen delegierten Rechtsakt zur Vereinfachung der Anwendung der Taxonomie. Die Änderungen betreffen Offenlegungspflichten, bestimmte Aspekte der delegierten Rechtsakte zu Klima und Umwelt sowie Maßnahmen zur Verringerung des Verwaltungsaufwands für Unternehmen.

Die neuen Maßnahmen gelten ab dem 1. Januar 2026 und decken das Geschäftsjahr 2025 ab. Zu den relevantesten Elementen gehören vereinfachte Berichtsvorlagen, die Einführung von Wesentlichkeitsschwellen und Änderungen an einigen Kriterien zur Vermeidung erheblicher Beeinträchtigungen („Do No Significant Harm“), insbesondere um die Anwendung von Anforderungen im Zusammenhang mit der Vermeidung und Verminderung der Umweltverschmutzung handhabbarer zu machen.

Im März 2026 leitete die Kommission zudem eine öffentliche Konsultation zur Überarbeitung der technischen Bewertungskriterien der Taxonomie ein. Die Überarbeitung reagiert auf praktische Probleme, die im Laufe der Zeit aufgetreten sind: nicht immer klare Definitionen, schwer anzuwendende Kriterien, Überschneidungen mit neueren EU-Vorschriften und das Risiko, den Nutzen des Systems für Unternehmen und Investoren zu schmälern.

Ziel der Überarbeitung ist es, die Kriterien verständlicher, kohärenter mit bestehenden Rechtsvorschriften und verhältnismäßiger in Bezug auf die tatsächlich benötigten Informationen zu gestalten. Dies ist besonders relevant für DNSH-Kriterien, die in vielen Fällen technische Daten und Dokumentationen erfordern, die nicht immer einfach zu beschaffen oder zu interpretieren sind.

Für Unternehmen bedeutet Vereinfachung keine geringeren Anforderungen an die Daten. Es bedeutet vielmehr den Abbau redundanter Schritte und schwer anwendbarer Kriterien, während der Fokus weiterhin auf Klarheit, Konsistenz und Vergleichbarkeit der Informationen liegt.

Zur Vorbereitung sollte ein Unternehmen zunächst seinen regulatorischen Anwendungsbereich überprüfen und anschließend eine Übersicht potenziell relevanter Aktivitäten erstellen. Von dort aus kann es jeder Aktivität die erforderlichen Wirtschaftsdaten zuordnen, die verfügbaren technischen Nachweise identifizieren und feststellen, wo Informationen fehlen.

Die Qualität der Berichterstattung hängt stark von der Rückverfolgbarkeit ab. Jeder Datenpunkt sollte eine Quelle, einen Verantwortlichen, ein Berechnungskriterium und eine Version haben. Dies gilt für Wirtschaftsdaten, aber auch für technische Nachweise: Zertifizierungen, Energieaudits, Anlagendokumentationen, Umweltanalysen, Verträge, technische Datenblätter und interne Verfahren.

Für viele Unternehmen wird die Arbeit an der EU-Taxonomie auch zu einer Gelegenheit, intern bereits vorhandene ESG-Daten zu strukturieren. Die Informationen liegen oft bereits vor, sind aber über Abteilungen, Dateien, Lieferanten und Systeme verstreut. Das Hauptproblem ist nicht immer das Fehlen von Daten, sondern die Schwierigkeit, sie kohärent mit den Vorgaben zu verknüpfen.

Eine Plattform oder ESG-Software kann diesen Prozess unterstützen, indem sie es Unternehmen ermöglicht, Informationen zu zentralisieren, Verantwortlichkeiten zuzuweisen, Quellen im Blick zu behalten und regulatorische Kriterien im Zeitverlauf zu aktualisieren. Dasselbe gilt für Prozesse zur Lieferantenbewertung, wenn die erforderlichen Informationen aus der Wertschöpfungskette stammen, oder für verwandte regulatorische Bereiche wie CBAM, bei denen technische Daten, Wirtschaftsdaten und Emissionsdaten einheitlich erfasst werden müssen.

Der Wert eines digitalen Werkzeugs besteht nicht darin, die technische Bewertung zu ersetzen, sondern manuelle Arbeit zu reduzieren und die Erfassung von Nachweisen einfacher kontrollierbar zu machen.

Die EU-Taxonomie wird sich zusammen mit dem europäischen Rahmen für die Nachhaltigkeitsberichterstattung weiterentwickeln. Für Unternehmen ist der effektivste Ansatz, einen aktualisierbaren Prozess aufzubauen: erfasste Aktivitäten, abstimmbare Wirtschaftsdaten, archivierte technische Nachweise und klare Verantwortlichkeiten.

Auf diese Weise wird die Taxonomie zu einem beherrschbaren Teil der Nachhaltigkeitsberichterstattung, anstatt jedes Jahr zu einem Datenerfassungsprozess zu werden, der von Grund auf neu aufgebaut werden muss.

MITWIRKENDE
Porträtfoto Alessandro Nora

Alessandro Nora

CEO & Mitgründer

Alessandros Ziel ist es, einen echten Einfluss auf die Nachhaltigkeit zu nehmen. Nach der Gründung eines Marktplatzes für nachhaltige Mode beschloss er, sich auf die ESG-Digitalisierung zu konzentrieren – mit dem Ziel, Nachhaltigkeit für Unternehmen konkreter, messbarer und zugänglicher zu machen. Als sorgfältiger und methodischer Gründer mit Erfahrung in Genua, Berlin und Lissabon verbindet Alessandro eine internationale Vision mit operativer Strenge bei der Entwicklung digitaler Lösungen. Diese vereinfachen ESG-Vorschriften sowie deren Einhaltung und unterstützen Unternehmen durch strukturierte, auditfähige Tools bei der Anpassung an ESG-Regulierungen, Zertifizierungen und Ratings. Behandelte Themen: CSRD, CSDDD, EUDR, CBAM, ESG-Ratings, ESG-Zertifizierungen, EcoVadis, Nachhaltigkeits-Governance, regulatorische Compliance.

No headings found on page

Bleiben Sie auf dem Laufenden mit Metrikflow Insights!

Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Die führende Softwarelösung für
Nachhaltigkeitsmanager.

Die führende Softwarelösung für Nachhaltigkeitsmanager.

Kundenorientiert

Daten korrekt

Basiert auf smarter Technologie

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity

Kontaktieren Sie uns

Die einzige Plattform, die Sie jemals für das Management von ESG und Compliance benötigen.

Datensicherheit

Messbare Wirkung

KI- und ESG-Experten

Messbare Wirkung

KI- und ESG-Experten

Datensicherheit

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity