Lösungen

Ressourcen

ESG-Vorschriften & Compliance

ESG-Vorschriften & Compliance

Was ist das EU-ETS: Funktionsweise und Bedeutung für Unternehmen

Was ist das EU-ETS: Funktionsweise und Bedeutung für Unternehmen

Das EU-Emissionshandelssystem für Unternehmen: Compliance und Strategie.

Porträtfoto Alessandro Nora
Alessandro Nora
Horizontale Illustration im Metrikflow-Stil zum EU-ETS mit einer Industrieanlage, erneuerbaren Energien, einem Euro-Symbol, kreisförmigen Pfeilen und einer Europakarte zur Veranschaulichung der Zusammenhänge zwischen Emissionen, CO2-Bepreisung, Energiewende und der europäischen Klimapolitik.

Was ist das EU-ETS?

Das EU-ETS (European Union Emissions Trading System) ist das europäische System für den Handel mit Emissionszertifikaten. Es ist eines der wichtigsten Instrumente der Europäischen Union zur Regulierung von Treibhausgasemissionen aus den emissionsintensivsten Industriezweigen, indem ein Preis für jede ausgestoßene Tonne CO₂-Äquivalent festgelegt wird.

Das System basiert auf einem einfachen Prinzip: Emissionen verursachen Kosten, und diese Kosten müssen in unternehmerische Entscheidungen einfließen. Für die betroffenen Unternehmen ist das EU-ETS daher nicht nur eine Umweltregulierung, sondern auch ein wirtschaftlicher Mechanismus, der sich auf Betriebskosten, Industrieinvestitionen, Energiemanagement, Beschaffung und Wettbewerbsfähigkeit auswirkt.

Das EU-ETS funktioniert nach dem Cap-and-Trade-Prinzip. Die Europäische Union legt eine Obergrenze (Cap) für die Gesamtemissionen der vom System erfassten Sektoren fest. Innerhalb dieser Grenze müssen Unternehmen genügend Emissionszertifikate halten, um ihre jährlichen Emissionen zu decken. Ein Zertifikat, die sogenannte EUA (European Union Allowance), berechtigt zum Ausstoß von einer Tonne CO₂-Äquivalent. Die Obergrenze wird im Laufe der Zeit abgesenkt, wodurch Zertifikate zunehmend knapper werden und der wirtschaftliche Anreiz zur Emissionsminderung steigt.

Für ein Unternehmen bedeutet dies, dass Emissionen nicht mehr nur eine zu überwachende Kennzahl sind, sondern eine wirtschaftliche Steuerungsvariable. Die Reduzierung von Emissionen kann das finanzielle Risiko durch Zertifikatekosten senken. Wer dies versäumt, riskiert steigende Kosten und eine geschwächte Wettbewerbsfähigkeit in Märkten, in denen die Klimaleistung immer wichtiger wird.

Um mehr über die Messung von Emissionen auf Unternehmensebene zu erfahren, lesen Sie auch den Leitfaden zum CO₂-Fußabdruck.
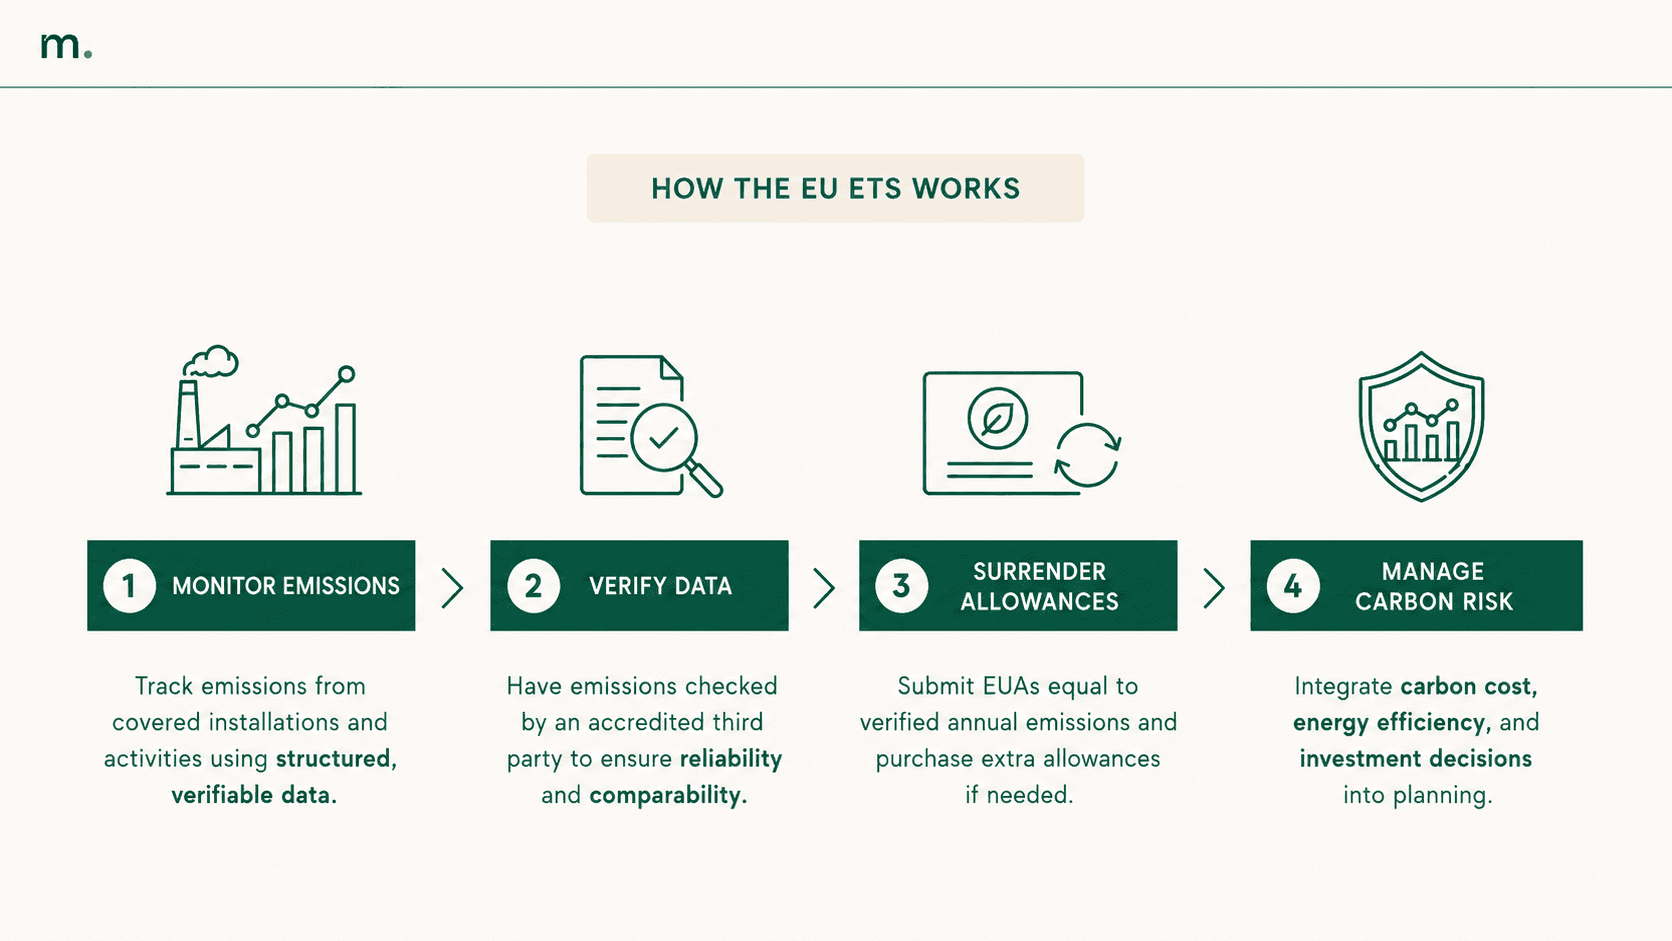
Horizontal infographic in Metrikflow style explaining how the EU ETS works in four steps: 1) monitoring emissions from covered installations and activities, 2) verifying data through an accredited verifier, 3) surrendering EUA allowances equal to verified emissions, and 4) managing carbon risk through carbon cost, energy efficiency, and investment decisions.

Wie das Cap-and-Trade-System funktioniert

Im Rahmen des EU-ETS müssen Unternehmen, die dem Mechanismus unterliegen, ihre Emissionen jedes Jahr überwachen, von einer akkreditierten Stelle verifizieren lassen und eine Menge an Zertifikaten abgeben, die den ausgestoßenen Emissionen entspricht.

Zertifikate können über Auktionen erworben, in bestimmten Fällen kostenlos zugeteilt oder am Markt gehandelt werden. Dadurch entsteht ein CO₂-Markt: Unternehmen, die ihre Emissionen reduzieren, benötigen möglicherweise weniger Zertifikate, während diejenigen, die weiterhin emittieren, höhere Kosten tragen müssen, um ihre Emissionen zu decken.

Der operative Prozess lässt sich in vier Schritte unterteilen.

Der erste Schritt ist das Monitoring. Das Unternehmen misst die Emissionen der vom System erfassten Anlagen oder Aktivitäten nach festgelegten und dokumentierbaren Methoden. Bei diesem Prozess kann eine Software zur Emissionsberechnung Unterstützung bieten.

Der zweite Schritt ist die Verifizierung. Die Daten müssen von akkreditierten Dritten geprüft werden, da das System auf verlässlichen und vergleichbaren Informationen basiert.

Der dritte Schritt ist die Abgabe von Zertifikaten. Das Unternehmen muss eine Anzahl von Zertifikaten abgeben, die seinen verifizierten Emissionen entspricht. Wurde mehr als erwartet emittiert, müssen zusätzliche Zertifikate gekauft werden. Konnten Emissionen eingespart werden, sinkt der Zertifikatebedarf.

Der vierte Schritt ist das strategische Management von Carbon-Risiken. Unternehmen müssen bewerten, wie sich die Preisentwicklung von Zertifikaten, Energieeffizienz, Technologieinvestitionen und Produktionsentscheidungen auf zukünftige Kosten auswirken.

Dies ist der wichtigste Punkt für Unternehmen: Beim EU-ETS geht es nicht nur um die jährliche Compliance, sondern um die Fähigkeit, die wirtschaftlichen Auswirkungen von Emissionen mittelfristig vorausschauend zu steuern.

Welche Unternehmen fallen unter das EU-ETS?

Das EU-ETS gilt vor allem für emissionsintensive Sektoren. Dazu gehören Strom- und Wärmeerzeugung, Raffinerien, Stahl-, Zement-, Glas-, Papier-, Keramik-, Chemie- und Düngemittelindustrie sowie weitere regulierte Industriesektoren.

Im Laufe der Zeit wurde der Anwendungsbereich des Systems erweitert. Neben Industrie- und Energieanlagen umfasst das EU-ETS auch den Luftverkehr auf bestimmten Strecken und seit 2024 den Seeverkehr. Die Ausweitung auf den Seeverkehr gilt insbesondere für große Schiffe ab 5.000 Bruttoraumzahl mit einer schrittweisen Einführung der Abgabepflichten für Zertifikate.

Unternehmen, die nicht direkt unter das System fallen, können dennoch vom EU-ETS betroffen sein. Dies geschieht, wenn sie Materialien, Energie, Komponenten oder Dienstleistungen von Lieferanten beziehen, die dem System unterliegen. In diesen Fällen können sich die CO₂-Kosten in Einkaufspreisen, Lieferkonditionen und Anforderungen an Umweltdaten entlang der Lieferkette niederschlagen.

Aus diesem Grund ist das EU-ETS nicht nur für formell regulierte Unternehmen relevant, sondern auch für Industrieunternehmen, die Energiekosten, indirekte Emissionen, Kundenanforderungen und lieferkettenbezogene Risiken managen müssen.

Die neuesten Updates zum EU-ETS

In den letzten Jahren wurde das EU-ETS durch das europäische Klimapaket „Fit for 55“ verschärft. Ziel ist es, das System an den Emissionsminderungspfad der Europäischen Union für 2030 anzupassen.

Eine der wesentlichen Neuerungen betrifft das neue Reduktionsziel für die vom EU-ETS erfassten Sektoren. Das System wurde überarbeitet, um die ETS-Emissionen bis 2030 um 62 % gegenüber dem Niveau von 2005 zu senken. Um dieses Ziel zu erreichen, wurde der lineare Reduktionsfaktor der Obergrenze für den Zeitraum 2024–2027 auf 4,3 % pro Jahr und ab 2028 auf 4,4 % pro Jahr angehoben.

Eine zweite Neuerung betrifft die Einbeziehung des Seeverkehrs. Seit 2024 werden die Emissionen des maritimen Sektors schrittweise in das System integriert. Schifffahrtsunternehmen müssen im Jahr 2025 Zertifikate für 40 % der verifizierten Emissionen von 2024 abgeben, im Jahr 2026 für 70 % der Emissionen von 2025 und ab 2027 für 100 % der Emissionen.

Ein dritter Aspekt betrifft die Verknüpfung mit CBAM, dem CO₂-Grenzausgleichssystem (Carbon Border Adjustment Mechanism). Nach der Übergangsphase von 2023 bis 2025 tritt CBAM ab 2026 in seine endgültige Phase ein. Es wurde so konzipiert, dass es parallel zum schrittweisen Auslaufen der kostenlosen Zertifikate in den betroffenen Sektoren greift. Ziel ist es, eine Verlagerung von Produktionsaktivitäten in Länder mit weniger strengen Klimavorschriften zu verhindern und gleichzeitig fairere Wettbewerbsbedingungen zwischen europäischen Herstellern und Importeuren zu wahren.

Schließlich soll das ETS2 als ein vom bisherigen EU-ETS getrenntes System eingeführt werden. Es widmet sich den Emissionen aus der Brennstoffverbrennung in Gebäuden, im Straßenverkehr und in weiteren Sektoren, vor allem kleineren Industriezweigen, die nicht durch das bestehende ETS abgedeckt sind. Die Einführung des ETS2 wird für 2027 erwartet und stellt einen wichtigen Schritt dar, um die CO₂-Bepreisung auf Bereiche auszuweiten, die bisher über andere Instrumente geregelt wurden.
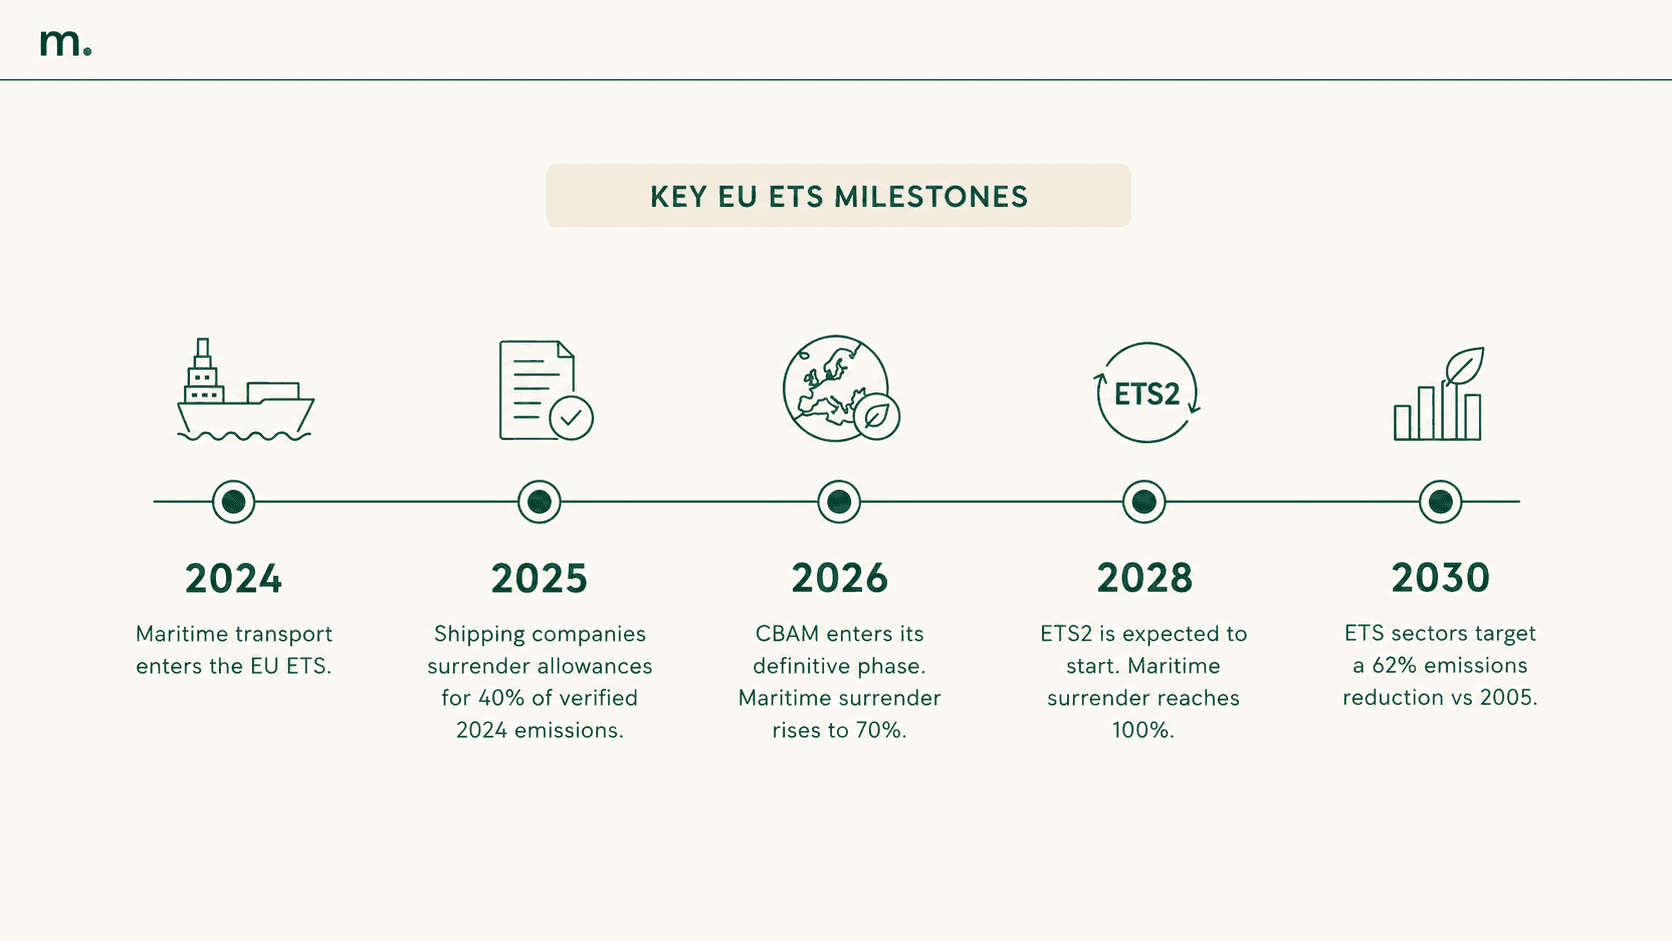
Horizontal infographic in Metrikflow style showing a timeline of key EU ETS milestones: 2024 gradual inclusion of maritime transport in the EU ETS; 2025 shipping companies surrender allowances for 40% of verified 2024 emissions; 2026 start of the definitive CBAM phase and increase of maritime surrender obligations to 70%; 2028 ETS2 becomes fully operational for buildings, road transport, and other sectors; 2030 ETS sectors target a 62% emissions reduction compared with 2005.

EU-ETS, ETS2 und CBAM: Wie hängen sie zusammen?

EU-ETS, ETS2 und CBAM sind unterschiedliche Instrumente, verfolgen jedoch dieselbe regulatorische Ausrichtung: Emissionen in einen messbaren und steuerbaren Wirtschaftsfaktor zu überführen.

Das EU-ETS erfasst große Industrieanlagen, den Energiesektor, den Luftverkehr und die Schifffahrt. Das ETS2 wird eine ähnliche Logik auf Brennstoffe anwenden, die in Gebäuden, im Straßenverkehr und in anderen, bisher nicht erfassten Sektoren genutzt werden. CBAM hingegen wendet einen CO₂-Ausgleichsmechanismus auf Importe bestimmter Waren an, mit dem Ziel, die im Produkt enthaltenen CO₂-Kosten importierter Güter an die Kosten der europäischen Hersteller anzugleichen.

Die Verknüpfung von ETS und CBAM ist besonders bedeutsam, da die endgültige Einführung von CBAM parallel zum schrittweisen Auslaufen der kostenlosen ETS-Zertifikate erfolgt. Für Unternehmen, die von der Verordnung betroffene Waren importieren, bedeutet dies, Emissionsdaten, Meldungen und Compliance-Pflichten mit noch größerer Präzision zu verwalten. Ausführlichere Informationen zum Mechanismus finden Sie im speziellen CBAM-Leitfaden.

„ETS2 und CBAM dürfen nicht als isolierte Instrumente betrachtet werden, sondern als Teil eines breiteren industriellen Transformationspfads. Die CO₂-Bepreisung kann für Europa nur dann zu einem Hebel für die Wettbewerbsfähigkeit werden, wenn sie durch Investitionen in Infrastruktur, Produktionskapazitäten, saubere Energie und strategische Lieferketten gestützt wird. Die Herausforderung besteht nicht nur darin, die Kosten von Emissionen sichtbarer zu machen, sondern sie in eine konkrete Strategie zur industriellen Modernisierung und Energieautonomie zu überführen.“

— Alessandro Nora, CEO und Mitgründer von Metrikflow

Aus operativer Sicht steht die Datenqualität im Mittelpunkt. Unternehmen müssen Informationen über die in importierten Waren gebundenen Emissionen erfassen, auf Konsistenz prüfen und fortlaufend aktualisieren. In diesem Zusammenhang kann eine CBAM-Software dabei helfen, Daten, Erklärungen und Compliance-Pflichten rückverfolgbarer zu strukturieren.
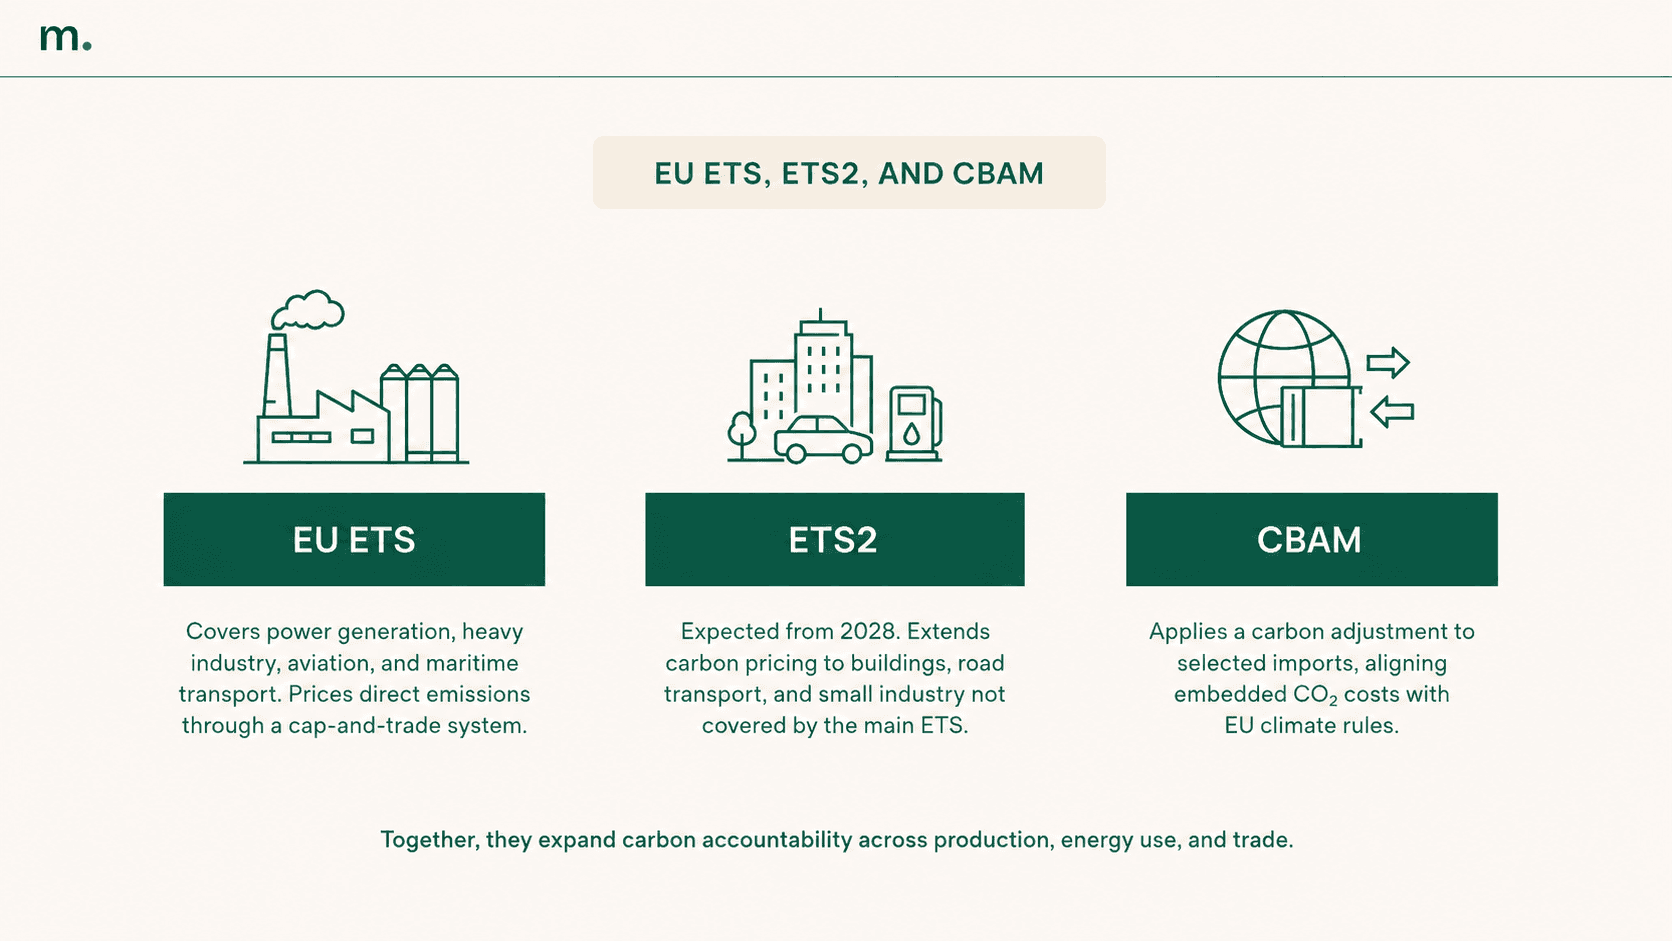
Horizontal infographic in Metrikflow style comparing three EU climate policy tools. EU ETS: covers power generation, energy-intensive industry, aviation, and maritime transport through a cap-and-trade system. ETS2: operational from 2028, extends carbon pricing to buildings, road transport, and small industry not covered by the EU ETS. CBAM: applies a carbon adjustment to selected imports to align embedded CO₂ costs with EU climate rules.

Was ändert sich für Unternehmen?

Für Unternehmen, die dem EU-ETS unterliegen, sind die Compliance-Pflichten die unmittelbarste Auswirkung. Monitoring, Berichterstattung, Verifizierung und die Abgabe von Zertifikaten müssen über präzise Prozesse, verlässliche Daten und klare Verantwortlichkeiten gesteuert werden.

Die zweite Auswirkung ist wirtschaftlicher Natur. Der Zertifikatepreis kann die Produktionskosten und die Finanzplanung erheblich beeinflussen. Ein Unternehmen, das die CO₂-Kosten nicht in seine Entscheidungen einbezieht, riskiert, die tatsächlichen Kosten von Prozessen, Produkten und Investitionen zu unterschätzen.

Die dritte Auswirkung betrifft die Industriestrategie. Mit sinkender Emissionsobergrenze und knapper werdenden Zertifikaten wird die Reduzierung von Emissionen zu einem Hebel, um Margen, Wettbewerbsfähigkeit und Geschäftskontinuität zu sichern. Energieeffizienz, Elektrifizierung, erneuerbare Energien, Prozessanpassungen und technologische Innovationen sind keine reinen Umweltmaßnahmen mehr, sondern unternehmerische Entscheidungen mit messbaren wirtschaftlichen Effekten.

Die vierte Auswirkung betrifft die Lieferkette. Auch nicht direkt ETS-pflichtige Unternehmen können indirekte Folgen zu spüren bekommen – etwa durch höhere Preise für Energie, Rohstoffe und Komponenten, die von regulierten Lieferanten bezogen werden. Hierbei wird es entscheidend zu verstehen, wie sich direkte und indirekte Emissionen auf Unternehmensaktivitäten, eingekaufte Energie und die Wertschöpfungskette verteilen. Um sich mit dieser Unterscheidung vertraut zu machen, lohnt ein Blick in den Leitfaden zu Scope-1-, Scope-2- und Scope-3-Emissionen.

Die fünfte Auswirkung betrifft die Datenqualität. Das EU-ETS erfordert solide, überprüfbare und an reale Prozesse gekoppelte Informationen. Dieser Anspruch gewinnt auch außerhalb des ETS-Geltungsbereichs an Relevanz, da Kunden, Investoren und industrielle Lieferketten zunehmend detaillierte Daten zum CO₂-Fußabdruck von Produkten, Aktivitäten und Lieferungen fordern.

Wie sich Unternehmen operativ auf das EU-ETS vorbereiten können

Um das EU-ETS effizient zu managen, sollten Unternehmen ein rein reaktives Vorgehen vermeiden. Wer bis zur jährlichen Frist wartet, um Daten zu sammeln, Emissionen zu berechnen und Zertifikate zu beschaffen, riskiert Fehler, Ineffizienzen und verspätete Entscheidungen.

Der erste Schritt ist der Aufbau einer soliden Datenbasis. Direkte Emissionen, Energieverbräuche, Brennstoffe, Emissionsfaktoren, Produktionsdaten und Prozessinformationen müssen strukturiert und nachprüfbar erfasst werden.

Der zweite Schritt besteht darin, Emissionsdaten mit operativen Prozessen zu verknüpfen. Es reicht nicht aus zu wissen, wie viele Tonnen CO₂-Äquivalent ausgestoßen wurden; wichtig ist zu verstehen, welche Anlagen, Produktionslinien, Materialien oder Prozesse für die größten Belastungen verantwortlich sind.

Der dritte Schritt ist die Integration der CO₂-Kosten in geschäftliche Entscheidungen. Das bedeutet, verschiedene Szenarien durchzuspielen: Was passiert bei steigenden Zertifikatepreisen? Wie hoch ist die Rentabilität einer Investition in Energieeffizienz? Welche Prozesse bergen das größte Carbon-Risiko? Welche Zulieferer können die indirekten Auswirkungen verringern?

Der vierte Schritt ist die Verbindung von Compliance mit dem Reduktionsplan. Das EU-ETS sollte nicht als isolierte Pflicht behandelt werden, sondern als Bestandteil einer umfassenderen Strategie für Dekarbonisierung, Kostenkontrolle und industrielle Leistungsfähigkeit. Vertiefende Informationen hierzu finden Sie im Artikel über Strategien zur Reduzierung von Scope-1-, 2- und 3-Emissionen.

Fazit

Das EU-ETS ist weit mehr als nur ein Markt für Emissionsrechte. Es ist ein Steuerungsinstrument, das CO₂ in eine wirtschaftliche und strategische Variable für Unternehmen verwandelt.

Für direkt betroffene Betriebe bedeutet dies, den Verpflichtungen zu Überwachung, Verifizierung und Zertifikateabgabe nachzukommen. Für nicht direkt erfasste Unternehmen geht es darum zu verstehen, wie sich der CO₂-Preis auf Energie, Materialien, Lieferanten, Produkte und die eigene Wettbewerbsfähigkeit auswirken kann.

Aktuelle Neuerungen machen das System noch bedeutsamer: eine schnellere Absenkung der Obergrenze, die Einbindung des Seeverkehrs, das schrittweise Auslaufen der kostenlosen Zuteilung, die Verknüpfung mit CBAM sowie die Einführung des ETS2. All dies verlangt von Unternehmen einen strukturierteren Umgang mit Emissionsdaten und klimabezogenen Risiken.

Die Priorität liegt nicht mehr allein in der Erfüllung regulatorischer Vorgaben. Es geht darum, Prozesse zu etablieren, mit denen sich das Emissionsmanagement in einen Hebel für Effizienz, Kostenkontrolle und zukunftsorientierte Industrieplanung verwandeln lässt.


Was ist das EU-ETS?

Das EU-ETS (European Union Emissions Trading System) ist das europäische System für den Handel mit Emissionszertifikaten. Es ist eines der wichtigsten Instrumente der Europäischen Union zur Regulierung von Treibhausgasemissionen aus den emissionsintensivsten Industriezweigen, indem ein Preis für jede ausgestoßene Tonne CO₂-Äquivalent festgelegt wird.

Das System basiert auf einem einfachen Prinzip: Emissionen verursachen Kosten, und diese Kosten müssen in unternehmerische Entscheidungen einfließen. Für die betroffenen Unternehmen ist das EU-ETS daher nicht nur eine Umweltregulierung, sondern auch ein wirtschaftlicher Mechanismus, der sich auf Betriebskosten, Industrieinvestitionen, Energiemanagement, Beschaffung und Wettbewerbsfähigkeit auswirkt.

Das EU-ETS funktioniert nach dem Cap-and-Trade-Prinzip. Die Europäische Union legt eine Obergrenze (Cap) für die Gesamtemissionen der vom System erfassten Sektoren fest. Innerhalb dieser Grenze müssen Unternehmen genügend Emissionszertifikate halten, um ihre jährlichen Emissionen zu decken. Ein Zertifikat, die sogenannte EUA (European Union Allowance), berechtigt zum Ausstoß von einer Tonne CO₂-Äquivalent. Die Obergrenze wird im Laufe der Zeit abgesenkt, wodurch Zertifikate zunehmend knapper werden und der wirtschaftliche Anreiz zur Emissionsminderung steigt.

Für ein Unternehmen bedeutet dies, dass Emissionen nicht mehr nur eine zu überwachende Kennzahl sind, sondern eine wirtschaftliche Steuerungsvariable. Die Reduzierung von Emissionen kann das finanzielle Risiko durch Zertifikatekosten senken. Wer dies versäumt, riskiert steigende Kosten und eine geschwächte Wettbewerbsfähigkeit in Märkten, in denen die Klimaleistung immer wichtiger wird.

Um mehr über die Messung von Emissionen auf Unternehmensebene zu erfahren, lesen Sie auch den Leitfaden zum CO₂-Fußabdruck.

Horizontal infographic in Metrikflow style explaining how the EU ETS works in four steps: 1) monitoring emissions from covered installations and activities, 2) verifying data through an accredited verifier, 3) surrendering EUA allowances equal to verified emissions, and 4) managing carbon risk through carbon cost, energy efficiency, and investment decisions.

Wie das Cap-and-Trade-System funktioniert

Im Rahmen des EU-ETS müssen Unternehmen, die dem Mechanismus unterliegen, ihre Emissionen jedes Jahr überwachen, von einer akkreditierten Stelle verifizieren lassen und eine Menge an Zertifikaten abgeben, die den ausgestoßenen Emissionen entspricht.

Zertifikate können über Auktionen erworben, in bestimmten Fällen kostenlos zugeteilt oder am Markt gehandelt werden. Dadurch entsteht ein CO₂-Markt: Unternehmen, die ihre Emissionen reduzieren, benötigen möglicherweise weniger Zertifikate, während diejenigen, die weiterhin emittieren, höhere Kosten tragen müssen, um ihre Emissionen zu decken.

Der operative Prozess lässt sich in vier Schritte unterteilen.

Der erste Schritt ist das Monitoring. Das Unternehmen misst die Emissionen der vom System erfassten Anlagen oder Aktivitäten nach festgelegten und dokumentierbaren Methoden. Bei diesem Prozess kann eine Software zur Emissionsberechnung Unterstützung bieten.

Der zweite Schritt ist die Verifizierung. Die Daten müssen von akkreditierten Dritten geprüft werden, da das System auf verlässlichen und vergleichbaren Informationen basiert.

Der dritte Schritt ist die Abgabe von Zertifikaten. Das Unternehmen muss eine Anzahl von Zertifikaten abgeben, die seinen verifizierten Emissionen entspricht. Wurde mehr als erwartet emittiert, müssen zusätzliche Zertifikate gekauft werden. Konnten Emissionen eingespart werden, sinkt der Zertifikatebedarf.

Der vierte Schritt ist das strategische Management von Carbon-Risiken. Unternehmen müssen bewerten, wie sich die Preisentwicklung von Zertifikaten, Energieeffizienz, Technologieinvestitionen und Produktionsentscheidungen auf zukünftige Kosten auswirken.

Dies ist der wichtigste Punkt für Unternehmen: Beim EU-ETS geht es nicht nur um die jährliche Compliance, sondern um die Fähigkeit, die wirtschaftlichen Auswirkungen von Emissionen mittelfristig vorausschauend zu steuern.

Welche Unternehmen fallen unter das EU-ETS?

Das EU-ETS gilt vor allem für emissionsintensive Sektoren. Dazu gehören Strom- und Wärmeerzeugung, Raffinerien, Stahl-, Zement-, Glas-, Papier-, Keramik-, Chemie- und Düngemittelindustrie sowie weitere regulierte Industriesektoren.

Im Laufe der Zeit wurde der Anwendungsbereich des Systems erweitert. Neben Industrie- und Energieanlagen umfasst das EU-ETS auch den Luftverkehr auf bestimmten Strecken und seit 2024 den Seeverkehr. Die Ausweitung auf den Seeverkehr gilt insbesondere für große Schiffe ab 5.000 Bruttoraumzahl mit einer schrittweisen Einführung der Abgabepflichten für Zertifikate.

Unternehmen, die nicht direkt unter das System fallen, können dennoch vom EU-ETS betroffen sein. Dies geschieht, wenn sie Materialien, Energie, Komponenten oder Dienstleistungen von Lieferanten beziehen, die dem System unterliegen. In diesen Fällen können sich die CO₂-Kosten in Einkaufspreisen, Lieferkonditionen und Anforderungen an Umweltdaten entlang der Lieferkette niederschlagen.

Aus diesem Grund ist das EU-ETS nicht nur für formell regulierte Unternehmen relevant, sondern auch für Industrieunternehmen, die Energiekosten, indirekte Emissionen, Kundenanforderungen und lieferkettenbezogene Risiken managen müssen.

Die neuesten Updates zum EU-ETS

In den letzten Jahren wurde das EU-ETS durch das europäische Klimapaket „Fit for 55“ verschärft. Ziel ist es, das System an den Emissionsminderungspfad der Europäischen Union für 2030 anzupassen.

Eine der wesentlichen Neuerungen betrifft das neue Reduktionsziel für die vom EU-ETS erfassten Sektoren. Das System wurde überarbeitet, um die ETS-Emissionen bis 2030 um 62 % gegenüber dem Niveau von 2005 zu senken. Um dieses Ziel zu erreichen, wurde der lineare Reduktionsfaktor der Obergrenze für den Zeitraum 2024–2027 auf 4,3 % pro Jahr und ab 2028 auf 4,4 % pro Jahr angehoben.

Eine zweite Neuerung betrifft die Einbeziehung des Seeverkehrs. Seit 2024 werden die Emissionen des maritimen Sektors schrittweise in das System integriert. Schifffahrtsunternehmen müssen im Jahr 2025 Zertifikate für 40 % der verifizierten Emissionen von 2024 abgeben, im Jahr 2026 für 70 % der Emissionen von 2025 und ab 2027 für 100 % der Emissionen.

Ein dritter Aspekt betrifft die Verknüpfung mit CBAM, dem CO₂-Grenzausgleichssystem (Carbon Border Adjustment Mechanism). Nach der Übergangsphase von 2023 bis 2025 tritt CBAM ab 2026 in seine endgültige Phase ein. Es wurde so konzipiert, dass es parallel zum schrittweisen Auslaufen der kostenlosen Zertifikate in den betroffenen Sektoren greift. Ziel ist es, eine Verlagerung von Produktionsaktivitäten in Länder mit weniger strengen Klimavorschriften zu verhindern und gleichzeitig fairere Wettbewerbsbedingungen zwischen europäischen Herstellern und Importeuren zu wahren.

Schließlich soll das ETS2 als ein vom bisherigen EU-ETS getrenntes System eingeführt werden. Es widmet sich den Emissionen aus der Brennstoffverbrennung in Gebäuden, im Straßenverkehr und in weiteren Sektoren, vor allem kleineren Industriezweigen, die nicht durch das bestehende ETS abgedeckt sind. Die Einführung des ETS2 wird für 2027 erwartet und stellt einen wichtigen Schritt dar, um die CO₂-Bepreisung auf Bereiche auszuweiten, die bisher über andere Instrumente geregelt wurden.

Horizontal infographic in Metrikflow style showing a timeline of key EU ETS milestones: 2024 gradual inclusion of maritime transport in the EU ETS; 2025 shipping companies surrender allowances for 40% of verified 2024 emissions; 2026 start of the definitive CBAM phase and increase of maritime surrender obligations to 70%; 2028 ETS2 becomes fully operational for buildings, road transport, and other sectors; 2030 ETS sectors target a 62% emissions reduction compared with 2005.

EU-ETS, ETS2 und CBAM: Wie hängen sie zusammen?

EU-ETS, ETS2 und CBAM sind unterschiedliche Instrumente, verfolgen jedoch dieselbe regulatorische Ausrichtung: Emissionen in einen messbaren und steuerbaren Wirtschaftsfaktor zu überführen.

Das EU-ETS erfasst große Industrieanlagen, den Energiesektor, den Luftverkehr und die Schifffahrt. Das ETS2 wird eine ähnliche Logik auf Brennstoffe anwenden, die in Gebäuden, im Straßenverkehr und in anderen, bisher nicht erfassten Sektoren genutzt werden. CBAM hingegen wendet einen CO₂-Ausgleichsmechanismus auf Importe bestimmter Waren an, mit dem Ziel, die im Produkt enthaltenen CO₂-Kosten importierter Güter an die Kosten der europäischen Hersteller anzugleichen.

Die Verknüpfung von ETS und CBAM ist besonders bedeutsam, da die endgültige Einführung von CBAM parallel zum schrittweisen Auslaufen der kostenlosen ETS-Zertifikate erfolgt. Für Unternehmen, die von der Verordnung betroffene Waren importieren, bedeutet dies, Emissionsdaten, Meldungen und Compliance-Pflichten mit noch größerer Präzision zu verwalten. Ausführlichere Informationen zum Mechanismus finden Sie im speziellen CBAM-Leitfaden.

„ETS2 und CBAM dürfen nicht als isolierte Instrumente betrachtet werden, sondern als Teil eines breiteren industriellen Transformationspfads. Die CO₂-Bepreisung kann für Europa nur dann zu einem Hebel für die Wettbewerbsfähigkeit werden, wenn sie durch Investitionen in Infrastruktur, Produktionskapazitäten, saubere Energie und strategische Lieferketten gestützt wird. Die Herausforderung besteht nicht nur darin, die Kosten von Emissionen sichtbarer zu machen, sondern sie in eine konkrete Strategie zur industriellen Modernisierung und Energieautonomie zu überführen.“

— Alessandro Nora, CEO und Mitgründer von Metrikflow

Aus operativer Sicht steht die Datenqualität im Mittelpunkt. Unternehmen müssen Informationen über die in importierten Waren gebundenen Emissionen erfassen, auf Konsistenz prüfen und fortlaufend aktualisieren. In diesem Zusammenhang kann eine CBAM-Software dabei helfen, Daten, Erklärungen und Compliance-Pflichten rückverfolgbarer zu strukturieren.

Horizontal infographic in Metrikflow style comparing three EU climate policy tools. EU ETS: covers power generation, energy-intensive industry, aviation, and maritime transport through a cap-and-trade system. ETS2: operational from 2028, extends carbon pricing to buildings, road transport, and small industry not covered by the EU ETS. CBAM: applies a carbon adjustment to selected imports to align embedded CO₂ costs with EU climate rules.

Was ändert sich für Unternehmen?

Für Unternehmen, die dem EU-ETS unterliegen, sind die Compliance-Pflichten die unmittelbarste Auswirkung. Monitoring, Berichterstattung, Verifizierung und die Abgabe von Zertifikaten müssen über präzise Prozesse, verlässliche Daten und klare Verantwortlichkeiten gesteuert werden.

Die zweite Auswirkung ist wirtschaftlicher Natur. Der Zertifikatepreis kann die Produktionskosten und die Finanzplanung erheblich beeinflussen. Ein Unternehmen, das die CO₂-Kosten nicht in seine Entscheidungen einbezieht, riskiert, die tatsächlichen Kosten von Prozessen, Produkten und Investitionen zu unterschätzen.

Die dritte Auswirkung betrifft die Industriestrategie. Mit sinkender Emissionsobergrenze und knapper werdenden Zertifikaten wird die Reduzierung von Emissionen zu einem Hebel, um Margen, Wettbewerbsfähigkeit und Geschäftskontinuität zu sichern. Energieeffizienz, Elektrifizierung, erneuerbare Energien, Prozessanpassungen und technologische Innovationen sind keine reinen Umweltmaßnahmen mehr, sondern unternehmerische Entscheidungen mit messbaren wirtschaftlichen Effekten.

Die vierte Auswirkung betrifft die Lieferkette. Auch nicht direkt ETS-pflichtige Unternehmen können indirekte Folgen zu spüren bekommen – etwa durch höhere Preise für Energie, Rohstoffe und Komponenten, die von regulierten Lieferanten bezogen werden. Hierbei wird es entscheidend zu verstehen, wie sich direkte und indirekte Emissionen auf Unternehmensaktivitäten, eingekaufte Energie und die Wertschöpfungskette verteilen. Um sich mit dieser Unterscheidung vertraut zu machen, lohnt ein Blick in den Leitfaden zu Scope-1-, Scope-2- und Scope-3-Emissionen.

Die fünfte Auswirkung betrifft die Datenqualität. Das EU-ETS erfordert solide, überprüfbare und an reale Prozesse gekoppelte Informationen. Dieser Anspruch gewinnt auch außerhalb des ETS-Geltungsbereichs an Relevanz, da Kunden, Investoren und industrielle Lieferketten zunehmend detaillierte Daten zum CO₂-Fußabdruck von Produkten, Aktivitäten und Lieferungen fordern.

Wie sich Unternehmen operativ auf das EU-ETS vorbereiten können

Um das EU-ETS effizient zu managen, sollten Unternehmen ein rein reaktives Vorgehen vermeiden. Wer bis zur jährlichen Frist wartet, um Daten zu sammeln, Emissionen zu berechnen und Zertifikate zu beschaffen, riskiert Fehler, Ineffizienzen und verspätete Entscheidungen.

Der erste Schritt ist der Aufbau einer soliden Datenbasis. Direkte Emissionen, Energieverbräuche, Brennstoffe, Emissionsfaktoren, Produktionsdaten und Prozessinformationen müssen strukturiert und nachprüfbar erfasst werden.

Der zweite Schritt besteht darin, Emissionsdaten mit operativen Prozessen zu verknüpfen. Es reicht nicht aus zu wissen, wie viele Tonnen CO₂-Äquivalent ausgestoßen wurden; wichtig ist zu verstehen, welche Anlagen, Produktionslinien, Materialien oder Prozesse für die größten Belastungen verantwortlich sind.

Der dritte Schritt ist die Integration der CO₂-Kosten in geschäftliche Entscheidungen. Das bedeutet, verschiedene Szenarien durchzuspielen: Was passiert bei steigenden Zertifikatepreisen? Wie hoch ist die Rentabilität einer Investition in Energieeffizienz? Welche Prozesse bergen das größte Carbon-Risiko? Welche Zulieferer können die indirekten Auswirkungen verringern?

Der vierte Schritt ist die Verbindung von Compliance mit dem Reduktionsplan. Das EU-ETS sollte nicht als isolierte Pflicht behandelt werden, sondern als Bestandteil einer umfassenderen Strategie für Dekarbonisierung, Kostenkontrolle und industrielle Leistungsfähigkeit. Vertiefende Informationen hierzu finden Sie im Artikel über Strategien zur Reduzierung von Scope-1-, 2- und 3-Emissionen.

Fazit

Das EU-ETS ist weit mehr als nur ein Markt für Emissionsrechte. Es ist ein Steuerungsinstrument, das CO₂ in eine wirtschaftliche und strategische Variable für Unternehmen verwandelt.

Für direkt betroffene Betriebe bedeutet dies, den Verpflichtungen zu Überwachung, Verifizierung und Zertifikateabgabe nachzukommen. Für nicht direkt erfasste Unternehmen geht es darum zu verstehen, wie sich der CO₂-Preis auf Energie, Materialien, Lieferanten, Produkte und die eigene Wettbewerbsfähigkeit auswirken kann.

Aktuelle Neuerungen machen das System noch bedeutsamer: eine schnellere Absenkung der Obergrenze, die Einbindung des Seeverkehrs, das schrittweise Auslaufen der kostenlosen Zuteilung, die Verknüpfung mit CBAM sowie die Einführung des ETS2. All dies verlangt von Unternehmen einen strukturierteren Umgang mit Emissionsdaten und klimabezogenen Risiken.

Die Priorität liegt nicht mehr allein in der Erfüllung regulatorischer Vorgaben. Es geht darum, Prozesse zu etablieren, mit denen sich das Emissionsmanagement in einen Hebel für Effizienz, Kostenkontrolle und zukunftsorientierte Industrieplanung verwandeln lässt.


MITWIRKENDE
Porträtfoto Alessandro Nora

Alessandro Nora

CEO & Mitgründer

Alessandros Ziel ist es, einen echten Einfluss auf die Nachhaltigkeit zu nehmen. Nach der Gründung eines Marktplatzes für nachhaltige Mode beschloss er, sich auf die ESG-Digitalisierung zu konzentrieren – mit dem Ziel, Nachhaltigkeit für Unternehmen konkreter, messbarer und zugänglicher zu machen. Als sorgfältiger und methodischer Gründer mit Erfahrung in Genua, Berlin und Lissabon verbindet Alessandro eine internationale Vision mit operativer Strenge bei der Entwicklung digitaler Lösungen. Diese vereinfachen ESG-Vorschriften sowie deren Einhaltung und unterstützen Unternehmen durch strukturierte, auditfähige Tools bei der Anpassung an ESG-Regulierungen, Zertifizierungen und Ratings. Behandelte Themen: CSRD, CSDDD, EUDR, CBAM, ESG-Ratings, ESG-Zertifizierungen, EcoVadis, Nachhaltigkeits-Governance, regulatorische Compliance.

No headings found on page

Bleiben Sie auf dem Laufenden mit Metrikflow Insights!

Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Die führende Softwarelösung für
Nachhaltigkeitsmanager.

Die führende Softwarelösung für Nachhaltigkeitsmanager.

Kundenorientiert

Daten korrekt

Basiert auf smarter Technologie

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity

Kontaktieren Sie uns

Die einzige Plattform, die Sie jemals für das Management von ESG und Compliance benötigen.

Datensicherheit

Messbare Wirkung

KI- und ESG-Experten

Messbare Wirkung

KI- und ESG-Experten

Datensicherheit

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity