

Los fenómenos meteorológicos extremos, los cambios de temperatura, la escasez de recursos y los cambios en las políticas climáticas pueden afectar directamente a las operaciones comerciales.
Las consecuencias pueden implicar que una instalación esté expuesta a inundaciones, que un proveedor esté ubicado en una zona propensa a la sequía, el aumento de los costes energéticos o inversiones que corren el riesgo de perder valor como consecuencia de las nuevas normativas o los cambios tecnológicos.
Un análisis de riesgos climáticos ayuda a las empresas a identificar estas exposiciones, evaluar su relevancia y determinar dónde es necesario actuar en primer lugar. En términos operativos, realizar un análisis de riesgos climáticos significa comprender qué actividades pueden verse afectadas, qué tan significativa es la exposición y qué consecuencias podrían derivarse para el negocio.
Para respaldar las decisiones comerciales, el análisis debe ir más allá de una descripción general de los riesgos potenciales. Cada escenario debe estar conectado con los activos, procesos y actividades que realmente están expuestos, evaluando la vulnerabilidad, la probabilidad y el posible impacto operativo o financiero.
¿Qué es el riesgo climático y por qué es importante para las empresas?
Una definición práctica de riesgo climático es la posibilidad de que el cambio climático o la transición hacia una economía de menores emisiones puedan tener consecuencias negativas para una empresa.
Estas consecuencias pueden adoptar formas muy diversas. Un fenómeno meteorológico puede interrumpir la producción durante varios días. Las temperaturas inusuales pueden aumentar el consumo de energía de una instalación. Una nueva política de emisiones puede modificar la estructura de costes de determinadas actividades. Los avances tecnológicos pueden reducir la competitividad de los productos con un uso intensivo de carbono.
Por lo tanto, los efectos dependen de la exposición específica de la empresa, lo que significa que el riesgo climático debe evaluarse en función de las características de cada organización.
Una empresa de fabricación que explota varias instalaciones tendrá una exposición diferente a la de una empresa de servicios. Incluso dos instalaciones pertenecientes al mismo grupo pueden enfrentarse a niveles de riesgo muy diferentes según su ubicación, la disponibilidad de agua, la dependencia energética o la estructura de su cadena de suministro.
A la hora de evaluar los riesgos del cambio climático, una clasificación general es sólo el punto de partida. El nivel real de exposición depende de dónde opere la empresa, de qué recursos dependa y de hasta qué punto sus procesos dependan de las infraestructuras, los proveedores y las condiciones externas.
Riesgo climático y riesgo ambiental: ¿cuál es la diferencia?
El riesgo ambiental es un concepto más amplio. Puede incluir factores ambientales que podrían afectar a una empresa, así como los riesgos generados por sus propias actividades, como la contaminación del suelo, la gestión del agua, las emisiones contaminantes o la pérdida de biodiversidad.
Los riesgos climáticos representan una categoría más específica y se refieren a los efectos del cambio climático y a las medidas introducidas para abordarlo.
Por tanto, un análisis de riesgos ambientales puede incluir el riesgo climático, pero ambas evaluaciones no abarcan necesariamente las mismas cuestiones. Al analizar conjuntamente los riesgos climáticos y ambientales, es útil definir claramente qué factores entran en el ámbito de la evaluación.
Definir este alcance es especialmente importante para las empresas que operan en múltiples centros o en sectores con una fuerte dependencia de los recursos naturales, la energía y las infraestructuras. Los sistemas de gestión ambiental como la norma ISO 14001 también pueden proporcionar un marco estructurado para asignar responsabilidades, gestionar los controles y supervisar los factores ambientales pertinentes.
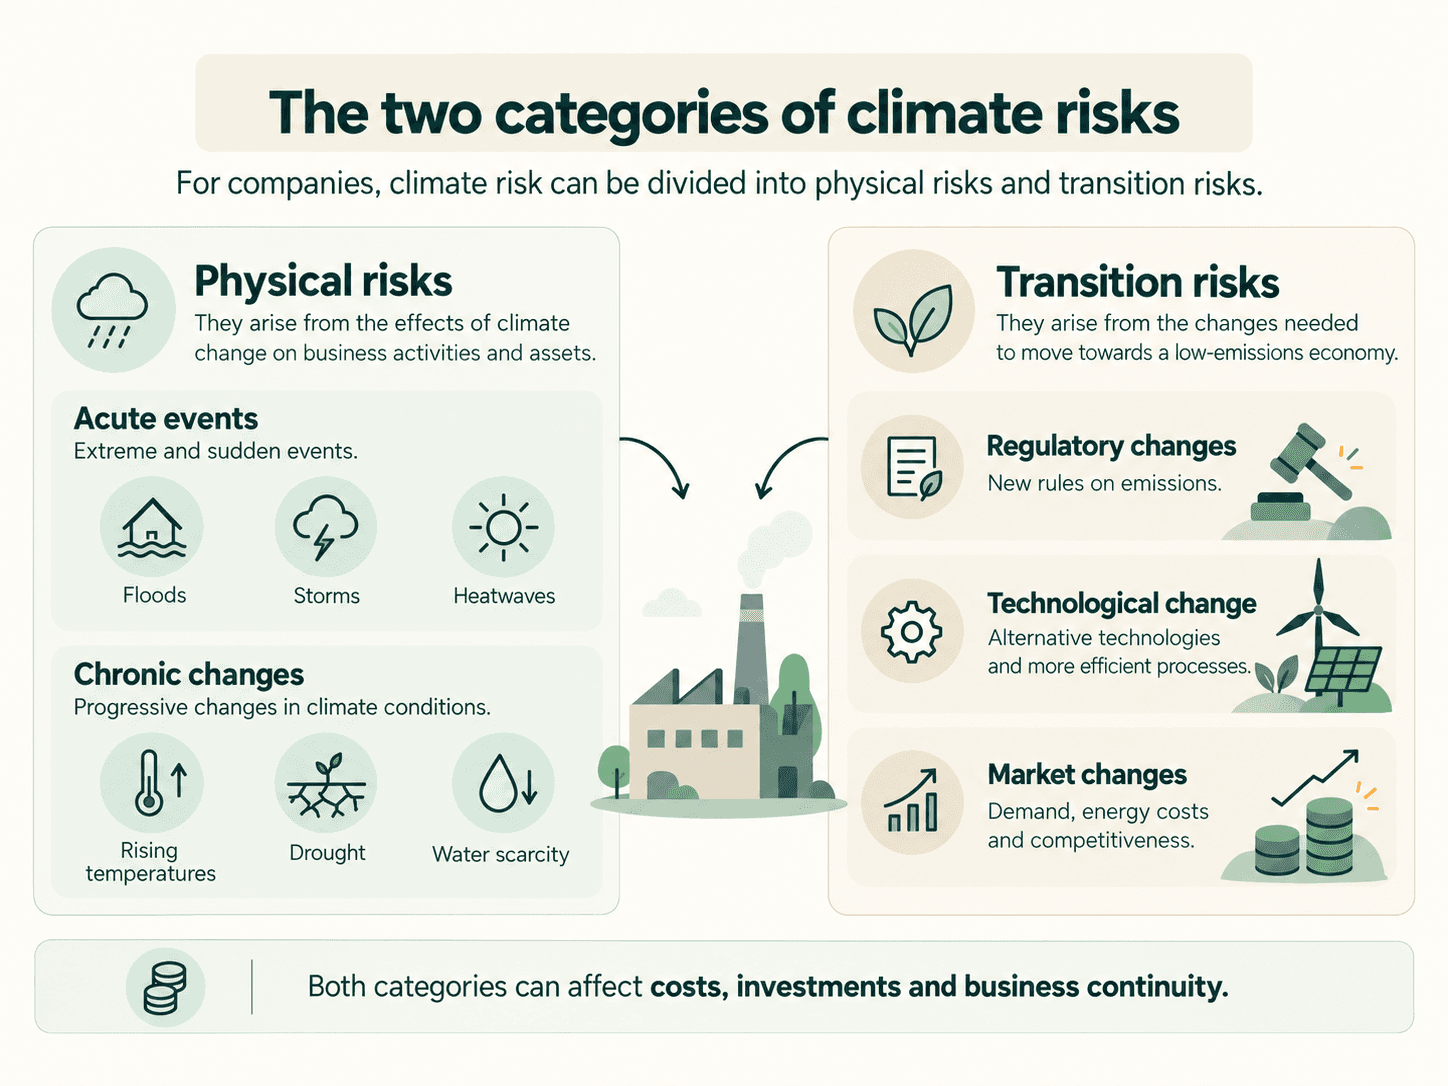
Riesgos climáticos físicos y de transición: las dos categorías principales
El análisis del riesgo climático suele comenzar distinguiendo entre riesgos climáticos físicos y de transición, las dos categorías principales utilizadas para evaluar la exposición de las empresas al cambio climático. La misma distinción es utilizada por la norma NIIF S2 para la evaluación de riesgos y oportunidades relacionados con el clima.
Comprender el riesgo climático físico y de transición ayuda a separar los impactos directamente relacionados con las condiciones climáticas de aquellos derivados de cambios normativos, tecnológicos y económicos.
Riesgos climáticos físicos
Los riesgos físicos derivados del cambio climático surgen de los efectos de las condiciones climáticas cambiantes sobre las actividades y los activos de la empresa.
Pueden ser agudos, cuando se asocian a fenómenos extremos individuales, o crónicos, cuando están causados por cambios graduales en las condiciones climáticas.
Una inundación que inutilice temporalmente una instalación de producción es un riesgo agudo. Un aumento progresivo de las temperaturas medias o una reducción estructural de la disponibilidad de agua son ejemplos de riesgos crónicos.
La relevancia financiera de estos riesgos depende de la exposición real de la empresa. Un mismo acontecimiento puede tener consecuencias muy diferentes según el activo afectado: limitadas para una oficina comercial, por ejemplo, pero significativamente mayores para una instalación de producción que contenga maquinaria difícil o costosa de sustituir.
Riesgos climáticos de transición
Los riesgos climáticos de transición se derivan de los cambios asociados a la evolución hacia modelos de producción, energía y consumo con menores emisiones.
Los factores a tener en cuenta pueden incluir nuevos requisitos de emisiones, mecanismos de fijación de precios del carbono, el desarrollo de tecnologías alternativas y cambios en la demanda del mercado.
Para una empresa industrial, por ejemplo, un aumento del coste de las emisiones puede alterar la viabilidad económica de un proceso de producción. Comprender la huella de carbono corporativa de la empresa puede ayudar a identificar las fuentes de emisión más significativas y determinar qué actividades pueden estar más expuestas a los cambios en los costes relacionados con el carbono.
El consumo de energía también puede convertirse en un factor significativo. Los precios de la energía, la disponibilidad de las fuentes y las políticas energéticas pueden afectar al coste de los procesos intensivos en energía, lo que hace que una gestión energética estructurada y unos datos energéticos fiables sean especialmente relevantes.
Para un fabricante de componentes, el desarrollo de una nueva tecnología puede modificar rápidamente la demanda de determinadas líneas de productos.
Las consecuencias también pueden extenderse al rendimiento financiero. Los cambios en los costes operativos, el deterioro del valor de determinados activos o los gastos de capital adicionales pueden crear riesgos financieros derivados del cambio climático.
La evaluación de estos efectos es una parte importante de una gestión del riesgo climático más amplia, especialmente cuando los factores de transición pueden afectar a las decisiones de inversión, a los márgenes o al valor esperado de los activos de larga duración.
Por tanto, el análisis debe evaluar el efecto concreto que cada cambio puede tener sobre los costes, los ingresos, las inversiones y la continuidad del negocio.
Cómo realizar un análisis de riesgos climáticos
Una evaluación del riesgo climático eficaz sigue un proceso estructurado. El objetivo es crear un conjunto comparable de riesgos climáticos, con el detalle suficiente para permitir a la empresa determinar las prioridades.
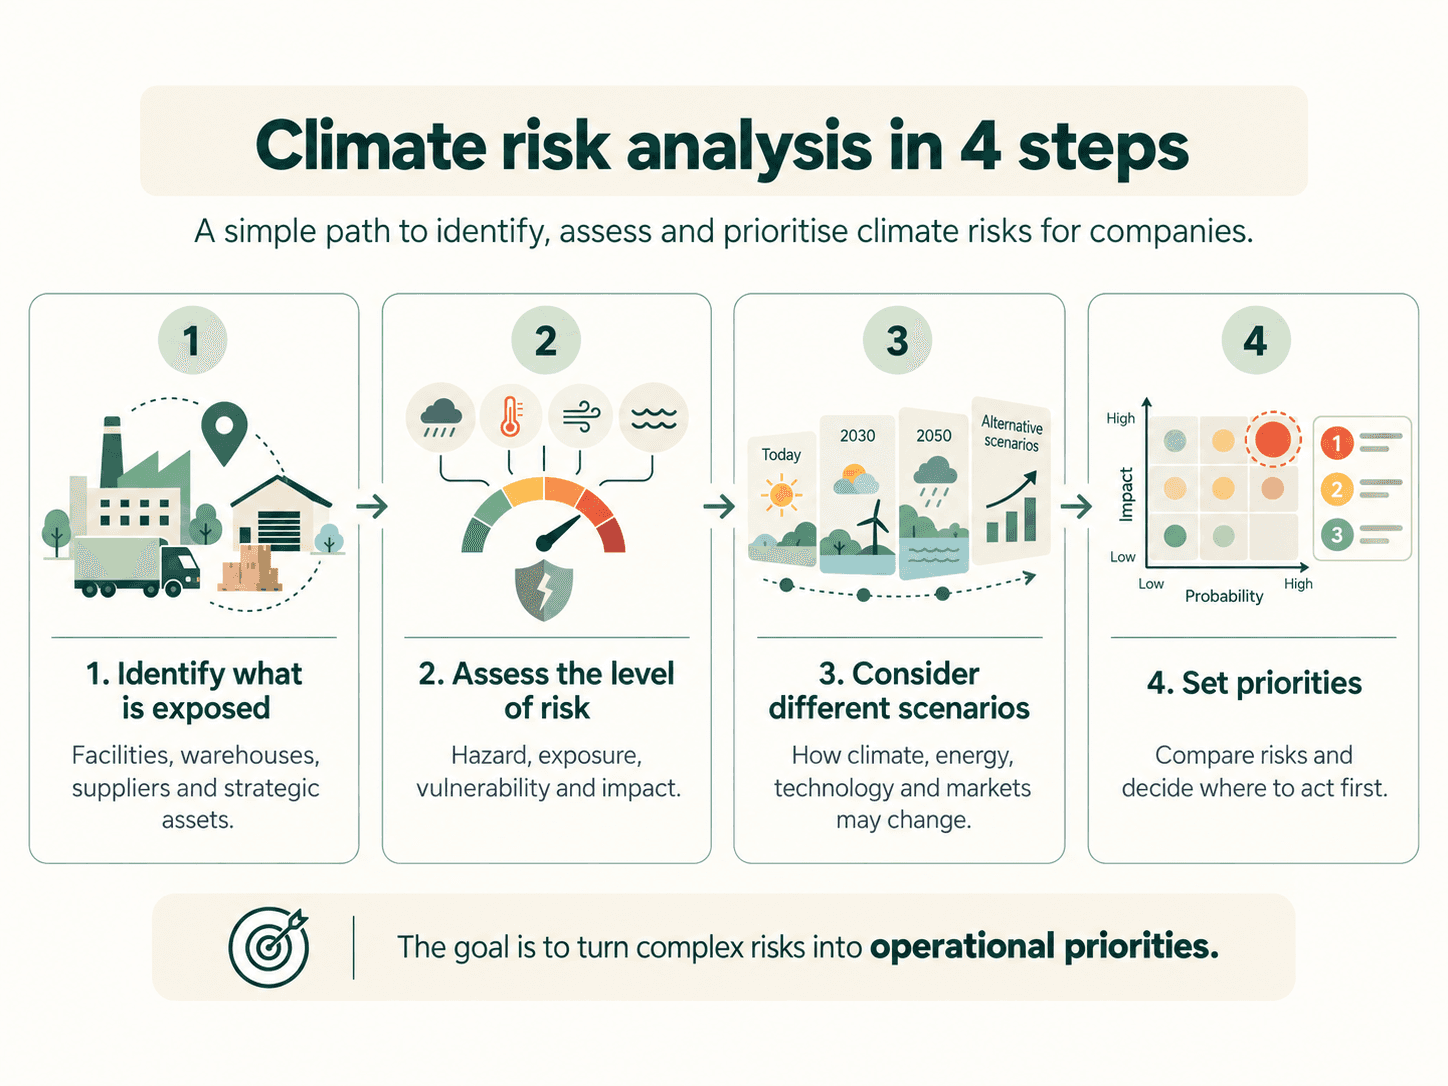
1. Identificar las actividades, activos y ubicaciones expuestos
El primer paso consiste en definir qué debe evaluarse.
Para un grupo industrial, esto puede significar empezar por las instalaciones de producción, los almacenes, los proveedores clave y los activos estratégicos. Para cada elemento, la empresa debe determinar qué factores relacionados con el clima podrían afectar a su capacidad para operar.
La ubicación geográfica desempeña un papel central en la evaluación de los riesgos físicos. Dos instalaciones que desempeñan exactamente la misma función pueden tener exposiciones completamente diferentes si una está situada en una zona propensa a las inundaciones y otra en una región afectada por el estrés hídrico.
En el caso de los riesgos de transición, adquieren especial relevancia factores como la intensidad energética, las emisiones generadas, las tecnologías utilizadas y la dependencia de mercados específicos.
La exposición también puede extenderse más allá de los límites operativos directos de la empresa. Si un material o componente crítico procede de un número reducido de proveedores concentrados en una misma zona geográfica, un fenómeno climático puede interrumpir la producción incluso cuando las propias instalaciones de la empresa no se vean afectadas. Una evaluación de proveedores estructurada puede, por tanto, ayudar a identificar las dependencias y las áreas de la cadena de suministro que requieren una atención más detallada.
Esta primera etapa ayuda a evitar evaluaciones excesivamente genéricas y centra el análisis en las actividades que realmente son relevantes para el negocio.
2. Evaluar la amenaza, la exposición, la vulnerabilidad y el impacto
Una vez identificados los riesgos, la empresa debe determinar su importancia relativa.
Una evaluación del riesgo climático y de la vulnerabilidad comienza considerando tres elementos clave: la amenaza climática, la exposición de la actividad o activo y su vulnerabilidad. Esto se refleja también en el enfoque del IPCC sobre el riesgo climático, según el cual el riesgo resulta de la interacción dinámica entre la amenaza, la exposición y la vulnerabilidad.
A partir de estos elementos, la empresa puede estimar la probabilidad y la gravedad de las posibles consecuencias y asignar prioridades a los distintos riesgos.
Pensemos, por ejemplo, en una instalación de producción situada en una zona potencialmente expuesta a inundaciones. La mera presencia de la amenaza no basta para determinar el nivel de riesgo.
La empresa debe evaluar el grado de exposición real del emplazamiento, su vulnerabilidad ante el suceso y el efecto que tendría una interrupción sobre las operaciones. Un emplazamiento equipado con medidas de protección, capacidad de producción alternativa y una cobertura de seguro adecuada tendrá un perfil de riesgo diferente al de una instalación sin medidas de adaptación.
El impacto puede expresarse mediante criterios cuantitativos cuando se dispone de datos suficientes, o a través de escalas cualitativas definidas por la empresa.
La metodología debe mantener la coherencia entre los distintos riesgos para que los resultados puedan compararse de forma significativa.
3. Considerar diferentes escenarios climáticos
El riesgo climático cambia con el tiempo. Una evaluación basada exclusivamente en las condiciones actuales puede subestimar la exposición futura.
Por tanto, el análisis debe considerar diferentes horizontes temporales y escenarios.
En el caso de los riesgos físicos, esto ayuda a evaluar cómo pueden cambiar la frecuencia e intensidad de factores como las temperaturas extremas, las precipitaciones intensas o la escasez de agua.
Para los riesgos de transición, el análisis de escenarios puede utilizarse para considerar posibles evoluciones de los precios de la energía, las políticas climáticas, las tecnologías y la demanda del mercado.
Para las empresas sujetas a los requisitos europeos de información sobre sostenibilidad, la norma ESRS E1 vincula la evaluación del riesgo climático a la exposición de los activos y las actividades a corto, medio y largo plazo, e incluye requisitos específicos relacionados con el análisis de escenarios climáticos. Estos requisitos forman parte del marco más amplio de divulgación de información sobre sostenibilidad de la CSRD aplicable a las empresas dentro de su ámbito de aplicación.
Fuera del marco normativo europeo, el análisis de escenarios sigue siendo relevante como herramienta de gestión de riesgos y también se refleja en las normas internacionales de divulgación como la NIIF S2.
El objetivo no es predecir con exactitud lo que ocurrirá. El análisis de escenarios climáticos ayuda a comprobar la resiliencia de la estrategia, las operaciones y los activos de la empresa ante diferentes evoluciones posibles de las condiciones climáticas y de la transición.
4. Priorizar cada riesgo climático
Una vez realizada la evaluación, los riesgos pueden representarse mediante una matriz que combine probabilidad e impacto.
Esto facilita la distinción entre los riesgos que requieren una intervención inmediata y los que pueden ser objeto de seguimiento.
Una matriz sencilla puede, por ejemplo, asignar a la probabilidad y al impacto una puntuación del 1 al 5. La puntuación resultante crea una medida comparable entre los distintos riesgos.
La puntuación no debe sustituir al análisis subyacente. Dos riesgos con la misma puntuación pueden requerir respuestas muy diferentes según la capacidad de intervención de la empresa, el tiempo necesario para aplicar las medidas y la inversión requerida.
Por tanto, la priorización final también debe considerar los controles existentes y el nivel de riesgo residual tras la aplicación de dichas medidas.
Cómo gestionar el riesgo climático
Una vez finalizada la evaluación, el siguiente paso consiste en convertir las prioridades en acciones concretas de gestión del riesgo climático.
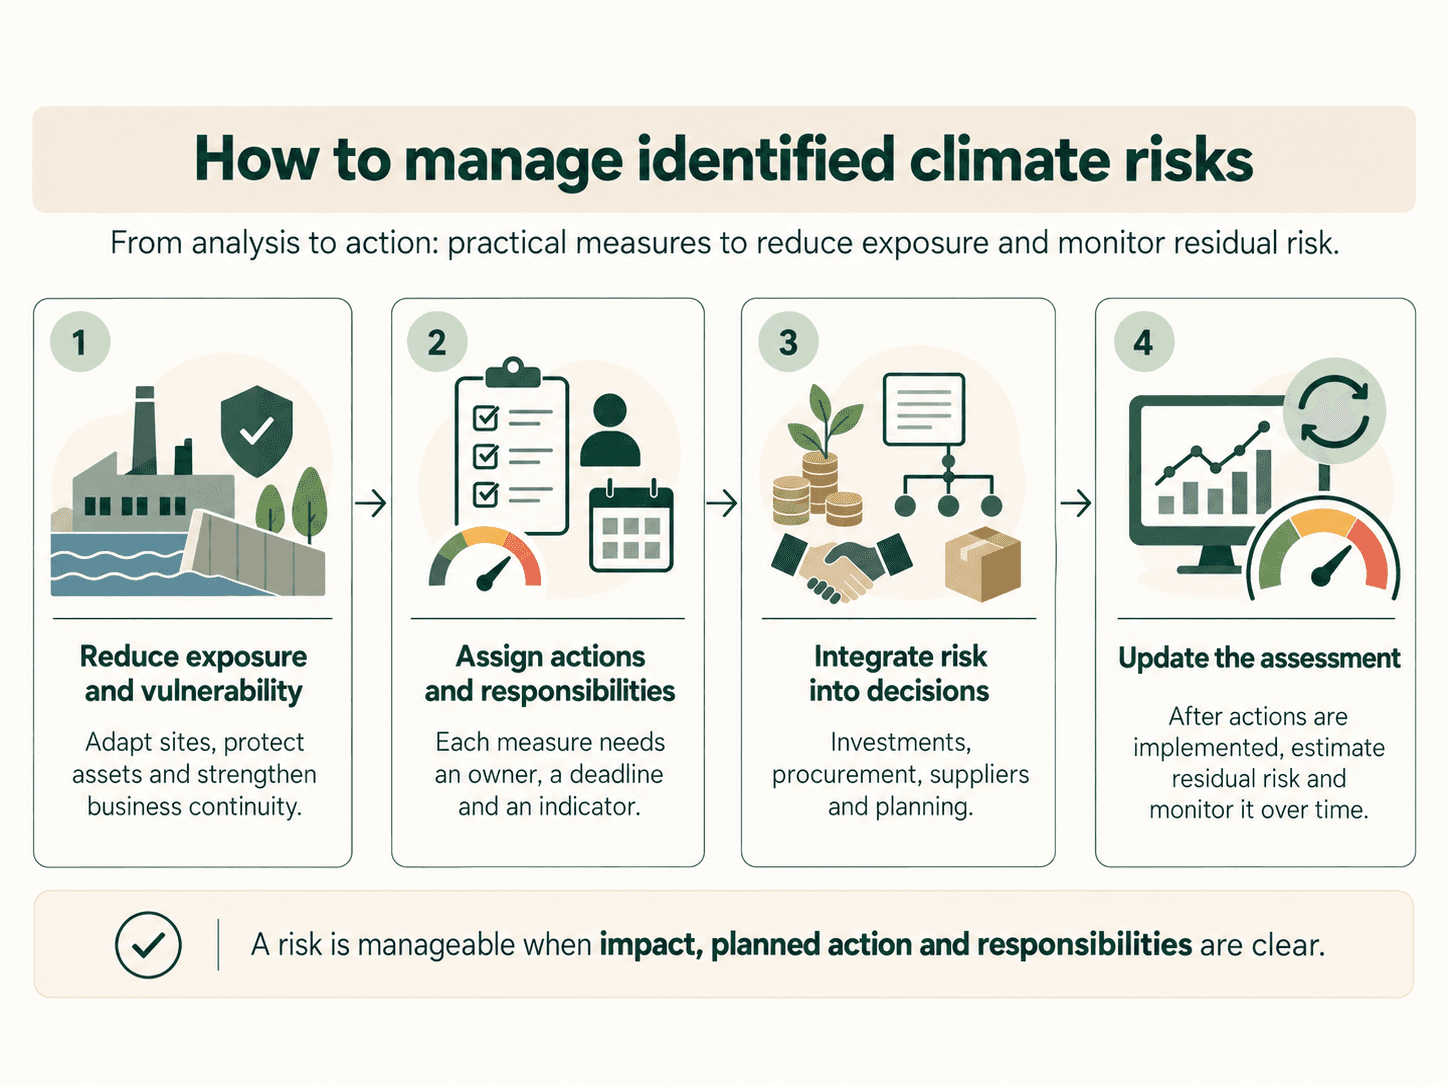
Para gestionar el riesgo climático de forma eficaz, la empresa debe determinar la respuesta adecuada para cada riesgo material: reducir la exposición o la vulnerabilidad, limitar las consecuencias, transferir parte del riesgo o aceptarlo y supervisarlo.
En el caso de los riesgos físicos, las medidas pueden incluir la adaptación de las instalaciones, la instalación de sistemas de protección, la identificación de proveedores alternativos o el desarrollo de planes de continuidad de negocio. Los riesgos de transición pueden requerir, en cambio, proyectos de eficiencia energética, cambios tecnológicos, reducción de emisiones o una revisión de los productos y las inversiones.
Para las empresas que se fijan objetivos de reducción de emisiones, marcos como la iniciativa Science Based Targets (SBTi) pueden servir de referencia para establecer objetivos climáticos corporativos medibles y conectarlos con los planes de descarbonización.
Para que la gestión de riesgos sea operativa, cada acción debe asignarse a un responsable y vincularse a un plazo y a un indicador de progreso. Esto permite verificar si las medidas previstas se están aplicando realmente y si están produciendo una reducción medible de la exposición.
Las empresas también deben gestionar los riesgos financieros derivados del cambio climático cuando los factores relacionados con el clima puedan afectar a los gastos de capital, los costes operativos, el valor de los activos o la continuidad del suministro.
Por lo tanto, la información sobre el riesgo climático debe integrarse en los procesos empresariales en los que puede influir en las decisiones reales. Por ejemplo, una nueva instalación puede evaluarse considerando la exposición futura de su ubicación a temperaturas extremas o a la escasez de agua. Del mismo modo, la selección de un proveedor estratégico puede incluir una evaluación de su capacidad para mantener las operaciones en caso de interrupción relacionada con el clima.
La evaluación también debe actualizarse una vez aplicadas las medidas. Esto permite a la empresa determinar el riesgo residual, es decir, el nivel de exposición que permanece tras tener en cuenta las medidas adoptadas.
Si, por ejemplo, una instalación con un riesgo elevado de inundación se protege mediante infraestructuras específicas y un plan de continuidad de negocio, su nivel de riesgo puede disminuir significativamente. La evaluación actualizada debe reflejar ese cambio.
Los factores externos también pueden evolucionar con el tiempo. Los nuevos datos climáticos, la evolución de la normativa o los cambios en la cadena de suministro pueden aumentar o reducir la relevancia de los riesgos evaluados anteriormente.
Por tanto, resulta útil mantener una estructura que conecte el riesgo inicial, las medidas de mitigación o adaptación, los responsables, el progreso de la implementación y el riesgo residual. Para las organizaciones que operan con múltiples centros o unidades de negocio, la gestión centralizada facilita la comparación de riesgos y la actualización de las evaluaciones de forma coherente a lo largo del tiempo.
Hacer que el análisis del riesgo climático sea útil para las decisiones empresariales
En última instancia, el valor del análisis del riesgo climático depende de su capacidad para fundamentar decisiones concretas.
Incluso una evaluación muy detallada tiene un valor limitado si permanece desconectada de los procesos mediante los cuales la empresa decide dónde invertir, qué proveedores seleccionar, qué activos proteger o a qué acciones dar prioridad.
Un sistema útil debe permitir actualizar los riesgos a lo largo del tiempo, comparar distintos centros o actividades y medir si las acciones adoptadas son eficaces. Una gestión eficaz de la transición climática y del riesgo climático puede pasar a formar parte de los mismos procesos que ya se utilizan para gestionar las inversiones, la continuidad del negocio y la asignación de recursos.
La calidad del análisis depende en gran medida de la precisión con la que se conecte la información climática con la realidad operativa de la empresa. Un riesgo se vuelve gestionable cuando está claro a qué actividad afecta, qué consecuencia puede generar, qué acción se ha definido y quién es el responsable de la misma.
Para las empresas que gestionan múltiples centros, proveedores o procesos, un software ESG puede facilitar este trabajo al centralizar las evaluaciones, las responsabilidades, la documentación y las acciones, al tiempo que mantiene actualizado el panorama global del riesgo climático a lo largo del tiempo.
COLABORADOR

Sharon Ridolfo
especialista en ESG
Con una trayectoria en investigación ambiental internacional, Sharon ha desarrollado habilidades avanzadas en análisis de datos y monitoreo de emisiones, con un enfoque en el estudio de contaminantes atmosféricos e impactos ambientales. Tras coordinar actividades de investigación en proyectos europeos Horizon 2020 y desarrollar planes de monitoreo y evaluaciones de riesgos ambientales, ahora se encarga de los informes ESG y de sostenibilidad, apoyando a las empresas a estructurar datos sólidos y medibles que sean consistentes con los principales estándares de referencia. Alegre y enérgica, le apasiona el mundo animal y la protección del medio ambiente, valores que refuerzan su compromiso profesional. Temas cubiertos: informes ESG, informes de sostenibilidad, KPI ambientales, monitoreo de emisiones, cambio climático, análisis de datos ambientales.
¡Mantente al tanto de Metrikflow Insights!
Entregamos conocimientos expertos, actualizaciones de productos, tendencias de la industria y estrategias prácticas directamente a tu bandeja de entrada. Mantente por delante en ESG, GHG y LCA — una edición a la vez.
Al enviar este formulario, consientes recibir el recurso solicitado. Para más información sobre cómo procesamos y protegemos tus datos, consulta nuestra Política de Privacidad.


