
Bei der Diskussion über Nachhaltigkeit besteht eine der häufigsten Herausforderungen darin, zu verstehen, wo Umweltauswirkungen tatsächlich auftreten. Es reicht nicht aus zu wissen, dass ein Produkt CO₂ ausstößt oder Ressourcen verbraucht: Man muss verstehen, in welcher Phase des Lebenszyklus diese Auswirkungen entstehen und warum.
Hier kommt die Ökobilanz bzw. LCA (Life Cycle Assessment) ins Spiel – eine Methodik, die es Unternehmen ermöglicht, Umweltauswirkungen über den gesamten Lebenszyklus eines Produkts oder einer Dienstleistung hinweg strukturiert und wissenschaftlich zu analysieren. Heute ist die LCA eines der am weitesten verbreiteten Instrumente, um die Umweltverträglichkeit von Produkten und Dienstleistungen umfassend zu bewerten.
Es ist nicht nur ein technisches Werkzeug. Immer mehr Unternehmen nutzen die LCA-Analyse zur Unterstützung strategischer Entscheidungen: von der Prozessoptimierung bis zum nachhaltigen Produktdesign und von der Erfüllung von Kundenanforderungen bis hin zu den Erwartungen von Investoren und regulatorischen Vorgaben.
Aber was bedeutet LCA wirklich? Und was misst sie tatsächlich?
Was ist eine Ökobilanz (LCA): Bedeutung, Definition und wofür das Akronym steht
LCA steht für Life Cycle Assessment (auf Deutsch: Ökobilanz oder Lebenszyklusanalyse).
Gemäß den internationalen Normen EN ISO 14040 und 14044 ist eine Ökobilanz:
die Zusammenstellung und Beurteilung der Input- und Outputflüsse sowie der potenziellen Umweltwirkungen eines Produktsystems im Verlaufe seines Lebensweges.
Praktisch ausgedrückt bedeutet dies die Analyse aller Wechselwirkungen zwischen einem Produkt (oder einer Dienstleistung) und der Umwelt unter Berücksichtigung jeder einzelnen Phase – von der Rohstoffgewinnung bis zur endgültigen Entsorgung.
Mit anderen Worten: Zu verstehen, was eine Ökobilanz ist, bedeutet zu verstehen, wie Umweltauswirkungen über den gesamten Lebenszyklus eines Produkts gemessen werden.
Dies unterscheidet die Ökobilanz grundlegend von eingeschränkteren Ansätzen. Sie konzentriert sich nicht auf einen einzelnen Indikator, sondern bietet einen umfassenden Überblick über die Umweltauswirkungen und hilft so, unvollständige oder irreführende Bewertungen zu vermeiden.
Aus diesem Grund gilt die Ökobilanz heute als eines der zuverlässigsten Instrumente zur Messung und Erfassung der tatsächlichen Umweltauswirkungen von Produkten und Prozessen.
Was eine Ökobilanz (LCA) in der Praxis analysiert
Die Ökobilanz (LCA) ist eine Methodik zur Bewertung der Umweltauswirkungen, die mit einem Produkt oder einer Dienstleistung während des gesamten Lebenszyklus verbunden sind.
Dieser Ansatz wird oft als „von der Wiege bis zur Bahre“ (Cradle-to-Grave) bezeichnet, da er alle Phasen umfasst, die zur gesamten Umweltwirkung beitragen.
Im Gegensatz zu begrenzteren Analysen endet eine Ökobilanz nicht bei der Produktion. Sie berücksichtigt auch alles, was davor und danach geschieht – von der Rohstoffgewinnung bis zum Lebensende und der Entsorgung.
Was die Ökobilanz besonders wirkungsvoll macht, ist ihre Fähigkeit, verschiedene Aktivitäten miteinander zu verknüpfen und zu identifizieren, wo sich die Auswirkungen konzentrieren. In vielen Fällen liegen die kritischsten Auswirkungen nicht dort, wo Unternehmen sie vermuten.
Darüber hinaus konzentriert sich die Ökobilanz nicht auf einen einzelnen Parameter. Sie bewertet mehrere Umweltwirkungskategorien, darunter:
Treibhausgasemissionen und Klimawandel
Verbrauch natürlicher Ressourcen
Auswirkungen auf Wasser und Boden
Toxizität für Ökosysteme und die menschliche Gesundheit
Abfallaufkommen
Dieser mehrdimensionale Ansatz liefert Unternehmen ein weitaus vollständigeres Bild als einfachere Analysen wie etwa der reine CO₂-Fußabdruck.
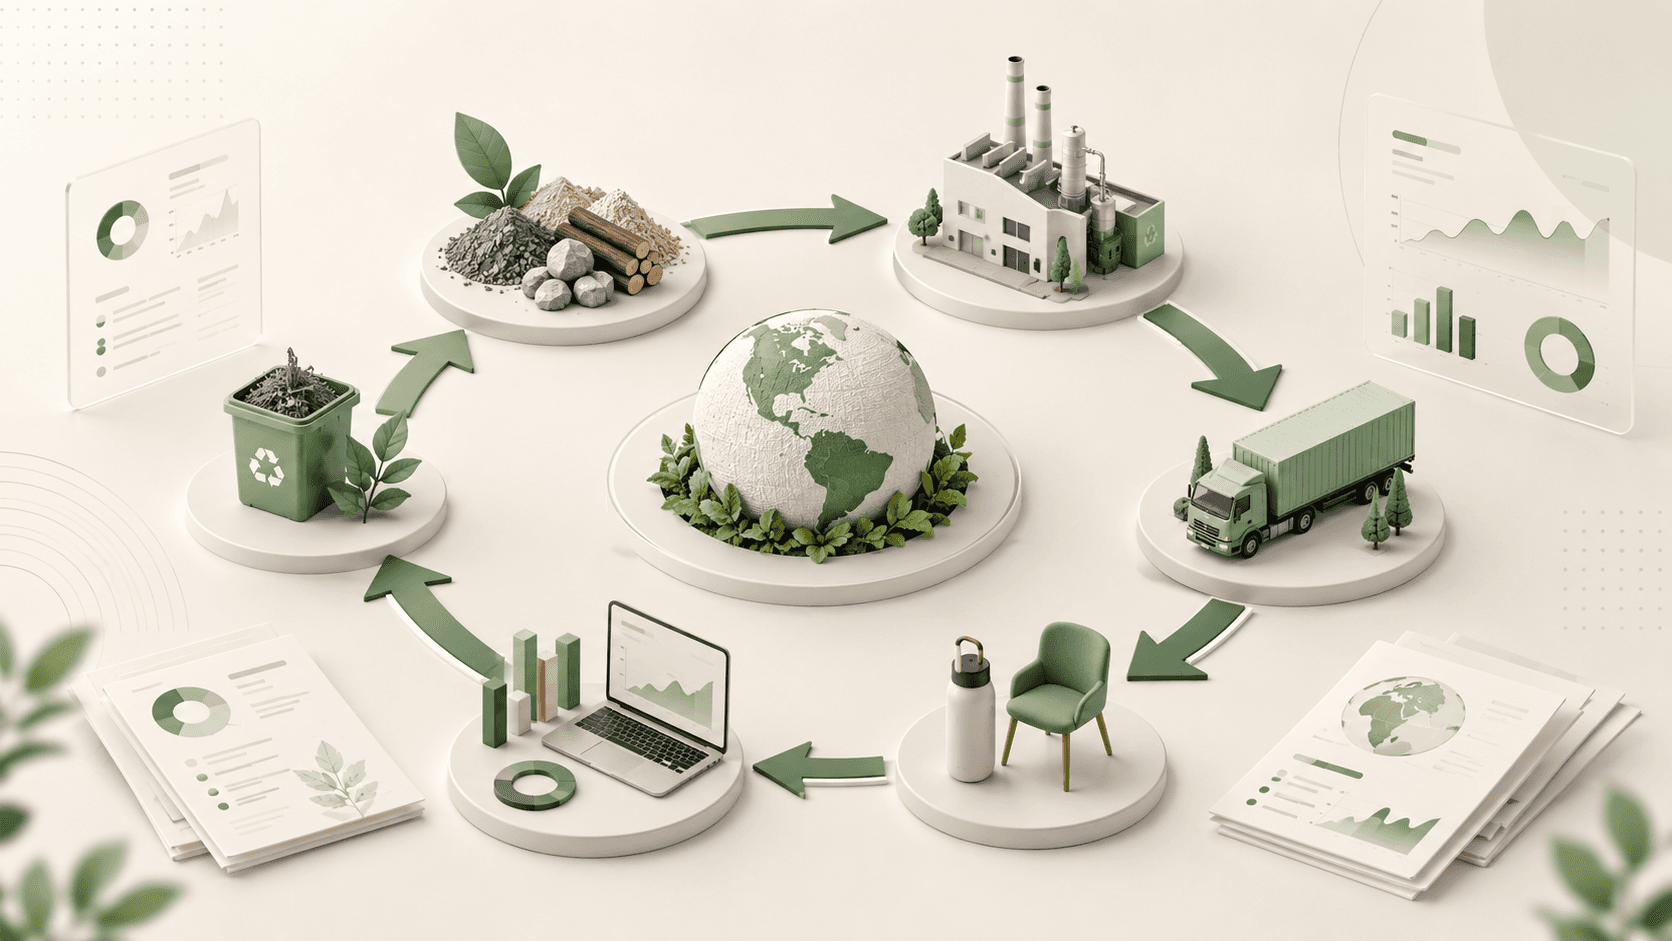
In einer Ökobilanz berücksichtigte Lebenszyklusphasen
Um den Nutzen einer Ökobilanz voll zu verstehen, muss man wissen, welche Phasen analysiert werden.
Eine Ökobilanz konzentriert sich nicht auf einen einzelnen Zeitpunkt im Produktionsprozess, sondern berücksichtigt alle Phasen, die zu Umweltauswirkungen beitragen. Dadurch werden häufige Fehler vermieden, wie etwa das Verlagern von Auswirkungen von einer Phase in eine andere, ohne sie tatsächlich zu reduzieren.
In der Praxis kann eine Ökobilanz folgende Phasen umfassen:
Rohstoffgewinnung
Produktion und Herstellung
Transport und Distribution
Nutzungsphase
Lebensende und Entsorgung
Je nach Ziel der Untersuchung können diese Phasen vollständig oder teilweise einbezogen werden. Aus diesem Grund werden unterschiedliche Systemgrenzen definiert, wie zum Beispiel:
Cradle-to-Gate (von der Wiege bis zum Werkstor)
Cradle-to-Grave (von der Wiege bis zur Bahre)
Diese Flexibilität ermöglicht es, die Analyse an unterschiedliche Kontexte anzupassen und gleichzeitig Konsistenz und Vergleichbarkeit zu wahren.
Wie eine Ökobilanz funktioniert: Die 4 Phasen des Life Cycle Assessment
Die Ökobilanz ist nicht nur ein theoretisches Konzept, sondern eine strukturierte und standardisierte Methodik.
Gemäß EN ISO 14040 und 14044 besteht der Prozess aus vier Hauptphasen:
1. Festlegung des Ziels und des Untersuchungsrahmens
In dieser Phase werden das Ziel der Studie, die Systemgrenzen, die funktionelle Einheit und der erforderliche Detaillierungsgrad festgelegt.
2. Sachbilanz (Life Cycle Inventory – LCI)
Diese Phase umfasst die Erfassung von Daten zu allen Input- und Outputflüssen, wie z. B. Energieverbrauch, Rohstoffe, Emissionen und Abfälle.
3. Wirkungsabschätzung (Life Cycle Impact Assessment – LCIA)
Die gesammelten Daten werden in Indikatoren für Umweltwirkungen übersetzt.
4. Auswertung (Interpretation)
Die Ergebnisse werden analysiert, um Hotspots, Verbesserungspotenziale und nachhaltigere Alternativen zu identifizieren.
Diese Struktur macht die Ökobilanz zu einem wirkungsvollen Instrument sowohl für operative als auch für strategische Entscheidungen.
Sachbilanz (LCI) und Wirkungsabschätzung (LCIA): Was sie wirklich bedeuten
Innerhalb einer Ökobilanz (LCA) sind zwei Phasen von zentraler Bedeutung: die Sachbilanz (LCI) und die Wirkungsabschätzung (LCIA).
Die Phase der Sachbilanz bildet das Datengrundgerüst der Untersuchung, indem sie alle Informationen über Material- und Energieflüsse sammelt und strukturiert.
Die Phase der Wirkungsabschätzung wandelt diese Daten in Umweltwirkungskategorien um, wie zum Beispiel:
Klimawandel
Versauerung
Eutrophierung (Überdüngung)
Ressourcenknappheit
Der Unterschied ist entscheidend: Die LCI sammelt Daten, während die LCIA sie interpretierbar macht. Zusammen machen sie die Ökobilanz zu einem Entscheidungsinstrument und nicht nur zu einer rein deskriptiven Analyse.
Wofür die Ökobilanz verwendet wird: Auswirkungen, Effizienz und Produktentscheidungen
Über die Methodik hinaus liegt der Wert einer Ökobilanz in ihrer praktischen Anwendung.
Für Unternehmen besteht die Herausforderung oft nicht darin zu wissen, ob ein Produkt Umweltauswirkungen hat, sondern darin zu verstehen, wo angesetzt werden muss, um diese zu verringern. Genau das ermöglicht eine Ökobilanz.
In vielen Fällen sind die Ergebnisse kontraintuitiv. Ein Unternehmen stellt möglicherweise fest, dass die phase mit den größten Auswirkungen nicht die Produktion ist, sondern die Nutzung des Produkts oder Prozesse in der Lieferkette.
Diese Art der Analyse hat sehr praktische Konsequenzen:
Optimierung von Prozessen und Reduzierung von Abfällen
Unterstützung bei Produktdesign und Materialauswahl
Objektiver Vergleich von Alternativen
Verbesserung der Qualität von ESG-Informationen
Die Ökobilanz wird zudem zunehmend genutzt, um Marktanforderungen gerecht zu werden. Kunden, Partner und Investoren fordern detailliertere Umweltdaten, und eine strukturierte LCA-Analyse ermöglicht es Unternehmen, glaubwürdige und überprüfbare Informationen bereitzustellen.
Aus diesem Grund ist die Ökobilanz nicht mehr nur ein technisches Instrument – sie wird zu einem Kernbestandteil geschäftlicher Entscheidungsprozesse.
Ökobilanz (LCA), Product Carbon Footprint und EPD: Wesentliche Unterschiede
Ökobilanz, Carbon Footprint und EPD werden oft verwechselt, dienen jedoch unterschiedlichen Zwecken.
Der Product Carbon Footprint (PCF) konzentriert sich auf eine einzige Dimension: Treibhausgasemissionen, ausgedrückt in CO₂-Äquivalenten.
Die Ökobilanz hingegen verfolgt einen breiteren Ansatz und deckt mehrere Umweltwirkungskategorien ab.
Die EPD (Environmental Product Declaration / Umwelt-Produktdeklaration) stellt eine weitere Ebene dar. Sie ist keine Analysemethode, sondern eine öffentliche Deklaration, die auf einer Ökobilanzstudie basiert.
Sobald eine Ökobilanzstudie abgeschlossen ist, kann sie verwendet werden, um eine EPD-Zertifizierung über anerkannte Programmadministratoren wie EPD International und andere zu erhalten. In diesem Prozess legen die Produktkategorieregeln (Product Category Rules, PCR) fest, wie die Ökobilanz durchgeführt werden muss und welche Indikatoren berichtet werden müssen.
PCR stellen Konsistenz und Vergleichbarkeit zwischen ähnlichen Produkten sicher und erhöhen so die Zuverlässigkeit von Umweltinformationen.
Zusammenfassend:
Der Carbon Footprint misst eine einzelne Auswirkung
Die Ökobilanz analysiert das gesamte Umweltsystem
Die EPD kommuniziert die Ergebnisse in einem zertifizierten Format
Normen zur Regelung von Ökobilanzen
Eine der Hauptstärken der Ökobilanz ist ihr solides normatives Fundament.
Die Methodik wird durch internationale Normen definiert:
EN ISO 14040 (Grundsätze und Rahmenbedingungen)
EN ISO 14044 (Anforderungen und Anleitungen)
Diese Standards gewährleisten Konsistenz, Vergleichbarkeit und Zuverlässigkeit der Ergebnisse.
Wann eine Ökobilanz durchgeführt werden sollte
Zu verstehen, wann eine Ökobilanz durchgeführt werden sollte, wird immer wichtiger, da diese Methodik mittlerweile sowohl für Märkte als auch für gesetzliche Vorgaben ein Referenzstandard ist.
Typische Anwendungsfälle sind:
Entwicklung neuer Produkte
Verbesserung bestehender Produkte
Erlangung von Umweltzertifizierungen (z. B. EPD)
Unterstützung von Ecodesign-Entscheidungen
Aufgrund der sich entwickelnden regulatorischen Vorgaben gewinnt die Ökobilanz jedoch noch weiter an Bedeutung. Viele Regelwerke erfordern inzwischen lebenszyklusbasierte Daten, darunter:
Digitaler Produktpass (Digital Product Passport)
Ökodesign-Verordnung (ESPR)
Verpackungsverordnung (PPWR)
Bauprodukteverordnung (CPR)
Product Environmental Footprint (PEF)
Darüber hinaus verlangen Anti-Greenwashing-Regelungen von Unternehmen zunehmend, umweltbezogene Aussagen mit überprüfbaren Daten zu belegen.
Dieser Wandel betrifft nicht nur Großunternehmen. Auch KMU sind durch Vorgaben innerhalb der Lieferkette indirekt betroffen.
Infolgedessen ist die Ökobilanz nicht mehr nur ein fortgeschrittenes Analysewerkzeug – sie entwickelt sich zu einem grundlegenden operativen Rahmen für den Umgang mit Umweltdaten.
LCA-Software: Vereinfachung von Datenerfassung und Analyse
LCA-Software ermöglicht es Unternehmen, den gesamten Ökobilanzierungsprozess strukturiert zu steuern, und adressiert damit eine der größten Herausforderungen: die Datenkomplexität.
Die Erfassung und Organisation von Daten über den gesamten Lebenszyklus hinweg erfordert Zeit, Koordination und Fachwissen. Ohne geeignete Tools wird der Prozess manuell und lässt sich nur schwer skalieren.
Aus diesem Grund setzen immer mehr Unternehmen auf Softwarelösungen zur Unterstützung von:
Datenerfassung in der Lieferkette
Datenstandardisierung
Berechnung von Umweltauswirkungen
Erstellung konsistenter und wiederverwendbarer Ergebnisse
In diesem Zusammenhang unterstützt Metrikflow Unternehmen bei der Integration von Ökobilanzen in ihre operativen Prozesse, indem es ESG-Daten zentralisiert und über den gesamten Lebenszyklus hinweg strukturiert.
Das Ziel ist nicht nur die Vereinfachung der Arbeitsabläufe, sondern auch die Skalierbarkeit und feste Einbindung der Ökobilanz in das Unternehmen. Auf diese Weise wird die Ökobilanz zu einem internen Instrument, das Entscheidungen, Beschaffung, Berichterstattung und die Nachhaltigkeitsstrategie wirksam unterstützt.
MITWIRKENDE
Luis Antezana
Nachhaltigkeitsanalyst
Als studierter Chemieingenieur mit Schwerpunkt auf dem Energiesektor verfolgt Luis einen fundierten technischen und analytischen Ansatz bei der Dekarbonisierung und der Emissionsmessung. Geboren in Bolivien und beruflich in den USA und Europa geprägt, wirkt er bei der Konzeption und Umsetzung von Methoden zur Erstellung von CO₂-Bilanzen und Lebenszyklusanalysen (LCA) mit. So unterstützt er Unternehmen dabei, Emissionen präzise zu quantifizieren und gleichzeitig Potenziale zur Prozessoptimierung, Steigerung der Ressourceneffizienz sowie zur Senkung von Betriebskosten zu identifizieren. Nachhaltigkeit versteht Luis nicht bloß als Pflichterfüllung, sondern als Treiber messbaren geschäftlichen Mehrwerts: Er verknüpft Umweltleistung mit wirtschaftlicher Rentabilität, Risikominimierung und langfristiger Wettbewerbsfähigkeit. Sein Ziel ist es, Nachhaltigkeit für Unternehmen und deren Stakeholder praxisnah, datenbasiert und finanziell lohnend zu gestalten. Themenschwerpunkte: Dekarbonisierung, Corporate Carbon Footprint (CCF), Ökobilanzierung / Life Cycle Assessment (LCA), Scope-1-2-3-Bilanzierung, GHG Protocol, Product Carbon Footprint (PCF).
Bleiben Sie auf dem Laufenden mit Metrikflow Insights!
Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.
By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.


