

A ISO e o GHG Protocol estão trabalhando para estabelecer uma única norma global para a contabilidade de gases de efeito estufa corporativos. O processo começou com a parceria anunciada pela ISO em setembro de 2025 e alcançou uma etapa mais concreta em 29 de julho de 2026, quando o GHG Protocol confirmou que suas respectivas normas corporativas seriam consolidadas em uma única referência harmonizada.
Para as empresas que já calculam sua pegada de carbono corporativa, aplicam o GHG Protocol ou elaboram seu inventário de GEE de acordo com a ISO 14064-1, esse desenvolvimento afeta diretamente a forma como essas normas podem evoluir nos próximos anos. Isso é particularmente relevante quando a pegada de carbono empresarial deve ser calculada de forma consistente em várias entidades, instalações ou mercados, integrando os processos mais amplos de mensuração da pegada corporativa da empresa.
A nova norma ainda não está em vigor e muitos detalhes técnicos ainda precisam ser definidos. No entanto, as empresas já podem avaliar a direção dos trabalhos, compreender as diferenças atuais entre as duas estruturas e identificar quais elementos de seus dados e processos devem ser fortalecidos antes da convergência futura.
ISO e GHG Protocol em direção a um padrão único: o que está acontecendo
A ISO e o Greenhouse Gas Protocol anunciaram uma parceria em setembro de 2025 com o objetivo de harmonizar suas normas para medição e relato de gases de efeito estufa. O acordo abrange a família de normas ISO 1406X e o portfólio do GHG Protocol, incluindo o Padrão Corporativo (Corporate Standard), o Guia de Escopo 2 (Scope 2 Guidance) e o Padrão de Escopo 3 (Scope 3 Standard). Ambas as organizações também estão trabalhando em uma referência comum para calcular as pegadas de carbono de produtos.
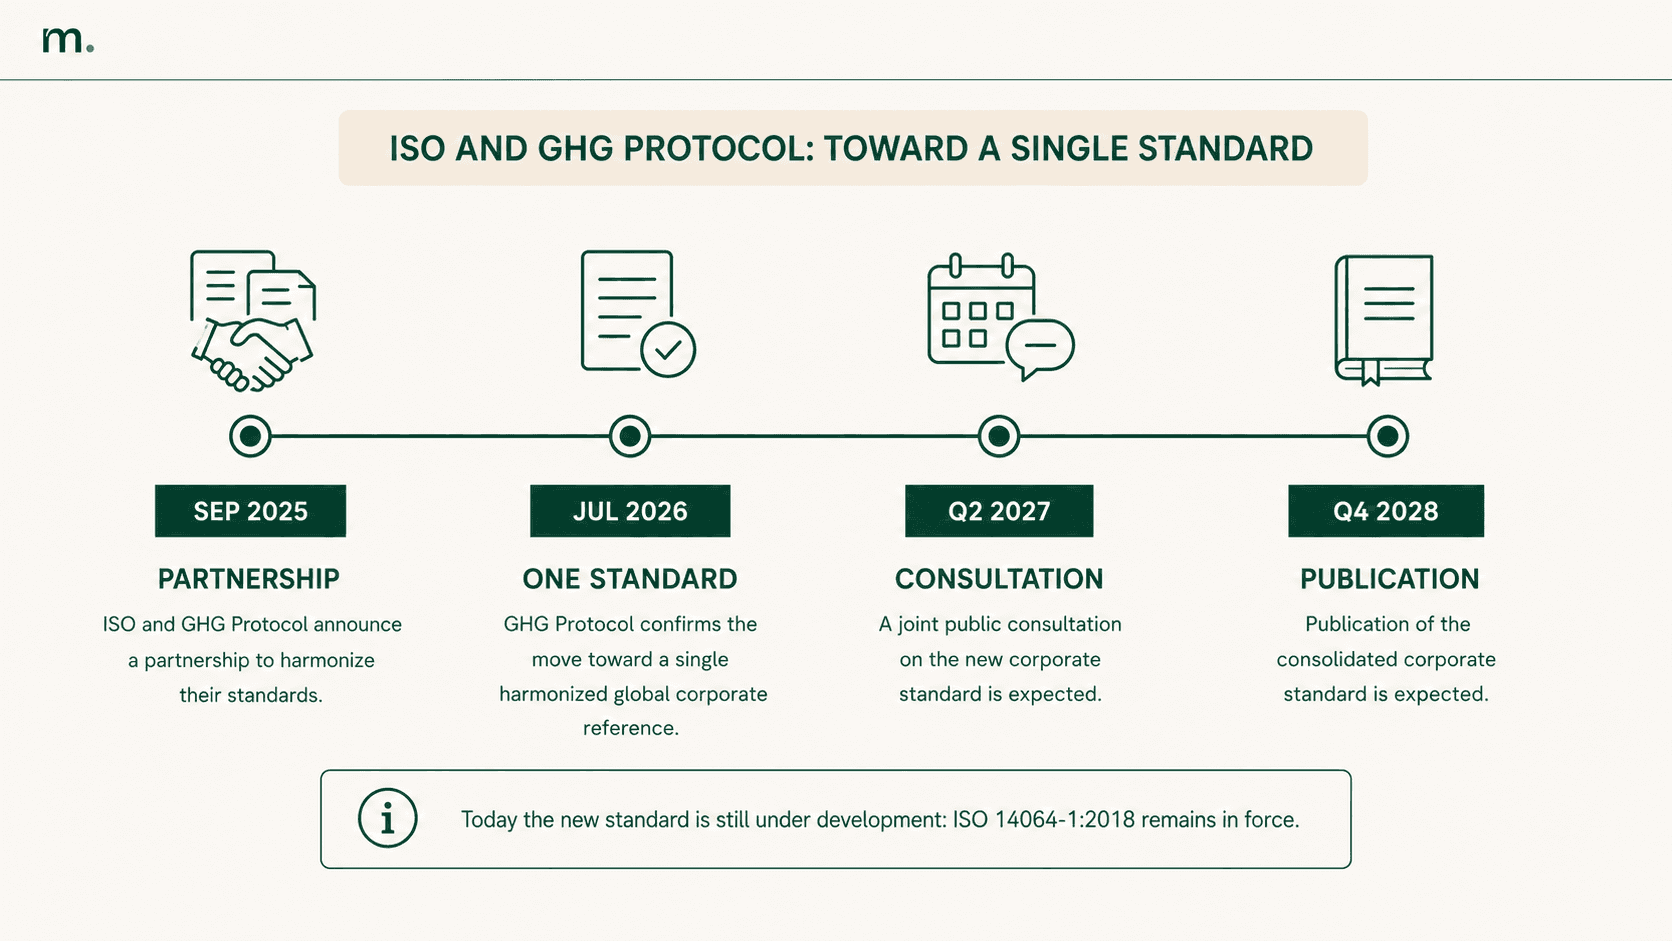
Em 29 de julho de 2026, o GHG Protocol forneceu mais detalhes sobre os rumos do projeto: as normas corporativas das organizações serão consolidadas em um padrão global harmonizado único para contabilidade corporativa de carbono. De acordo com a atualização publicada pelo GHG Protocol, o processo deve incluir uma consulta pública conjunta no segundo trimestre de 2027 e a publicação da norma corporativa consolidada no quarto trimestre de 2028.
O objetivo é estabelecer uma referência comum para organizações que atualmente utilizam normas desenvolvidas separadamente, com diferenças na estrutura, terminologia e abordagens de verificação.
Por que a ISO e o GHG Protocol estão convergindo
A ISO 14064 e o GHG Protocol compartilham vários princípios, mas foram desenvolvidos por meio de processos diferentes. Como resultado, as empresas podem precisar conciliar critérios, categorias e abordagens de relato quando o mesmo inventário de GEE precisa atender a diferentes requisitos internos, regulatórios, de clientes ou de mercado.
A parceria visa reduzir essa fragmentação. A ISO aponta uma maior consistência e comparabilidade dos dados de emissões, juntamente com a redução do esforço associado à aplicação de diferentes normas, entre os objetivos do projeto.
Para as empresas, o resultado esperado é um arcabouço metodológico mais consistente. Definições, limites de contabilização e critérios de relato mais alinhados podem facilitar a utilização dos mesmos dados de GEE para múltiplos fins, sem a necessidade de reconciliações posteriores entre diferentes metodologias.
Isso também melhoraria a consistência em todos os processos de contabilidade de GEE, particularmente quando as empresas gerenciam dados de emissões em várias entidades legais, instalações, unidades de negócios ou países.
ISO 14064 e GHG Protocol: O que são e como se diferenciam hoje
Compreender o impacto da convergência requer a distinção entre as duas referências na forma como operam atualmente.
O que é o GHG Protocol?
O Greenhouse Gas Protocol é uma das principais referências internacionais para a contabilidade e elaboração de relatórios de gases de efeito estufa. Seu Padrão Corporativo fornece uma estrutura para a elaboração de um inventário de GEE corporativo e estabelece a classificação das emissões em Escopo 1, Escopo 2 e Escopo 3, com o apoio de normas e orientações adicionais.
O GHG Protocol fornece, portanto, uma metodologia amplamente adotada para definir limites de inventário, classificar fontes de emissão e relatar resultados. O GHG Protocol Corporate Standard é projetado para apoiar a elaboração de um inventário verificável, embora não estabeleça por si só uma norma sobre como o processo de verificação deve ser realizado.
O que é a ISO 14064-1?
ISO 14064-1:2018 especifica princípios e requisitos para a quantificação e elaboração de relatórios de emissões e remoções de gases de efeito estufa no âmbito organizacional. Ela abrange o projeto, desenvolvimento, gestão, elaboração de relatórios e requisitos relacionados à verificação de um inventário de GEE.
A edição de 2018 continua em vigor, enquanto uma nova edição está em desenvolvimento.
A ISO 14064-1 também é independente de qualquer programa específico de GEE. As organizações podem, portanto, utilizá-la como referência metodológica para o cálculo da pegada de carbono corporativa e aplicar requisitos adicionais sempre que necessário para atender a exigências regulatórias, de programas específicos, de clientes ou de divulgação de informações.
Também é útil distinguir a ISO 14064-1 do conceito comumente descrito como "certificação ISO 14064". A norma se aplica ao inventário de GEE da organização; esse inventário pode, então, ser verificado de forma independente em relação aos requisitos aplicáveis da família ISO 14064.
ISO 14064-1 vs. GHG Protocol: principais diferenças
Os dois frameworks compartilham vários princípios fundamentais e podem ser usados de forma complementar, mas suas estruturas não são idênticas.
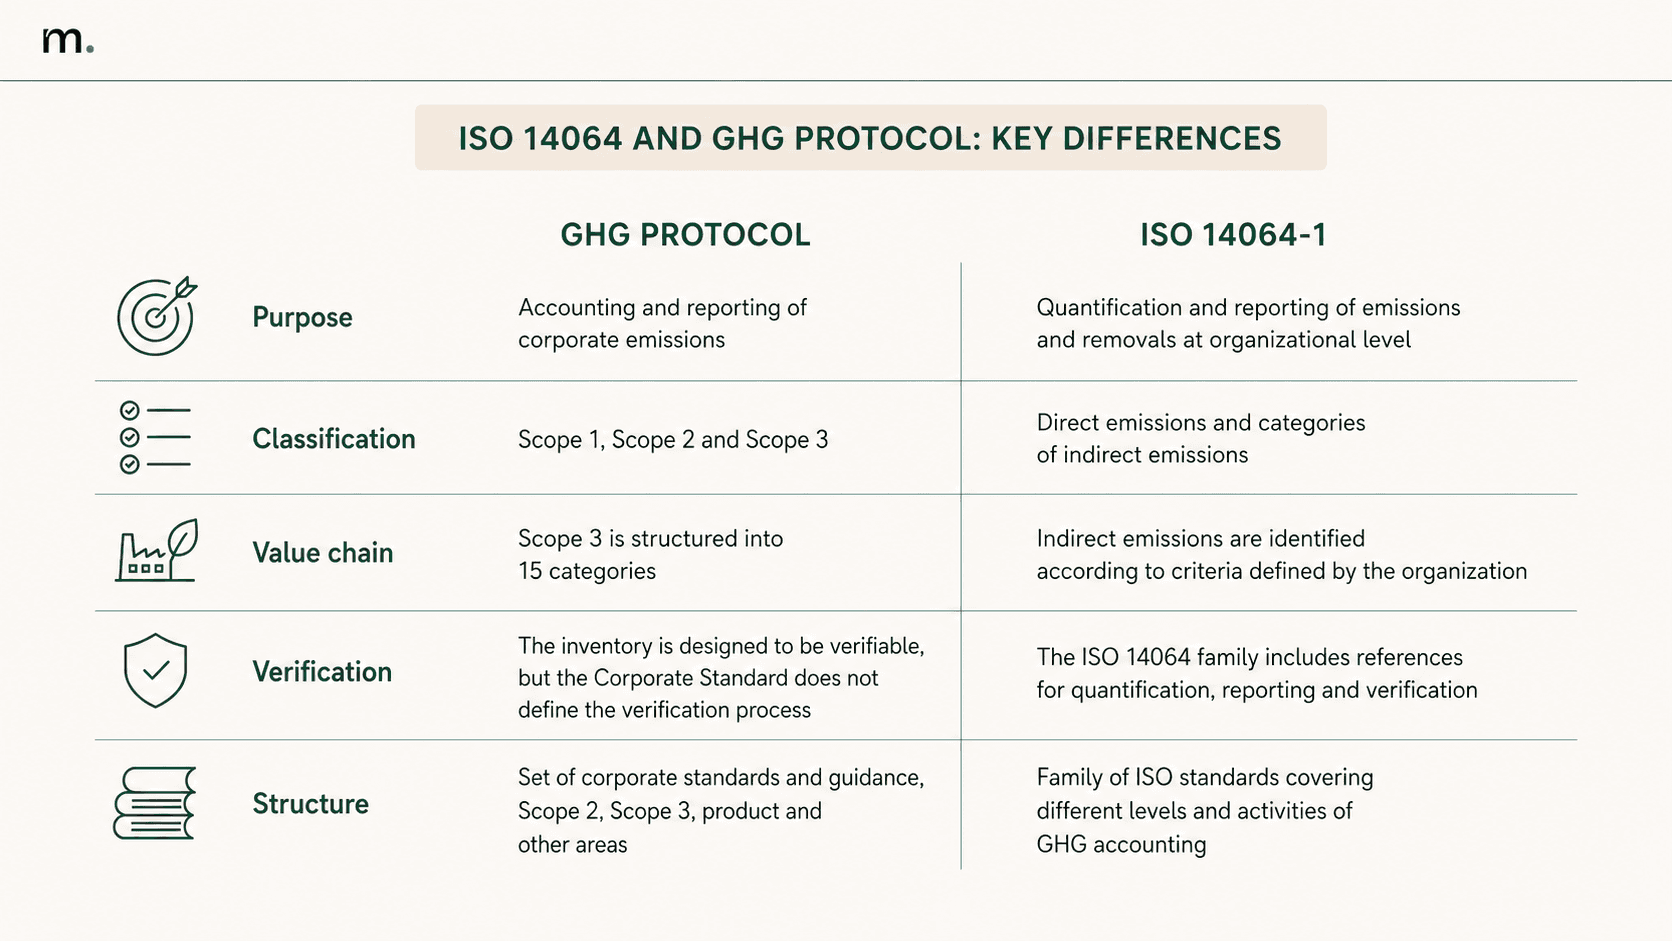
Essas diferenças são importantes quando uma empresa precisa de um único inventário para apoiar relatórios corporativos, solicitações de clientes, auditorias externas ou outros requisitos de divulgação. O processo de convergência visa reduzir essas áreas de desalinhamento, aproveitando o trabalho metodológico já desenvolvido por ambos os sistemas.
O que o novo padrão unificado pode mudar para a contabilidade de emissões
A versão final do novo padrão corporativo ainda não está disponível. Portanto, ainda é cedo para determinar quais requisitos técnicos individuais mudarão ou como exatamente as diferenças atuais entre a ISO 14064-1 e o GHG Protocol serão resolvidas.
No entanto, o caminho anunciado é claro: as duas organizações pretendem desenvolver uma referência corporativa harmonizada única, em vez de manter abordagens paralelas separadas. O projeto unirá os trabalhos de revisão já em andamento no GHG Protocol com os desenvolvimentos relacionados à família ISO 14064.
Uma referência comum para o inventário de GEE
Um dos principais efeitos esperados diz respeito ao próprio inventário de GEE: o sistema por meio do qual uma empresa identifica fontes de emissão, coleta dados de atividade, aplica fatores de emissão e consolida seus resultados.
Uma referência comum poderá reduzir a necessidade de interpretar requisitos de duas normas distintas. Isso é particularmente relevante para grupos corporativos com múltiplos sites ou subsidiárias, empresas que recebem solicitações de dados de emissões ao longo de suas cadeias de suprimentos e organizações que usam os mesmos dados de emissões para diversas finalidades de relato ou divulgação.
Para as empresas que buscam estimar uma pegada de carbono com precisão, o primeiro desafio metodológico é definir o que deve ser incluído no inventário. As equipes precisam compreender os limites da pegada de carbono, determinar quais fontes de dados são confiáveis o suficiente para o cálculo e documentar as estimativas ou premissas utilizadas quando os dados primários não estiverem disponíveis.
A qualidade do inventário continuará dependendo da qualidade dos dados subjacentes. Uma metodologia harmonizada não resolve problemas como dados ausentes, dependência excessiva de estimativas, fatores de emissão desatualizados ou aplicação inconsistente dos limites organizacionais.
Por esse motivo, as empresas devem tratar a convergência metodológica e a gestão de dados como duas questões relacionadas, porém distintas. Um padrão comum pode proporcionar maior consistência na forma de contabilizar as emissões, mas resultados confiáveis ainda exigem coleta de dados estruturada, regras de cálculo documentadas e responsabilidades claras sobre as informações utilizadas.
Escopo 1, Escopo 2 e Escopo 3: o que as empresas devem monitorar
A classificação em Escopos 1, 2 e 3 é um dos elementos mais conhecidos do GHG Protocol. Essas áreas já estão passando por revisão. O GHG Protocol está atualizando seu Padrão Corporativo, enquanto o desenvolvimento técnico continua em paralelo ao processo de harmonização com a ISO.
Portanto, as empresas devem monitorar como a futura norma abordará os limites organizacionais, as emissões indiretas, os critérios de cálculo, os fatores de emissão e a documentação das metodologias. Esses elementos afetam diretamente a capacidade de comparar os resultados de forma consistente entre períodos de relato, subsidiárias, instalações e organizações.
A rastreabilidade também tem um impacto operacional direto. Saber a origem de um dado, qual fator de emissão foi aplicado, a qual período de relato ele se refere e quais premissas foram adotadas permite que as empresas atualizem seus inventários quando as metodologias ou requisitos mudarem, sem precisar refazer todo o processo de cálculo do zero.
Isso se torna especialmente importante para o Escopo 3, no qual os dados frequentemente têm origem fora da organização e premissas, dados estimados (proxies), informações de fornecedores específicos e bases de dados secundárias podem coexistir no mesmo inventário.
O que as empresas devem fazer agora
A convergência entre a ISO e o GHG Protocol não exige que as empresas parem de calcular suas emissões ou refaçam seus inventários existentes no momento. A ISO 14064-1:2018 continua em vigor, enquanto o padrão harmonizado ainda está em fase de desenvolvimento.
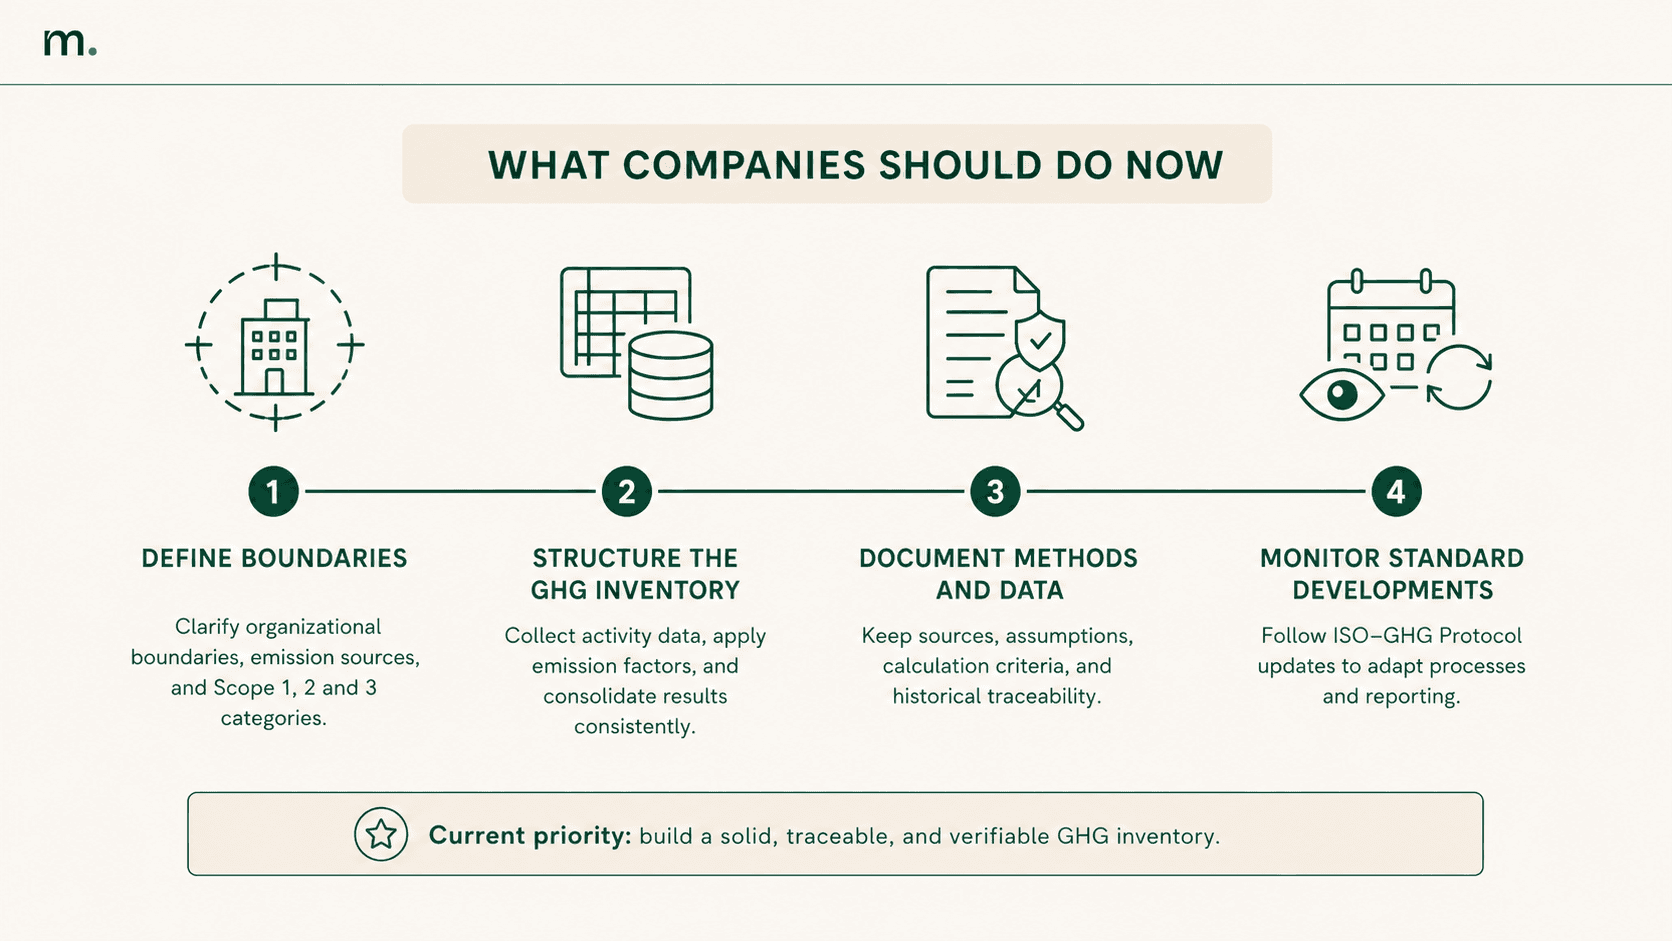
Para as empresas que já medem suas emissões, a prioridade continua sendo estruturar e manter um inventário de GEE metodologicamente consistente. Isso significa definir claramente os limites organizacionais, classificar as fontes de emissão de forma correta, documentar os critérios aplicados aos Escopos 1, 2 e 3, e reter as fontes dos dados de atividade e fatores de emissão.
Um inventário bem estruturado também facilita a gestão de revisões futuras. Se um requisito mudar, a empresa conseguirá identificar quais dados e cálculos serão afetados, atualizar a metodologia e avaliar o impacto nos resultados históricos. Um inventário baseado em arquivos soltos, processos manuais e critérios pouco documentados torna esse processo muito mais trabalhoso e aumenta o risco de inconsistências entre os períodos de relato.
As empresas que estão iniciando seus processos de contabilidade de carbono ou contabilidade de GEE hoje não têm motivos para esperar a publicação do novo padrão. Um calculador de pegada de carbono inicial pode ser útil para estimativas preliminares, mas empresas que precisam de resultados reprodutíveis e auditáveis geralmente necessitam de uma ferramenta de pegada de carbono mais estruturada e de uma metodologia de cálculo documentada.
A preparação mais eficaz é tornar os dados de GEE estruturados, rastreáveis e verificáveis: definir responsabilidades internas claras, reter as evidências que apoiam os cálculos, aplicar as metodologias consistentemente ao longo do tempo e garantir que os fatores de emissão e critérios de cálculo possam ser atualizados sem perder o histórico de auditoria.
Essa mesma estrutura facilita a identificação de medidas para reduzir a pegada de carbono ao longo do tempo e quantificar se essas ações estão de fato impactando os resultados de Escopo 1, Escopo 2 ou Escopo 3. Os planos de redução podem, então, ser avaliados em relação a uma linha de base de emissões consistente, em vez de cálculos que alteram de metodologia a cada período de relato.
Para empresas que gerenciam grandes volumes de dados em múltiplas subsidiárias, instalações e categorias de Escopo 3, um software de pegada de carbono pode apoiar esse processo ao centralizar a coleta de dados, os cálculos, os fatores de emissão e a documentação do inventário. A capacidade de adaptação ao padrão futuro dependerá principalmente da qualidade, estrutura e rastreabilidade dos dados utilizados nos cálculos.
Portanto, o processo entre a ISO e o GHG Protocol deve ser acompanhado conforme os trabalhos técnicos avançam. Para as empresas, a abordagem mais prática hoje é continuar medindo as emissões de acordo com os padrões reconhecidos e manter um inventário suficientemente documentado e estruturado para evoluir à medida que essas normas mudarem.
COLABORADOR
Alessandro Nora
CEO e Co-fundador
O objetivo de Alessandro é gerar um impacto real na sustentabilidade. Após fundar um marketplace de moda sustentável, ele decidiu focar na digitalização de ESG com o propósito de tornar a sustentabilidade mais concreta, mensurável e acessível para as empresas. Um fundador atento e metódico, com experiência em Gênova, Berlim e Lisboa, Alessandro alia visão internacional e rigor operacional no desenvolvimento de soluções digitais que simplificam as regulamentações e a conformidade ESG, apoiando as empresas na adaptação a normas, certificações e classificações ESG por meio de ferramentas estruturadas e prontas para auditoria. Temas abordados: CSRD, CSDDD, EUDR, classificações CBAM ESG, certificações ESG, Ecovadis, governança de sustentabilidade, conformidade regulatória.
Fique atualizado com Metrikflow Insights!
Fornecemos insights especializados, atualizações de produtos, tendências do setor e estratégias acionáveis diretamente na sua caixa de entrada. Mantenha-se à frente em ESG, GHG e LCA — uma edição de cada vez.
Ao enviar este formulário, você consente em receber o recurso solicitado. Para mais informações sobre como processamos e protegemos seus dados, veja nossa Política de Privacidade.


