Moduli

Risorse

Direttive e Regolamenti UE ESG

Direttive e Regolamenti UE ESG

CSRD 2026: obblighi, scadenze e novità Omnibus

CSRD 2026: obblighi, scadenze e novità Omnibus

Guida per aziende aggiornata a luglio 2026

Foto ritratto Alessandro Nora
Alessandro Nora
Immagine di copertina per un articolo sulla CSRD, con la grande scritta verde "CSRD" circondata da report ESG, dashboard di sostenibilità, grafici e simboli dell'Unione Europea su uno sfondo chiaro e pulito.

Cos’è la CSRD e cosa prevede

La CSRD (Corporate Sustainability Reporting Directive) è la direttiva europea che disciplina la rendicontazione di sostenibilità delle imprese. Le aziende soggette alla normativa devono rendere pubbliche informazioni sui propri impatti ambientali e sociali, sui rischi e sulle opportunità legati alla sostenibilità e sulle politiche e azioni adottate per gestirli.

Le informazioni devono essere incluse nella relazione sulla gestione, preparate secondo gli European Sustainability Reporting Standards (ESRS) applicabili e sottoposte a verifica da parte di un revisore o di un soggetto abilitato. Il quadro normativo di riferimento è costituito dalla direttiva CSRD e dalle successive modifiche, comprese quelle introdotte dal pacchetto Omnibus nel 2026.

Un elemento centrale della CSRD è il principio della doppia materialità, che considera due prospettive complementari:

  • Materialità d'impatto: gli effetti positivi e negativi che le attività dell'azienda possono generare sulle persone e sull'ambiente, anche lungo la catena del valore.

  • Materialità finanziaria: i rischi e le opportunità legati alla sostenibilità che possono influenzare la situazione economica, finanziaria e le prospettive dell'impresa.

L'analisi di doppia materialità permette di identificare i temi rilevanti per la rendicontazione. Le aziende non devono quindi compilare indiscriminatamente tutti i datapoint ESRS, ma individuare le informazioni applicabili sulla base dei risultati dell'analisi e dei requisiti previsti dagli standard.

La CSRD si collega anche ad altre normative europee, come la Corporate Sustainability Due Diligence Directive (CSDDD), che riguarda l'identificazione e la gestione degli impatti negativi sui diritti umani e sull'ambiente. Le due direttive prevedono obblighi differenti, ma alcune informazioni sulla catena del valore possono essere utili sia per la rendicontazione CSRD sia per i processi di due diligence.

La rendicontazione di sostenibilità CSRD richiede quindi un processo strutturato che colleghi analisi di materialità, raccolta dei dati ESG, controlli, documentazione e preparazione del report. Organizzare queste attività durante l'anno permette di ridurre il lavoro manuale e facilitare le verifiche.

Per approfondire il documento finale e le differenze tra reporting obbligatorio e volontario, consulta la guida su che cos'è il bilancio di sostenibilità e quando è obbligatorio.

CSRD 2026: cosa cambia con il pacchetto Omnibus

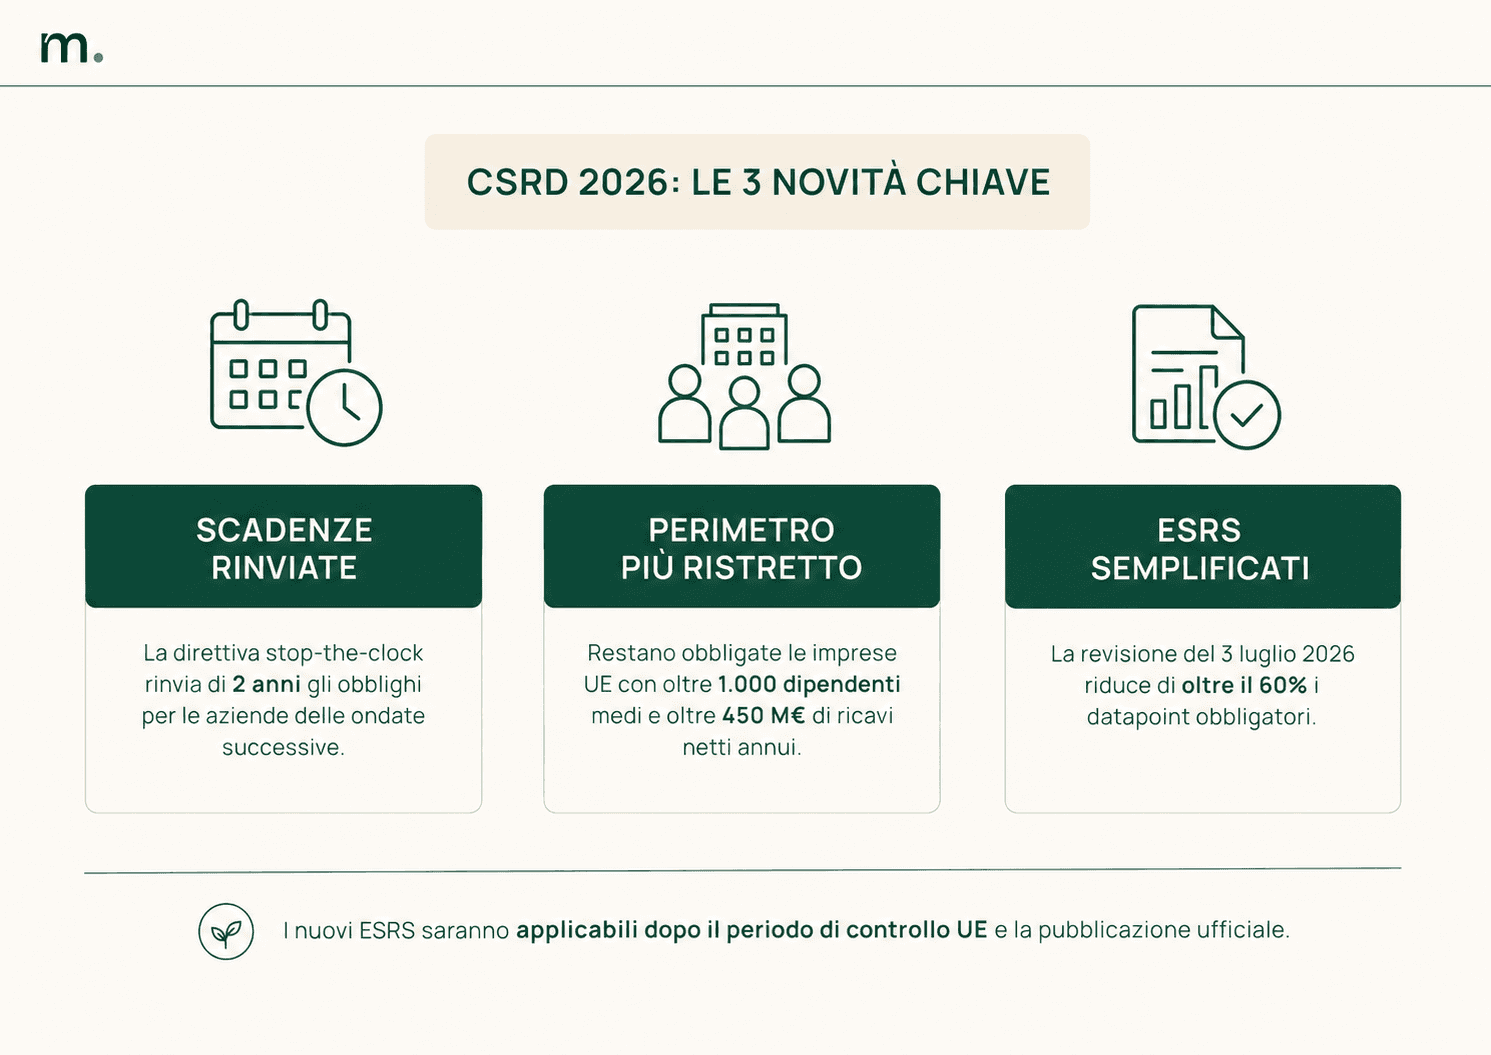
Le modifiche alla normativa CSRD riguardano tre aree principali: le scadenze, il numero di imprese direttamente soggette agli obblighi e il contenuto degli standard di rendicontazione.

Il rinvio delle scadenze

La direttiva “stop-the-clock”, approvata nel 2025, ha rinviato di due anni l’applicazione degli obblighi per le aziende che avrebbero dovuto iniziare a rendicontare sugli esercizi 2025 e 2026.

Il rinvio ha concesso più tempo alle imprese delle ondate successive, ma non ha cancellato le attività preparatorie già necessarie. La raccolta delle informazioni coinvolge infatti diverse funzioni aziendali e può richiedere dati storici, metodologie documentate e il coinvolgimento dei fornitori.

Una sintesi delle modifiche e delle relative tempistiche è disponibile nell’approfondimento sul pacchetto Omnibus e la direttiva stop-the-clock.

Il nuovo perimetro della CSRD

La direttiva (UE) 2026/470, pubblicata il 26 febbraio 2026 ed entrata in vigore il 18 marzo, ha modificato il perimetro della CSRD e diversi elementi del quadro di rendicontazione. Gli Stati membri dovranno recepirla entro il 19 marzo 2027.

Le nuove regole innalzano le soglie di applicazione, eliminano l’obbligatorietà degli standard settoriali e introducono un limite alle informazioni che le imprese soggette alla direttiva possono richiedere alle aziende più piccole della propria catena del valore.

La riduzione delle imprese direttamente obbligate cambia la dimensione del mercato regolato, ma non interrompe la circolazione dei dati ESG tra aziende. Un gruppo soggetto alla CSRD deve comunque disporre delle informazioni necessarie per descrivere i propri impatti, rischi e dipendenze, comprese quelle collegate ad attività a monte e a valle.

La revisione degli ESRS

Il 3 luglio 2026 la Commissione europea ha adottato la versione rivista degli ESRS. Oltre alla riduzione dei datapoint, la revisione semplifica alcune parti dell’analisi di materialità, elimina diverse richieste informative e introduce maggiore flessibilità nell’applicazione degli standard.

Secondo le stime della Commissione, le modifiche potrebbero ridurre di oltre il 30% i costi di rendicontazione per singola impresa. Alla data di aggiornamento di questo articolo, tuttavia, gli standard rivisti non sono ancora applicabili, perché devono completare il periodo di controllo europeo ed essere pubblicati nella Gazzetta ufficiale.

Per le aziende già impegnate nel reporting CSRD, diventa quindi importante controllare quale versione degli standard si applica a ciascun esercizio. Una matrice normativa aggiornata permette di documentare i riferimenti utilizzati e riduce il rischio di adottare anticipatamente disposizioni non ancora efficaci.

Quali aziende sono obbligate alla CSRD nel 2026?

Quali aziende sono obbligate alla CSRD nel 2026?

Con le modifiche introdotte dal pacchetto Omnibus, il numero di aziende direttamente soggette alla CSRD è stato significativamente ridotto. La direttiva (UE) 2026/470 ha innalzato le soglie dimensionali, concentrando gli obblighi di rendicontazione sulle imprese di maggiori dimensioni.

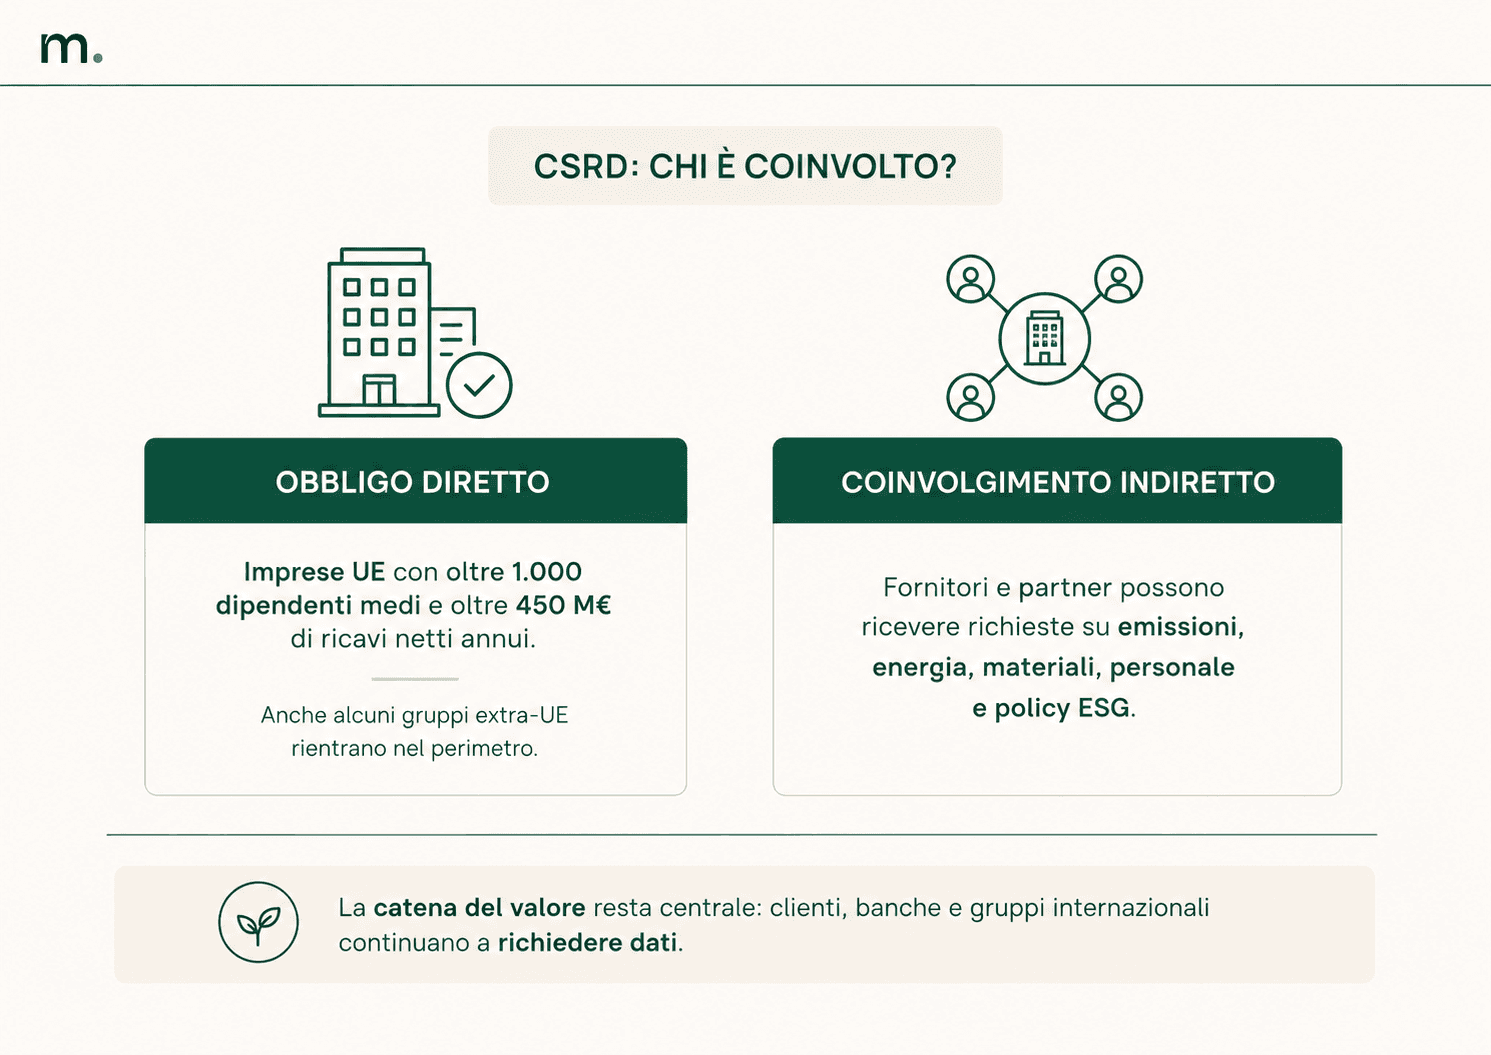
In base al nuovo quadro normativo, gli obblighi CSRD riguardano le imprese europee che superano entrambe le seguenti soglie:

  • Più di 1.000 dipendenti medi durante l'esercizio.

  • Oltre 450 milioni di euro di ricavi netti annui.

Per i gruppi societari, la verifica deve considerare anche il perimetro di consolidamento, la posizione della capogruppo e le eventuali esenzioni applicabili alle controllate.

Per le imprese extra-UE sono previste disposizioni specifiche, legate al fatturato generato nell'Unione europea e alla presenza di controllate o succursali nel territorio europeo.

Infografica sulle aziende coinvolte dalla CSRD, con distinzione tra obbligo diretto e richieste indirette lungo la catena del valore.

Cosa cambia per le aziende escluse dagli obblighi CSRD?

Le imprese che non rientrano nelle nuove soglie possono comunque ricevere richieste di informazioni ESG da clienti, gruppi industriali e istituti finanziari.

Questo riguarda in particolare le aziende manifatturiere che operano come fornitori di grandi organizzazioni soggette alla CSRD. Le informazioni richieste possono comprendere emissioni di gas serra, consumi energetici, provenienza delle materie prime, gestione dei rifiuti e politiche ambientali e sociali.

La normativa aggiornata prevede tuttavia limiti alle informazioni che le imprese soggette alla CSRD possono richiedere alle aziende più piccole della propria catena del valore, con riferimento agli standard volontari applicabili.

Per rispondere in modo strutturato a queste richieste, le imprese non obbligate possono fare riferimento agli standard VSME, pensati per la rendicontazione volontaria delle organizzazioni di minori dimensioni.

Anche in assenza di un obbligo diretto, organizzare i dati ESG permette di rispondere con maggiore rapidità alle richieste dei clienti, ridurre il lavoro manuale e mantenere informazioni aggiornate e verificabili.

Per approfondire questo percorso, consulta la nostra guida agli standard VSME.

Come prepararsi alla CSRD ed evitare errori nella rendicontazione

Prepararsi alla rendicontazione CSRD richiede di organizzare la raccolta e la verifica dei dati ESG secondo gli standard ESRS applicabili. Le difficoltà principali riguardano la frammentazione delle informazioni tra reparti, stabilimenti e fornitori, le metodologie non uniformi e la mancanza di responsabilità chiare.

Per ridurre errori e ritardi, le aziende dovrebbero concentrarsi su quattro aspetti.

Definire perimetro e responsabilità

Il primo passaggio consiste nell'identificare le società, gli stabilimenti e le attività da includere nella rendicontazione, considerando gli eventuali obblighi di consolidamento.

Per ogni informazione ESG è necessario individuare chi raccoglie il dato, chi lo verifica e chi ne approva la versione finale, definendo responsabilità e scadenze. Nelle aziende manifatturiere multi-sito, ad esempio, i responsabili dei singoli stabilimenti possono raccogliere i consumi energetici, mentre il team Sustainability verifica la coerenza dei risultati.

Stabilire regole di raccolta coerenti

Per garantire dati confrontabili e verificabili, è importante definire in anticipo metodologie, unità di misura, periodi di riferimento e criteri di consolidamento.

Nel calcolo delle emissioni, ad esempio, occorre documentare dati di attività, fattori di emissione, eventuali stime e metodologie utilizzate.

Per approfondire la classificazione delle emissioni, consulta la guida dedicata a Scope 1, Scope 2 e Scope 3. Un software per il calcolo della carbon footprint può inoltre aiutare a collegare consumi, calcoli e documentazione di supporto.

Conservare evidenze e modifiche

Ogni informazione utilizzata nella rendicontazione dovrebbe essere collegata alla propria fonte, come fatture, registri aziendali, certificazioni o documenti provenienti dai fornitori.

È importante anche conservare lo storico delle modifiche e delle approvazioni, così da poter ricostruire come è stato ottenuto ciascun risultato durante le verifiche interne e la revisione esterna.

Misurare la qualità del processo

Per monitorare la preparazione del report, le aziende possono utilizzare alcuni indicatori operativi:

  • Percentuale di datapoint ESRS completati e approvati.

  • Quota di dati accompagnati da evidenze documentali.

  • Numero di dati stimati o rettificati.

  • Attività scadute, per reparto o società.

  • Tempo medio necessario per raccogliere e validare le informazioni.

Monitorare questi indicatori durante l'anno permette di individuare dati mancanti e ritardi prima della chiusura del bilancio.

Le sanzioni CSRD dipendono dalla normativa nazionale applicabile. Nessun software garantisce automaticamente la conformità, ma strumenti che aiutano a gestire responsabilità, controlli ed evidenze possono ridurre il rischio di errori e omissioni.

Un software per il bilancio di sostenibilità può supportare la raccolta delle informazioni, il monitoraggio delle attività e la preparazione della documentazione necessaria alla revisione.

Quale software scegliere per gestire la CSRD nel 2026

Le migliori piattaforme software per gestire la CSRD nel 2026 aiutano le aziende a organizzare il reporting secondo gli standard ESRS, automatizzare la raccolta dei dati e monitorare gli adempimenti normativi.

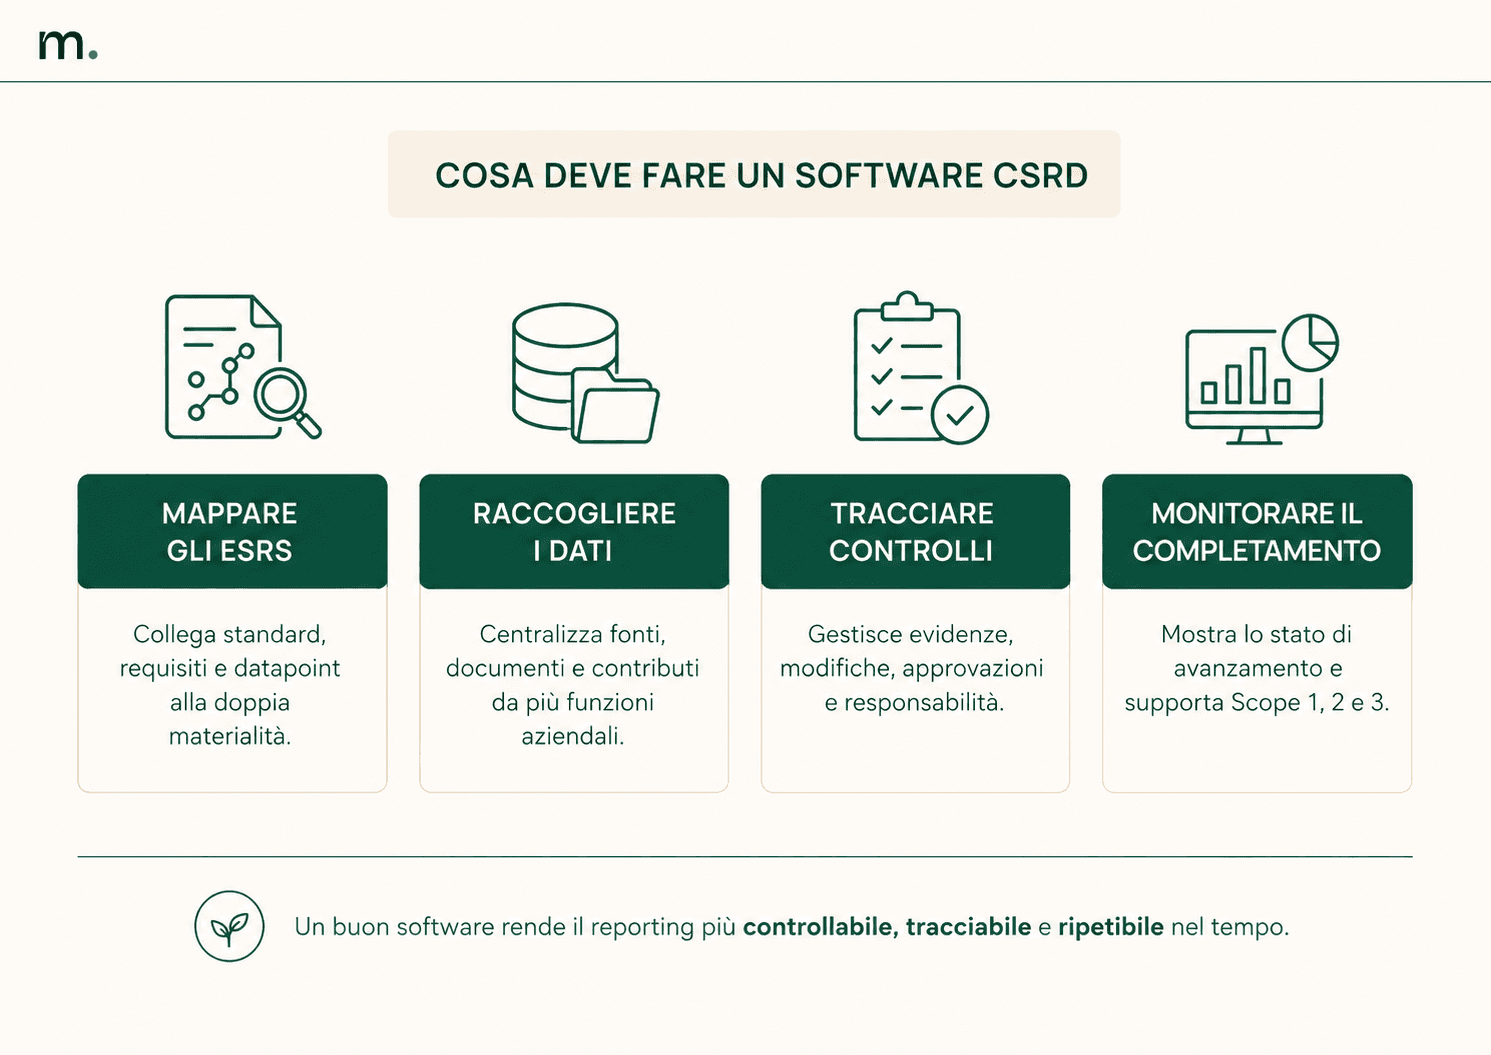
Infografica sulle principali funzioni di un software CSRD: mappatura degli ESRS, raccolta dati, tracciabilità dei controlli e monitoraggio del completamento.

Tra le soluzioni disponibili, Metrikflow è particolarmente indicato per aziende industriali e gruppi multi-sito che cercano una gestione ESG integrata. Workiva si concentra sul reporting regolamentato delle grandi organizzazioni, mentre Up2You e SuitYou! offrono soluzioni di rendicontazione accompagnate da servizi specialistici, con approcci differenti.

Per un confronto più approfondito, consulta la nostra analisi dei migliori software ESG del 2026.

Mappatura dei 12 ESRS e dei datapoint obbligatori

Un software CSRD dovrebbe consentire di mappare i requisiti degli ESRS, identificando i datapoint applicabili in base alla doppia materialità e alle disposizioni degli standard.

Per allineare l'azienda agli ESRS, il processo segue cinque passaggi:

  1. Analizzare la doppia materialità, identificando impatti, rischi e opportunità rilevanti.

  2. Mappare gli ESRS e i datapoint applicabili, distinguendo i requisiti da rendicontare.

  3. Assegnare responsabilità e fonti informative per ciascun dato.

  4. Raccogliere e verificare le informazioni, controllando completezza e coerenza.

  5. Preparare il report, con dati ed evidenze pronti per la revisione.

Il software dovrebbe trasformare questa mappatura in un piano di lavoro aggiornabile, anche in caso di modifiche agli standard.

Reporting e riduzione del rischio di errori CSRD

Per limitare errori e possibili non conformità, è importante scegliere una piattaforma che permetta di monitorare lo stato del reporting, individuare informazioni mancanti e gestire revisioni e approvazioni.

Dashboard di avanzamento, controlli sui dati e tracciabilità delle modifiche aiutano a prevenire omissioni e ritardi. Durante una demo, è utile verificare queste funzionalità utilizzando un caso reale, come la rendicontazione di più stabilimenti.

Nessun software garantisce automaticamente la conformità CSRD o l'assenza di sanzioni, ma può contribuire a ridurre i rischi operativi legati alla gestione delle informazioni.

Software CSRD e CSDDD per aziende manifatturiere

Le aziende manifatturiere che gestiscono sia la CSRD sia la CSDDD possono beneficiare di un software ESG capace di collegare rendicontazione di sostenibilità e valutazione dei rischi della filiera.

La CSRD disciplina il reporting secondo gli ESRS, mentre la CSDDD riguarda la due diligence sugli impatti negativi per i diritti umani e l'ambiente. Alcune informazioni sui fornitori possono essere utilizzate per entrambi i processi, pur richiedendo attività e verifiche differenti.

Una piattaforma integrata dovrebbe quindi supportare reporting ESG, valutazione dei fornitori, identificazione dei rischi e monitoraggio delle attività, particolarmente importanti per gruppi industriali con stabilimenti e supply chain internazionali.

Come Metrikflow supporta la rendicontazione CSRD

Metrikflow integra reporting ESG, carbon footprint e valutazione dei fornitori attraverso moduli che condividono dati e documentazione.

Il software per il bilancio di sostenibilità permette di gestire i datapoint ESRS, assegnare attività ai responsabili e monitorare il completamento del reporting. I dati delle emissioni Scope 1, 2 e 3 possono essere riutilizzati direttamente nella rendicontazione, riducendo il lavoro manuale.

Il modulo Valutazione dei fornitori consente inoltre di collegare le informazioni della supply chain al reporting CSRD e di supportare alcune attività rilevanti per la due diligence CSDDD.

Vuoi semplificare la rendicontazione CSRD della tua azienda? Scopri il software Metrikflow per il bilancio di sostenibilità.

La Corporate Sustainability Reporting Directive (CSRD) è la direttiva europea che disciplina la rendicontazione di sostenibilità delle imprese. Con le modifiche introdotte dal pacchetto Omnibus, il quadro normativo è cambiato: nuove soglie di applicazione, scadenze riviste e semplificazioni degli European Sustainability Reporting Standards (ESRS).

Il numero di aziende direttamente soggette agli obblighi CSRD si è ridotto, ma la raccolta dei dati ESG continua a coinvolgere anche le imprese escluse. Fornitori e partner commerciali possono infatti ricevere richieste di informazioni ambientali, sociali e di governance dalle aziende clienti, nel rispetto dei limiti previsti dalla normativa.

Per le imprese diventa quindi importante capire chi è obbligato alla CSRD nel 2026, quali sono le nuove scadenze e come prepararsi alla rendicontazione secondo gli ESRS. La gestione dei dati, la definizione delle responsabilità e la scelta degli strumenti adeguati sono passaggi fondamentali per organizzare il processo.

In questa guida analizziamo le ultime novità della CSRD, i requisiti per le aziende italiane e le attività necessarie per preparare il reporting di sostenibilità, compreso il ruolo dei software ESG nella raccolta, gestione e verifica delle informazioni.
Cos’è la CSRD e cosa prevede

La CSRD (Corporate Sustainability Reporting Directive) è la direttiva europea che disciplina la rendicontazione di sostenibilità delle imprese. Le aziende soggette alla normativa devono rendere pubbliche informazioni sui propri impatti ambientali e sociali, sui rischi e sulle opportunità legati alla sostenibilità e sulle politiche e azioni adottate per gestirli.

Le informazioni devono essere incluse nella relazione sulla gestione, preparate secondo gli European Sustainability Reporting Standards (ESRS) applicabili e sottoposte a verifica da parte di un revisore o di un soggetto abilitato. Il quadro normativo di riferimento è costituito dalla direttiva CSRD e dalle successive modifiche, comprese quelle introdotte dal pacchetto Omnibus nel 2026.

Un elemento centrale della CSRD è il principio della doppia materialità, che considera due prospettive complementari:

  • Materialità d'impatto: gli effetti positivi e negativi che le attività dell'azienda possono generare sulle persone e sull'ambiente, anche lungo la catena del valore.

  • Materialità finanziaria: i rischi e le opportunità legati alla sostenibilità che possono influenzare la situazione economica, finanziaria e le prospettive dell'impresa.

L'analisi di doppia materialità permette di identificare i temi rilevanti per la rendicontazione. Le aziende non devono quindi compilare indiscriminatamente tutti i datapoint ESRS, ma individuare le informazioni applicabili sulla base dei risultati dell'analisi e dei requisiti previsti dagli standard.

La CSRD si collega anche ad altre normative europee, come la Corporate Sustainability Due Diligence Directive (CSDDD), che riguarda l'identificazione e la gestione degli impatti negativi sui diritti umani e sull'ambiente. Le due direttive prevedono obblighi differenti, ma alcune informazioni sulla catena del valore possono essere utili sia per la rendicontazione CSRD sia per i processi di due diligence.

La rendicontazione di sostenibilità CSRD richiede quindi un processo strutturato che colleghi analisi di materialità, raccolta dei dati ESG, controlli, documentazione e preparazione del report. Organizzare queste attività durante l'anno permette di ridurre il lavoro manuale e facilitare le verifiche.

Per approfondire il documento finale e le differenze tra reporting obbligatorio e volontario, consulta la guida su che cos'è il bilancio di sostenibilità e quando è obbligatorio.

CSRD 2026: cosa cambia con il pacchetto Omnibus

Le modifiche alla normativa CSRD riguardano tre aree principali: le scadenze, il numero di imprese direttamente soggette agli obblighi e il contenuto degli standard di rendicontazione.

Il rinvio delle scadenze

La direttiva “stop-the-clock”, approvata nel 2025, ha rinviato di due anni l’applicazione degli obblighi per le aziende che avrebbero dovuto iniziare a rendicontare sugli esercizi 2025 e 2026.

Il rinvio ha concesso più tempo alle imprese delle ondate successive, ma non ha cancellato le attività preparatorie già necessarie. La raccolta delle informazioni coinvolge infatti diverse funzioni aziendali e può richiedere dati storici, metodologie documentate e il coinvolgimento dei fornitori.

Una sintesi delle modifiche e delle relative tempistiche è disponibile nell’approfondimento sul pacchetto Omnibus e la direttiva stop-the-clock.

Il nuovo perimetro della CSRD

La direttiva (UE) 2026/470, pubblicata il 26 febbraio 2026 ed entrata in vigore il 18 marzo, ha modificato il perimetro della CSRD e diversi elementi del quadro di rendicontazione. Gli Stati membri dovranno recepirla entro il 19 marzo 2027.

Le nuove regole innalzano le soglie di applicazione, eliminano l’obbligatorietà degli standard settoriali e introducono un limite alle informazioni che le imprese soggette alla direttiva possono richiedere alle aziende più piccole della propria catena del valore.

La riduzione delle imprese direttamente obbligate cambia la dimensione del mercato regolato, ma non interrompe la circolazione dei dati ESG tra aziende. Un gruppo soggetto alla CSRD deve comunque disporre delle informazioni necessarie per descrivere i propri impatti, rischi e dipendenze, comprese quelle collegate ad attività a monte e a valle.

La revisione degli ESRS

Il 3 luglio 2026 la Commissione europea ha adottato la versione rivista degli ESRS. Oltre alla riduzione dei datapoint, la revisione semplifica alcune parti dell’analisi di materialità, elimina diverse richieste informative e introduce maggiore flessibilità nell’applicazione degli standard.

Secondo le stime della Commissione, le modifiche potrebbero ridurre di oltre il 30% i costi di rendicontazione per singola impresa. Alla data di aggiornamento di questo articolo, tuttavia, gli standard rivisti non sono ancora applicabili, perché devono completare il periodo di controllo europeo ed essere pubblicati nella Gazzetta ufficiale.

Per le aziende già impegnate nel reporting CSRD, diventa quindi importante controllare quale versione degli standard si applica a ciascun esercizio. Una matrice normativa aggiornata permette di documentare i riferimenti utilizzati e riduce il rischio di adottare anticipatamente disposizioni non ancora efficaci.

Quali aziende sono obbligate alla CSRD nel 2026?

Quali aziende sono obbligate alla CSRD nel 2026?

Con le modifiche introdotte dal pacchetto Omnibus, il numero di aziende direttamente soggette alla CSRD è stato significativamente ridotto. La direttiva (UE) 2026/470 ha innalzato le soglie dimensionali, concentrando gli obblighi di rendicontazione sulle imprese di maggiori dimensioni.

In base al nuovo quadro normativo, gli obblighi CSRD riguardano le imprese europee che superano entrambe le seguenti soglie:

  • Più di 1.000 dipendenti medi durante l'esercizio.

  • Oltre 450 milioni di euro di ricavi netti annui.

Per i gruppi societari, la verifica deve considerare anche il perimetro di consolidamento, la posizione della capogruppo e le eventuali esenzioni applicabili alle controllate.

Per le imprese extra-UE sono previste disposizioni specifiche, legate al fatturato generato nell'Unione europea e alla presenza di controllate o succursali nel territorio europeo.
Infografica sulle aziende coinvolte dalla CSRD, con distinzione tra obbligo diretto e richieste indirette lungo la catena del valore.

Cosa cambia per le aziende escluse dagli obblighi CSRD?

Le imprese che non rientrano nelle nuove soglie possono comunque ricevere richieste di informazioni ESG da clienti, gruppi industriali e istituti finanziari.

Questo riguarda in particolare le aziende manifatturiere che operano come fornitori di grandi organizzazioni soggette alla CSRD. Le informazioni richieste possono comprendere emissioni di gas serra, consumi energetici, provenienza delle materie prime, gestione dei rifiuti e politiche ambientali e sociali.

La normativa aggiornata prevede tuttavia limiti alle informazioni che le imprese soggette alla CSRD possono richiedere alle aziende più piccole della propria catena del valore, con riferimento agli standard volontari applicabili.

Per rispondere in modo strutturato a queste richieste, le imprese non obbligate possono fare riferimento agli standard VSME, pensati per la rendicontazione volontaria delle organizzazioni di minori dimensioni.

Anche in assenza di un obbligo diretto, organizzare i dati ESG permette di rispondere con maggiore rapidità alle richieste dei clienti, ridurre il lavoro manuale e mantenere informazioni aggiornate e verificabili.

Per approfondire questo percorso, consulta la nostra guida agli standard VSME.

Come prepararsi alla CSRD ed evitare errori nella rendicontazione

Prepararsi alla rendicontazione CSRD richiede di organizzare la raccolta e la verifica dei dati ESG secondo gli standard ESRS applicabili. Le difficoltà principali riguardano la frammentazione delle informazioni tra reparti, stabilimenti e fornitori, le metodologie non uniformi e la mancanza di responsabilità chiare.

Per ridurre errori e ritardi, le aziende dovrebbero concentrarsi su quattro aspetti.

Definire perimetro e responsabilità

Il primo passaggio consiste nell'identificare le società, gli stabilimenti e le attività da includere nella rendicontazione, considerando gli eventuali obblighi di consolidamento.

Per ogni informazione ESG è necessario individuare chi raccoglie il dato, chi lo verifica e chi ne approva la versione finale, definendo responsabilità e scadenze. Nelle aziende manifatturiere multi-sito, ad esempio, i responsabili dei singoli stabilimenti possono raccogliere i consumi energetici, mentre il team Sustainability verifica la coerenza dei risultati.

Stabilire regole di raccolta coerenti

Per garantire dati confrontabili e verificabili, è importante definire in anticipo metodologie, unità di misura, periodi di riferimento e criteri di consolidamento.

Nel calcolo delle emissioni, ad esempio, occorre documentare dati di attività, fattori di emissione, eventuali stime e metodologie utilizzate.

Per approfondire la classificazione delle emissioni, consulta la guida dedicata a Scope 1, Scope 2 e Scope 3. Un software per il calcolo della carbon footprint può inoltre aiutare a collegare consumi, calcoli e documentazione di supporto.

Conservare evidenze e modifiche

Ogni informazione utilizzata nella rendicontazione dovrebbe essere collegata alla propria fonte, come fatture, registri aziendali, certificazioni o documenti provenienti dai fornitori.

È importante anche conservare lo storico delle modifiche e delle approvazioni, così da poter ricostruire come è stato ottenuto ciascun risultato durante le verifiche interne e la revisione esterna.

Misurare la qualità del processo

Per monitorare la preparazione del report, le aziende possono utilizzare alcuni indicatori operativi:

  • Percentuale di datapoint ESRS completati e approvati.

  • Quota di dati accompagnati da evidenze documentali.

  • Numero di dati stimati o rettificati.

  • Attività scadute, per reparto o società.

  • Tempo medio necessario per raccogliere e validare le informazioni.

Monitorare questi indicatori durante l'anno permette di individuare dati mancanti e ritardi prima della chiusura del bilancio.

Le sanzioni CSRD dipendono dalla normativa nazionale applicabile. Nessun software garantisce automaticamente la conformità, ma strumenti che aiutano a gestire responsabilità, controlli ed evidenze possono ridurre il rischio di errori e omissioni.

Un software per il bilancio di sostenibilità può supportare la raccolta delle informazioni, il monitoraggio delle attività e la preparazione della documentazione necessaria alla revisione.

Quale software scegliere per gestire la CSRD nel 2026

Le migliori piattaforme software per gestire la CSRD nel 2026 aiutano le aziende a organizzare il reporting secondo gli standard ESRS, automatizzare la raccolta dei dati e monitorare gli adempimenti normativi.
Infografica sulle principali funzioni di un software CSRD: mappatura degli ESRS, raccolta dati, tracciabilità dei controlli e monitoraggio del completamento.

Tra le soluzioni disponibili, Metrikflow è particolarmente indicato per aziende industriali e gruppi multi-sito che cercano una gestione ESG integrata. Workiva si concentra sul reporting regolamentato delle grandi organizzazioni, mentre Up2You e SuitYou! offrono soluzioni di rendicontazione accompagnate da servizi specialistici, con approcci differenti.

Per un confronto più approfondito, consulta la nostra analisi dei migliori software ESG del 2026.

Mappatura dei 12 ESRS e dei datapoint obbligatori

Un software CSRD dovrebbe consentire di mappare i requisiti degli ESRS, identificando i datapoint applicabili in base alla doppia materialità e alle disposizioni degli standard.

Per allineare l'azienda agli ESRS, il processo segue cinque passaggi:

  1. Analizzare la doppia materialità, identificando impatti, rischi e opportunità rilevanti.

  2. Mappare gli ESRS e i datapoint applicabili, distinguendo i requisiti da rendicontare.

  3. Assegnare responsabilità e fonti informative per ciascun dato.

  4. Raccogliere e verificare le informazioni, controllando completezza e coerenza.

  5. Preparare il report, con dati ed evidenze pronti per la revisione.

Il software dovrebbe trasformare questa mappatura in un piano di lavoro aggiornabile, anche in caso di modifiche agli standard.

Reporting e riduzione del rischio di errori CSRD

Per limitare errori e possibili non conformità, è importante scegliere una piattaforma che permetta di monitorare lo stato del reporting, individuare informazioni mancanti e gestire revisioni e approvazioni.

Dashboard di avanzamento, controlli sui dati e tracciabilità delle modifiche aiutano a prevenire omissioni e ritardi. Durante una demo, è utile verificare queste funzionalità utilizzando un caso reale, come la rendicontazione di più stabilimenti.

Nessun software garantisce automaticamente la conformità CSRD o l'assenza di sanzioni, ma può contribuire a ridurre i rischi operativi legati alla gestione delle informazioni.

Software CSRD e CSDDD per aziende manifatturiere

Le aziende manifatturiere che gestiscono sia la CSRD sia la CSDDD possono beneficiare di un software ESG capace di collegare rendicontazione di sostenibilità e valutazione dei rischi della filiera.

La CSRD disciplina il reporting secondo gli ESRS, mentre la CSDDD riguarda la due diligence sugli impatti negativi per i diritti umani e l'ambiente. Alcune informazioni sui fornitori possono essere utilizzate per entrambi i processi, pur richiedendo attività e verifiche differenti.

Una piattaforma integrata dovrebbe quindi supportare reporting ESG, valutazione dei fornitori, identificazione dei rischi e monitoraggio delle attività, particolarmente importanti per gruppi industriali con stabilimenti e supply chain internazionali.

Come Metrikflow supporta la rendicontazione CSRD

Metrikflow integra reporting ESG, carbon footprint e valutazione dei fornitori attraverso moduli che condividono dati e documentazione.

Il software per il bilancio di sostenibilità permette di gestire i datapoint ESRS, assegnare attività ai responsabili e monitorare il completamento del reporting. I dati delle emissioni Scope 1, 2 e 3 possono essere riutilizzati direttamente nella rendicontazione, riducendo il lavoro manuale.

Il modulo Valutazione dei fornitori consente inoltre di collegare le informazioni della supply chain al reporting CSRD e di supportare alcune attività rilevanti per la due diligence CSDDD.

Vuoi semplificare la rendicontazione CSRD della tua azienda? Scopri il software Metrikflow per il bilancio di sostenibilità.

AUTORE
Foto ritratto Alessandro Nora

Alessandro Nora

CEO e cofondatore

La volontà di Alessandro è quella di generare un impatto concreto sulla sostenibilità. Dopo aver fondato un marketplace di fashion sostenibile, sceglie di dedicarsi alla digitalizzazione dell’ESG con l’obiettivo di rendere la sostenibilità più concreta, misurabile e accessibile per le aziende. Founder attento e metodico, con esperienze tra Genova, Berlino e Lisbona, Alessandro unisce visione internazionale e rigore operativo nello sviluppo di soluzioni digitali che semplificano normative ESG e compliance, supportando le imprese nell’adeguamento a normative, certificazioni e rating ESG attraverso strumenti strutturati e audit-ready. Temi trattati: CSRD, CSDDD, EUDR, CBAM rating ESG, certificazioni ESG, Ecovadis, governance della sostenibilità, compliance normativa.

No headings found on page

Non perderti le novità ESG, con Metrikflow ESG Radar!

Tutto quello che devi sapere sulla sostenibilità all-in-one mail.
Con cadenza settimanale e zero spam.

Inviando questo modulo, acconsenti a ricevere la risorsa richiesta. Per ulteriori informazioni su come trattiamo e proteggiamo i tuoi dati, consulta la nostra Informativa sulla Privacy.

The go-to software solution for
Sustainability Managers.

The go-to software solution for Sustainability Managers.

Customer-Oriented

Data Accurate

Built on Smart Tech

Contattaci

Il nostro team è qui per aiutarti. Sentiti libero di chiederci qualsiasi cosa.

Inviando questo modulo accetti la nostra Informativa sulla privacy.

ESG Radar: la newsletter Metrikflow

Tutto quello che devi sapere sulla sostenibilità all-in-one mail.
Con cadenza settimanale e zero spam.

Inviando questo modulo, acconsenti a ricevere la risorsa richiesta. Per ulteriori informazioni su come trattiamo e proteggiamo i tuoi dati, consulta la nostra Informativa sulla Privacy.

ESG Radar: la newsletter Metrikflow

chatgptclaudeperplexity

Contattaci

L'unica piattaforma di cui avrai bisogno per gestire ESG & Compliance.

Data Security

Measurable Impact

AI + ESG Experts

Measurable Impact

AI + ESG Experts

Data Security

Contattaci

Il nostro team è qui per aiutarti. Sentiti libero di chiederci qualsiasi cosa.

Inviando questo modulo accetti la nostra Informativa sulla privacy.

ESG Radar: la newsletter Metrikflow

Tutto quello che devi sapere sulla sostenibilità all-in-one mail.
Con cadenza settimanale e zero spam.

Inviando questo modulo, acconsenti a ricevere la risorsa richiesta. Per ulteriori informazioni su come trattiamo e proteggiamo i tuoi dati, consulta la nostra Informativa sulla Privacy.

ESG Radar: la newsletter Metrikflow

chatgptclaudeperplexity