Lösungen

Ressourcen

ESG-Vorschriften & Compliance

ESG-Vorschriften & Compliance

EUDR: Was die EU-Entwaldungsverordnung für Unternehmen bedeutet

EUDR: Was die EU-Entwaldungsverordnung für Unternehmen bedeutet

Aktualisiert im Juli 2026

Porträtfoto Alessandro Nora
Alessandro Nora
EUDR-Titelbild mit stilisiertem Wald, Europakarte und Symbolen für Rückverfolgbarkeit in der Lieferkette, Logistik und Compliance-Dokumentation.

Welche Rohstoffe und Erzeugnisse unter die EUDR fallen

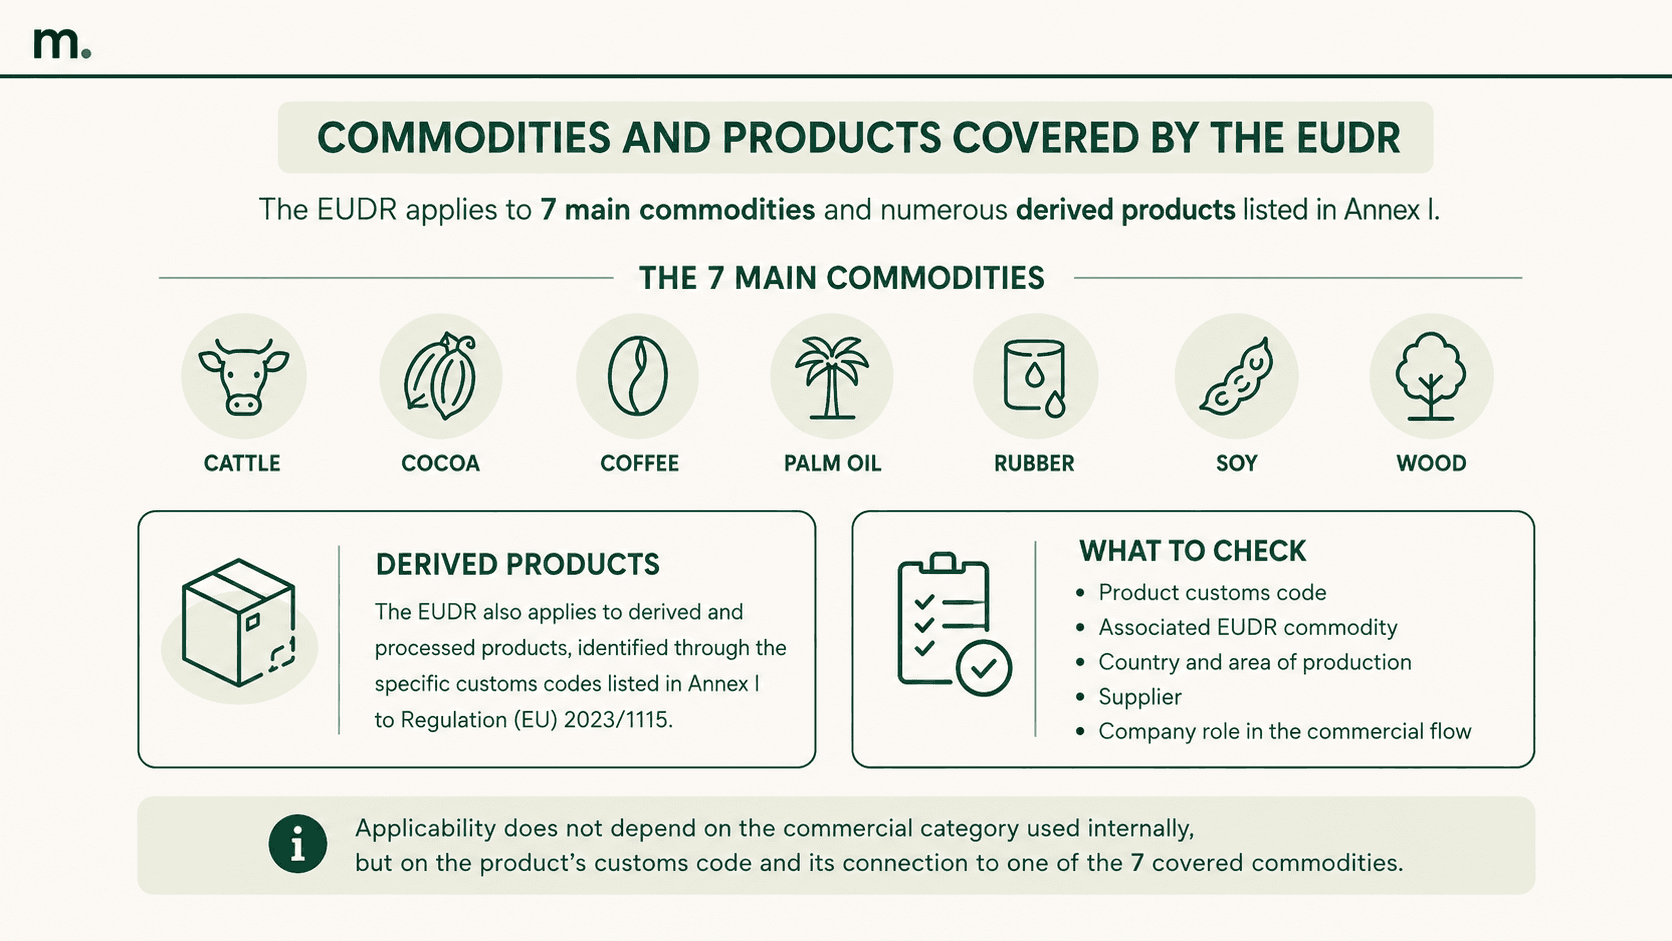
Die EUDR umfasst weiterhin sieben Hauptrohstoffe: Rinder, Kakao, Kaffee, Ölpalme, Kautschuk, Soja und Holz. Die Verordnung gilt auch für zahlreiche Folgeerzeugnisse, die in Anhang I der Verordnung (EU) 2023/1115 aufgeführt sind und anhand ihrer jeweiligen Zollcodes identifiziert werden.

Die Anwendbarkeit hängt nicht von der intern vom Unternehmen verwendeten kommerziellen Kategorie ab, sondern vom Zollcode des Erzeugnisses und dessen Bezug zu einem der sieben erfassten Rohstoffe.

Im Juli 2026 erließ die Europäische Kommission einen delegierten Rechtsakt zur Aktualisierung des Produktbereichs der EUDR. Die Liste der Rohstoffe bleibt unverändert, während mehrere Änderungen für die in Anhang I enthaltenen Folgeerzeugnisse vorgeschlagen wurden.

Infographic showing the seven commodities covered by the EUDR, the derived products listed in Annex I and the key elements to check when determining whether the regulation applies.

Die Kommission schlug vor, Häute, Felle und Leder von Rindern, runderneuerte Reifen, Sojabohnen zur Aussaat, bestimmte Waren aus vulkanisiertem Kautschuk, Förderbänder und Treibriemen sowie Sitze für Kraftfahrzeuge und Luftfahrzeuge herauszunehmen.

Zu den neu in den Anwendungsbereich aufgenommenen Erzeugnissen gehören löslicher Kaffee, bestimmte Palmölderivate und gefrorene Rinderzungen. Die neu aufgenommenen Erzeugnisse unterliegen ab dem 30. Dezember 2027 der Verordnung.

Der delegierte Rechtsakt muss die Prüfungsfrist durch das Europäische Parlament und den Rat durchlaufen, bevor er förmlich in Kraft tritt. Unternehmen sollten daher die neueste Version von Anhang I prüfen, bevor sie die Klassifizierung ihres Produktportfolios abschließen.

Die EUDR kann Sektoren wie Lebensmittel und Getränke, Möbel, Papier und Verpackungen, Kosmetika, Automobilindustrie, Mode, Einzelhandel, verarbeitendes Gewerbe und den internationalen Handel betreffen.

Ein Unternehmen kann in den Anwendungsbereich fallen, weil es mit Produkten auf Kakao- oder Kaffeebasis, Naturkautschuk, Papier, Holz, Rindfleisch, Soja oder aus Palmöl gewonnenen Inhaltsstoffen umgeht.

Auch Komponenten, Halbfertigwaren, Verpackungen und verarbeitete Erzeugnisse können Verpflichtungen begründen, jedoch nur, wenn sie einem der in der Verordnung aufgeführten Zollcodes entsprechen. Bei Verpackungen müssen Unternehmen auch die Funktion des Erzeugnisses und die anwendbaren Ausnahmen berücksichtigen und diese Anforderungen zugleich von den durch die PPWR zu Verpackungen und Verpackungsabfällen eingeführten Vorgaben getrennt halten.

Der erste Schritt sollte daher die Klassifizierung des Produktportfolios sein. Für jedes potenziell relevante Erzeugnis sollte das Unternehmen Folgendes prüfen:

  • den Zollcode;

  • den zugehörigen EUDR-Rohstoff;

  • das Produktionsland und das Produktionsgebiet;

  • den Lieferanten;

  • die Rolle des Unternehmens im Handelsstrom.

Es reicht nicht aus zu wissen, dass ein Lieferant mit EUDR-pflichtigen Rohstoffen umgeht. Unternehmen müssen die konkreten Erzeugnisse, Mengen, Chargen und Ursprünge bestimmen, für die die von der Verordnung geforderten Informationen erhoben werden müssen.

Welche Unternehmen betroffen sind: Marktteilnehmer, nachgelagerte Marktteilnehmer und Händler

Sobald die relevanten Erzeugnisse identifiziert sind, muss das Unternehmen feststellen, welche Rolle es innerhalb der Lieferkette einnimmt. Die Verordnung unterscheidet zwischen Marktteilnehmern, nachgelagerten Marktteilnehmern und Händlern, wobei für jede Kategorie unterschiedliche Pflichten gelten.

Ein Marktteilnehmer ist diejenige Einheit, die ein relevantes Erzeugnis erstmals auf dem Markt der Europäischen Union in Verkehr bringt oder ausführt. Diese Einheit ist in erster Linie für die Durchführung der EUDR-Sorgfaltsprüfung, die Überprüfung der Produktkonformität und die Übermittlung der entsprechenden Sorgfaltserklärung verantwortlich.

Ein nachgelagerter Marktteilnehmer bringt ein Erzeugnis auf dem Markt in Verkehr oder führt es aus, das unter Verwendung relevanter Erzeugnisse hergestellt wurde, die bereits durch eine Sorgfaltserklärung oder eine vereinfachte Erklärung abgedeckt sind.

Ein Händler stellt ein relevantes Erzeugnis auf dem Markt bereit, das bereits von einer anderen Einheit in Verkehr gebracht wurde.

Nachgelagerte Marktteilnehmer und Händler sind im Allgemeinen nicht verpflichtet, eine neue Sorgfaltserklärung abzugeben. Sie müssen jedoch über die erforderlichen Informationen verfügen, diese mindestens fünf Jahre lang aufbewahren und den Behörden im Falle einer Kontrolle zur Verfügung stellen.

Nachgelagerte Marktteilnehmer und Händler, die keine KMU sind, müssen sich zudem im EUDR-Informationssystem registrieren.

Ein Kaffeeimporteur, ein Unternehmen, das Kakao auf den EU-Markt einführt, oder ein Betrieb, der Holzerzeugnisse vermarktet, muss prüfen, wie das Erzeugnis auf den europäischen Markt gelangt, wer die Sorgfaltsprüfung durchgeführt hat und welche Informationen entlang der Lieferkette weitergegeben werden müssen.

Ein Lebensmittelunternehmen, das beispielsweise bereits in Verkehr gebrachten Kakao verwendet, kann als nachgelagerter Marktteilnehmer auftreten. Die Rolle des Unternehmens hängt daher vom Produkt, der Transaktion und seiner Position innerhalb des Handelsstroms ab.

Die Erfassung sollte sich an den tatsächlichen Lieferkettenströmen orientieren und nicht nur am Organigramm. Innerhalb multinationaler Konzerne können unterschiedliche juristische Personen für den Import, die Verarbeitung, den Export und den Vertrieb von Produkten zuständig sein.

Die EUDR-Governance sollte daher klären:

  • wer Produkte klassifiziert und Zollcodes prüft;

  • wer Informationen von Lieferanten erhebt;

  • wer Risiken bewertet;

  • wer die Sorgfaltserklärung abgibt;

  • wer Nachweise aufbewahrt und weitergibt;

  • wer Kontrollen und Hinweise auf Nichtkonformität steuert.

Die EUDR kann nicht allein vom Nachhaltigkeitsteam gesteuert werden, da die operativen Verantwortlichkeiten auf mehrere Abteilungen und juristische Personen verteilt sind.

EUDR-Fristen in den Jahren 2026 und 2027: Was sich mit der Verschiebung ändert

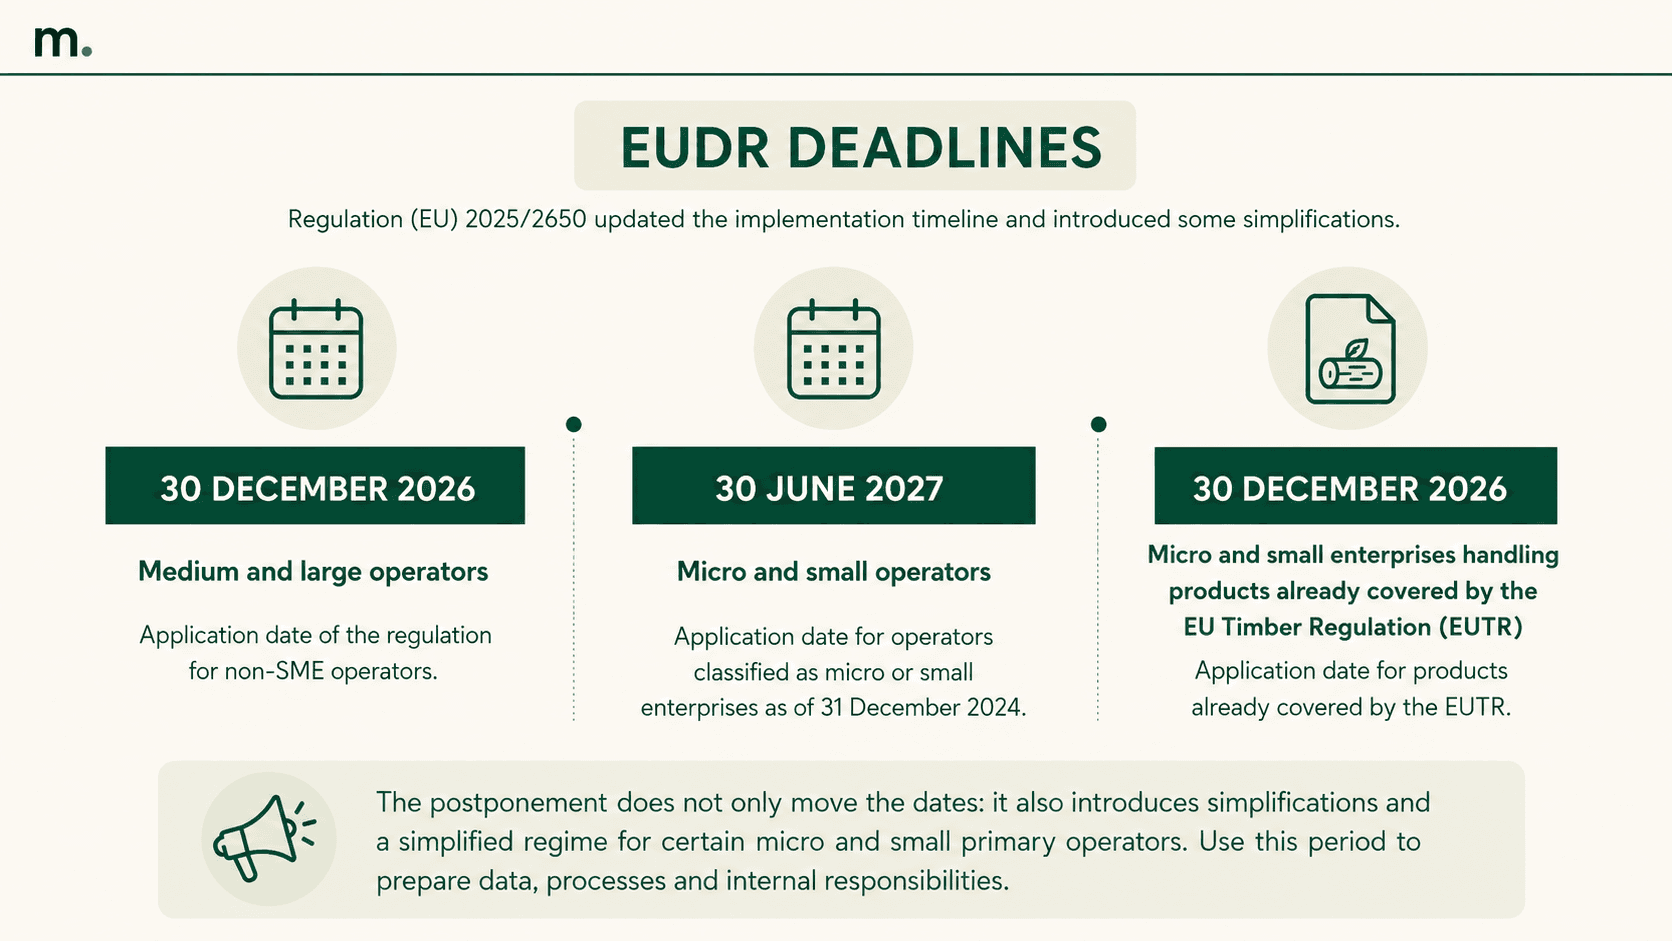
Die Verordnung (EU) 2025/2650 hat den Zeitplan für die Anwendung der EUDR aktualisiert und mehrere Vereinfachungen eingeführt.

Die wesentlichen EUDR-Fristen sind:

  • 30. Dezember 2026 für mittlere und große Marktteilnehmer;

  • 30. Juni 2027 für Marktteilnehmer, die bis zum 31. Dezember 2024 als Kleinst- oder Kleinunternehmen gegründet wurden;

  • 30. Dezember 2026 für Kleinst- und Kleinunternehmen, die mit Erzeugnissen umgehen, die bereits unter die EU-Holzhandelsverordnung fallen.

Infographic outlining the main 2026 and 2027 EUDR deadlines for medium and large operators, micro and small operators and companies already subject to the EUTR.

Die EUDR-Verschiebung bedeutete nicht lediglich eine Verlegung der Geltungsdaten. Mit der geänderten Verordnung wurden auch bestimmte Pflichten entlang der Lieferkette überarbeitet und eine vereinfachte Regelung für bestimmte primäre Kleinst- und Kleinmarktteilnehmer eingeführt.

Die Europäische Kommission veröffentlichte die fünfte Ausgabe ihrer FAQs zur EUDR-Umsetzung, aktualisiert am 4. Mai 2026. Das Dokument klärt praktische Fragen wie Rückverfolgbarkeit, Geolokalisierung, Sorgfaltserklärungen, Rollen in der Lieferkette und die Nutzung des EU-Informationssystems.

Die Fristen sollten vor dem Hintergrund der jeweiligen Einkaufs-, Produktions- und Vertriebszyklen des Unternehmens beurteilt werden. Ein heute erworbener Rohstoff wird möglicherweise erst mehrere Monate später verarbeitet, importiert oder in Verkehr gebracht.

Auch Nicht-EU-Lieferanten benötigen unter Umständen Zeit, um geografische Koordinaten, Informationen über vorgelagerte Erzeuger und Nachweisdokumente zusammenzustellen.

Der Zeitraum bis zur Anwendbarkeit der Verordnung sollte genutzt werden, um Daten, Prozesse und interne Zuständigkeiten vorzubereiten.

Die EUDR-Roadmap des Unternehmens sollte vorab Folgendes festlegen:

  • die betroffenen Erzeugnisse und Warenströme;

  • die für die jeweilige Tätigkeit verantwortlichen Personen;

  • die Datenquellen;

  • den Prozess zur Einholung von Lieferanteninformationen;

  • Kontroll- und Validierungskriterien;

  • die Verwaltung von Erklärungen und Nachweisen.

Diese Elemente sollten einsatzbereit sein, bevor das Erzeugnis importiert, auf dem EU-Markt in Verkehr gebracht oder exportiert wird.

EUDR-Sorgfaltsprüfung: Daten, Risiko und die Sorgfaltserklärung

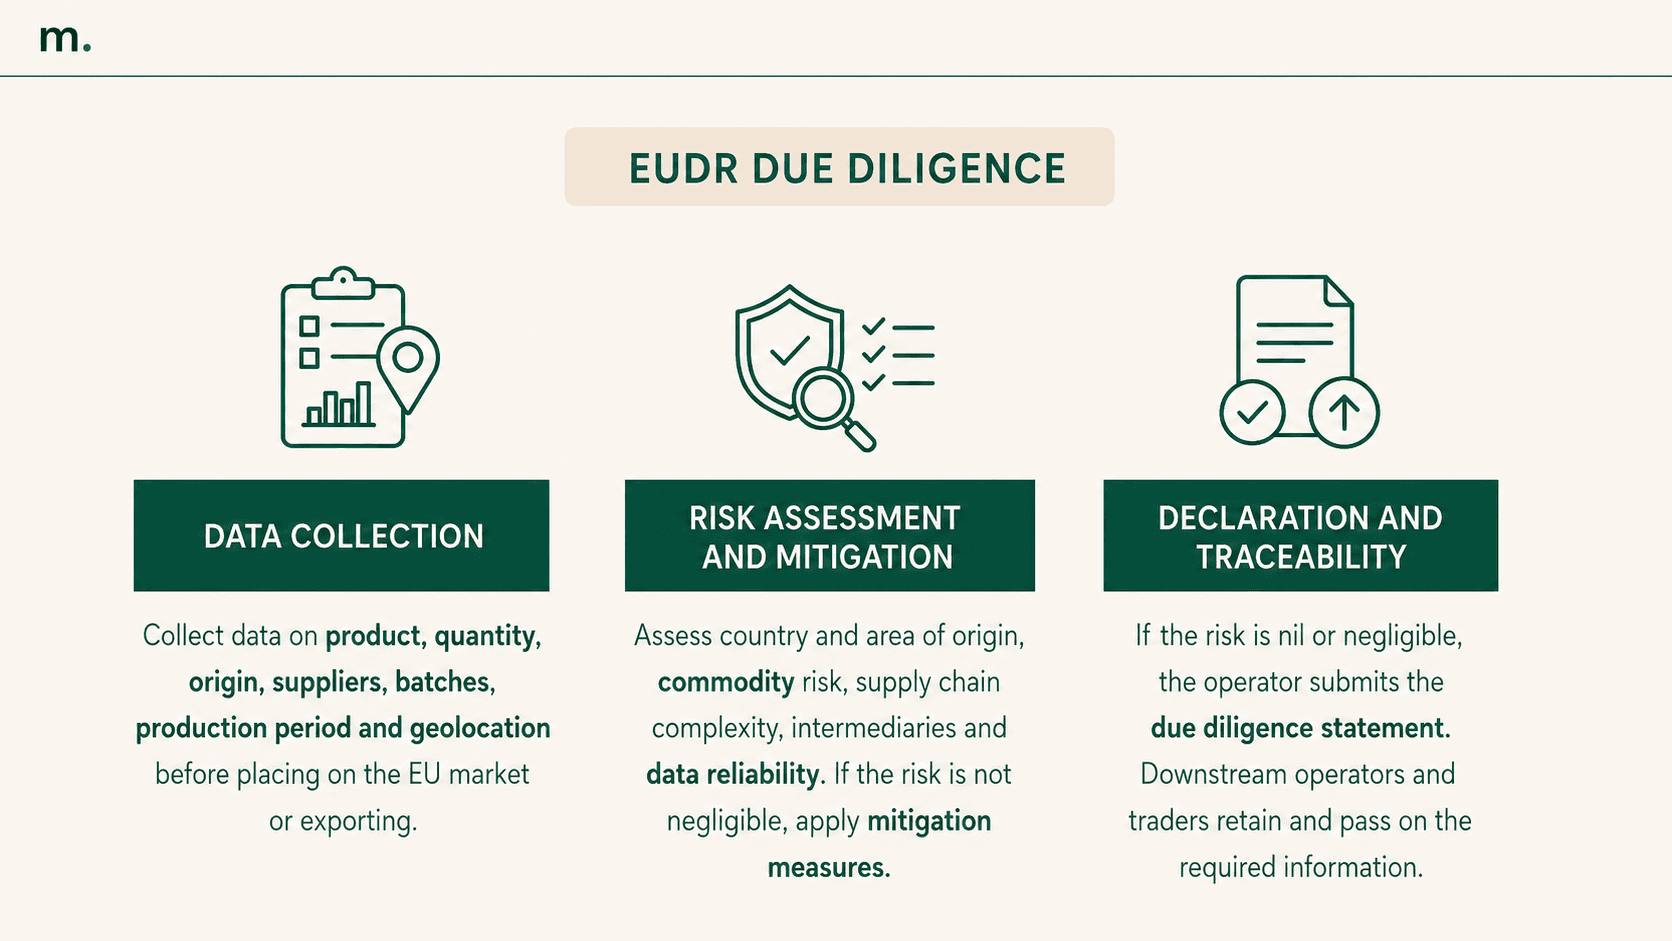
Die EUDR-Sorgfaltsprüfung ist der Prozess, durch den ein Marktteilnehmer nachweist, dass die relevanten Erzeugnisse den Anforderungen der Verordnung entsprechen.

Sie besteht aus drei Phasen: Informationserhebung, Risikobewertung und Risikominderung, sofern erforderlich.

Infographic showing the three stages of EUDR due diligence: data collection, risk assessment and mitigation, declaration and traceability.

Stellt der Prozess kein oder nur ein vernachlässigbares Risiko einer Nichtkonformität fest, übermittelt der Marktteilnehmer eine EUDR-Sorgfaltserklärung (im Englischen oft als DDS bezeichnet) über das EU-Informationssystem.

Die Verordnung (EU) 2025/2650 führte zudem eine Sonderregelung für bestimmte primäre Kleinst- und Kleinmarktteilnehmer ein, die in als risikoarm eingestuften Ländern niedergelassen sind. Diese Einheiten können eine einmalige vereinfachte Erklärung abgeben und erhalten eine Kennung, die ihren Erzeugnissen zuzuordnen ist.

Informationserhebung

Zu den für jedes relevante Erzeugnis zu erhebenden Informationen gehören:

  • Beschreibung und Menge;

  • der zugehörige EUDR-Rohstoff;

  • Produktionsland;

  • Angaben zu Lieferanten und Kunden;

  • Handelsdokumente und Chargenreferenzen;

  • Geolokalisierung der Grundstücke oder Produktionsstätten;

  • Produktionsdatum oder -zeitraum;

  • Nachweis über die Einhaltung der Rechtsvorschriften des Produktionslandes.

Die bloße Angabe des Ursprungslandes reicht nicht aus. Der Marktteilnehmer muss in der Lage sein, das Erzeugnis mit den konkreten Flächen zu verknüpfen, auf denen der Rohstoff angebaut, geerntet, gehalten oder erzeugt wurde.

Für primäre Kleinst- und Kleinmarktteilnehmer, die für die vereinfachte Regelung infrage kommen, kann die Geolokalisierung unter bestimmten Bedingungen durch die Postanschrift der Grundstücke oder der Produktionsstätte ersetzt werden.

Datenqualität und Überprüfbarkeit

Die Informationen müssen vollständig, schlüssig, aktuell und auf nachprüfbare Quellen zurückführbar sein.

Eine allgemeine Lieferantenerklärung reicht nicht aus, wenn sie es dem Unternehmen nicht ermöglicht, die Charge, den Rohstoff, das Produktionsgebiet und die Nachweisdokumente miteinander zu verknüpfen.

Technologie kann die Erhebung, Organisation und Überprüfung von Informationen unterstützen, sie ersetzt jedoch nicht die fachliche Beurteilung durch den Marktteilnehmer. Die Verantwortung verbleibt bei der Einheit, die die Sorgfaltserklärung einreicht.

Risikobewertung und -minderung

Der Marktteilnehmer muss das Risiko bewerten, dass das Erzeugnis nicht der EUDR entspricht. Das Erzeugnis darf nur dann auf dem EU-Markt in Verkehr gebracht oder exportiert werden, wenn das Risiko als nicht vorhanden oder vernachlässigbar eingestuft wird.

Bei der Bewertung können folgende Punkte berücksichtigt werden:

  • das dem Produktionsland zugewiesene Risikoniveau;

  • das mit dem Herkunftsgebiet verbundene Risiko;

  • die Komplexität der Lieferkette;

  • das Vorhandensein von Zwischenhändlern;

  • das Risiko einer Vermischung mit nicht konformen Erzeugnissen;

  • die Zuverlässigkeit der bereitgestellten Informationen;

  • die Qualität der geografischen Koordinaten;

  • die Übereinstimmung zwischen Dokumentation, Mengen und deklarierten Daten.

Ist das Risiko nicht vernachlässigbar, muss das Unternehmen unter Umständen zusätzliche Dokumente anfordern, Lieferantenüberprüfungen durchführen, Geodatenanalysen nutzen, Audits in Auftrag geben oder seine Beschaffungsbedingungen anpassen.

Die Sorgfaltserklärung ist kein isoliertes Formular, sondern das Ergebnis eines dokumentierten Prozesses. Sie muss durch erhobene Daten, durchgeführte Prüfungen, eine dokumentierte Risikobewertung und nachvollziehbare Minderungsmaßnahmen untermauert werden.

Nachgelagerte Marktteilnehmer und Händler sind im Allgemeinen nicht verpflichtet, eine neue Sorgfaltserklärung einzureichen, müssen jedoch die von der Verordnung geforderten Informationen aufbewahren und weitergeben. Wenn sie begründete Bedenken erhalten, müssen sie vor dem Inverkehrbringen des Erzeugnisses prüfen, ob eine Sorgfaltsprüfung durchgeführt wurde.

Um den Prozess zu messen, können Unternehmen spezifische EUDR-KPIs definieren, wie zum Beispiel:

  • Prozentsatz der klassifizierten Erzeugnisse;

  • Anteil der durch Geolokalisierungsdaten abgedeckten Mengen;

  • Prozentsatz der Lieferanten, die vollständige Informationen bereitstellen;

  • Quote unvollständiger Dokumentationen;

  • Anzahl der Fälle mit nicht vernachlässigbarem Risiko;

  • offene Minderungsmaßnahmen;

  • durchschnittliche Zeitspanne bis zum Abschluss von Überprüfungen.

Diese Indikatoren helfen dabei, den Fortschritt zu überwachen und Bereiche zu identifizieren, in denen Daten und Kontrollen verstärkt werden müssen.

EUDR-Lieferkette: Lieferanten, ESG-Daten und Geschäftsprozesse

Die EUDR-Konformität hängt von der Fähigkeit des Unternehmens ab, Informationen entlang seiner gesamten Lieferkette zu erheben und zu aktualisieren.

Die Einbindung von Lieferanten ist besonders sensibel, da die beteiligten Akteure über unterschiedliche regulatorische Betroffenheiten, digitale Reifegrade und Möglichkeiten zur Bereitstellung der erforderlichen Daten verfügen können.

Infographic on EUDR supply chain preparation, covering supplier segmentation, process integration and KPI monitoring.

Der erste Schritt ist die Lieferantensegmentierung. Ein Lieferant, der Erzeugnisse liefert, die nicht in Anhang I aufgeführt sind, erfordert nur begrenzte Prüfungen.

Ein strategischer Lieferant von Kakao, Kaffee, Naturkautschuk, Holz, Soja, Rinderprodukten oder Palmölderivaten erfordert umfassendere Überprüfungen, insbesondere in fragmentierten Lieferketten oder solchen mit zahlreichen Zwischenhändlern.

Diese Segmentierung ermöglicht es Unternehmen, Anforderungen risikobasiert anzupassen, anstatt die gleiche dokumentarische Last über die gesamte Lieferantenbasis hinweg anzuwenden.

Die Datenerhebung darf sich nicht darauf beschränken, einen Standardfragebogen zu versenden. Informationen liegen möglicherweise noch nicht im erforderlichen Format vor oder Lieferanten verfügen nicht über geeignete Systeme zur Verknüpfung von Erzeugnissen, Chargen und Produktionsgebieten.

Die Einbindung der Lieferanten sollte daher Folgendes umfassen:

  • klare Handlungsanweisungen;

  • Schulungen und operative Unterstützung;

  • einheitliche Vorlagen zur Datenerhebung;

  • Vollständigkeitsprüfungen;

  • aktualisierte Vertragsklauseln;

  • Verfahren zum Umgang mit fehlenden oder widersprüchlichen Daten.

In fragmentierten Lieferketten müssen Unternehmen möglicherweise mit Genossenschaften, Erzeugergemeinschaften, qualifizierten Händlern oder lokalen Partnern zusammenarbeiten. Dadurch kann die Informationsqualität verbessert werden, ohne unzählige, kaum zu bewältigende Anfragen an jeden einzelnen vorgelagerten Erzeuger zu richten.

Die EUDR sollte zudem in bestehende Geschäftsprozesse integriert werden. Unternehmen, die bereits Ratings, Audits oder ESG-Lieferantenbewertungen durchführen, können die Anforderungen der Verordnung mit ihren bestehenden Arbeitsabläufen zur Lieferantenbewertung verknüpfen.


Eine ESG-Datenmanagement-Plattform kann die Zentralisierung von EUDR-Daten, Dokumenten, Verantwortlichkeiten, Fristen und Prüfstatus unterstützen und Erzeugnisse, Lieferanten, Chargen, Produktionsgebiete, Risikobewertungen sowie eingereichte Erklärungen miteinander verknüpfen.

Regulierungen wie die CSRD und der CBAM verfolgen zwar andere Ziele und Anforderungen, teilen jedoch ein operatives Erfordernis mit der EUDR: zuverlässige, nachprüfbare und aktualisierbare Informationen über die gesamte Wertschöpfungskette hinweg.

Fazit

Die Fristen für 2026 und 2027 verschaffen den Unternehmen Zeit, ihre Prozesse, Verantwortlichkeiten und Informationsflüsse einsatzfähig zu machen. Die Vorbereitung sollte sich auf die Klassifizierung der Erzeugnisse, Herkunfts- und Geolokalisierungsdaten, die Risikobewertung und die Verwaltung von Sorgfaltserklärungen konzentrieren.

Ein gut strukturierter EUDR-Prozess reduziert das Risiko betrieblicher Unterbrechungen, unvollständiger Lieferantenanfragen, dokumentarischer Unstimmigkeiten und Schwierigkeiten bei Kontrollen.

Für weitere Informationen zu offiziellen Aktualisierungen können Unternehmen die Themenseite der Europäischen Kommission zur EU-Entwaldungsverordnung und die aktualisierten EUDR-FAQs konsultieren.

Die EUDR, kurz für European Union Deforestation Regulation (EU-Entwaldungsverordnung), ist die EU-Verordnung, die das Inverkehrbringen auf dem EU-Markt, die Bereitstellung auf diesem sowie die Ausfuhr bestimmter Rohstoffe und Erzeugnisse regelt, die mit dem Risiko der Entwaldung und Waldschädigung verbunden sind.

Ziel der EUDR ist es zu verhindern, dass in der Europäischen Union vermarktete Waren mit der Umwandlung oder Schädigung von Wäldern in Verbindung stehen. Die wichtigste Rechtsgrundlage ist die Verordnung (EU) 2023/1115, später geändert durch die Verordnung (EU) 2025/2650.

EUDR infographic summarising covered products, affected companies and the main 2026 and 2027 deadlines.

Die EUDR führt unterschiedliche Anforderungen ein, abhängig von der Rolle des Unternehmens in der Lieferkette. Marktteilnehmer, die ein relevantes Erzeugnis erstmals auf dem EU-Markt in Verkehr bringen oder ausführen, müssen eine EUDR-Sorgfaltspflichtprüfung durchführen und überprüfen, ob das Erzeugnis:

  • entwaldungsfrei ist;

  • den Rechtsvorschriften des Erzeugerlandes entspricht;

  • sofern erforderlich, durch eine EUDR-Sorgfaltserklärung abgedeckt ist.

Nachgelagerte Marktteilnehmer und Händler müssen stattdessen die für ihre Rolle in der Lieferkette geltenden Pflichten zur Rückverfolgbarkeit, Aufbewahrung von Unterlagen und Informationsweitergabe erfüllen.

Für Unternehmen bedeutet dies, den Weg des Erzeugnisses durch die Lieferkette lückenlos nachvollziehen zu können und dabei Rohstoffe, Lieferanten, Erzeugungsgebiete, Dokumentation und Risikobewertung miteinander zu verknüpfen.

Die EUDR-Konformität erfordert daher eine Koordinierung über mehrere Unternehmensbereiche hinweg, darunter Einkauf, Logistik, Zoll, Qualität, Compliance, Nachhaltigkeit und Recht.

Welche Rohstoffe und Erzeugnisse unter die EUDR fallen

Die EUDR umfasst weiterhin sieben Hauptrohstoffe: Rinder, Kakao, Kaffee, Ölpalme, Kautschuk, Soja und Holz. Die Verordnung gilt auch für zahlreiche Folgeerzeugnisse, die in Anhang I der Verordnung (EU) 2023/1115 aufgeführt sind und anhand ihrer jeweiligen Zollcodes identifiziert werden.

Die Anwendbarkeit hängt nicht von der intern vom Unternehmen verwendeten kommerziellen Kategorie ab, sondern vom Zollcode des Erzeugnisses und dessen Bezug zu einem der sieben erfassten Rohstoffe.

Im Juli 2026 erließ die Europäische Kommission einen delegierten Rechtsakt zur Aktualisierung des Produktbereichs der EUDR. Die Liste der Rohstoffe bleibt unverändert, während mehrere Änderungen für die in Anhang I enthaltenen Folgeerzeugnisse vorgeschlagen wurden.
Infographic showing the seven commodities covered by the EUDR, the derived products listed in Annex I and the key elements to check when determining whether the regulation applies.

Die Kommission schlug vor, Häute, Felle und Leder von Rindern, runderneuerte Reifen, Sojabohnen zur Aussaat, bestimmte Waren aus vulkanisiertem Kautschuk, Förderbänder und Treibriemen sowie Sitze für Kraftfahrzeuge und Luftfahrzeuge herauszunehmen.

Zu den neu in den Anwendungsbereich aufgenommenen Erzeugnissen gehören löslicher Kaffee, bestimmte Palmölderivate und gefrorene Rinderzungen. Die neu aufgenommenen Erzeugnisse unterliegen ab dem 30. Dezember 2027 der Verordnung.

Der delegierte Rechtsakt muss die Prüfungsfrist durch das Europäische Parlament und den Rat durchlaufen, bevor er förmlich in Kraft tritt. Unternehmen sollten daher die neueste Version von Anhang I prüfen, bevor sie die Klassifizierung ihres Produktportfolios abschließen.

Die EUDR kann Sektoren wie Lebensmittel und Getränke, Möbel, Papier und Verpackungen, Kosmetika, Automobilindustrie, Mode, Einzelhandel, verarbeitendes Gewerbe und den internationalen Handel betreffen.

Ein Unternehmen kann in den Anwendungsbereich fallen, weil es mit Produkten auf Kakao- oder Kaffeebasis, Naturkautschuk, Papier, Holz, Rindfleisch, Soja oder aus Palmöl gewonnenen Inhaltsstoffen umgeht.

Auch Komponenten, Halbfertigwaren, Verpackungen und verarbeitete Erzeugnisse können Verpflichtungen begründen, jedoch nur, wenn sie einem der in der Verordnung aufgeführten Zollcodes entsprechen. Bei Verpackungen müssen Unternehmen auch die Funktion des Erzeugnisses und die anwendbaren Ausnahmen berücksichtigen und diese Anforderungen zugleich von den durch die PPWR zu Verpackungen und Verpackungsabfällen eingeführten Vorgaben getrennt halten.

Der erste Schritt sollte daher die Klassifizierung des Produktportfolios sein. Für jedes potenziell relevante Erzeugnis sollte das Unternehmen Folgendes prüfen:

  • den Zollcode;

  • den zugehörigen EUDR-Rohstoff;

  • das Produktionsland und das Produktionsgebiet;

  • den Lieferanten;

  • die Rolle des Unternehmens im Handelsstrom.

Es reicht nicht aus zu wissen, dass ein Lieferant mit EUDR-pflichtigen Rohstoffen umgeht. Unternehmen müssen die konkreten Erzeugnisse, Mengen, Chargen und Ursprünge bestimmen, für die die von der Verordnung geforderten Informationen erhoben werden müssen.

Welche Unternehmen betroffen sind: Marktteilnehmer, nachgelagerte Marktteilnehmer und Händler

Sobald die relevanten Erzeugnisse identifiziert sind, muss das Unternehmen feststellen, welche Rolle es innerhalb der Lieferkette einnimmt. Die Verordnung unterscheidet zwischen Marktteilnehmern, nachgelagerten Marktteilnehmern und Händlern, wobei für jede Kategorie unterschiedliche Pflichten gelten.

Ein Marktteilnehmer ist diejenige Einheit, die ein relevantes Erzeugnis erstmals auf dem Markt der Europäischen Union in Verkehr bringt oder ausführt. Diese Einheit ist in erster Linie für die Durchführung der EUDR-Sorgfaltsprüfung, die Überprüfung der Produktkonformität und die Übermittlung der entsprechenden Sorgfaltserklärung verantwortlich.

Ein nachgelagerter Marktteilnehmer bringt ein Erzeugnis auf dem Markt in Verkehr oder führt es aus, das unter Verwendung relevanter Erzeugnisse hergestellt wurde, die bereits durch eine Sorgfaltserklärung oder eine vereinfachte Erklärung abgedeckt sind.

Ein Händler stellt ein relevantes Erzeugnis auf dem Markt bereit, das bereits von einer anderen Einheit in Verkehr gebracht wurde.

Nachgelagerte Marktteilnehmer und Händler sind im Allgemeinen nicht verpflichtet, eine neue Sorgfaltserklärung abzugeben. Sie müssen jedoch über die erforderlichen Informationen verfügen, diese mindestens fünf Jahre lang aufbewahren und den Behörden im Falle einer Kontrolle zur Verfügung stellen.

Nachgelagerte Marktteilnehmer und Händler, die keine KMU sind, müssen sich zudem im EUDR-Informationssystem registrieren.

Ein Kaffeeimporteur, ein Unternehmen, das Kakao auf den EU-Markt einführt, oder ein Betrieb, der Holzerzeugnisse vermarktet, muss prüfen, wie das Erzeugnis auf den europäischen Markt gelangt, wer die Sorgfaltsprüfung durchgeführt hat und welche Informationen entlang der Lieferkette weitergegeben werden müssen.

Ein Lebensmittelunternehmen, das beispielsweise bereits in Verkehr gebrachten Kakao verwendet, kann als nachgelagerter Marktteilnehmer auftreten. Die Rolle des Unternehmens hängt daher vom Produkt, der Transaktion und seiner Position innerhalb des Handelsstroms ab.

Die Erfassung sollte sich an den tatsächlichen Lieferkettenströmen orientieren und nicht nur am Organigramm. Innerhalb multinationaler Konzerne können unterschiedliche juristische Personen für den Import, die Verarbeitung, den Export und den Vertrieb von Produkten zuständig sein.

Die EUDR-Governance sollte daher klären:

  • wer Produkte klassifiziert und Zollcodes prüft;

  • wer Informationen von Lieferanten erhebt;

  • wer Risiken bewertet;

  • wer die Sorgfaltserklärung abgibt;

  • wer Nachweise aufbewahrt und weitergibt;

  • wer Kontrollen und Hinweise auf Nichtkonformität steuert.

Die EUDR kann nicht allein vom Nachhaltigkeitsteam gesteuert werden, da die operativen Verantwortlichkeiten auf mehrere Abteilungen und juristische Personen verteilt sind.

EUDR-Fristen in den Jahren 2026 und 2027: Was sich mit der Verschiebung ändert

Die Verordnung (EU) 2025/2650 hat den Zeitplan für die Anwendung der EUDR aktualisiert und mehrere Vereinfachungen eingeführt.

Die wesentlichen EUDR-Fristen sind:

  • 30. Dezember 2026 für mittlere und große Marktteilnehmer;

  • 30. Juni 2027 für Marktteilnehmer, die bis zum 31. Dezember 2024 als Kleinst- oder Kleinunternehmen gegründet wurden;

  • 30. Dezember 2026 für Kleinst- und Kleinunternehmen, die mit Erzeugnissen umgehen, die bereits unter die EU-Holzhandelsverordnung fallen.
Infographic outlining the main 2026 and 2027 EUDR deadlines for medium and large operators, micro and small operators and companies already subject to the EUTR.

Die EUDR-Verschiebung bedeutete nicht lediglich eine Verlegung der Geltungsdaten. Mit der geänderten Verordnung wurden auch bestimmte Pflichten entlang der Lieferkette überarbeitet und eine vereinfachte Regelung für bestimmte primäre Kleinst- und Kleinmarktteilnehmer eingeführt.

Die Europäische Kommission veröffentlichte die fünfte Ausgabe ihrer FAQs zur EUDR-Umsetzung, aktualisiert am 4. Mai 2026. Das Dokument klärt praktische Fragen wie Rückverfolgbarkeit, Geolokalisierung, Sorgfaltserklärungen, Rollen in der Lieferkette und die Nutzung des EU-Informationssystems.

Die Fristen sollten vor dem Hintergrund der jeweiligen Einkaufs-, Produktions- und Vertriebszyklen des Unternehmens beurteilt werden. Ein heute erworbener Rohstoff wird möglicherweise erst mehrere Monate später verarbeitet, importiert oder in Verkehr gebracht.

Auch Nicht-EU-Lieferanten benötigen unter Umständen Zeit, um geografische Koordinaten, Informationen über vorgelagerte Erzeuger und Nachweisdokumente zusammenzustellen.

Der Zeitraum bis zur Anwendbarkeit der Verordnung sollte genutzt werden, um Daten, Prozesse und interne Zuständigkeiten vorzubereiten.

Die EUDR-Roadmap des Unternehmens sollte vorab Folgendes festlegen:

  • die betroffenen Erzeugnisse und Warenströme;

  • die für die jeweilige Tätigkeit verantwortlichen Personen;

  • die Datenquellen;

  • den Prozess zur Einholung von Lieferanteninformationen;

  • Kontroll- und Validierungskriterien;

  • die Verwaltung von Erklärungen und Nachweisen.

Diese Elemente sollten einsatzbereit sein, bevor das Erzeugnis importiert, auf dem EU-Markt in Verkehr gebracht oder exportiert wird.

EUDR-Sorgfaltsprüfung: Daten, Risiko und die Sorgfaltserklärung

Die EUDR-Sorgfaltsprüfung ist der Prozess, durch den ein Marktteilnehmer nachweist, dass die relevanten Erzeugnisse den Anforderungen der Verordnung entsprechen.

Sie besteht aus drei Phasen: Informationserhebung, Risikobewertung und Risikominderung, sofern erforderlich.
Infographic showing the three stages of EUDR due diligence: data collection, risk assessment and mitigation, declaration and traceability.

Stellt der Prozess kein oder nur ein vernachlässigbares Risiko einer Nichtkonformität fest, übermittelt der Marktteilnehmer eine EUDR-Sorgfaltserklärung (im Englischen oft als DDS bezeichnet) über das EU-Informationssystem.

Die Verordnung (EU) 2025/2650 führte zudem eine Sonderregelung für bestimmte primäre Kleinst- und Kleinmarktteilnehmer ein, die in als risikoarm eingestuften Ländern niedergelassen sind. Diese Einheiten können eine einmalige vereinfachte Erklärung abgeben und erhalten eine Kennung, die ihren Erzeugnissen zuzuordnen ist.

Informationserhebung

Zu den für jedes relevante Erzeugnis zu erhebenden Informationen gehören:

  • Beschreibung und Menge;

  • der zugehörige EUDR-Rohstoff;

  • Produktionsland;

  • Angaben zu Lieferanten und Kunden;

  • Handelsdokumente und Chargenreferenzen;

  • Geolokalisierung der Grundstücke oder Produktionsstätten;

  • Produktionsdatum oder -zeitraum;

  • Nachweis über die Einhaltung der Rechtsvorschriften des Produktionslandes.

Die bloße Angabe des Ursprungslandes reicht nicht aus. Der Marktteilnehmer muss in der Lage sein, das Erzeugnis mit den konkreten Flächen zu verknüpfen, auf denen der Rohstoff angebaut, geerntet, gehalten oder erzeugt wurde.

Für primäre Kleinst- und Kleinmarktteilnehmer, die für die vereinfachte Regelung infrage kommen, kann die Geolokalisierung unter bestimmten Bedingungen durch die Postanschrift der Grundstücke oder der Produktionsstätte ersetzt werden.

Datenqualität und Überprüfbarkeit

Die Informationen müssen vollständig, schlüssig, aktuell und auf nachprüfbare Quellen zurückführbar sein.

Eine allgemeine Lieferantenerklärung reicht nicht aus, wenn sie es dem Unternehmen nicht ermöglicht, die Charge, den Rohstoff, das Produktionsgebiet und die Nachweisdokumente miteinander zu verknüpfen.

Technologie kann die Erhebung, Organisation und Überprüfung von Informationen unterstützen, sie ersetzt jedoch nicht die fachliche Beurteilung durch den Marktteilnehmer. Die Verantwortung verbleibt bei der Einheit, die die Sorgfaltserklärung einreicht.

Risikobewertung und -minderung

Der Marktteilnehmer muss das Risiko bewerten, dass das Erzeugnis nicht der EUDR entspricht. Das Erzeugnis darf nur dann auf dem EU-Markt in Verkehr gebracht oder exportiert werden, wenn das Risiko als nicht vorhanden oder vernachlässigbar eingestuft wird.

Bei der Bewertung können folgende Punkte berücksichtigt werden:

  • das dem Produktionsland zugewiesene Risikoniveau;

  • das mit dem Herkunftsgebiet verbundene Risiko;

  • die Komplexität der Lieferkette;

  • das Vorhandensein von Zwischenhändlern;

  • das Risiko einer Vermischung mit nicht konformen Erzeugnissen;

  • die Zuverlässigkeit der bereitgestellten Informationen;

  • die Qualität der geografischen Koordinaten;

  • die Übereinstimmung zwischen Dokumentation, Mengen und deklarierten Daten.

Ist das Risiko nicht vernachlässigbar, muss das Unternehmen unter Umständen zusätzliche Dokumente anfordern, Lieferantenüberprüfungen durchführen, Geodatenanalysen nutzen, Audits in Auftrag geben oder seine Beschaffungsbedingungen anpassen.

Die Sorgfaltserklärung ist kein isoliertes Formular, sondern das Ergebnis eines dokumentierten Prozesses. Sie muss durch erhobene Daten, durchgeführte Prüfungen, eine dokumentierte Risikobewertung und nachvollziehbare Minderungsmaßnahmen untermauert werden.

Nachgelagerte Marktteilnehmer und Händler sind im Allgemeinen nicht verpflichtet, eine neue Sorgfaltserklärung einzureichen, müssen jedoch die von der Verordnung geforderten Informationen aufbewahren und weitergeben. Wenn sie begründete Bedenken erhalten, müssen sie vor dem Inverkehrbringen des Erzeugnisses prüfen, ob eine Sorgfaltsprüfung durchgeführt wurde.

Um den Prozess zu messen, können Unternehmen spezifische EUDR-KPIs definieren, wie zum Beispiel:

  • Prozentsatz der klassifizierten Erzeugnisse;

  • Anteil der durch Geolokalisierungsdaten abgedeckten Mengen;

  • Prozentsatz der Lieferanten, die vollständige Informationen bereitstellen;

  • Quote unvollständiger Dokumentationen;

  • Anzahl der Fälle mit nicht vernachlässigbarem Risiko;

  • offene Minderungsmaßnahmen;

  • durchschnittliche Zeitspanne bis zum Abschluss von Überprüfungen.

Diese Indikatoren helfen dabei, den Fortschritt zu überwachen und Bereiche zu identifizieren, in denen Daten und Kontrollen verstärkt werden müssen.

EUDR-Lieferkette: Lieferanten, ESG-Daten und Geschäftsprozesse

Die EUDR-Konformität hängt von der Fähigkeit des Unternehmens ab, Informationen entlang seiner gesamten Lieferkette zu erheben und zu aktualisieren.

Die Einbindung von Lieferanten ist besonders sensibel, da die beteiligten Akteure über unterschiedliche regulatorische Betroffenheiten, digitale Reifegrade und Möglichkeiten zur Bereitstellung der erforderlichen Daten verfügen können.
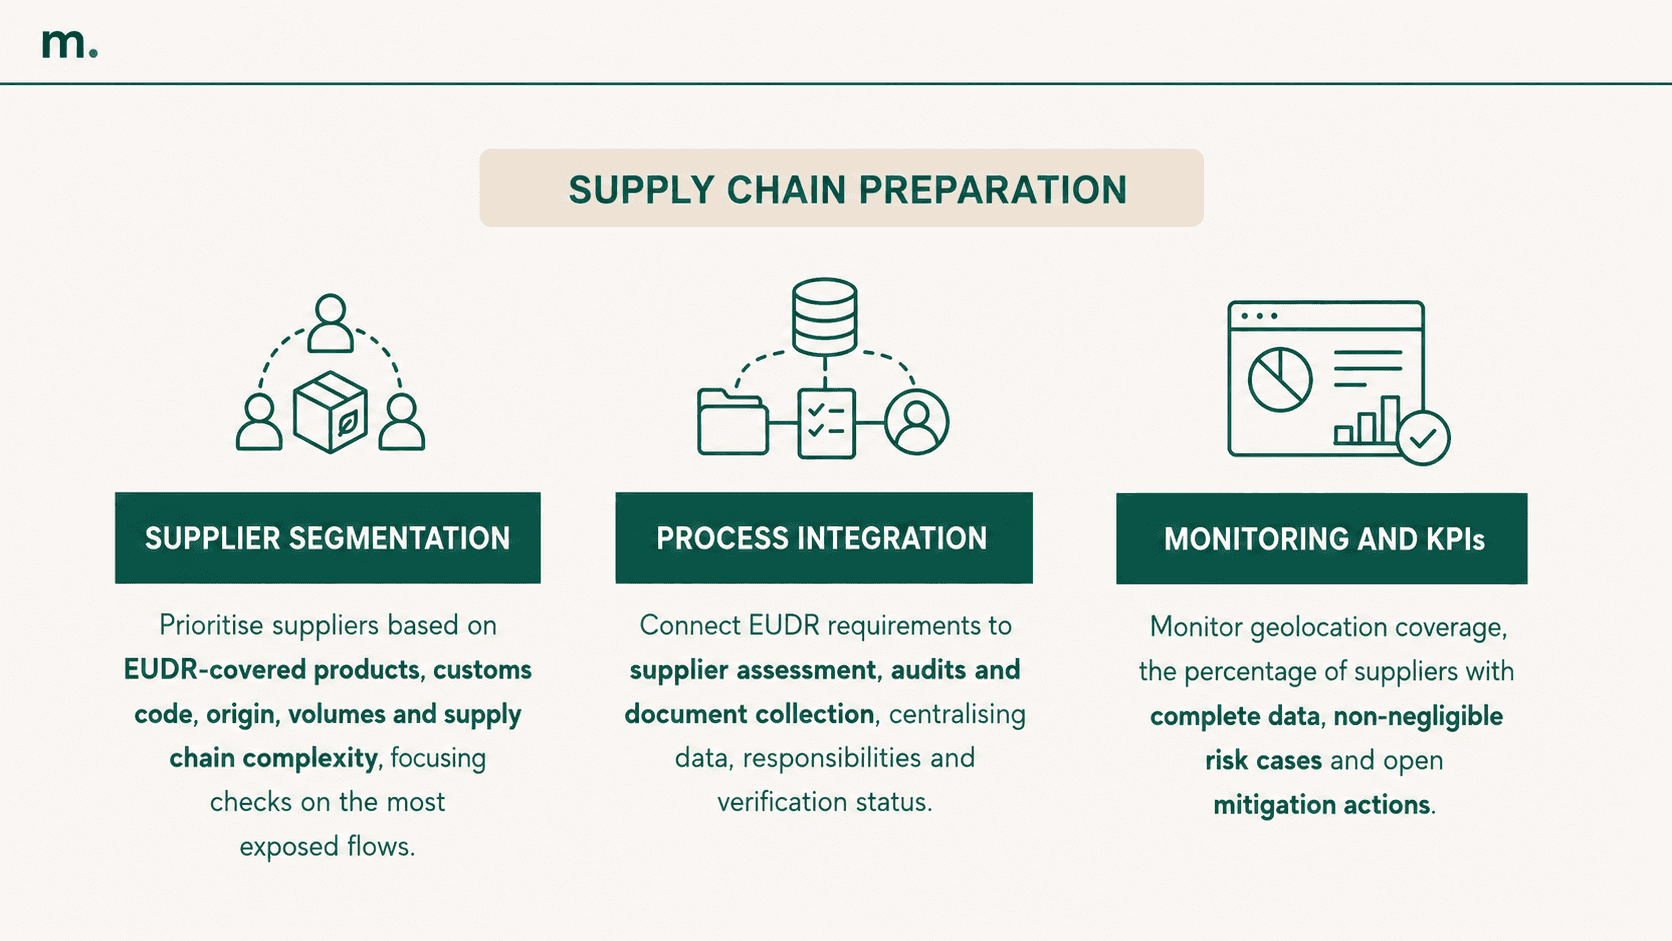
Infographic on EUDR supply chain preparation, covering supplier segmentation, process integration and KPI monitoring.

Der erste Schritt ist die Lieferantensegmentierung. Ein Lieferant, der Erzeugnisse liefert, die nicht in Anhang I aufgeführt sind, erfordert nur begrenzte Prüfungen.

Ein strategischer Lieferant von Kakao, Kaffee, Naturkautschuk, Holz, Soja, Rinderprodukten oder Palmölderivaten erfordert umfassendere Überprüfungen, insbesondere in fragmentierten Lieferketten oder solchen mit zahlreichen Zwischenhändlern.

Diese Segmentierung ermöglicht es Unternehmen, Anforderungen risikobasiert anzupassen, anstatt die gleiche dokumentarische Last über die gesamte Lieferantenbasis hinweg anzuwenden.

Die Datenerhebung darf sich nicht darauf beschränken, einen Standardfragebogen zu versenden. Informationen liegen möglicherweise noch nicht im erforderlichen Format vor oder Lieferanten verfügen nicht über geeignete Systeme zur Verknüpfung von Erzeugnissen, Chargen und Produktionsgebieten.

Die Einbindung der Lieferanten sollte daher Folgendes umfassen:

  • klare Handlungsanweisungen;

  • Schulungen und operative Unterstützung;

  • einheitliche Vorlagen zur Datenerhebung;

  • Vollständigkeitsprüfungen;

  • aktualisierte Vertragsklauseln;

  • Verfahren zum Umgang mit fehlenden oder widersprüchlichen Daten.

In fragmentierten Lieferketten müssen Unternehmen möglicherweise mit Genossenschaften, Erzeugergemeinschaften, qualifizierten Händlern oder lokalen Partnern zusammenarbeiten. Dadurch kann die Informationsqualität verbessert werden, ohne unzählige, kaum zu bewältigende Anfragen an jeden einzelnen vorgelagerten Erzeuger zu richten.

Die EUDR sollte zudem in bestehende Geschäftsprozesse integriert werden. Unternehmen, die bereits Ratings, Audits oder ESG-Lieferantenbewertungen durchführen, können die Anforderungen der Verordnung mit ihren bestehenden Arbeitsabläufen zur Lieferantenbewertung verknüpfen.


Eine ESG-Datenmanagement-Plattform kann die Zentralisierung von EUDR-Daten, Dokumenten, Verantwortlichkeiten, Fristen und Prüfstatus unterstützen und Erzeugnisse, Lieferanten, Chargen, Produktionsgebiete, Risikobewertungen sowie eingereichte Erklärungen miteinander verknüpfen.

Regulierungen wie die CSRD und der CBAM verfolgen zwar andere Ziele und Anforderungen, teilen jedoch ein operatives Erfordernis mit der EUDR: zuverlässige, nachprüfbare und aktualisierbare Informationen über die gesamte Wertschöpfungskette hinweg.

Fazit

Die Fristen für 2026 und 2027 verschaffen den Unternehmen Zeit, ihre Prozesse, Verantwortlichkeiten und Informationsflüsse einsatzfähig zu machen. Die Vorbereitung sollte sich auf die Klassifizierung der Erzeugnisse, Herkunfts- und Geolokalisierungsdaten, die Risikobewertung und die Verwaltung von Sorgfaltserklärungen konzentrieren.

Ein gut strukturierter EUDR-Prozess reduziert das Risiko betrieblicher Unterbrechungen, unvollständiger Lieferantenanfragen, dokumentarischer Unstimmigkeiten und Schwierigkeiten bei Kontrollen.

Für weitere Informationen zu offiziellen Aktualisierungen können Unternehmen die Themenseite der Europäischen Kommission zur EU-Entwaldungsverordnung und die aktualisierten EUDR-FAQs konsultieren.

MITWIRKENDE
Porträtfoto Alessandro Nora

Alessandro Nora

CEO & Mitgründer

Alessandros Ziel ist es, einen echten Einfluss auf die Nachhaltigkeit zu nehmen. Nach der Gründung eines Marktplatzes für nachhaltige Mode beschloss er, sich auf die ESG-Digitalisierung zu konzentrieren – mit dem Ziel, Nachhaltigkeit für Unternehmen konkreter, messbarer und zugänglicher zu machen. Als sorgfältiger und methodischer Gründer mit Erfahrung in Genua, Berlin und Lissabon verbindet Alessandro eine internationale Vision mit operativer Strenge bei der Entwicklung digitaler Lösungen. Diese vereinfachen ESG-Vorschriften sowie deren Einhaltung und unterstützen Unternehmen durch strukturierte, auditfähige Tools bei der Anpassung an ESG-Regulierungen, Zertifizierungen und Ratings. Behandelte Themen: CSRD, CSDDD, EUDR, CBAM, ESG-Ratings, ESG-Zertifizierungen, EcoVadis, Nachhaltigkeits-Governance, regulatorische Compliance.

No headings found on page

Bleiben Sie auf dem Laufenden mit Metrikflow Insights!

Wir liefern fundierte Experteneinblicke, Produkt-Updates, Branchentrends und umsetzbare Strategien direkt in Ihr Postfach. Bleiben Sie bei ESG, THG und LCA immer einen Schritt voraus – Ausgabe für Ausgabe.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Die führende Softwarelösung für
Nachhaltigkeitsmanager.

Die führende Softwarelösung für Nachhaltigkeitsmanager.

Kundenorientiert

Daten korrekt

Basiert auf smarter Technologie

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity

Kontaktieren Sie uns

Die einzige Plattform, die Sie jemals für das Management von ESG und Compliance benötigen.

Datensicherheit

Messbare Wirkung

KI- und ESG-Experten

Messbare Wirkung

KI- und ESG-Experten

Datensicherheit

Kontakt aufnehmen

Unser Team ist für Sie da. Stellen Sie uns gerne Ihre Fragen.

Mit dem Absenden dieses Formulars stimmen Sie unserer Datenschutzrichtlinie.

ESG-Radar: Der Metrikflow-Newsletter

Alles, was Sie über Nachhaltigkeit wissen müssen,
in einer einzigen E-Mail. Wöchentliche Einblicke. Kein Spam.

By submitting this form, you consent to receive the requested resource. For more information on how we process and protect your data, view our Privacy Policy.

Bitten Sie die KI um eine Zusammenfassung von Metrikflow

chatgptclaudeperplexity